


Comienzan las Guerras de las Stablecoins, mientras el Bitcoin se mantiene en rango
Hola a todos y bienvenidos a Market Semanal.
Hace dos semanas terminamos con una prueba sencilla. La Fed estaba por subir tipos, el 10 años estaba en 5%, y dijimos que dejara que el 10 años decidiera. Si la subida hacía que los rendimientos volvieran por debajo del 4.96%, el planteamiento mejoraba rápidamente. Si los rendimientos seguían subiendo a través de eso, cualquier cosa que no te pague por mantenerla lo tenía todo para pasar un trimestre difícil.
No se materializó ninguno de los dos escenarios. La Fed subió las tasas en un cuarto de punto el 16 de septiembre, con 12 votos a 0, llevando el rango objetivo a 3.75-4.00%. El rendimiento a 10 años nunca volvió a caer por debajo del 5% de manera convincente y el de 30 años está cerca del 5.3%. El Bitcoin aun así subió.
Se movió desde alrededor de $76,800 cuando escribimos la última vez hasta cerca de $87,400 el lunes 21 de septiembre; ese fue su nivel más alto desde enero, y cerró la semana en $84,457. Está por encima del cierre semanal de mayo de $82,193, lo que lo convierte en el primer máximo más alto desde el pico de octubre de 2025. Durante once meses, cada repunte se había frenado por debajo del anterior. Este no. También fue el segundo cierre semanal consecutivo por encima de la media móvil simple de 50 semanas, cerca de $77,700, después de 45 semanas por debajo de ella. Señalamos la versión exponencial más rápida de esa línea en agosto. La más lenta ya la siguió y se mantuvo.
Bitcoin devolvió un poco el lunes, resbalando a la zona de $83,200-83,600 después de que el presidente Trump rechazara la propuesta de alto el fuego de siete días con Irán y Brent saltara de nuevo por encima de $106. Actualmente cotiza alrededor de $84,000, con Ether cerca de $2,680. Bitcoin sigue aproximadamente 33% por debajo de su pico de octubre de 2025 de $126,198, que es el valor más pequeño que esa cifra ha sido desde que empezamos a publicarla.
El trimestre cierra esta noche. El tercer trimestre abrió cerca de $58,500, marcó un mínimo alrededor de $57,700 y está arriba aproximadamente 42%, lo suficiente para absorber por completo la pérdida del segundo trimestre entero en el gráfico de tres meses. No se confirma hasta que cierre la vela.
Dos cosas bajo el precio importan más que la vela.
Primero, quién pagó por ello. Los ETFs spot de Bitcoin en EE. UU. captaron $2.39 mil millones la semana pasada, su mejor semana desde octubre de 2025, mientras que los tenedores de corto plazo enviaron alrededor de 47,600 BTC a las bolsas en el movimiento, uno de los mayores picos de ese tipo registrados. Es una demanda nueva encontrando una oferta antigua, casi exactamente al precio en el que el comprador promedio de ETF se empata.
Segundo, y esta es la sección dedicada de hoy: Open USD se puso en marcha hoy. Visa, Mastercard, Stripe, Coinbase y Shopify han puesto sus nombres y más de $1 mil millones en compromisos de liquidez detrás de una stablecoin en dólares que entrega casi todos sus ingresos por reservas a quien la distribuya. La Fed acaba de hacer que esos ingresos sean más valiosos. El margen de alguien va a pagar por ello.
En este número, desglosaré qué fue lo que realmente impulsó el movimiento, cómo los catalizadores macro se están comprimiendo en una ventana de alto impacto, qué revelan los flujos onchain sobre el comportamiento de los tenedores y dónde podría surgir el próximo impulso estructural.
Vamos a ello.
1. Rendimiento del sector & desarrollos clave
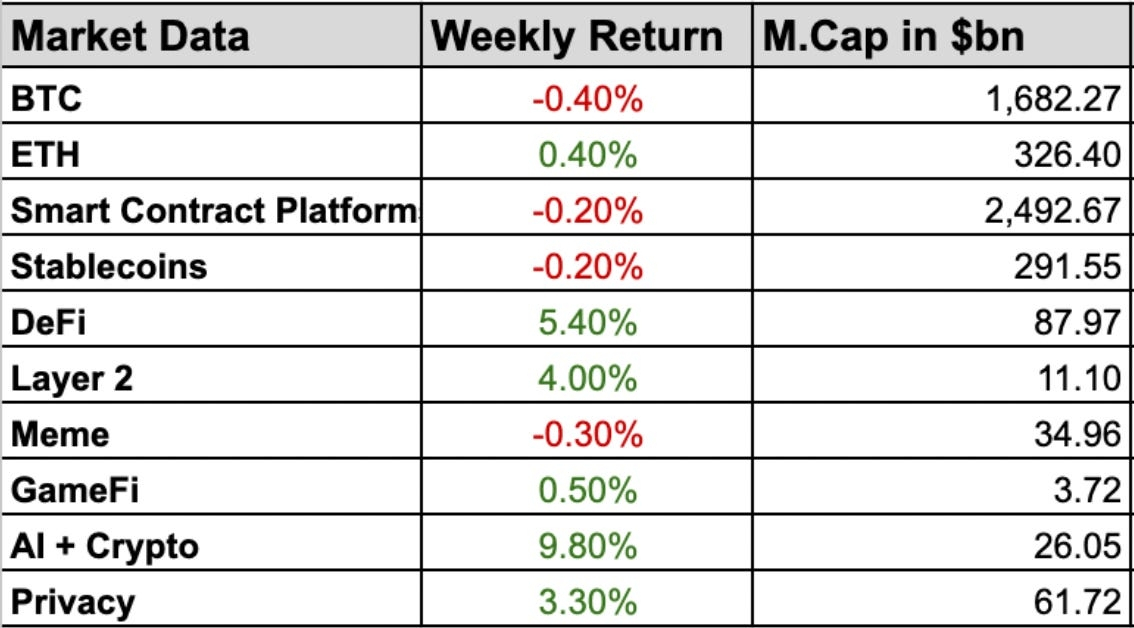
Open Standard lanzó Open USD (OUSD) en Ethereum, Solana, Base y Tempo, con más de $1 mil millones en compromisos de liquidez de Coinbase, Mastercard, Shopify, Stripe y Visa. La red ahora cuenta con más de 200 empresas. La Sección 2 trata completamente de eso.
La SEC otorgó una “exención de innovación” de cinco años que permite que algunas acciones estadounidenses tokenizadas se negocien en sistemas basados en blockchain. La CFTC siguió con una guía que permite a firmas registradas invertir fondos de clientes en activos tokenizados y llevar registros en una blockchain. Ambos llegaron dentro de diez días de que CLARITY fallara.
La Bolsa de Valores de Nueva York firmó un memorando de entendimiento con Blockchain.com, lo que daría acceso a sus 44 millones de cuentas a acciones y ETF estadounidenses tokenizados en el espacio 24/7 que NYSE tiene planeado. Es un acuerdo para trabajar juntos, no un lanzamiento. Sin calendario, sin lista de acciones, sin aprobación regulatoria todavía.
ARK Invest está tokenizando su fondo ARK Venture Fund de $1.3 mil millones a través de Securitize en Ethereum. El fondo mantiene participaciones privadas en OpenAI, Anthropic, Stripe y Databricks. The Wall Street Journal informa que Ondo y BlackRock llevarán “Intelligent Portfolios” tokenizados onchain.
SoFi comenzó a liquidar transacciones de tarjetas de débito y crédito en la red de Mastercard usando su propia stablecoin SoFiUSD, y está trasladando todo su programa de tarjetas, con la expectativa de superar $25 mil millones al año. Los comercios nunca tocan el token. Solo les pagan los fines de semana.
IBM se conectó al registro blockchain de Swift, para que los bancos puedan enviar instrucciones de depósitos tokenizados a través de los mensajes ISO 20022 que ya usan. Diecisiete instituciones están en el piloto. Los seis bancos más grandes de Canadá están explorando depósitos tokenizados en dólares canadienses para pagos interbancarios.
La Reserva Federal propuso reglas de reservas y capital para emisores de stablecoins bajo la ley GENIUS, que entra en vigor en enero de 2027. Los tokens tendrían que estar totalmente respaldados por letras del Tesoro a corto plazo o activos igualmente líquidos. La propuesta recibió una advertencia desde dentro del Consejo sobre que su estándar contra el lavado de dinero podría ser demasiado débil.
Binance invirtió $100 millones en Circle para impulsar USDC en mercados emergentes. Por separado, Bloomberg informa que el Departamento de Justicia de EE. UU. está investigando si Binance incumplió sanciones a Irán. Esa es una investigación, no un cargo.
Financial Times reveló que Arabia Saudita se retiró de mBridge, el proyecto liderado por China para liquidar pagos transfronterizos en monedas digitales de bancos centrales. La salida ocurrió en mayo de 2025. Lo único nuevo es la divulgación.
Bitget confirmó transferencias no autorizadas desde algunas de sus billeteras calientes que afectan aproximadamente $351.6 millones y suspendió retiros. El exchange ha señalado a hackers norcoreanos. Trata esa atribución como preliminar hasta que salga un informe completo post-mortem.
JPMorgan sitúa el costo promedio de producción de Bitcoin en unos $85,000. El precio pasó 280 días por debajo de eso, más largo que el tramo de 224 días en 2018, antes de subir brevemente por encima de la semana pasada. La tasa hash está bajando alrededor de 19% desde su pico de octubre y la dificultad cerca de 15%.
Riot Platforms pagó anticipadamente un préstamo de $200 millones respaldado por Bitcoin, mientras se inclinaba más hacia centros de datos de IA, incluido un acuerdo reportado de $9 mil millones con Anthropic. Los mineros se están convirtiendo en propietarios.
Strategy compró Bitcoin por primera vez en tres semanas: $75.7 millones a un promedio de $79,670, aproximadamente 950 BTC. También quiere pagar dividendos diarios sobre cuatro de sus acciones preferentes, sujeto a una votación de los accionistas el 28 de octubre. La acción saltó más de 27% el lunes 21 de septiembre.
BitMine añadió 12,500 ETH y ahora tiene 5,983,940 ETH, aproximadamente 4.9% de la oferta según su propia cifra. Hay aproximadamente 13.6 veces más ETH en cola para entrar en staking que para salir.
Coinbase lanzó préstamos con tasa fija respaldados por Bitcoin a través de Morpho. La tasa es fija y también lo es la fecha de pago, lo que significa que la garantía se puede liquidar al vencimiento incluso si el precio nunca cayó. Ahora los prestatarios cargan con dos riesgos: el precio y el calendario.
Coinbase dijo que el Grok de xAI es su cliente líder para trading “agentic”, es decir, sistemas de IA que operan por su cuenta. También ayudó a Microsoft a desmantelar EvilTokens, una red de ciberdelito impulsada por IA. La CFTC celebra su primer panel sobre IA y finanzas agentic el 28 de octubre.
Vitalik Buterin publicó un ensayo argumentando que después de la actualización Hegota en 2027, Ethereum se desplaza hacia la verificación de pruebas matemáticas en lugar de volver a ejecutar cada transacción. Glamsterdam, que llega en el cuarto trimestre, es lo primero. Solana comenzó a probar Alpenglow, que busca reducir la finalización de alrededor de 12.8 segundos a aproximadamente 150 milisegundos. Solo red de pruebas, por ahora.
CME lanzará futuros de Bitcoin Cash y de Uniswap el 19 de octubre, mientras continúa su batalla legal con la CFTC por futuros perpetuos minoristas.
Hong Kong planea lanzar un piloto de letras del Exchange Fund tokenizadas a finales de 2026. El caso base de Citi sitúa los activos financieros tokenizados en $5.5 billones para 2030. Es una previsión, no un hecho.
AMD cerró por encima de una capitalización de mercado de $1 billón por primera vez después de un salto de casi 10% en una sola sesión, ya que el agente Muse de Meta superó la App Store. El Nasdaq 100 ganó alrededor de 2.1% la semana pasada frente a 0.6% del S&P 500.
El presidente Trump y el presidente Xi extendieron la tregua comercial por dos meses hasta el 10 de enero de 2027, con alivio arancelario en aproximadamente $30 mil millones de bienes por cada lado. Nada sobre tierras raras ni sobre chips avanzados.
El Banco de Japón elevó su tasa de política a 1.25%, efectiva el 24 de septiembre, después de que el BCE hiciera lo propio a inicios de mes. Tres bancos centrales importantes ya han ajustado al alza dentro de tres semanas.
2. Open USD: El flotante sube para la subasta
El lanzamiento más importante del trimestre no fue una cadena nueva ni un token nuevo. Fue un dólar.
Open USD (OUSD) salió hoy en Ethereum, Solana, Base y Tempo. Se emite a través de Bridge, la empresa de infraestructura de stablecoins que Stripe compró por $1.1 mil millones, y la gestiona una compañía separada llamada Open Standard. Cinco socios fundadores, Coinbase, Mastercard, Shopify, Stripe y Visa, se han comprometido con más de $1 mil millones de liquidez y han tomado participaciones de capital iguales. BlackRock, BNY y Lead Bank gestionan las reservas, con atestaciones mensuales prometidas. Kraken y Uniswap son plataformas de trading desde el primer día, y el soporte de Coinbase comienza mañana.
Para ver por qué importa, empieza por cómo gana dinero una stablecoin
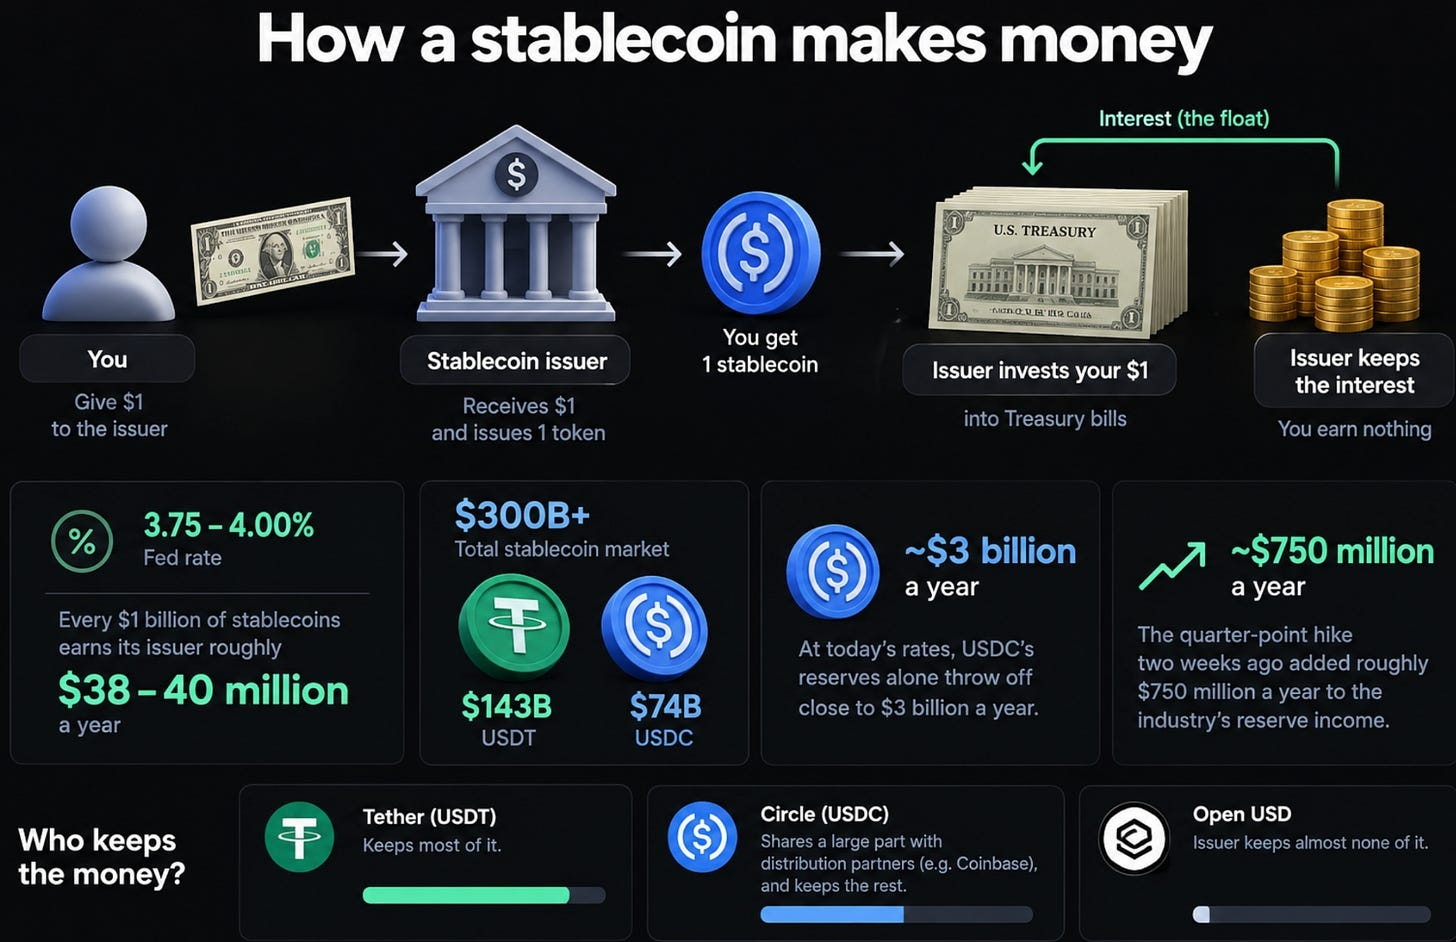
Cómo una stablecoin gana dinero
Le entregas a un emisor un dólar y recibes un token. El emisor mete tu dólar en letras del Tesoro y se queda con los intereses. No ganas nada. Ese interés se llama flotante y es el negocio entero.
Con la Fed en 3.75-4.00%, cada $1 mil millones en stablecoins genera para su emisor aproximadamente $38-40 millones al año.
Los reportes del día de lanzamiento sitúan al mercado por encima de $300 mil millones, con USDT de Tether alrededor de $143 mil millones y USDC de Circle alrededor de $74 mil millones. A las tasas de hoy, las reservas de USDC por sí solas generan cerca de $3 mil millones al año.
El aumento de un cuarto de punto hace dos semanas añadió aproximadamente $750 millones al año a los ingresos por reservas de la industria. Warsh no quiso hacer a los emisores de stablecoins más ricos. Pero sí.
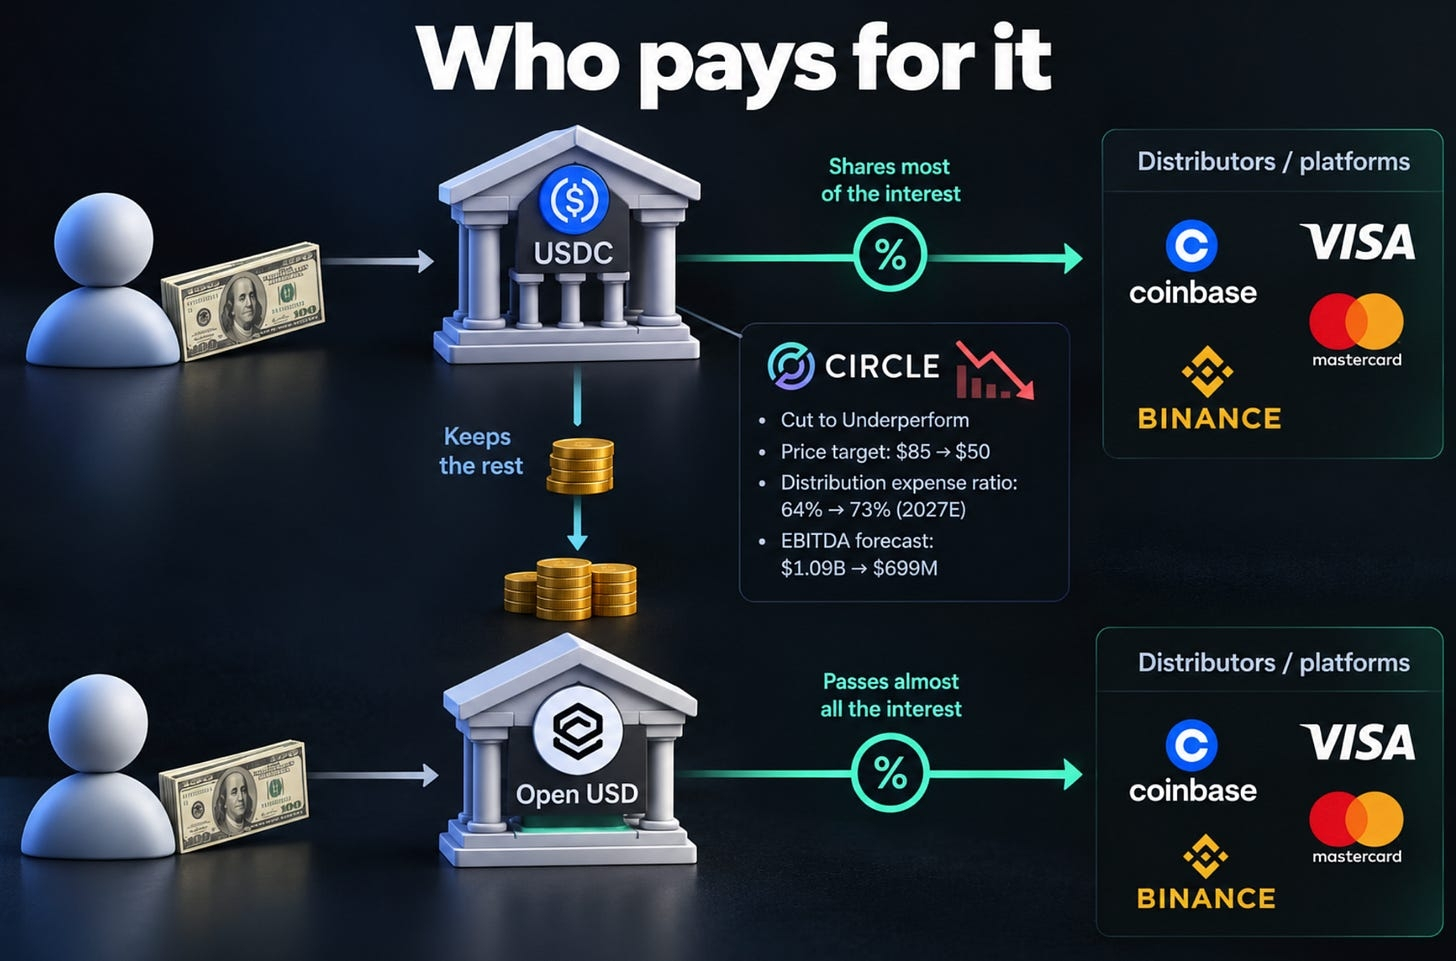
Hasta hoy, había dos respuestas sobre quién se queda con ese dinero. Tether se queda con la mayor parte. Circle comparte una gran porción con las plataformas que distribuyen USDC, Coinbase sobre todo, y conserva el resto.
Open USD es la tercera respuesta. El emisor casi no se queda con nada
Qué cambió realmente Open Standard
Casi todos los ingresos por reservas van a las empresas que ponen OUSD en circulación, en proporción a la oferta que aportan.
La acuñación y el canje son gratuitos, uno por uno, en cualquier cantidad. Para una empresa que mueve grandes sumas entre dólares bancarios y dólares del token, esa comisión era un costo real.
La mayor parte del capital de la empresa se entregará durante los próximos cuatro a cinco años, tanto a fundadores como a no fundadores, según la cantidad de oferta y el volumen de transacciones que genere cada uno. Mover los conteos de tokens, no solo aparcarlos.
Se espera que el grupo fundador crezca hasta 10 a 12 compañías, con un consejo extraído de él. Open Standard insiste en que es una empresa con propietarios y un equipo de gestión, no un comité de 200.
En términos sencillos, la stablecoin se ha convertido en una cooperativa. Las firmas que la distribuyen la poseen y recogen sus ingresos.
Si eso suena familiar, debería. Es algo parecido a cómo Visa y Mastercard empezaron: como redes propiedad de los bancos que emitían sus tarjetas, mucho antes de que cualquiera saliera a bolsa. Dos de los cinco fundadores están reconstruyendo su historia de origen en una blockchain.
Hay un segundo eco. Hace siete años, un grupo liderado por Facebook intentó lanzar una moneda digital privada llamada Libra. Visa, Mastercard y Stripe estaban entre los primeros nombres en la lista de miembros y entre los primeros en retirarse cuando los reguladores empujaron hacia atrás. Coinbase y Shopify también eran miembros. Los cinco vuelven. La diferencia es que esta vez una ley federal les dice qué tiene que ser una stablecoin.
¿Quién paga por ello
Circle, primero.
Mizuho vio esto venir en julio. Bajó a Circle a Underperform, recortó su objetivo de precio de $85 a $50, elevó su estimación de la distribución y la razón de gastos de transacción de Circle para 2027 de 64% a 73%, y recortó su previsión de EBITDA ajustado de $1.09 mil millones a $699 millones.
La lógica vale la pena explicarla. Circle no necesita perder ni un solo dólar de USDC para que esto le haga daño. Sus distribuidores solo necesitan una alternativa creíble. Cada socio que renegocia ahora su participación en ingresos por USDC tiene un número con el que señalar, y ese número es “casi todo eso”.
Coinbase, Visa y Mastercard siguen siendo socios importantes de USDC. Respaldar OUSD no significa abandonar USDC. Significa que ahora se sientan en ambos lados de la mesa.
Que Binance meta $100 millones en Circle en el mismo periodo de dos semanas, para impulsar USDC en mercados emergentes, parece que Circle está asegurando distribución en la región donde los fundadores de OUSD están más débiles.
Luego los bancos, más despacio. La ley GENIUS ya prohíbe que un emisor pague intereses a las personas que tienen su token. OUSD no paga a los tenedores. Paga a los distribuidores. Lo que ese distribuidor hace con esos ingresos—si los conserva, si recorta comisiones a comercios con ellos o si entrega parte a clientes como recompensas—es exactamente la cuestión que las negociaciones de CLARITY intentaban resolver. Ese lenguaje se estancó con el proyecto de ley hace dos semanas. Open USD ya se lanzó directamente al vacío
Las salvedades
$1 mil millones es un compromiso por entregar en los próximos meses, no un saldo. Frente a un mercado de $300 mil millones, es aproximadamente un tercio de un 1%.
Los patrocinadores de Tempo hablan de $1 mil millones de OUSD en esa cadena en cuestión de meses, más de $10 mil millones durante 2027 y potencialmente más de $100 mil millones después. Son esperanzas de una sola cadena para sí misma, no cifras que alguien tenga que alcanzar.
Una stablecoin es útil porque es líquida, y es líquida porque se usa. El control de USDT sobre el trading y los mercados emergentes no tiene que ver con quién cobra el interés. OUSD no va realmente hacia ahí. Sus objetivos son la liquidación con tarjeta, el tipo de cambio, los pagos transfronterizos y los préstamos, justo donde sus fundadores ya poseen al cliente.
Entregar el flotante solo funciona a escala. Un emisor que conserve una pequeña porción del rendimiento necesita una oferta muy grande para cubrir sus costos, y si las tasas alguna vez bajan, el pastel se reduce para todos a la vez.
El titular no gana nada por defecto. Esto es una transferencia de emisores a distribuidores. Si algo de eso llega a la persona que realmente sostiene el token depende de lo fuerte que compitan esos distribuidores entre sí.
Por qué llega más allá de las criptomonedas
Cada dólar en stablecoin es un comprador de letras del Tesoro. Desde agosto hemos estado escribiendo sobre un Tesoro que no encuentra suficientes compradores en el tramo largo, y sobre los hyperscalers pidiendo prestado en la misma parte de la curva. Una red de stablecoins propiedad de los dos esquemas de tarjetas más grandes no hace nada para el tramo de 30 años. Las reservas están en letras, no en bonos. Pero sí le da a Washington un comprador creciente en el tramo inicial que no negocia el precio, lo que facilita inclinarse a la deuda a plazos cortos. Ese es el contexto para los informes de que la administración está explorando formas de empujar las stablecoins de dólar al extranjero.
Nuestra lectura: el concurso de stablecoins dejó de tratarse de quién tiene el dólar más confiable y se convirtió en una guerra de ofertas por la distribución. Eso es bueno para los comercios y las plataformas, incómodo para el margen de Circle y un problema lento para los depósitos bancarios. Para Bitcoin no cambia nada esta semana, que es el mismo punto que dijimos sobre Corea y las perpetuas: las vías pueden expandirse sin que el activo se mueva. Los lugares que sí lo sienten son las cadenas que transportan la oferta.
3. Contexto macro
1. PCE: El buen número tiene un asterisco
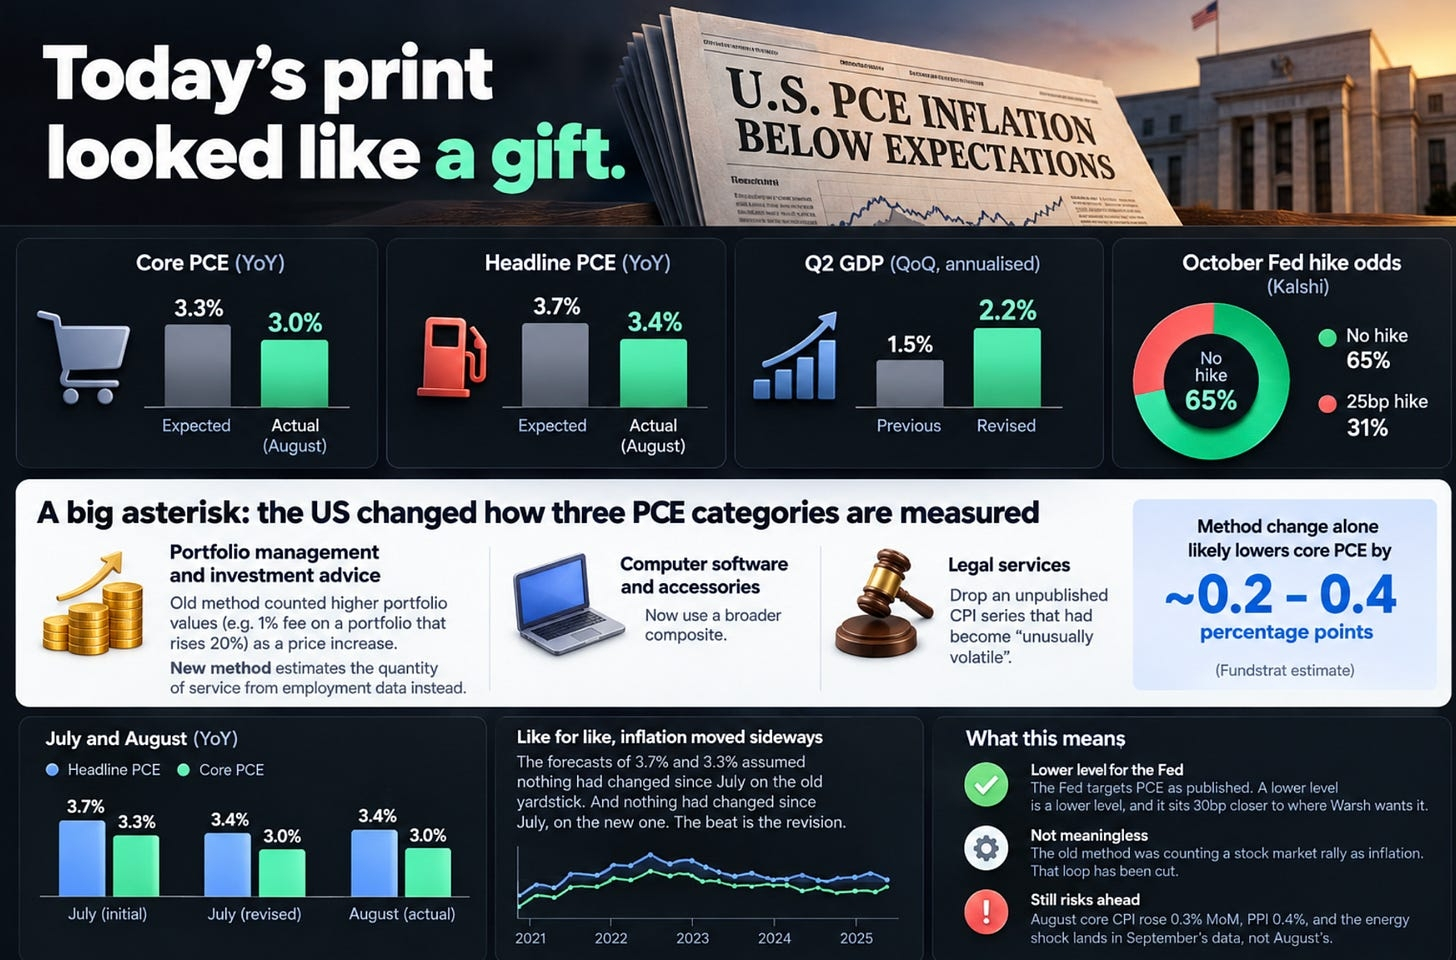
La lectura de hoy pareció un regalo.
PCE subyacente de agosto: 3.0% en doce meses, contra 3.3% esperado.
PCE general: 3.4%, contra 3.7% esperado.
El PIB del segundo trimestre se revisó al alza a 2.2% desde 1.5%.
Kalshi ahora fija una probabilidad del 65% de que no haya alza en la reunión de octubre y 31% para otra de 25 pb. El lunes, el mercado se inclinó al otro lado, con aproximadamente 56% para un alza.
Ahora el asterisco. A partir de este lanzamiento, EE. UU. cambió la forma en que se miden tres categorías de PCE y revisó los datos de vuelta hasta 2021.
Gestión de carteras y asesoría de inversión. Ese es el grande. Si un asesor cobra 1% de los activos y la cartera sube 20%, la comisión en dólares sube 20% aunque el asesor nunca haya aumentado la tasa. El método antiguo contaba parte de eso como un aumento de precio. El nuevo estima la cantidad de servicio a partir de los datos de empleo en su lugar.
El software de computadora y los accesorios ahora usan un compuesto más amplio.
Los servicios legales eliminan una serie de CPI no publicada que se había vuelto “inusualmente volátil”.
Las estimaciones de cuánto se lleva la sola modificación del método empiezan alrededor de 20 puntos básicos. Fundstrat argumentó de antemano por 0.2 a 0.4 puntos porcentuales.
Aquí está la aritmética que importa. Julio se reportó primero como 3.7% en titulares y 3.3% subyacente. Esos eran los números en el escritorio de Warsh en Jackson Hole. Ambos se revisaron a la baja hoy por 30 puntos básicos, a 3.4% y 3.0%. Agosto llegó a 3.4% y 3.0%.
Así que las previsiones de 3.7% y 3.3% eran previsiones de que nada había cambiado desde julio en la vara antigua. Y nada había cambiado desde julio en la nueva. El acierto está en la revisión. Inflación, de una manera equivalente, se movió lateralmente.
Eso no la vuelve sin sentido.
La Fed apunta al PCE tal como se publica. Un nivel más bajo es un nivel más bajo, y se sitúa 30 pb más cerca de donde Warsh quiere que esté.
Hubo una rareza real en el método antiguo. Un repunte del mercado de acciones se estaba contabilizando como inflación, y luego esa inflación se usaba para justificar las tasas que pesan sobre las acciones. Ese bucle se cortó.
Pero un cambio de vara no hace el petróleo más barato. El CPI subyacente de agosto todavía subió 0.3% mes a mes, los precios al productor 0.4% y el choque energético que describimos hace dos semanas cae en los datos de septiembre, no en los de agosto.
No leemos esos 30 puntos básicos completos como desinflación. Parte de eso es que se está intercambiando una regla. La primera reacción del mercado ha sido tomar el número tal cual. La segunda normalmente implica leer las notas al pie.
2. Ormuz: Un mapa de ruta no es un estrecho reabierto
Cuando escribimos por última vez, Brent rozaba $109.80 y las tres rutas de exportación de Arabia Saudita estaban bajo presión. Pasaron dos cosas.
Arabia Saudita trabajó para restaurar su capacidad de oleoducto dañada, lo que alivió el más urgente de nuestros tres conteos regresivos.
El 24 de septiembre, negociadores de EE. UU. e Irán se reunieron en Nueva York para discutir un acuerdo por fases: Irán reabre Ormuz, Washington levanta el bloqueo naval que ha mantenido desde julio. Teherán ofreció reabrir el estrecho en siete días si se levanta el bloqueo, si sus activos se descongelan y si se terminan las hostilidades en todos los frentes. Incluso dejó estacionada su demanda de tarifas de tránsito en un acuerdo paralelo. Eso es una concesión real.
Brent bajó a alrededor de $104-105 para el viernes y el WTI se deslizó hacia la zona de los 90 bajos. Luego el lunes, el presidente Trump rechazó la propuesta de siete días y Brent volvió a estar por encima de $106 esa misma mañana.
Seríamos cuidadosos con el optimismo, por tres razones.
No es la primera vez en 2026 que Ormuz ha parecido cercano a reabrirse. El memorando de Islamabad de junio prometió exactamente esto y colapsó en cuestión de semanas.
Dos miembros de la tripulación resultaron heridos en ataques no atribuidos en el estrecho el 21 de septiembre, tres días antes de que comenzaran las conversaciones.
Nada sobre la estructura del conflicto ha cambiado. Ambos bandos siguen disputando quién controla el agua.
Un mapa de ruta no es un alto el fuego, y un alto el fuego no es un estrecho reabierto.
Para las criptomonedas, la geopolítica importa menos que lo que el petróleo hace con las matemáticas de la Fed. Warsh nombró el aumento del petróleo como una de sus razones para actuar. Si el crudo deriva más bajo a lo largo de octubre, una pata del caso hawkish se cae con él. Si Brent se mantiene por encima de $100, el alza de octubre sigue vigente sin importar lo que hoy dijera el PCE. Un titular sobre Ormuz en cualquier dirección ahora importa más para Bitcoin que cualquier liberación de un dato único. El lunes lo demostró.
3. Bonos, empleos y la tregua
La de 10 años está cerca de 5%, después de bajar apenas por debajo de finales de la semana pasada cuando el petróleo cedió. La de 30 años está cerca de 5.3%. Esto sigue siendo un problema de prima a término más que uno de la Fed, y una lectura suave de inflación con una nota al pie no lo cambia.
ADP reportó 90,000 empleos privados añadidos en septiembre, frente a estimaciones de 70,000 a 73,000 y una cifra revisada de 36,000 en agosto. Educación y salud sumaron 55,000, ocio y hospitalidad 22,000, mientras que actividades financieras perdieron 16,000. El salario base crece 3.2% al año. El informe oficial llega el viernes. Tras los 162,000 de agosto contra un consenso cercano a 56,000, nadie debería tomar el pronóstico por confianza.
Junta las piezas y la Fed tiene un número de inflación más bajo, un número de crecimiento más fuerte y un mercado laboral que no se está agrietando. Eso es un argumento para paciencia en octubre, no para recortes.
El presidente Trump y el presidente Xi extendieron la tregua comercial hasta el 10 de enero de 2027, con alivio arancelario en alrededor de $30 mil millones de bienes por cada lado, un compromiso chino de comprar al menos 10 millones de toneladas de carbón estadounidense en cada uno de los años 2027 y 2028, y un grupo de trabajo sobre IA. Nada sobre tierras raras, nada sobre chips avanzados, y un paquete de armas para Taiwán de $14 mil millones aún bajo revisión. El veredicto del mercado fue “al menos no es peor”, y en este entorno eso basta.
El movimiento del Banco de Japón hacia 1.25% lleva su tasa de política al nivel más alto desde 1995. Con el BCE y la Fed también ajustando este mes, la financiación en yenes que alimentó operaciones de riesgo durante años se está volviendo más cara al mismo tiempo que los dólares.
Una fecha a tener en cuenta: el programa ampliado de recompra del Tesoro todavía está programado para terminar el 4 de noviembre, el día después de las elecciones de mitad de mandato y una semana después de la próxima decisión de la Fed.
4. Perspectivas sobre ETF
El comprador marginal regresó, pero se desvaneció rápido. Los ETFs de Bitcoin captaron $2.39B la semana pasada, su semana más fuerte desde octubre de 2025, con solo el lunes aportando $999M, liderados por el IBIT de BlackRock. Pero el ritmo se deterioró con fuerza:
$999M → $715M → $347M → $195M → $134M del lunes al viernes. La compra cayó 87% durante la semana, y Bitcoin siguió el mismo patrón: hizo pico el lunes antes de derivar más abajo aunque el dinero siguió llegando
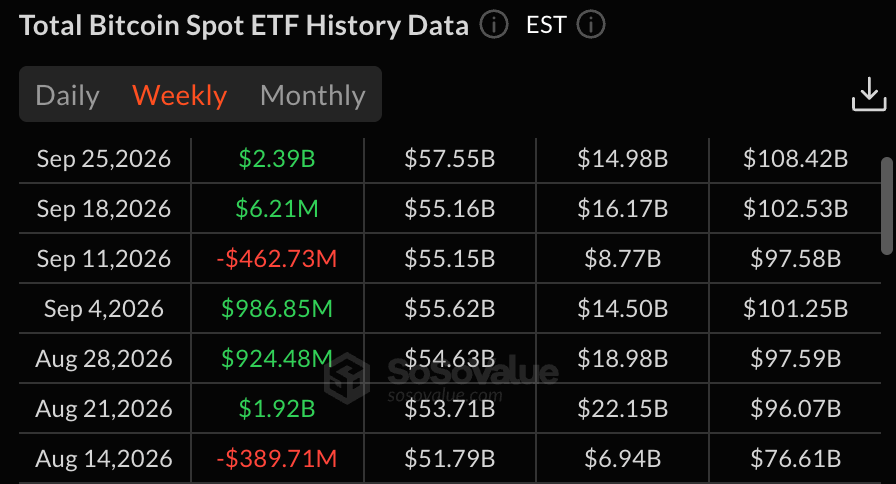
La demanda de ETF se ha vuelto positiva en el año, pero $82K es el nivel que importa. Para el 13 de julio, los ETFs de Bitcoin estaban en números rojos por 5.69B para 2026; desde entonces han entrado alrededor de $6B. Los ETFs spot ahora mantienen cerca de 1.27M BTC, cerca de 6% de todo Bitcoin alguna vez minado. Los analistas estiman que el inversor promedio de ETF entró alrededor de $82K, lo que también encaja con el máximo de mayo: el nivel es a la vez un marcador técnico y un posible punto de equilibrio institucional.
La compra está absorbiendo toma de ganancias real. CryptoQuant muestra que los tenedores de corto plazo envían aproximadamente 47,600 BTC ($4B+) a las bolsas cuando Bitcoin se acercó a $88K, consistente con inversores tomando ganancias. El SOPR de Glassnode sigue por encima de 1, lo que sugiere que aún se están vendiendo monedas con ganancias sin abrumar al mercado. Mientras tanto, el lunes, las liquidaciones por $1.06B, incluyendo $844M en posiciones cortas, añadieron compras forzadas, pero esta vez la demanda de ETF voluntaria fue casi tres veces mayor. Las billeteras que mantienen entre 100 y 1,000 BTC también han acumulado 113,950 BTC desde mediados de julio.
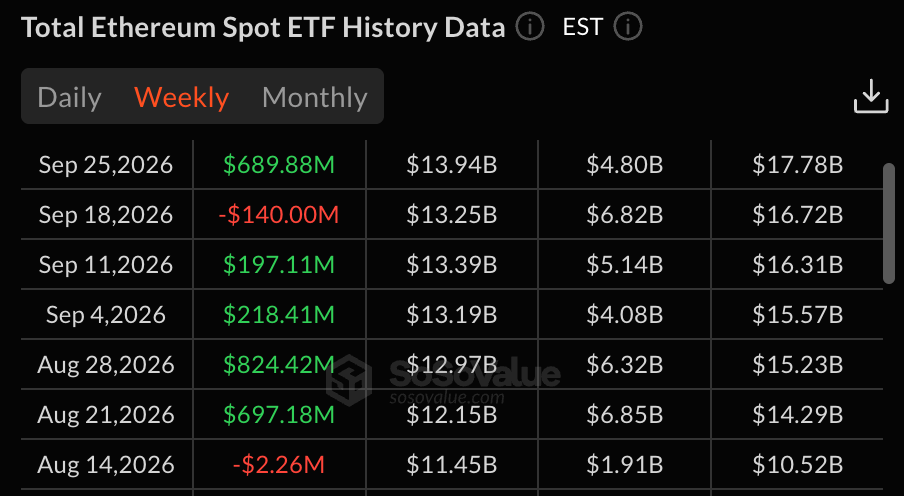
Aunque las entradas de ETF inusualmente grandes históricamente aparecían cerca de picos locales, el interés abierto de Bitcoin ahora es más alto que en aproximadamente 92% de los días de los últimos tres meses. En otras palabras, el repunte tiene tanto demanda spot genuina como apalancamiento detrás. Los ETFs de Ether sumaron $270M solo el lunes, así que la siguiente pregunta es si esa demanda se amplía más allá de Bitcoin
5. La semana que viene
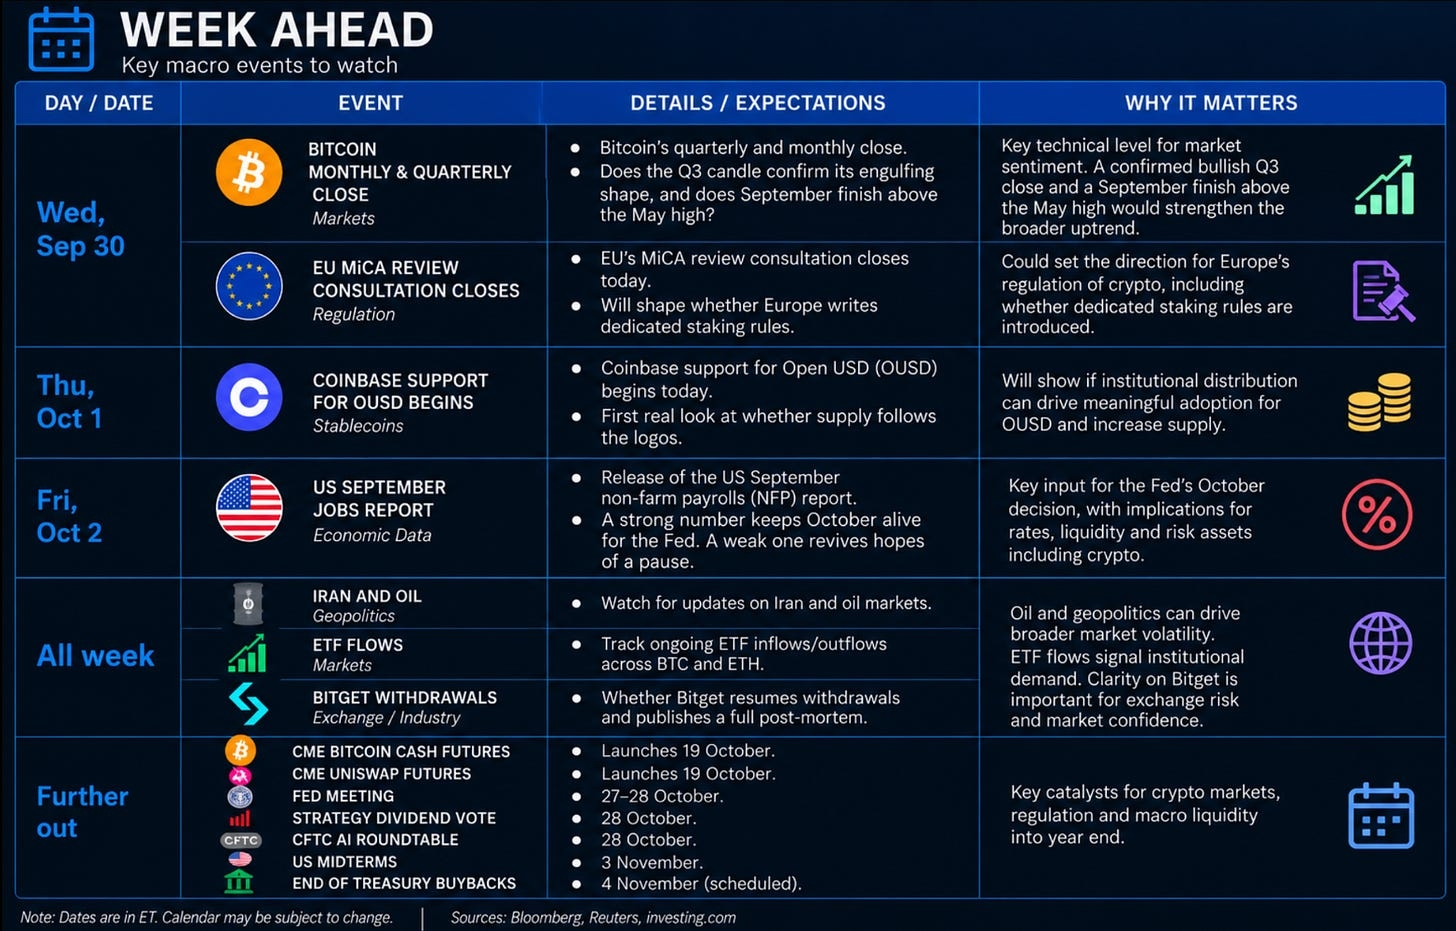
El calendario de datos está ligero frente a estándares recientes y el calendario de titulares no. El petróleo decide octubre, y el petróleo se está decidiendo en una sala de negociación.
6. Conclusión
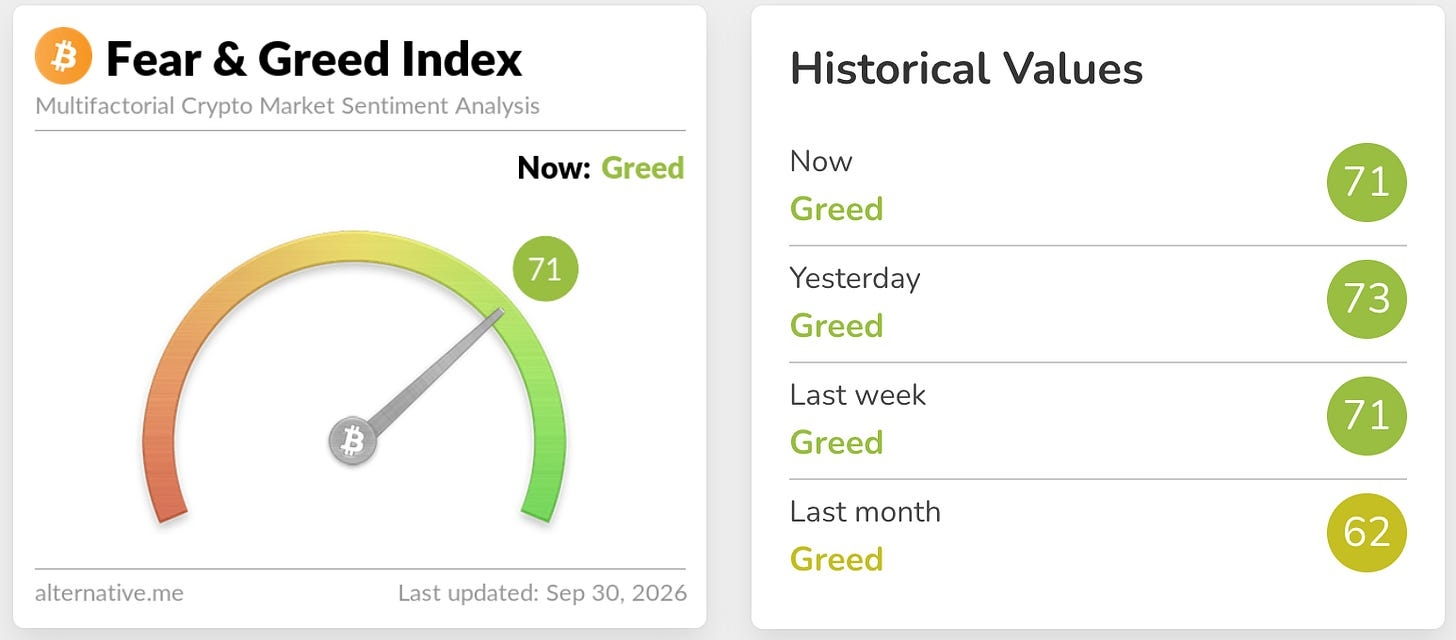
El índice Crypto Fear & Greed marcó 78 el lunes, que etiqueta como Extreme Greed, frente a 69 cuando escribimos por última vez. Hace mes y medio estaba en Fear.
Los datos del escritorio de Wintermute agregan un número a esa sensación: la amplitud del mercado de altcoins está estirada a niveles que se han seguido con semanas planas a negativas más del 80% del tiempo, aunque al inicio de un ciclo las excepciones aparecen con más frecuencia.
La forma honesta de encuadrarlo. Bitcoin hizo lo que falló en hacer tres veces desde agosto. Superó $82,000, cerró una semana por encima del máximo de mayo, y lo hizo con la Fed subiendo tasas y el 10 años al 5%. Eso es o bien el inicio de un régimen distinto o presión macro llegando tarde. Una semana de evidencia no puede separarlos.
Tampoco ha superado el muro de oferta que hemos estado describiendo desde agosto. Se abrió paso hasta la parte alta, $87,400, tocó más de $4 mil millones de monedas rumbo a las bolsas y cerró en el medio en $84,457. Bitcoin está dentro del muro, no a través de él.
Los niveles que ahora lo deciden:
$82,000-84,000 es la zona de re-test. Fue el techo de mayo y es el costo del comprador promedio de ETF. Ahora tiene que actuar como suelo, y probablemente se pondrá a prueba más de una vez.
Cerca de $74,900 está la línea estructural, el swing bajo semanal más reciente. Los lectores habituales lo reconocerán. Ahí es donde Bitcoin tocó fondo el día en que el Senado rechazó CLARITY. La banda de soporte del mercado alcista semanal, aproximadamente $70,600-74,500, está justo por debajo. Un cierre semanal decisivo por debajo de esa zona dice que la reversión está fallando.
Cerca de $85,000 está la estimación de JPMorgan sobre el costo de minar un bitcoin. Mantenerse por encima de eso le da alivio al vendedor forzado más estable del mercado.
$89,500-90,000 es el techo por encima.
El orden de confirmación es ruptura, mantener, continuación. Bitcoin ya hizo la primera. La segunda empieza ahora.
En agosto, el caso alcista era una historia fiscal. Hace dos semanas lo dijimos más estrecho. Hoy tiene una segunda pata que entonces no tenía: dinero real que apareció días después de una subida de tasas, con la rentabilidad a 10 años en 5%, y siguió apareciendo durante cinco sesiones seguidas. En ese contexto, una lectura de inflación favorecida por el cambio de regla, el petróleo de nuevo por encima de $106 y un mal titular desde $110, entradas diarias que se encogieron cada día la semana pasada y el sentimiento en Extreme Greed.
La idea clave es simple: no persigas $87,000; deja que $82,000 demuestre ser un suelo, y dimensiona una noticia sobre petróleo más que un dato. El cierre trimestral de esta noche y las nóminas de mañana viernes dirán más de lo que podemos.