

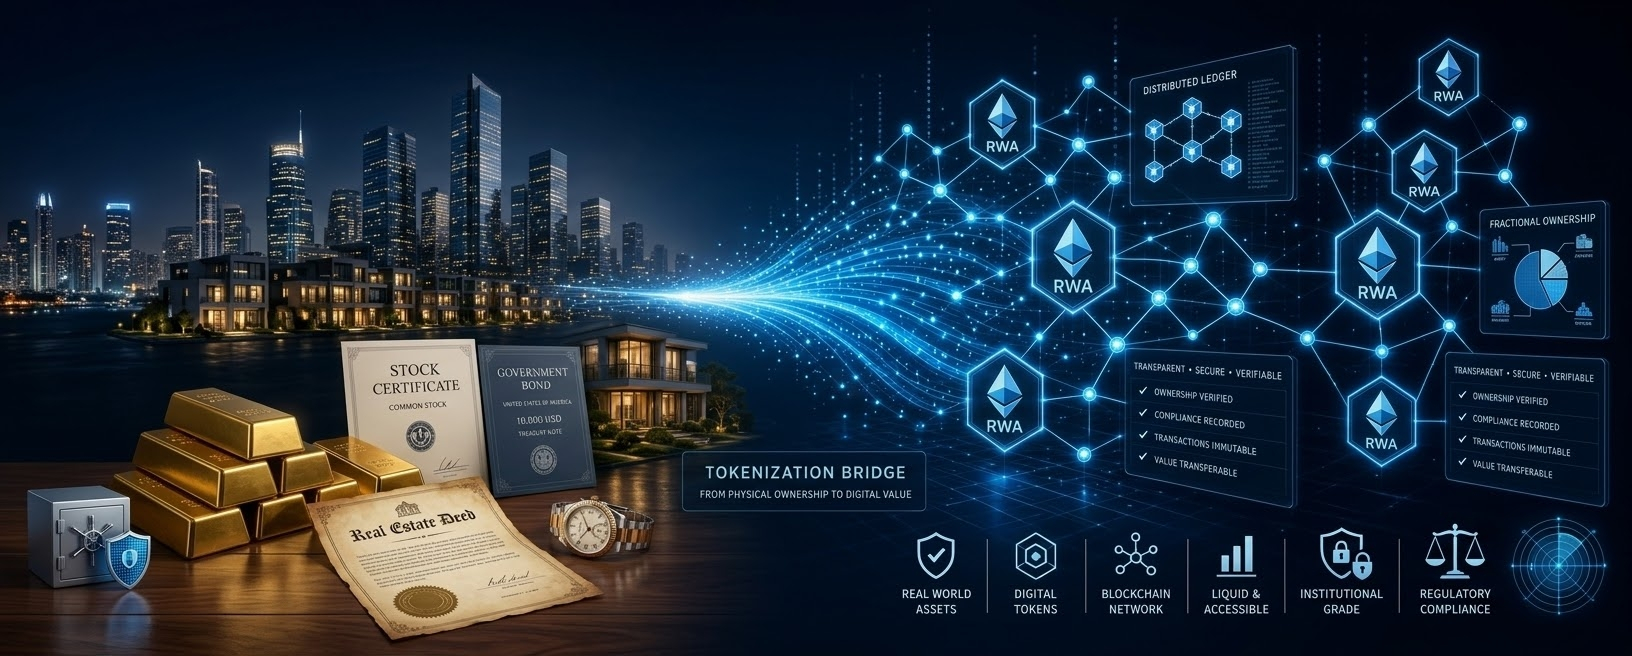
La tokenización de activos del mundo real (RWA) dejó de ser una promesa y se convirtió en infraestructura. Pero casi todo el mundo se equivoca al hablar del tamaño de este mercado, porque las cifras dependen de cómo lo cuentes.
¿Cuánto vale el mercado de verdad?
Los rastreadores trabajan con dos métricas diferentes:
Valor distribuido (on-chain): tokens que el inversor puede comprar, vender y guardar en su propia cartera, sin contar stablecoins. Se sitúa entre 34 y 46 mil millones de dólares al final de septiembre de 2026. RWA.xyz apunta a unos 38–39 mil millones de dólares, y la variación entre plataformas se debe a la metodología.
Valor representado: activos registrados en blockchain como capa de registro, pero que muchas veces no pueden circular libremente fuera de la plataforma emisora. Aquí el número sube a algo entre US$ 350 y 390 mil millones.
Si sumas las stablecoins, que técnicamente también son activos reales tokenizados, el total supera los US$ 330 mil millones. Por eso los números que circulan por ahí parecen contradecirse: cada uno usa una definición.
¿Dónde está el dinero?
Los Treasuries estadounidenses y los fondos de mercado monetario lideran, con alrededor de US$ 14–18 mil millones.
Después vienen el crédito privado y las materias primas, principalmente el oro.
Las acciones tokenizadas son el segmento que más crece: ya suman US$ 3–4,5 mil millones, con un aumento de cientos de por ciento en el año.
Un dato que pocos comentan: solo el 6% al 12% de estos activos se usa de forma activa en DeFi, como colateral o en estrategias de rendimiento. La mayor parte aún está detenida en reservas institucionales. La tecnología ya existe, pero el uso todavía está lejos del potencial.
¿Por qué importa esto?
Liquidación casi instantánea (T+0) y operación 24 horas al día, 7 días a la semana.
Menos intermediarios, lo que reduce costos de custodia y compensación.
Ponte entre o mercado tradicional e o cripto: instituições usam blockchain sem abandonar os ativos que já conhecem. BlackRock, Franklin Templeton, Securitize y Ondo están en esta carrera.
El movimiento que cambió el juego en EE. UU.
El 17 de septiembre de 2026, la SEC publicó la "Innovation Exemption". Es una exención temporal de 5 años que permite la negociación secundaria de acciones tokenizadas en plataformas con permisos que usan AMMs y pools de liquidez en blockchains públicas, sin que el lugar necesite registrarse como bolsa nacional. Hay límites de volumen y de número de activos, y la SEC abrió una consulta pública.
En paralelo, NYSE y DTCC avanzan en infraestructura on-chain para acciones, ETFs y Treasuries. El presidente de la SEC, Paul Atkins, ha defendido públicamente llevar partes del mercado bursátil a redes blockchain.
Los riesgos que el mercado aún no ha resuelto
Regulación fragmentada entre países.
Tributación sin reglas claras en muchos casos.
Baja liquidez secundaria en varios activos.
Custodia del activo real que está detrás del token.
Fallos de oráculos y riesgo de contraparte.
Representación versus propiedad: algunos tokens son solo un derecho sintético, sin otorgar propiedad real del activo.
Sin reglas claras y sin custodios y cámaras de compensación de peso, el mercado no escala.
Mi lectura
El crecimiento es real, pero la mayor parte del valor todavía es institucional y se usa poco en DeFi. La decisión de la SEC reduce la barrera regulatoria en EE. UU. y puede acelerar este uso. Quien entienda la diferencia entre "valor distribuido" y "valor representado" analizará este mercado con mucha más claridad que la mayoría.
¿Te gustó el análisis?
Sigo los movimientos de cripto, tokenización y regulación todos los días, con datos verificados y sin vueltas.
Sigue mi perfil aquí en Binance Square para no perderte los próximos análisis.
Comenta: ¿crees que las acciones tokenizadas van a superar el volumen de los Treasuries tokenizados? Leo y respondo.
Compártelo con quien todavía confunde "tokenizado" con "transferible".