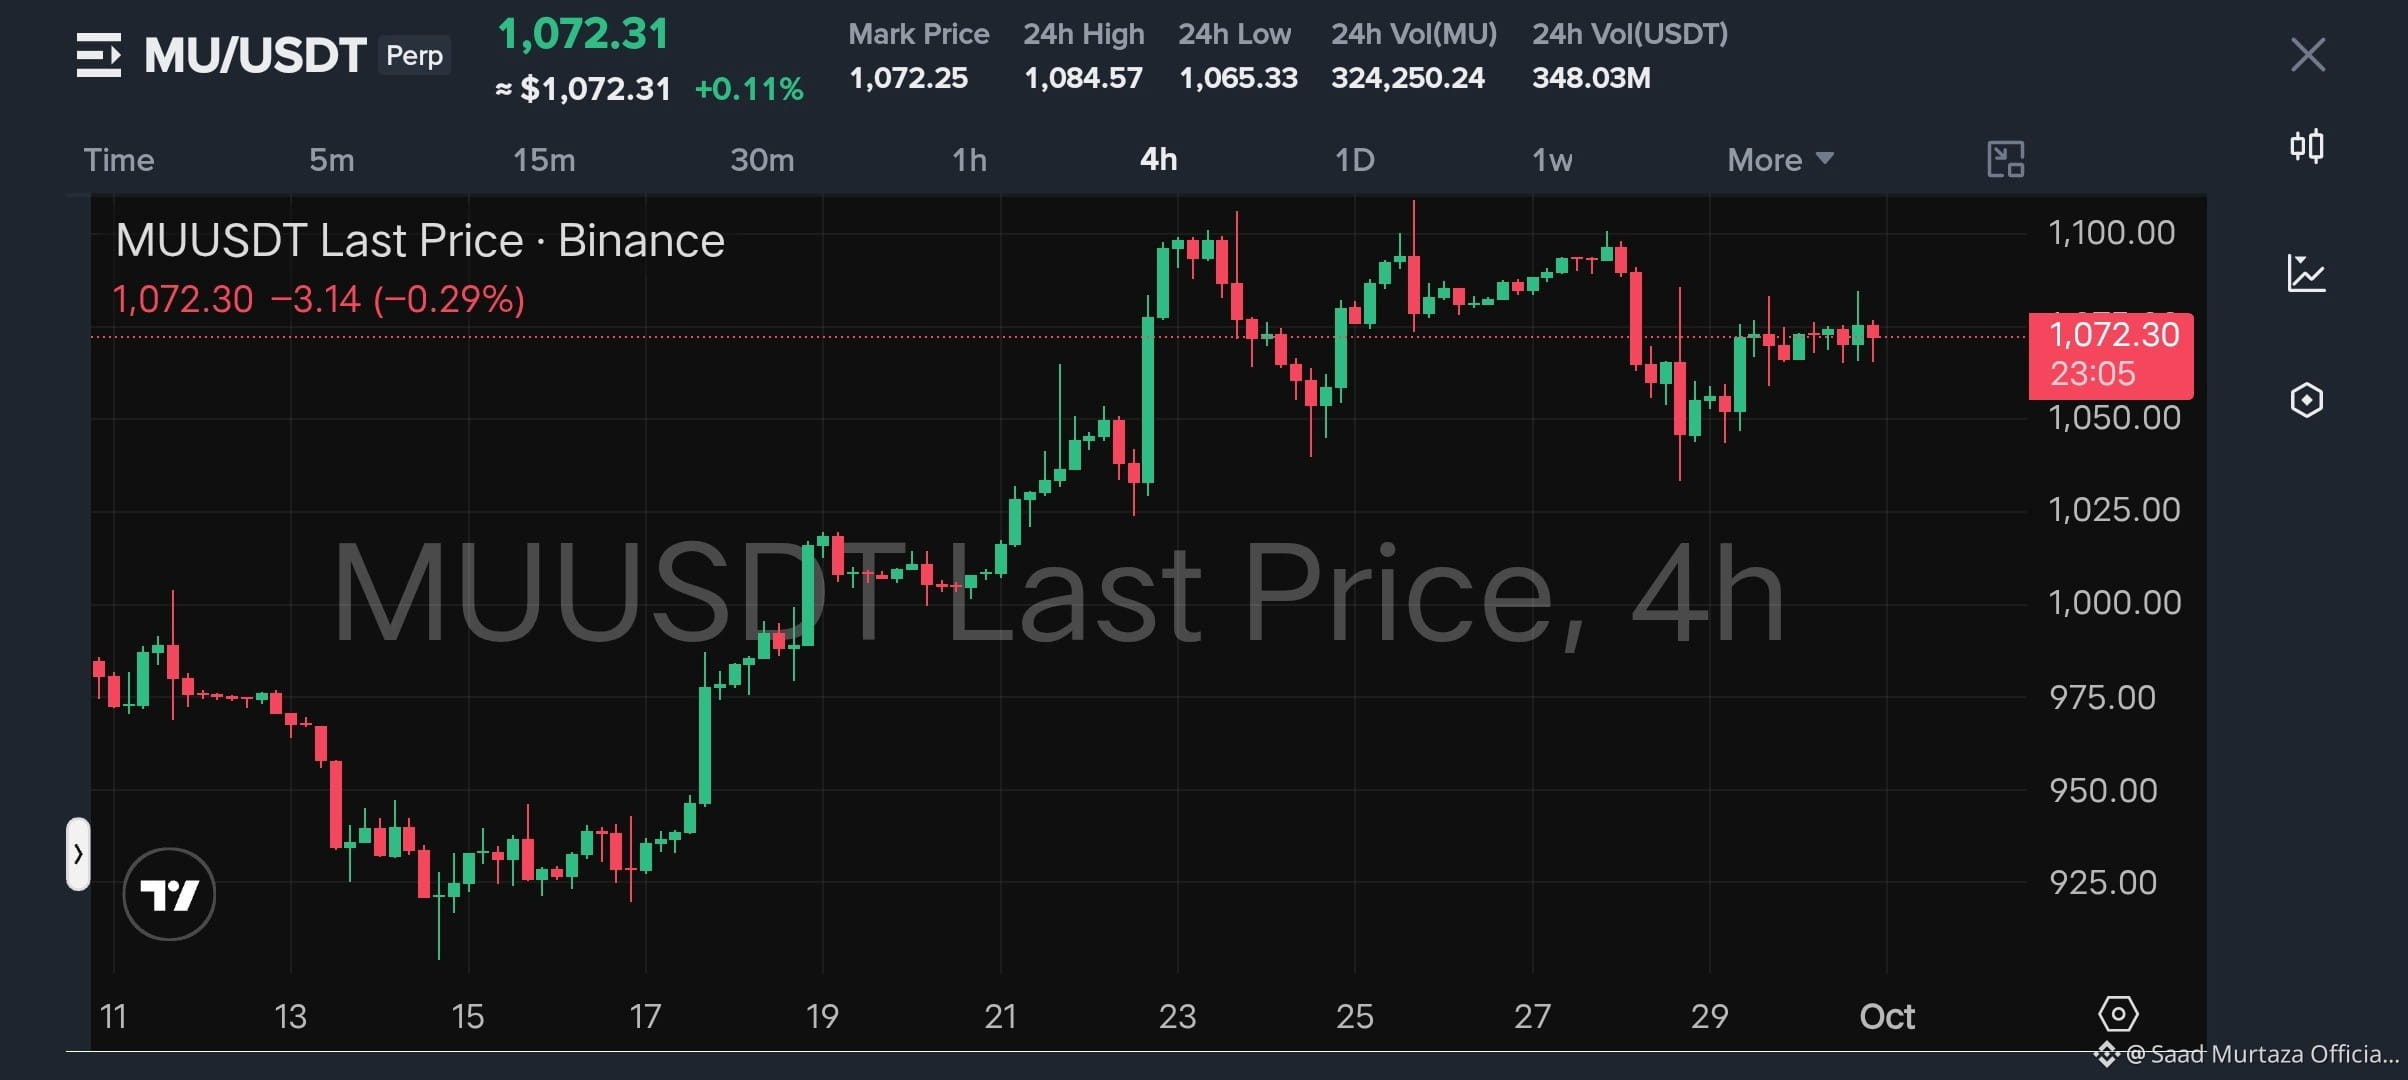
$MU está entrando en resultados de Q4 con expectativas ya extremadamente altas. Micron indicó para aproximadamente $50B de ingresos y un 86% de margen bruto no-GAAP, mientras que el consenso está en torno a $51B de ingresos y ~$31,5 de EPS.
Soy alcista, pero cauto. La escasez de memoria impulsada por IA sigue siendo el catalizador clave, y los analistas ven una tensión entre oferta y demanda extendiéndose hasta 2027. La demanda de HBM y precios más altos de DRAM/NAND podrían mantener los márgenes elevados.
Para mi operación en MU, evitaría perseguir el movimiento previo a resultados. Prefiero mantener el riesgo controlado y reaccionar al gap de resultados + la guía. Un “beat” con una guía de margen más fuerte de lo esperado favorecería la continuación; un trimestre sólido con una guía futura más débil podría provocar un brusco movimiento de venta por la noticia.
Mi pregunta más grande: ¿se puede sostener realmente un margen bruto del 86%+? Si los precios se mantienen ajustados y HBM sigue absorbiendo capacidad, el superciclo de la memoria podría tener un recorrido considerablemente mayor que en ciclos anteriores.
Sesgo: Alcista por encima del soporte clave, pero dejaré que la acción del precio posterior a resultados confirme la operación.
$MOVR
$SOON
#EarningsSeason #MU #Micron #Stocks #AI