

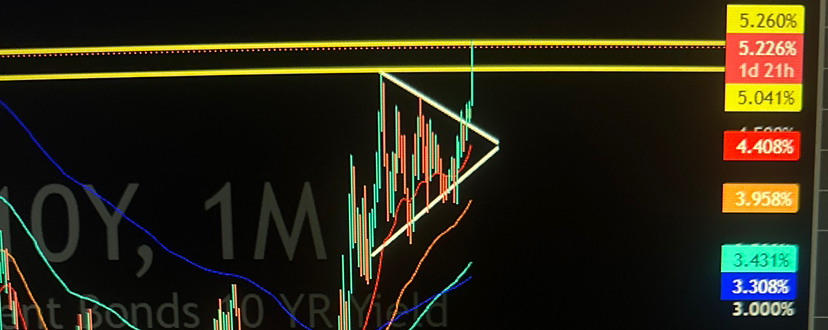

Novedad el 30/9: el mercado pasó a atribuir cerca de un 65% de probabilidad de mantenimiento de las tasas de interés en octubre, frente al 55% antes del PCE. El Treasury a 2 años retrocedió hasta 4,868%, pero el de 10 años subió a 5,272% y el de 30 años a 5,6298%. Es decir: cayó la expectativa de un ajuste inmediato, mientras que el costo del capital a largo plazo empeoró.
Una Reuters asocia esta presión prolongada con el deterioro fiscal, el mayor aumento de deuda y la inflación energética vinculada al conflicto con Irán; el Brent avanzaba hacia 103,71 USD.
Inferencia para la Zion Smart DCA: el PCE mejor no debería haberse convertido en una liberación amplia de liquidez. Por lo tanto, sigue siendo coherente mantener la DCA programada y preservar el efectivo de oportunidad, sin convertir pequeñas caídas del BTC en un gatillo automático de compra adicional.
Riesgos y contrapesos: las tasas largas podrían estar parcialmente distorsionadas por el cierre trimestral; una caída persistente del petróleo o un informe de nóminas débil podría revertir el movimiento. Sin embargo, si el Tesoro a 10 años permanece cerca de 5,3% incluso con una menor probabilidad de alza de la Fed, el obstáculo para los activos de riesgo pasa a ser estructural — deuda, oferta de bonos y prima por plazo — y no solo política monetaria.
Seguimiento: cierre de los Treasuries, nóminas de 2/10, petróleo y confirmación eventual de esta divergencia entre tasas cortas y largas.
“El mercado redujo la probabilidad de una subida de la Fed — entonces, ¿por qué el Tesoro a 30 años siguió subiendo? El verdadero endurecimiento podría estar más allá del banco central.”