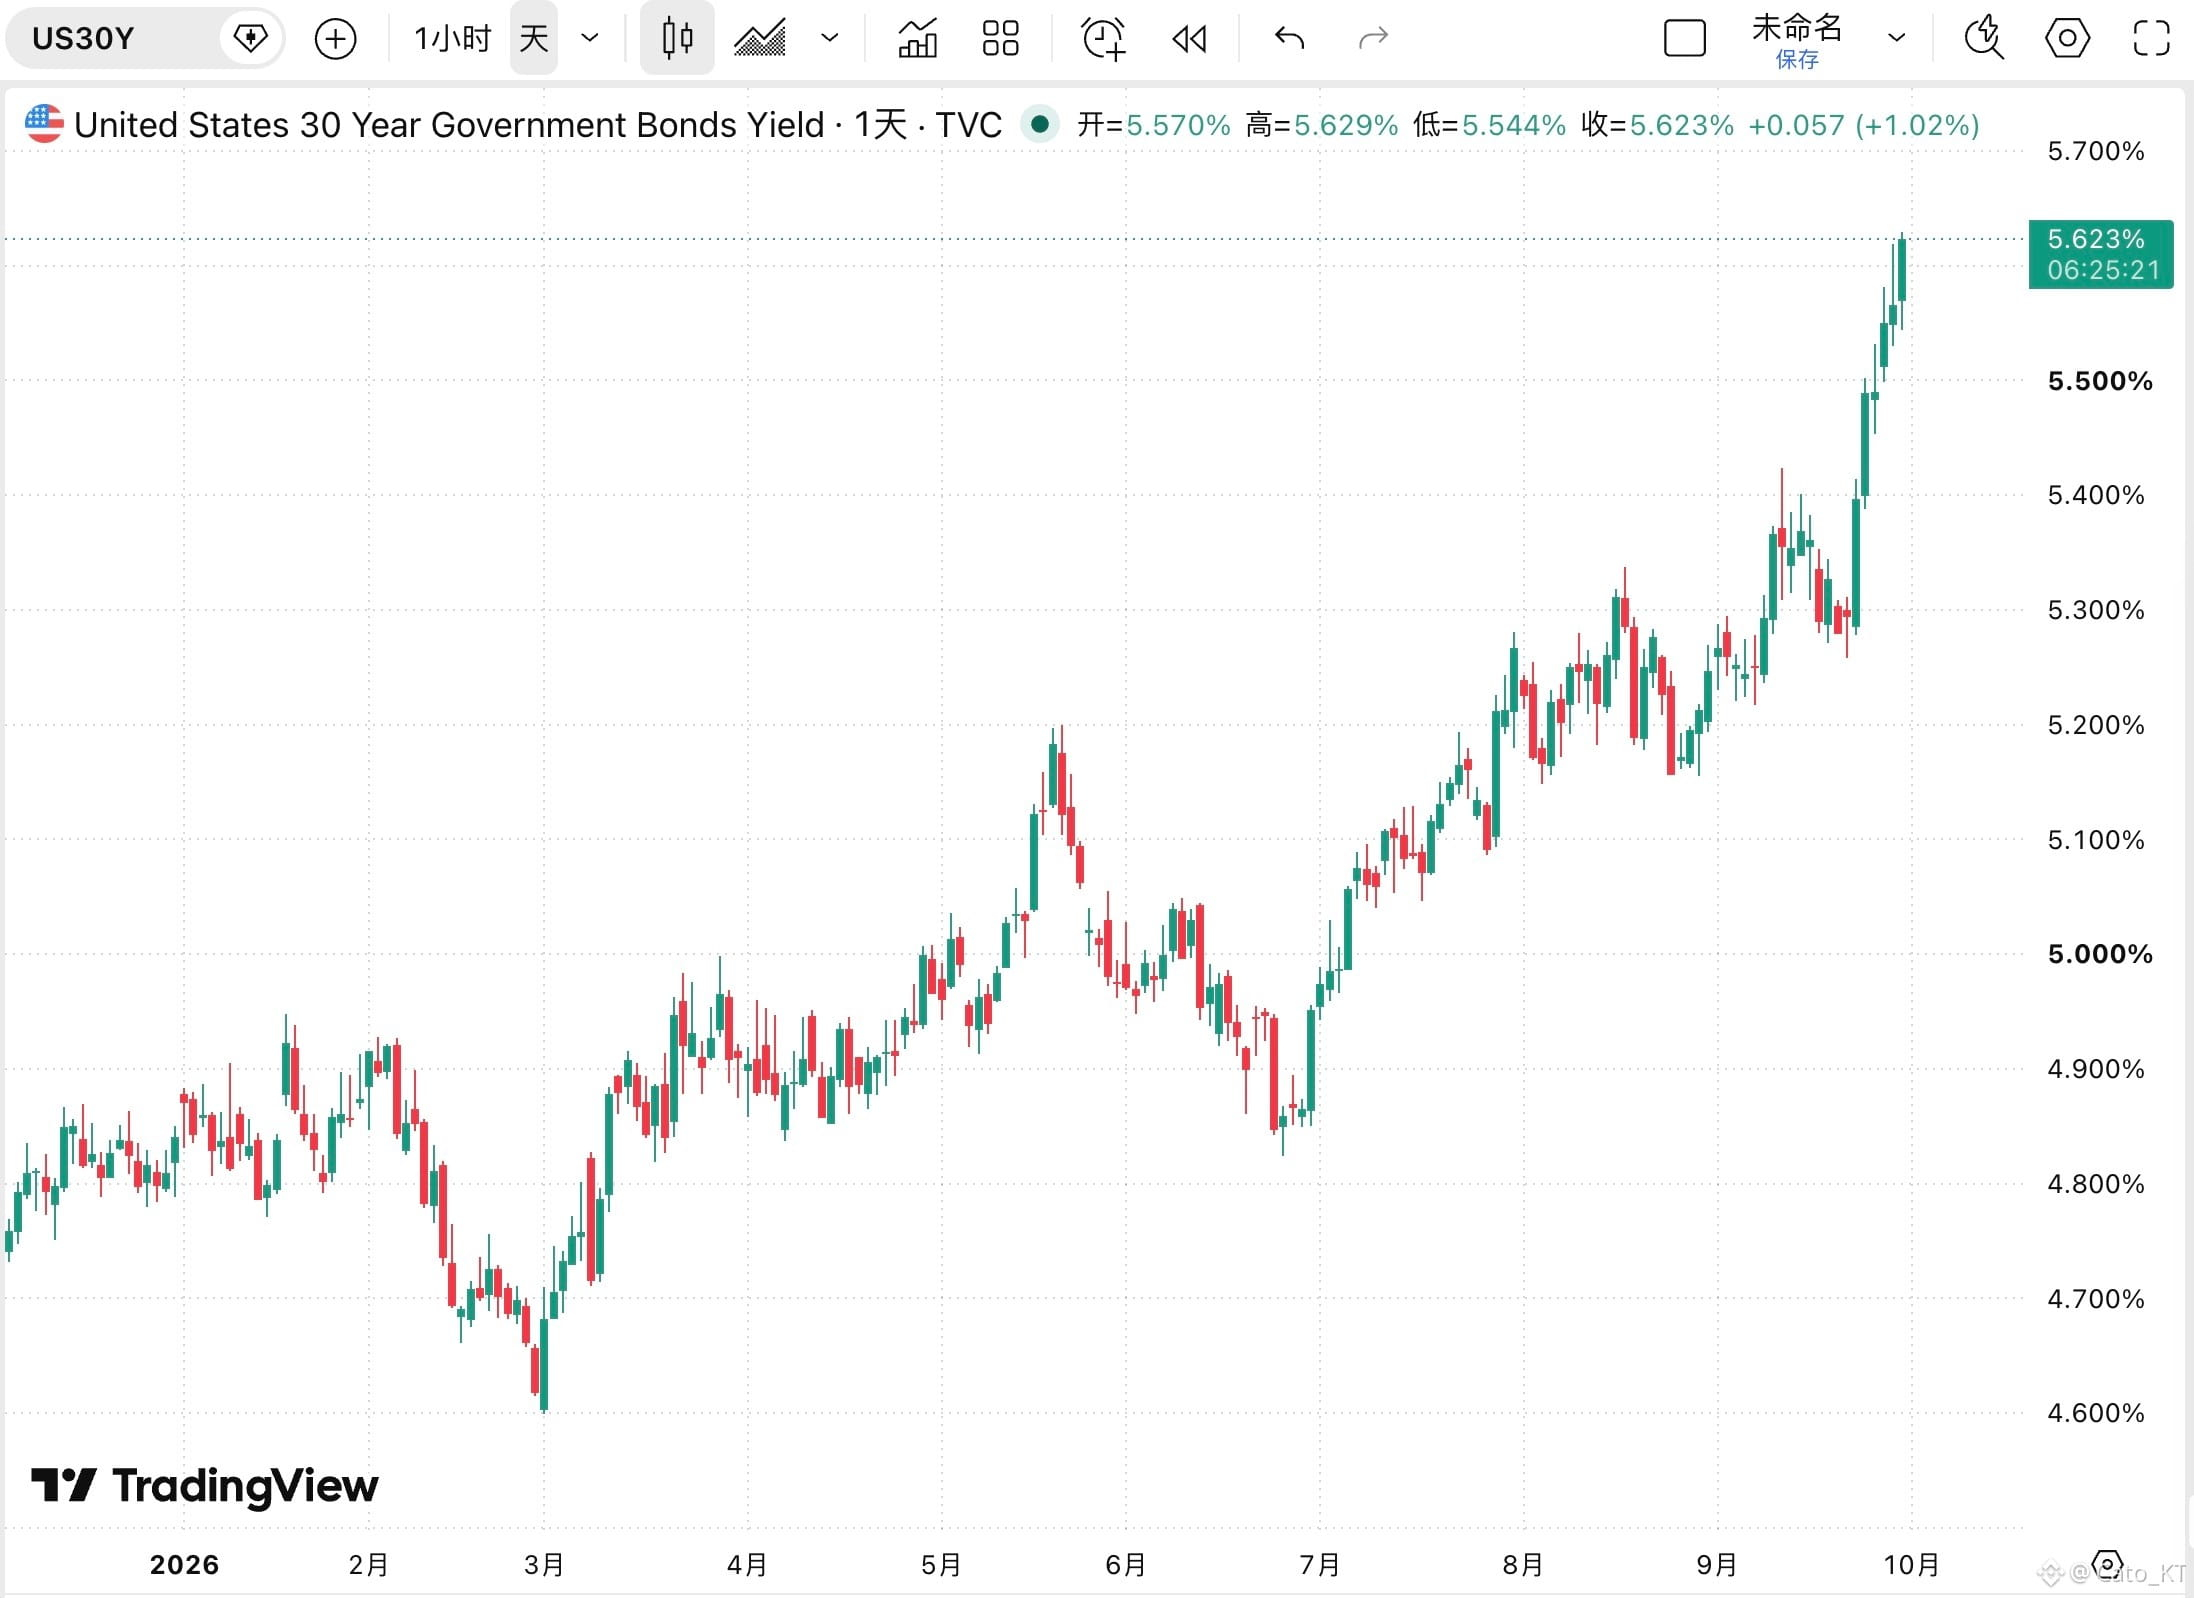
Los datos se pueden ajustar sin problema; lo que está en cuestión es que el mercado confíe en esa información. Sin embargo, por lo que se ve, el mercado no ha mostrado demasiada actitud positiva respecto a la corrección del PCE de esta noche.
Dos horas después de que se publicara el PCE de agosto, el rendimiento de los Treasuries a 30 años superó el máximo de la jornada. ¿Qué indica eso?
Indica que el mercado no interpreta la rebaja de esta vez del PCE como la eliminación del riesgo de inflación a largo plazo. Además, el problema en el tramo de bonos largos ya se ha vuelto más complejo y no se limita únicamente al tema de la inflación: la prima por vencimiento, la oferta fiscal, los tipos reales y la incertidumbre sobre la política a largo plazo; todos son factores importantes que siguen empujando a la venta de los bonos largos.
Y si los rendimientos de los bonos largos siguen al alza, en la práctica se contrarresta directamente el efecto positivo de la corrección del PCE sobre los activos de riesgo, dejando a estos últimos bajo aún más presión. Por eso, después de la publicación del dato de PCE, creo que aún hay que observar primero hasta qué punto el mercado confía en la información para luego hablar de los movimientos posteriores.
Por supuesto, en cuanto al riesgo del mercado de bonos, aquí conviene hacer un cierre de comentario: el riesgo en el mercado de bonos todavía no se ha amplificado por completo. Lo siguiente es vigilar la evolución del oro. Si los rendimientos del tramo de bonos largos siguen subiendo y el oro también sube de manera simultánea, significará que se está cuestionando el sistema crediticio del propio mercado de bonos. ¡Esa es una de las principales fuentes de riesgo para el mercado de bonos!#美国8月核心PCE降至3%