

Mi tesis
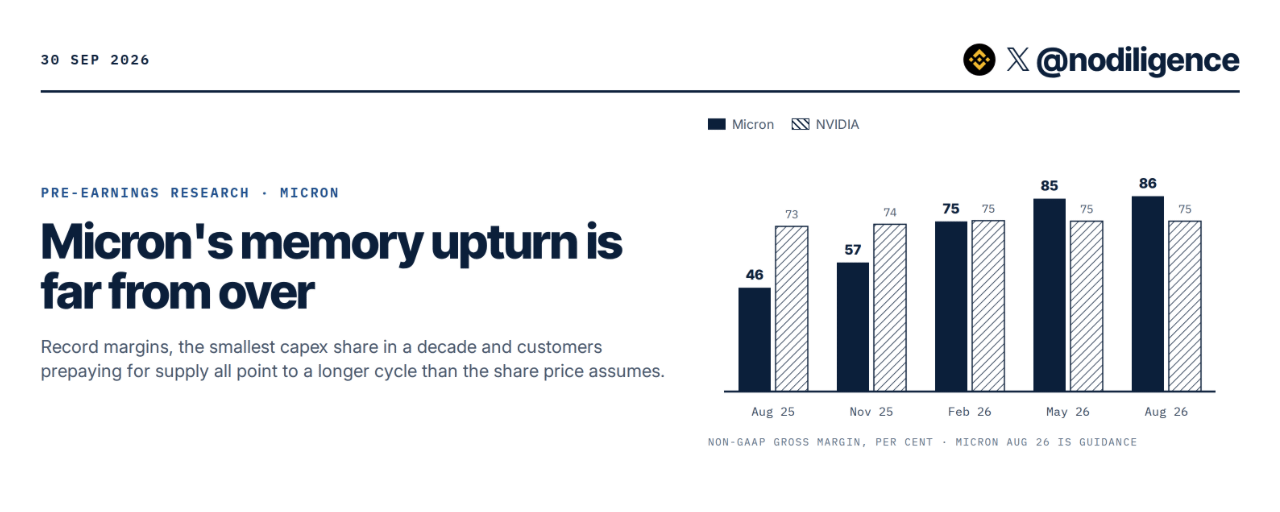
Micron está quedándose con una mayor parte de cada dólar de ventas que NVIDIA en este momento, mientras que está destinando una proporción menor de los ingresos a nueva capacidad que en cualquier momento de la última década. Estoy optimista sobre Micron de cara a esta noche. La acción todavía cotiza por debajo de 7 veces las ganancias esperadas para el próximo año, lo que se siente muchísimo más barato si este ciclo de la memoria todavía tiene un buen trecho por delante.
La memoria se ha convertido en la parte más escasa del despliegue de la IA. La oferta tampoco se está poniendo al día con la rapidez suficiente. Micron está destinando una proporción menor de sus ingresos a nuevas fábricas de obleas de las que lo ha hecho en cualquier momento de la última década, mientras que los clientes ya han entregado aproximadamente 18.000 millones de dólares en efectivo para asegurar cinco años de suministro. No le das a un proveedor tanto dinero gratuito durante tanto tiempo si esperas que los precios caigan.
HBM también todavía genera menos por oblea que la DRAM ordinaria, así que probablemente esos precios aún tienen que moverse más arriba. Luego las recompras empiezan en diciembre.
Incluso si eventualmente este ciclo se revierte, mi número para un mal año sigue estando cerca de 6 veces lo que Micron ganó en el año fiscal 2025. Por eso no creo que el múltiplo actual esté valorando el negocio de forma adecuada.
Lee mi tesis a continuación.
El dinero en IA se ha movido hacia la memoria
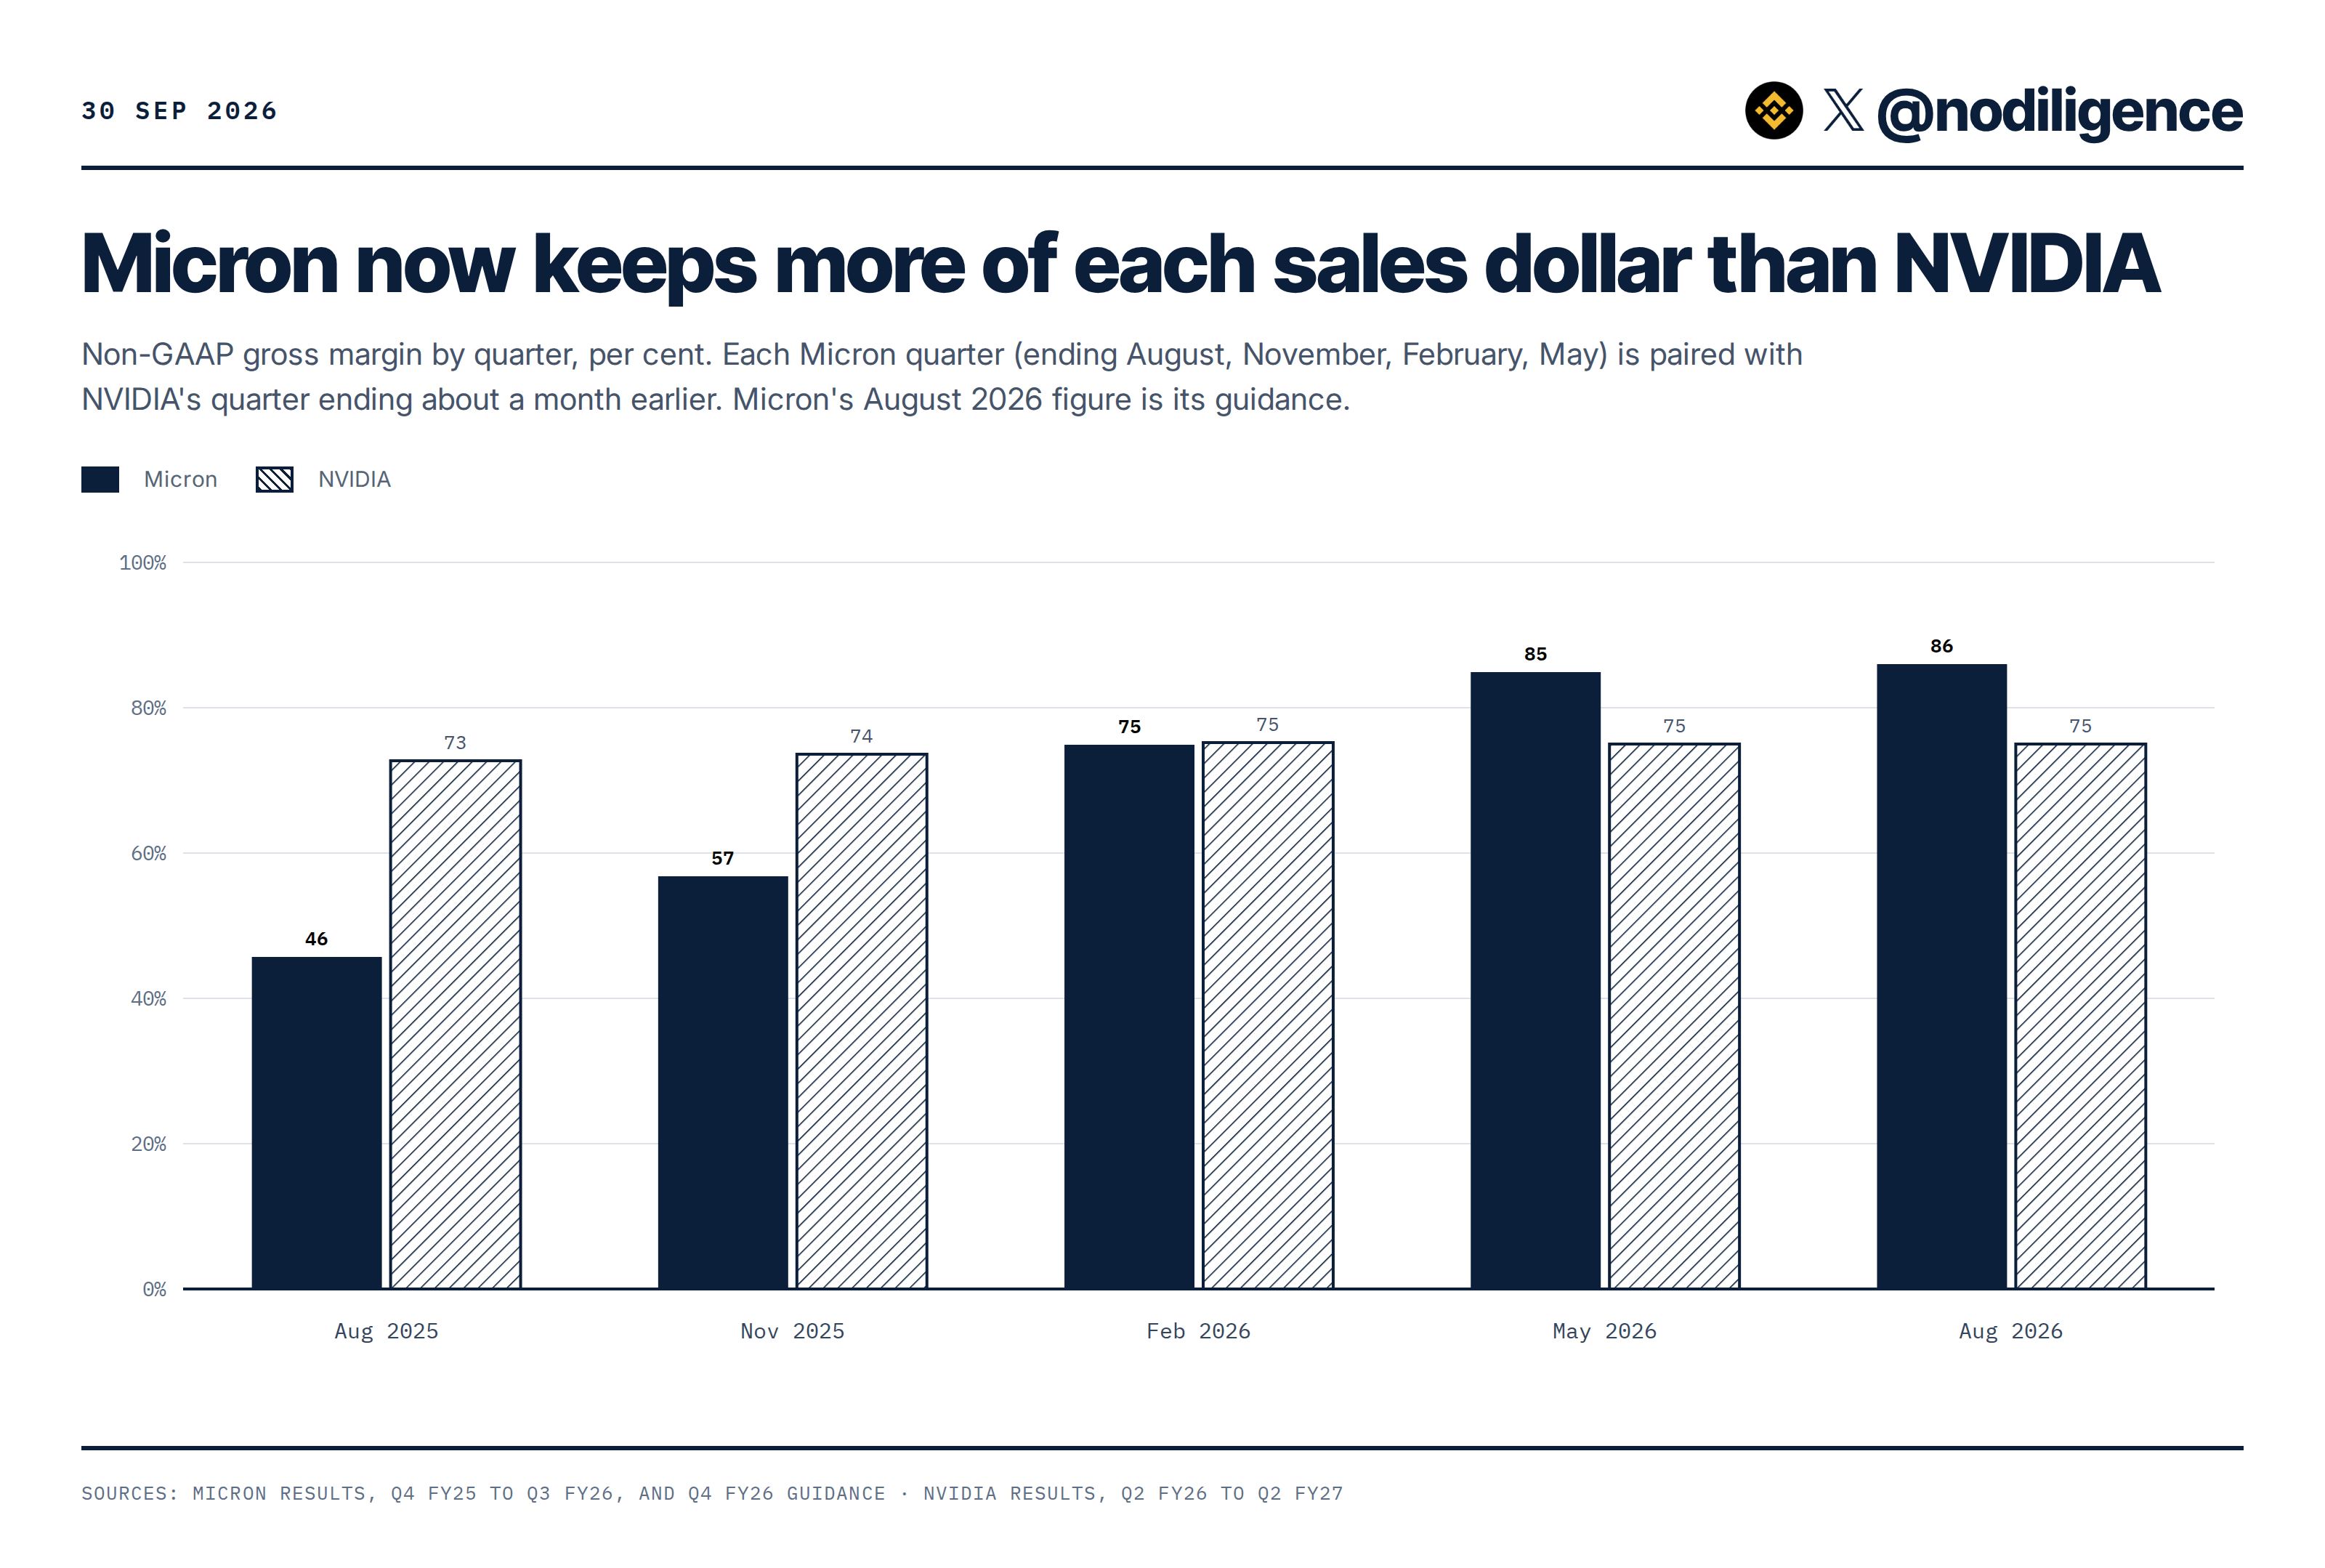
En la mayor parte de esta construcción, las GPU eran el cuello de botella evidente, y el margen bruto de NVIDIA de mediados de la década de los 70 lo hacía fácil de ver. Ahora Micron retiene más de cada dólar de ventas que NVIDIA. Su margen bruto no-GAAP fue del 84,9% en el trimestre hasta mayo y ha guiado sobre un 86% para la sesión de hoy, mientras que NVIDIA hizo un 75,0% en el trimestre hasta julio y ha guiado sobre un 74% para el siguiente.
WSTS espera ventas de memoria de más de 800.000 millones de dólares en un mercado de chips de 1,51 billones este año. Eso es más de la mitad de todo el mercado de semiconductores. En mi autocálculo, la memoria fue aproximadamente el 29% de los 792.000 millones de dólares en ventas de chips de 2025. El fondo de beneficios se ha desplazado bastante hacia la memoria a medida que la oferta se ajustó.
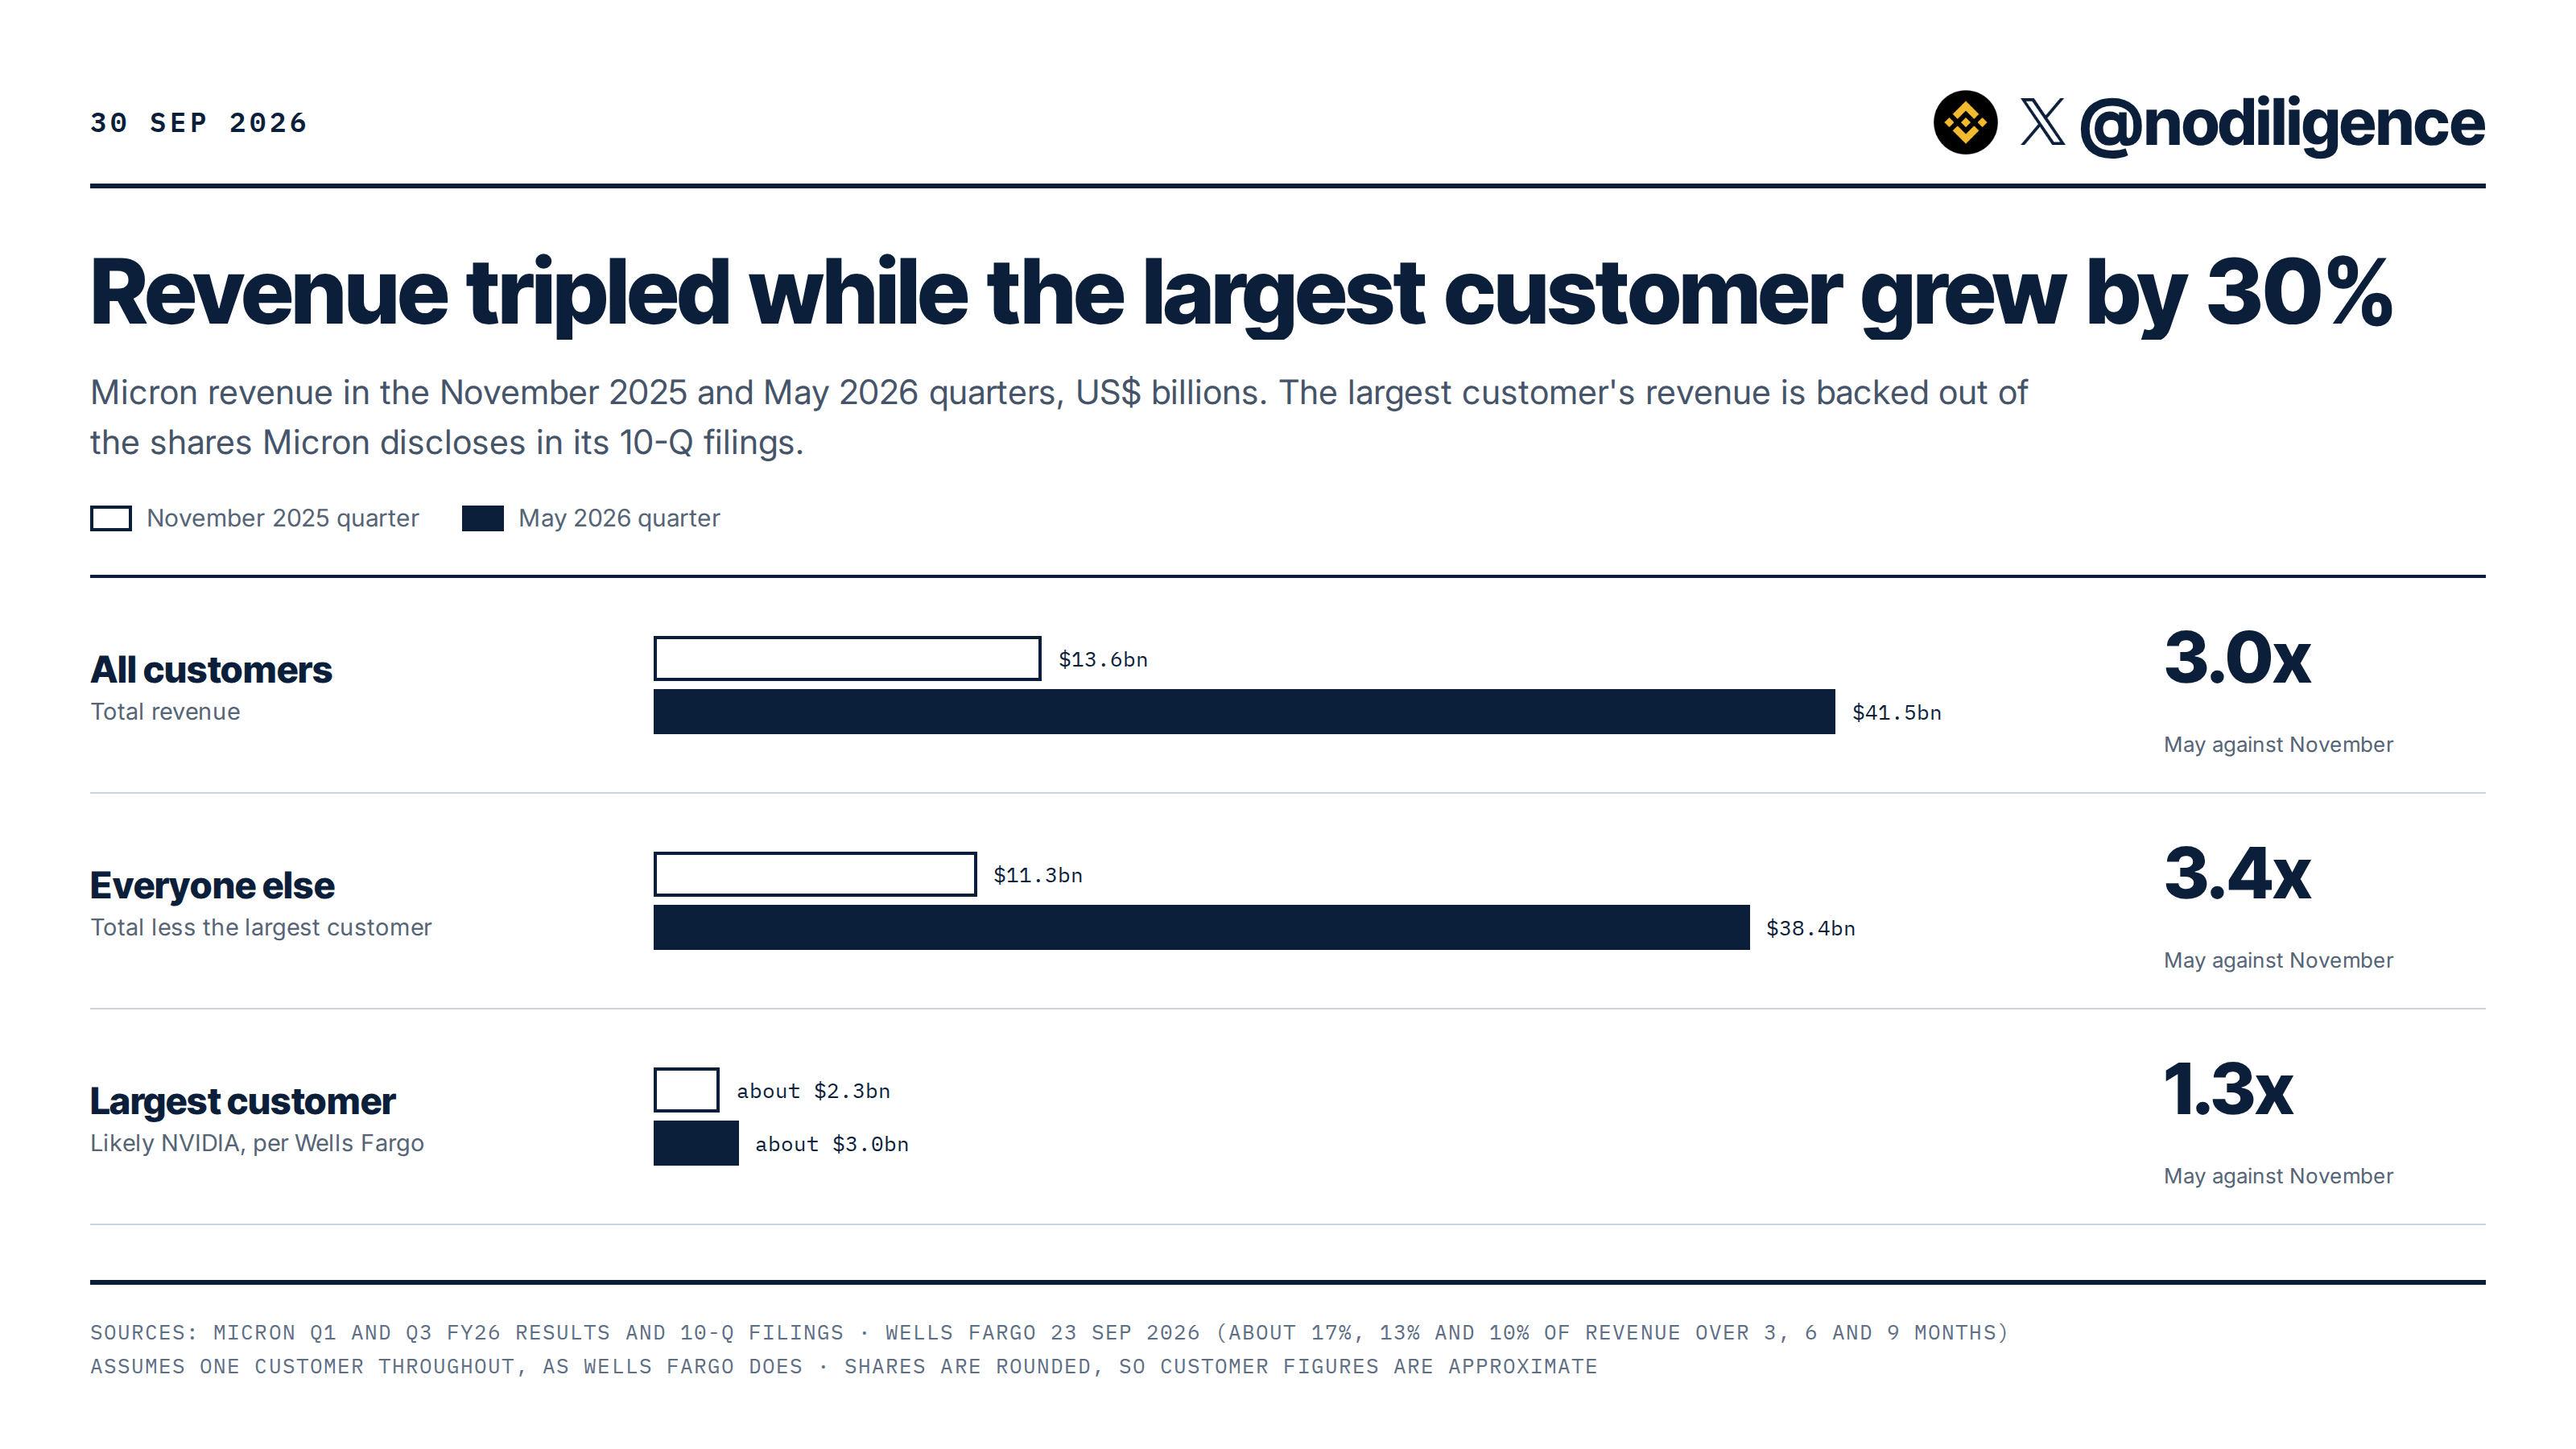
Usando las acciones que Micron divulga en sus presentaciones 10-Q, su mayor cliente, casi con total seguridad NVIDIA, representó aproximadamente el 17% de los ingresos en noviembre y cerca del 7% para mayo. El gasto de ese cliente creció alrededor de un 30%. El resto de los clientes de Micron creció 3,4 veces durante el mismo periodo, así que el dinero extra también proviene de clientes de cloud, PC y teléfono.
Micron está construyendo menos de lo que podría permitirse
Los ciclos de la memoria normalmente se rompen después de que la industria se enriquece y empieza a construir demasiado. Micron gastó 27% de sus ventas en capex en el pico de 2018, y luego aumentó el gasto a 9,1 mil millones de dólares en el año fiscal 2019 mientras los ingresos caían 23%. En los siguientes seis años, el capex nunca bajó de 32% de las ventas, y en el año de pérdidas de 2023 fue 45%.
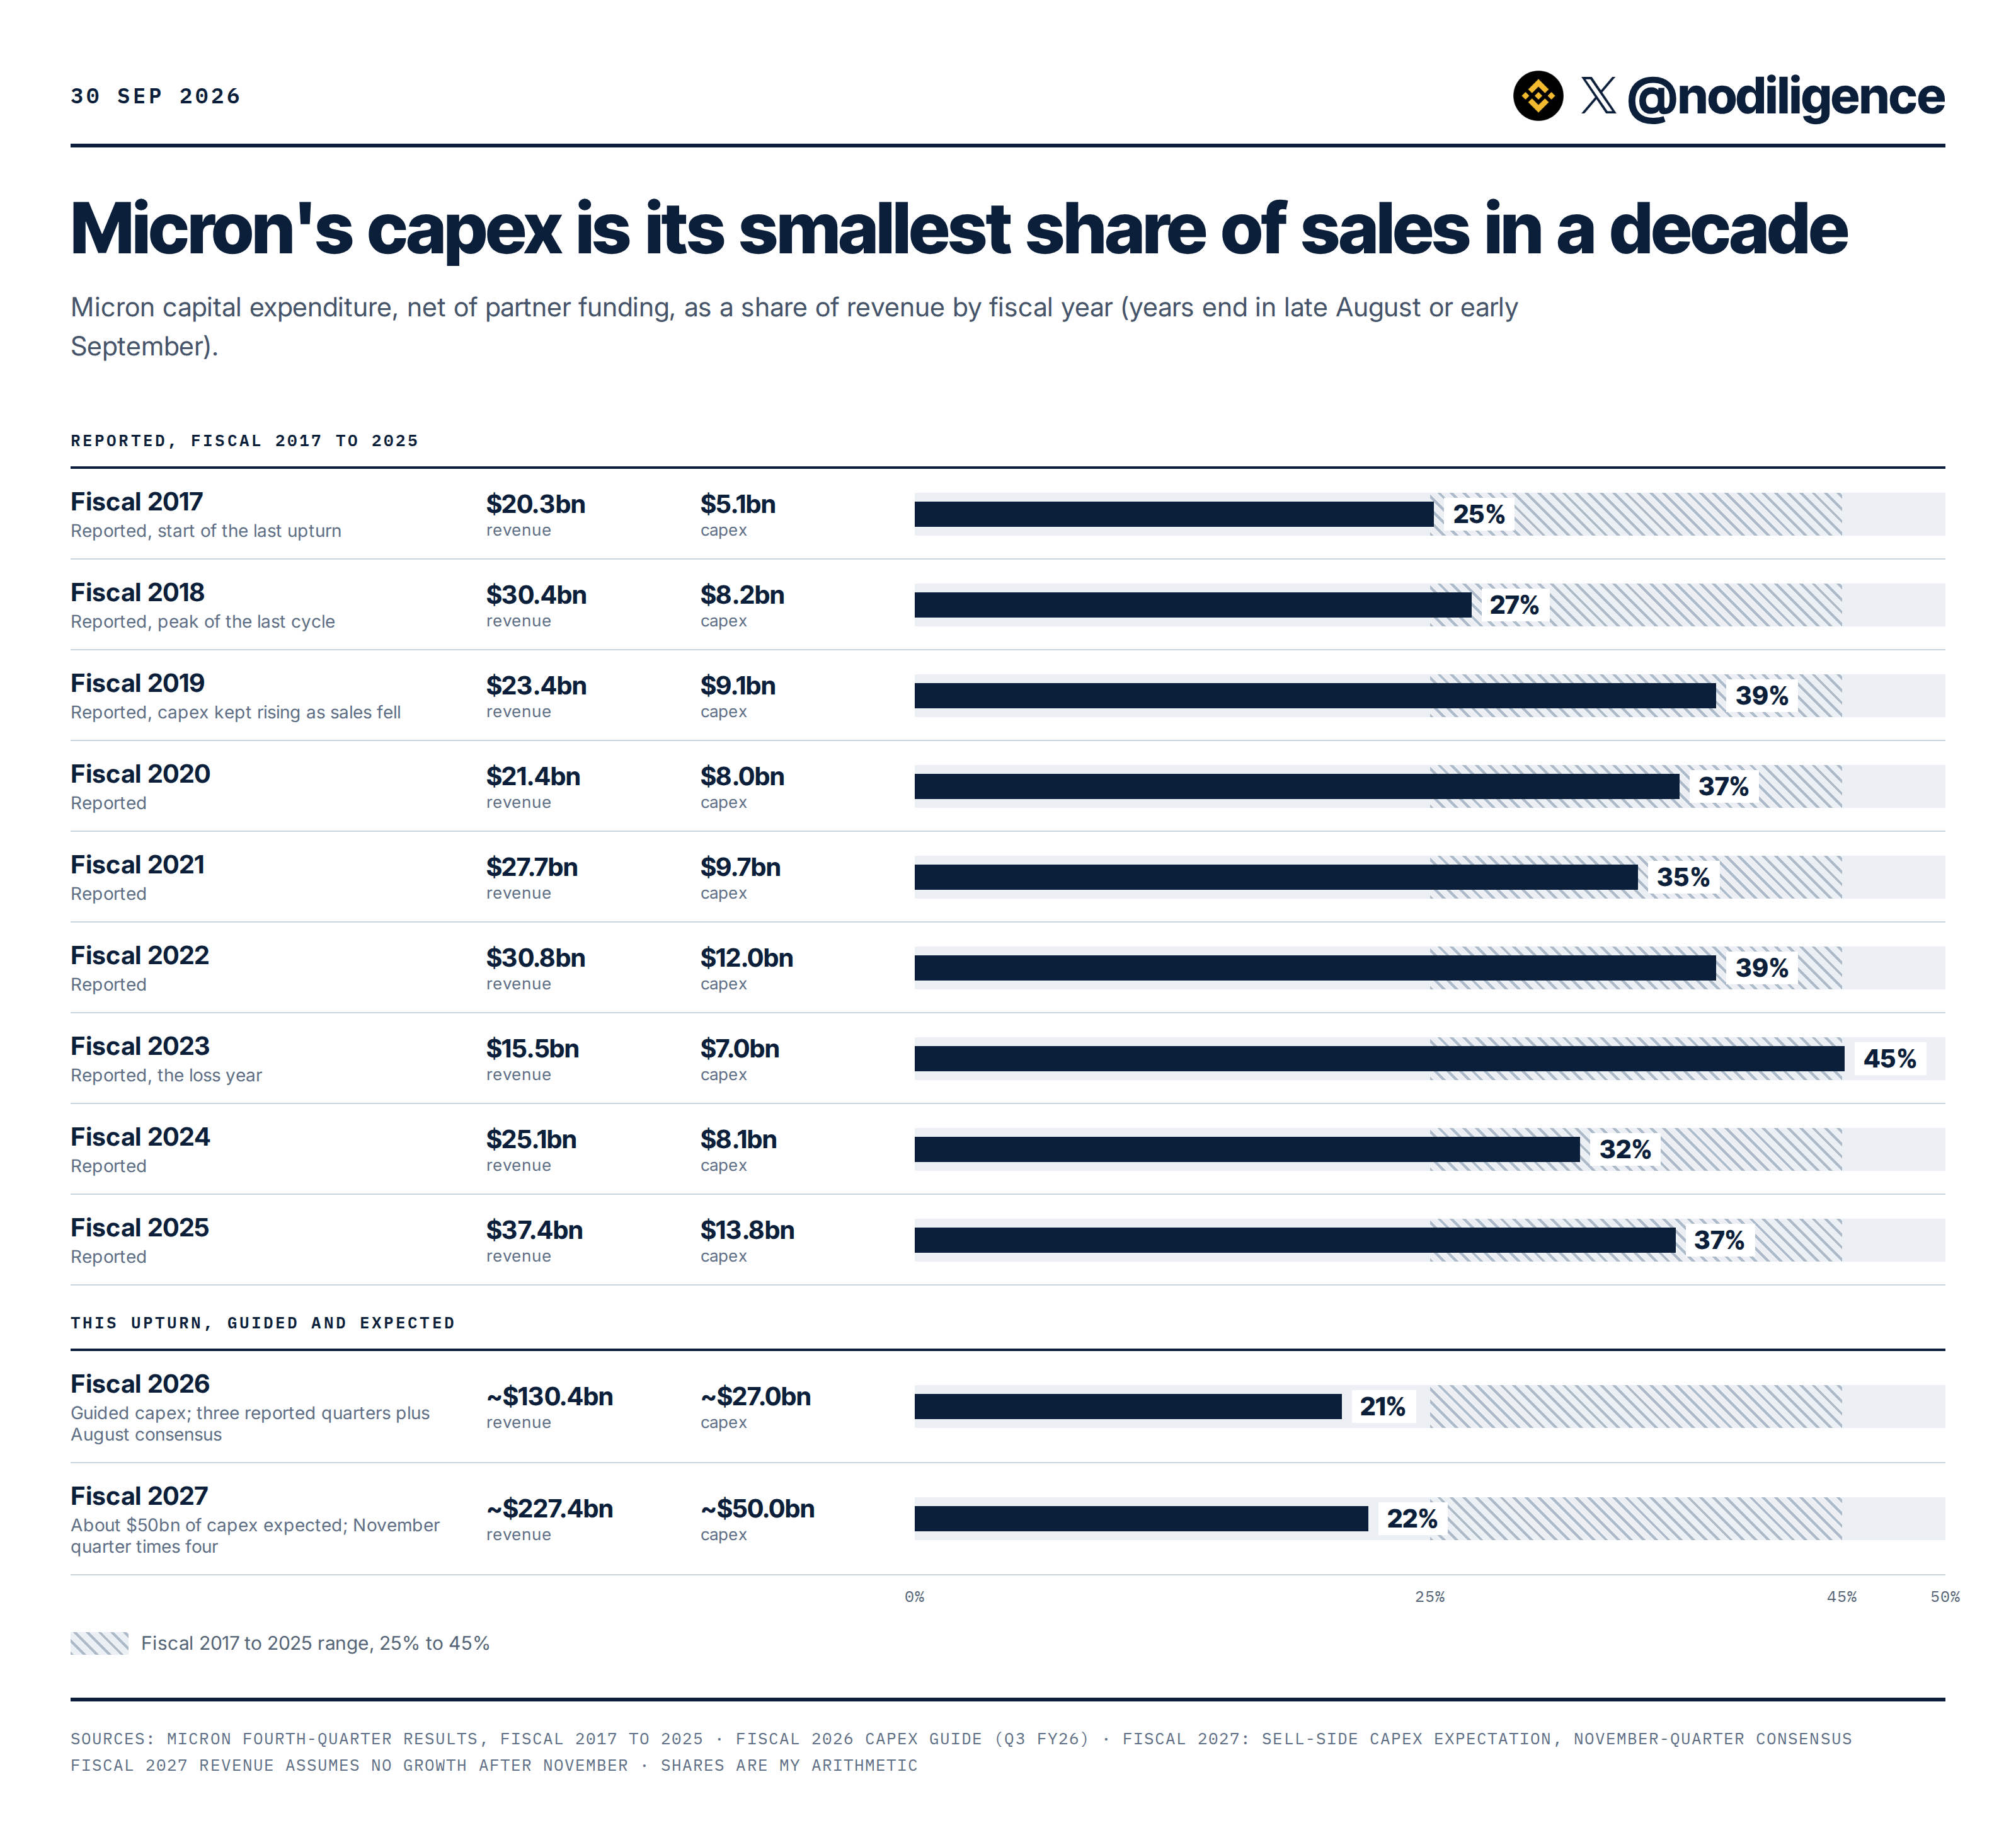
Micron guio cerca de 27.000 millones de dólares de capex para el año fiscal 2026, aproximadamente el 21% de unos 130.000 millones de dólares de ingresos. Incluso si el capex del año fiscal 2027 llega a los aproximadamente 50.000 millones que espera la calle y las ventas nunca superan el trimestre de noviembre, el capex sigue siendo solo cerca del 22% de los ingresos. Los dólares son enormes, pero como proporción de lo que Micron está ganando, esto sigue siendo lo menos que ha gastado en una década.
El espacio de sala limpia ya está limitando lo que las empresas de memoria pueden añadir.
Samsung ha dicho que el crecimiento de la oferta en 2026 y 2027 está limitado por el espacio de sala limpia,
la siguiente gran fab de SK hynix empieza a operar a mediados de 2027 y la de Samsung en 2028, y
HBM usa aproximadamente tres veces el área de oblea de DDR5 para la misma capacidad.
Así que incluso mucho gasto nuevo en obleas no se convierte automáticamente en una oferta ordinaria de DRAM.
Los clientes están pagando por adelantado para asegurar el suministro
En junio, Micron anunció 16 acuerdos plurianuales que cubren alrededor del 20% de su volumen de DRAM y un tercio de su NAND. Son contratos take-or-pay con volúmenes vinculantes. Los clientes están poniendo alrededor de 22.000 millones de dólares en depósitos y compromisos, aproximadamente 18.000 millones en efectivo, y ese efectivo no les genera nada. Con un 5%, renuncian a alrededor de 900 millones de dólares al año en intereses solo para saber que la memoria estará ahí. El CEO de Micron ha dicho que los clientes quieren alrededor de un 50% más de suministro de lo que Micron puede comprometerse.
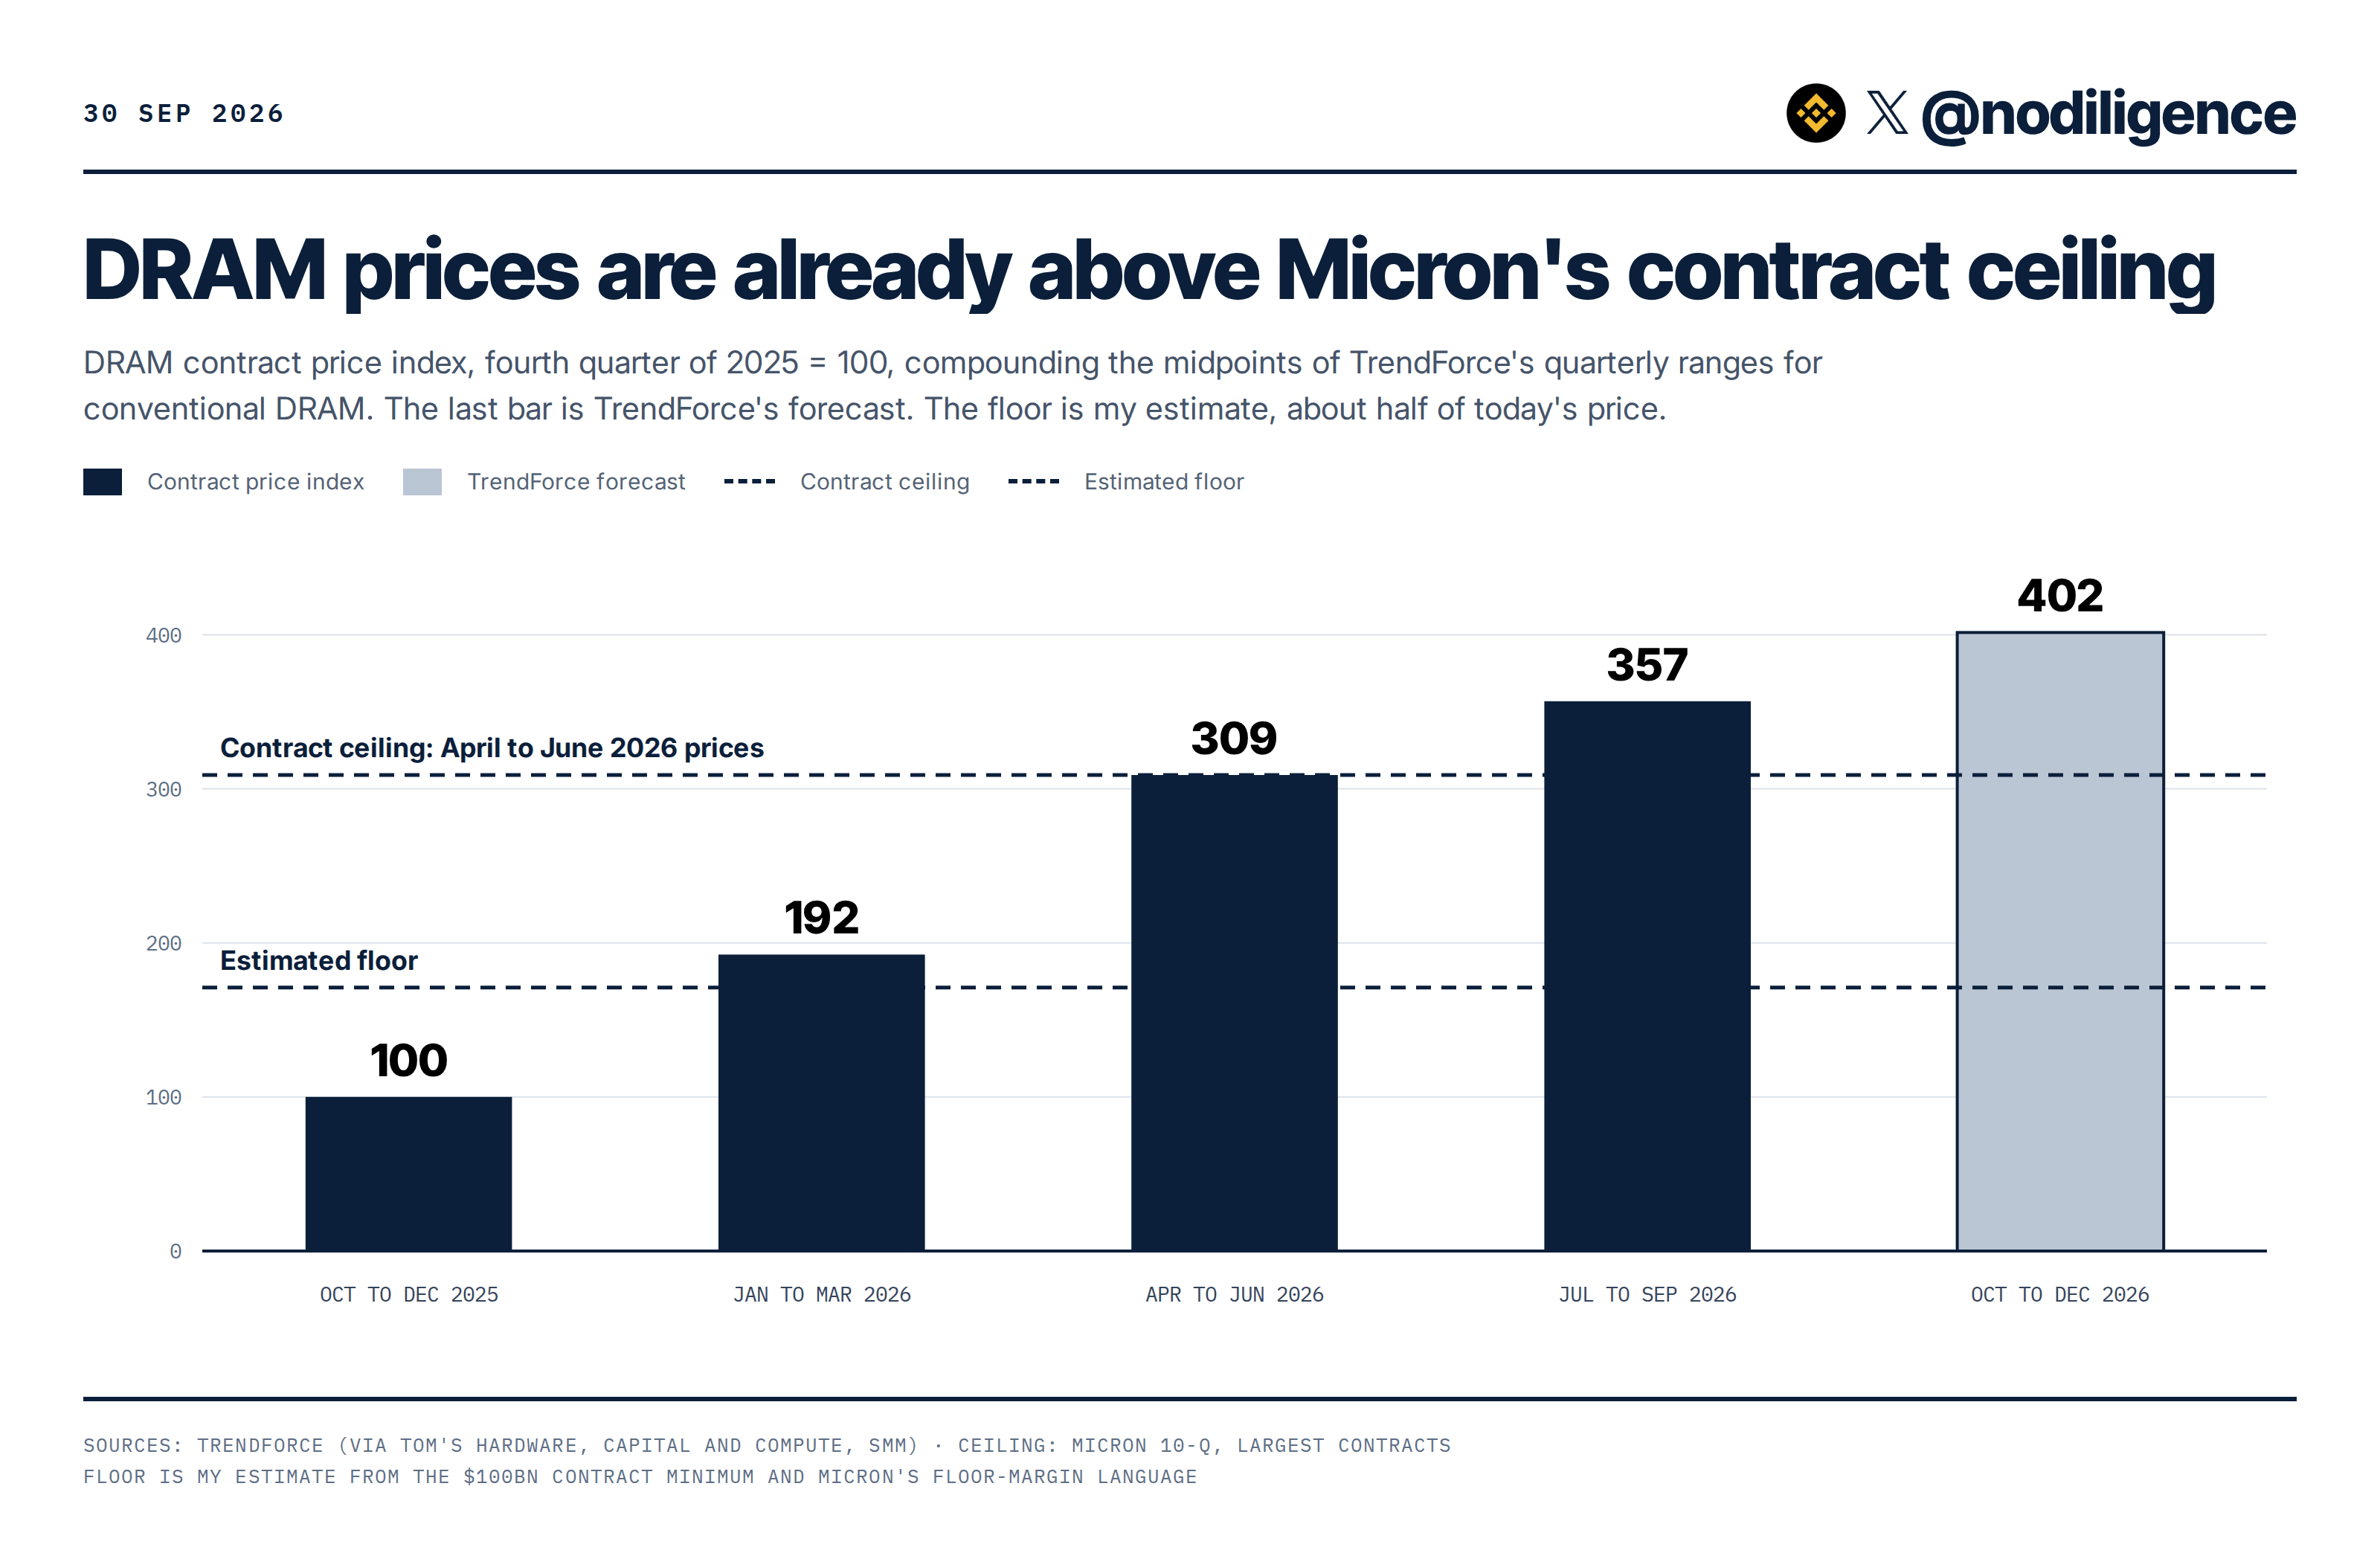
Los contratos más grandes fijan precios cerca de donde estaba el mercado de abril a junio. Esos clientes prepagaron contra un tope, y el mercado se movió por encima de ese nivel casi de inmediato. TrendForce tenía precios de contratos cerca de un 15% por encima de ese nivel en el trimestre de septiembre y va camino de estar alrededor de un 30% por encima para diciembre.
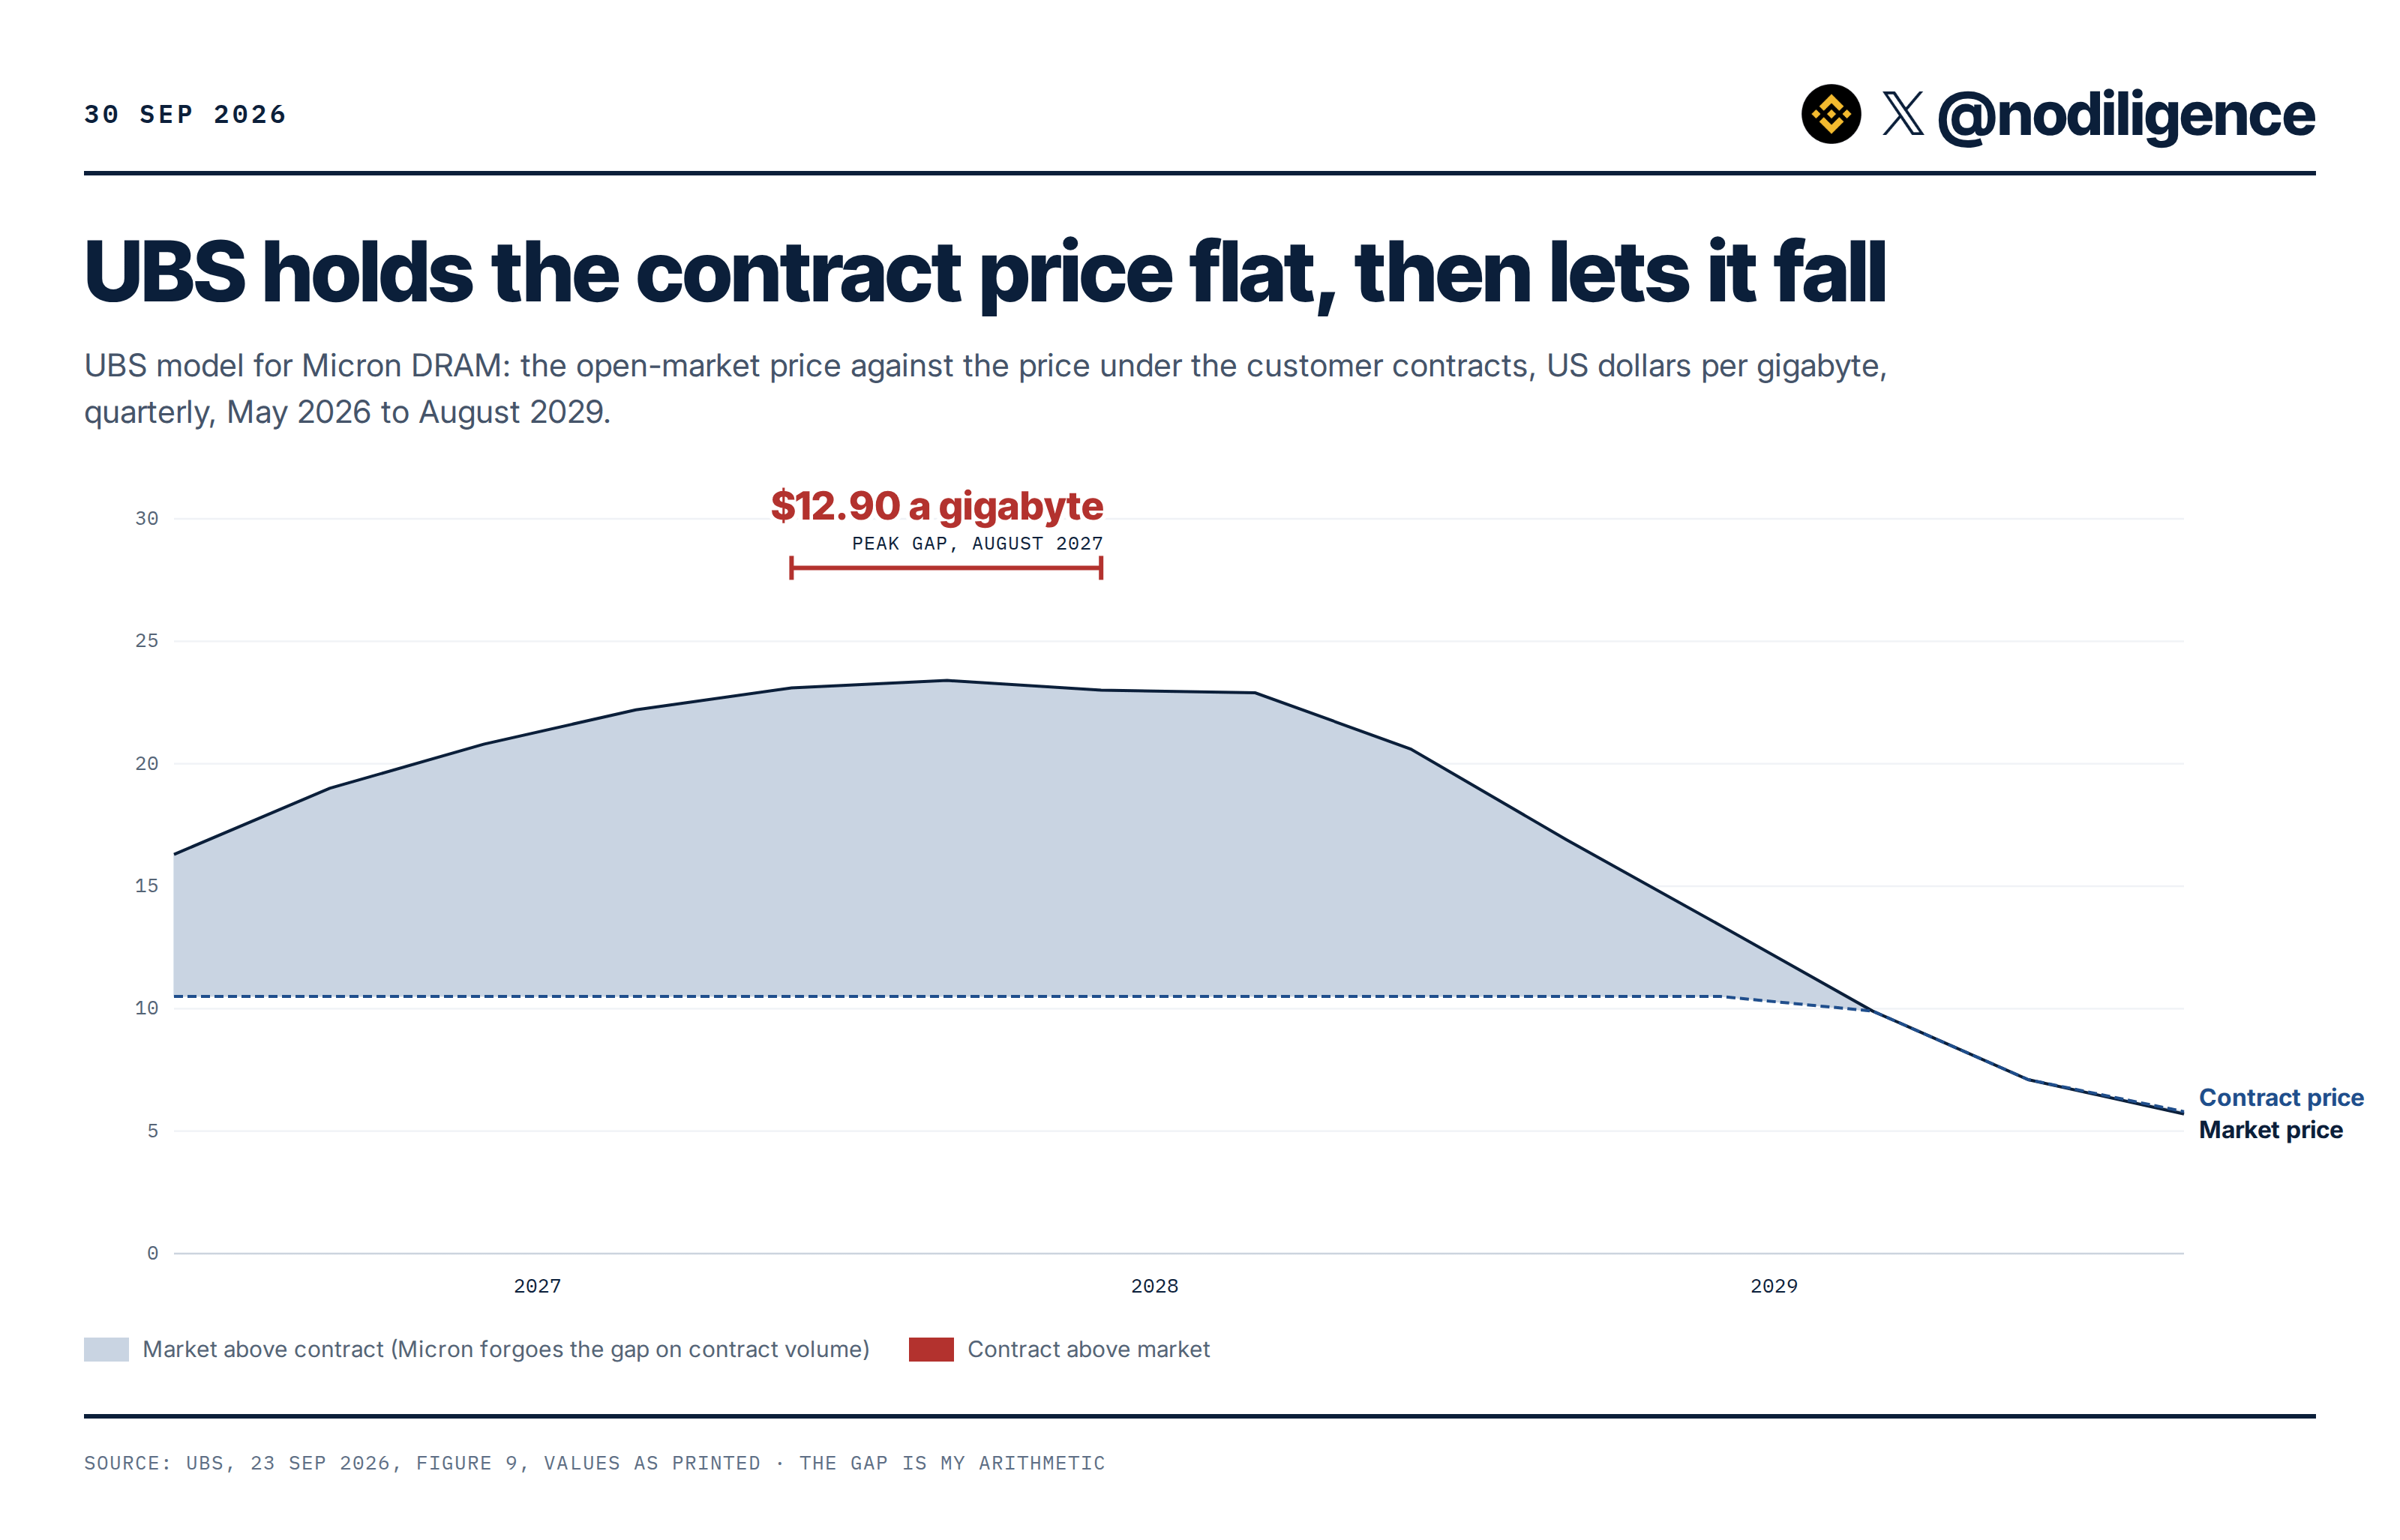
UBS extiende esa brecha mucho más. Tiene el precio del mercado abierto subiendo de 16,30 a 23,4 dólares por gigabyte y manteniéndose por encima de 20 hasta mediados de 2028, mientras que el precio del contrato está en 10,50. Con ese modelo, la escasez no se resuelve realmente hasta dentro de casi otros dos años.
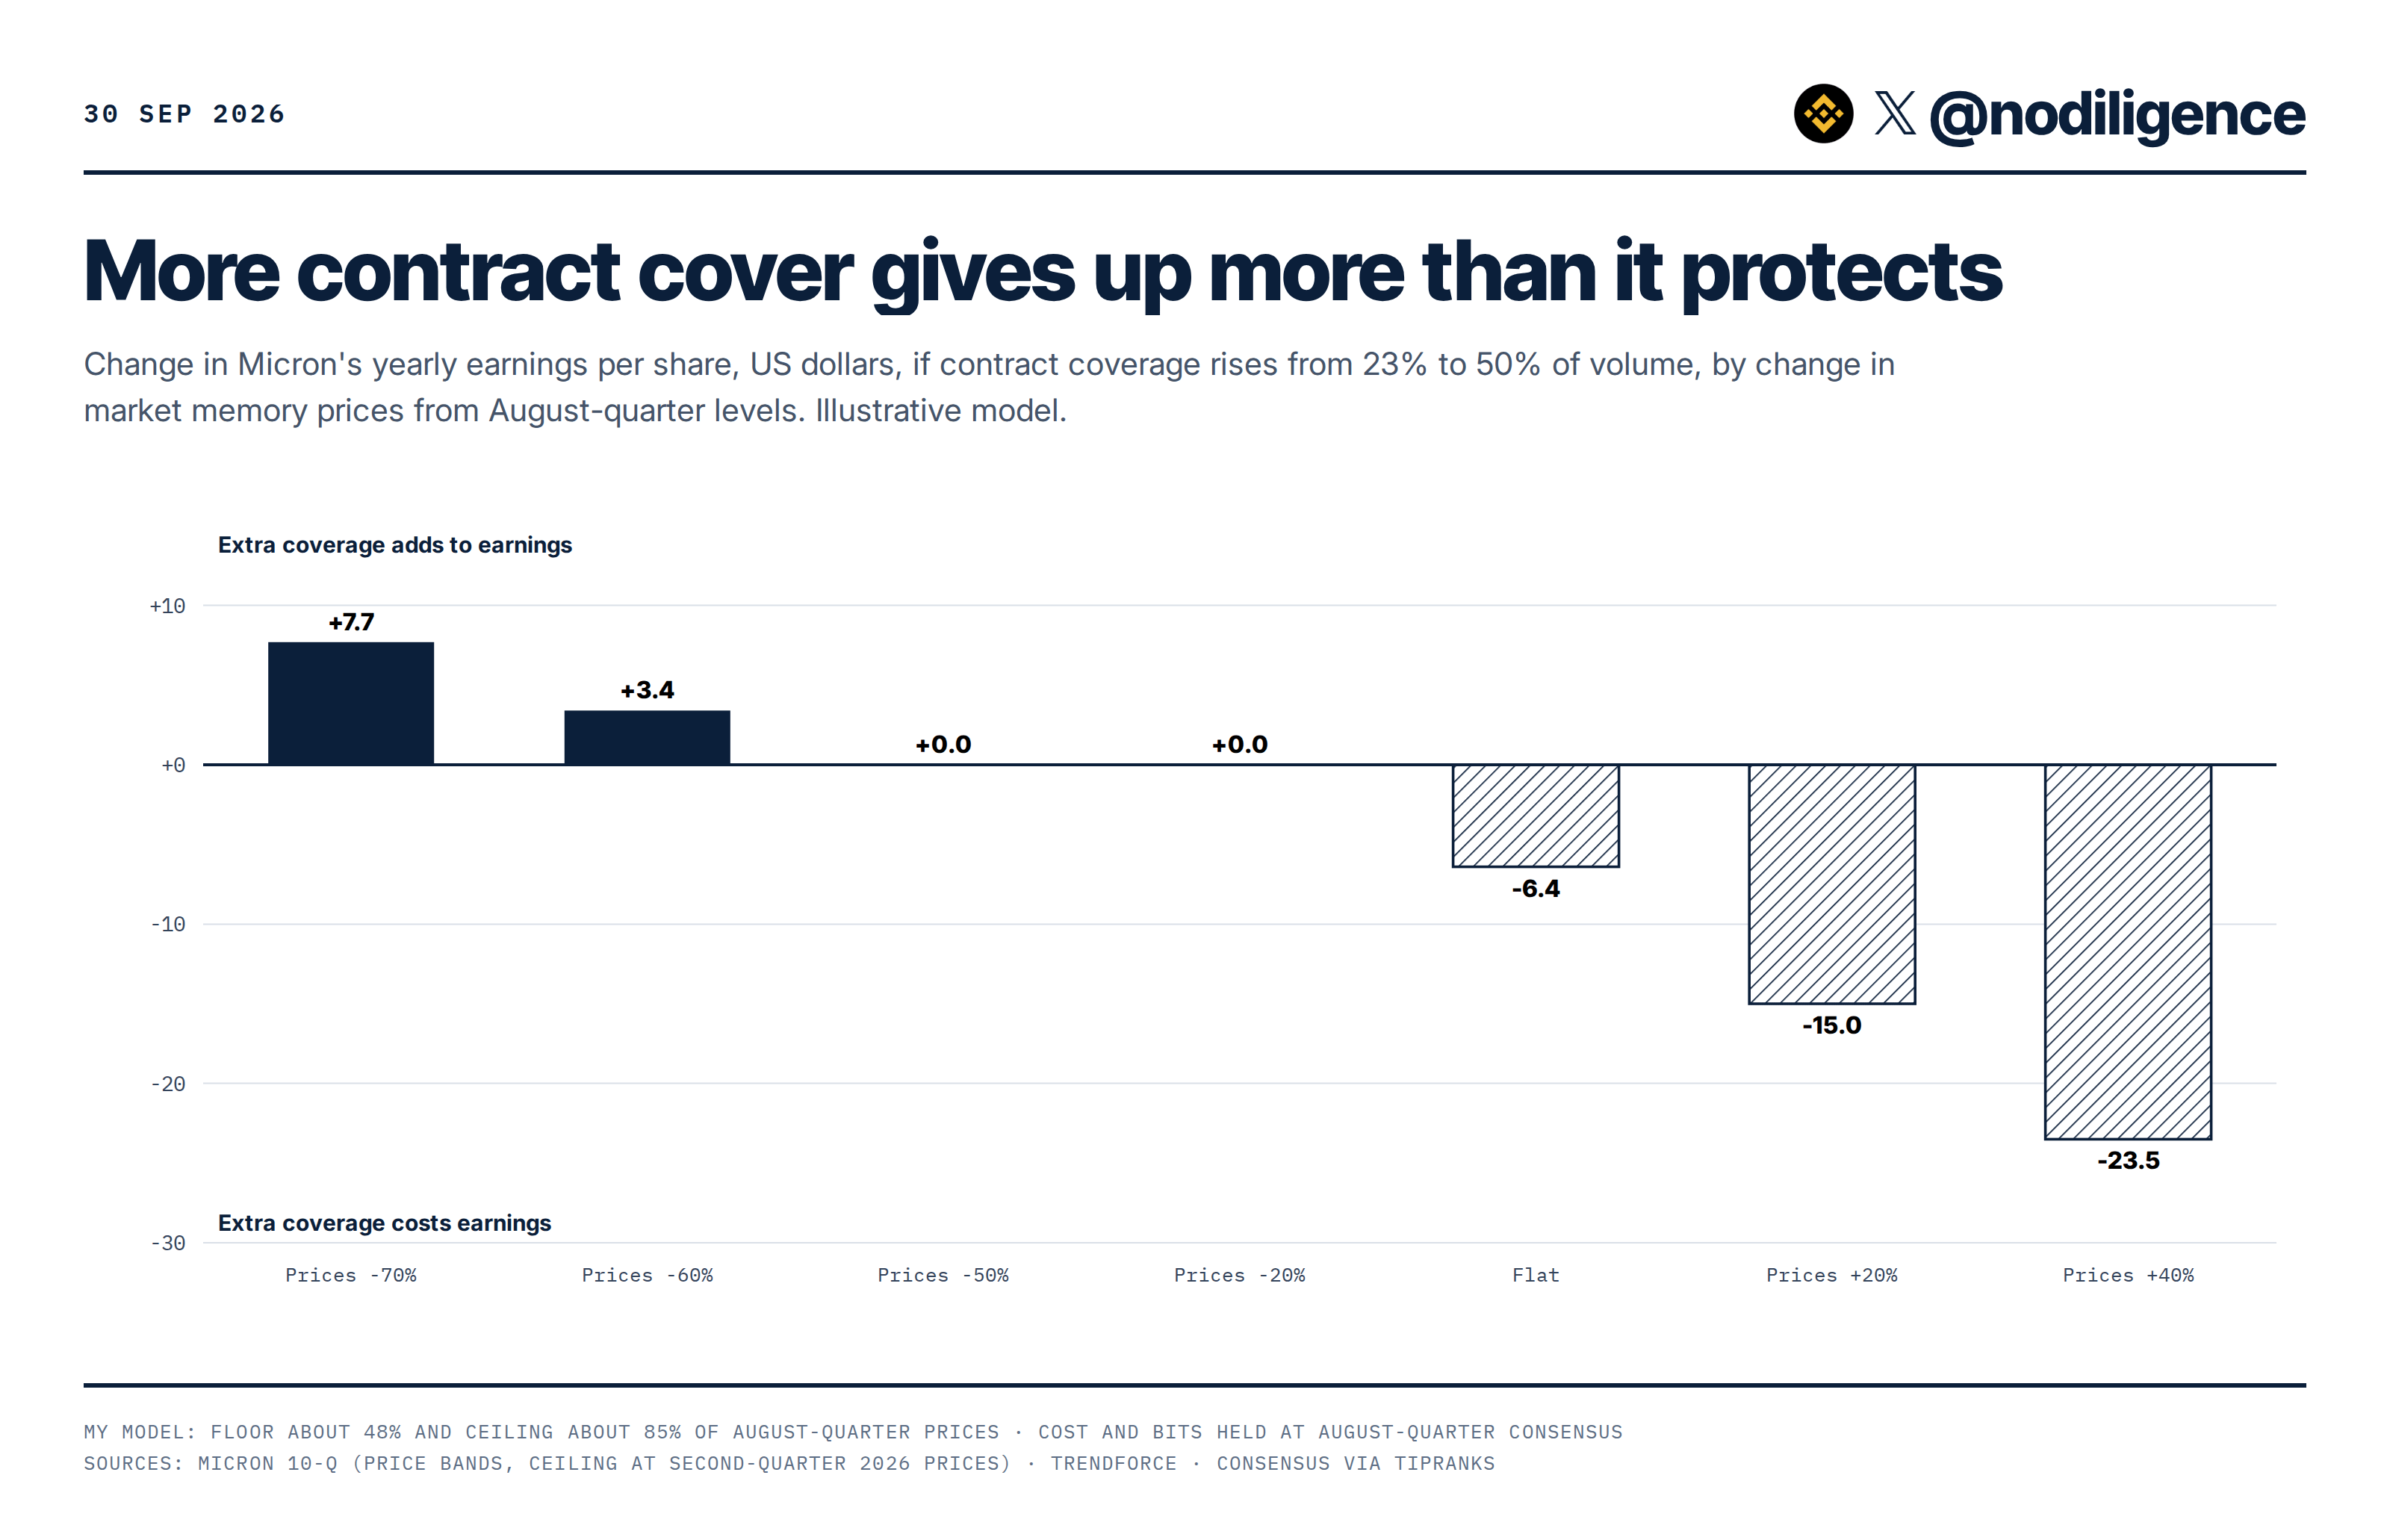
Micron también ha dejado aproximadamente tres cuartas partes de su DRAM a precios de mercado. En mi modelo, pasar la cobertura de contratos del 23% al 50% cuesta alrededor de 6,4 dólares de EPS anual a los precios de hoy y alrededor de 15 dólares si los precios suben otro 20%. Solo ayuda si los precios caen en más de aproximadamente la mitad. La dirección podría haber asegurado más volumen y eligió no hacerlo.
Un mal año para Micron ahora es uno rentable
Micron perdió 4,45 dólares por acción en el año fiscal 2023. Los contratos hacen que repetirlo sea mucho más difícil. La dirección dice que el pricing mínimo (floor pricing) aún ofrece márgenes muy por encima de cualquier máximo anterior, que era de alrededor del 62%, y tres formas distintas de respaldar ese mínimo, el lenguaje del margen, el contrato mínimo de 100.000 millones y el volumen cubierto, lo sitúan en torno a la mitad del precio de hoy. Eso es aproximadamente donde estuvo el mercado en febrero, cuando Micron ganó 12,20 dólares por acción en el trimestre.
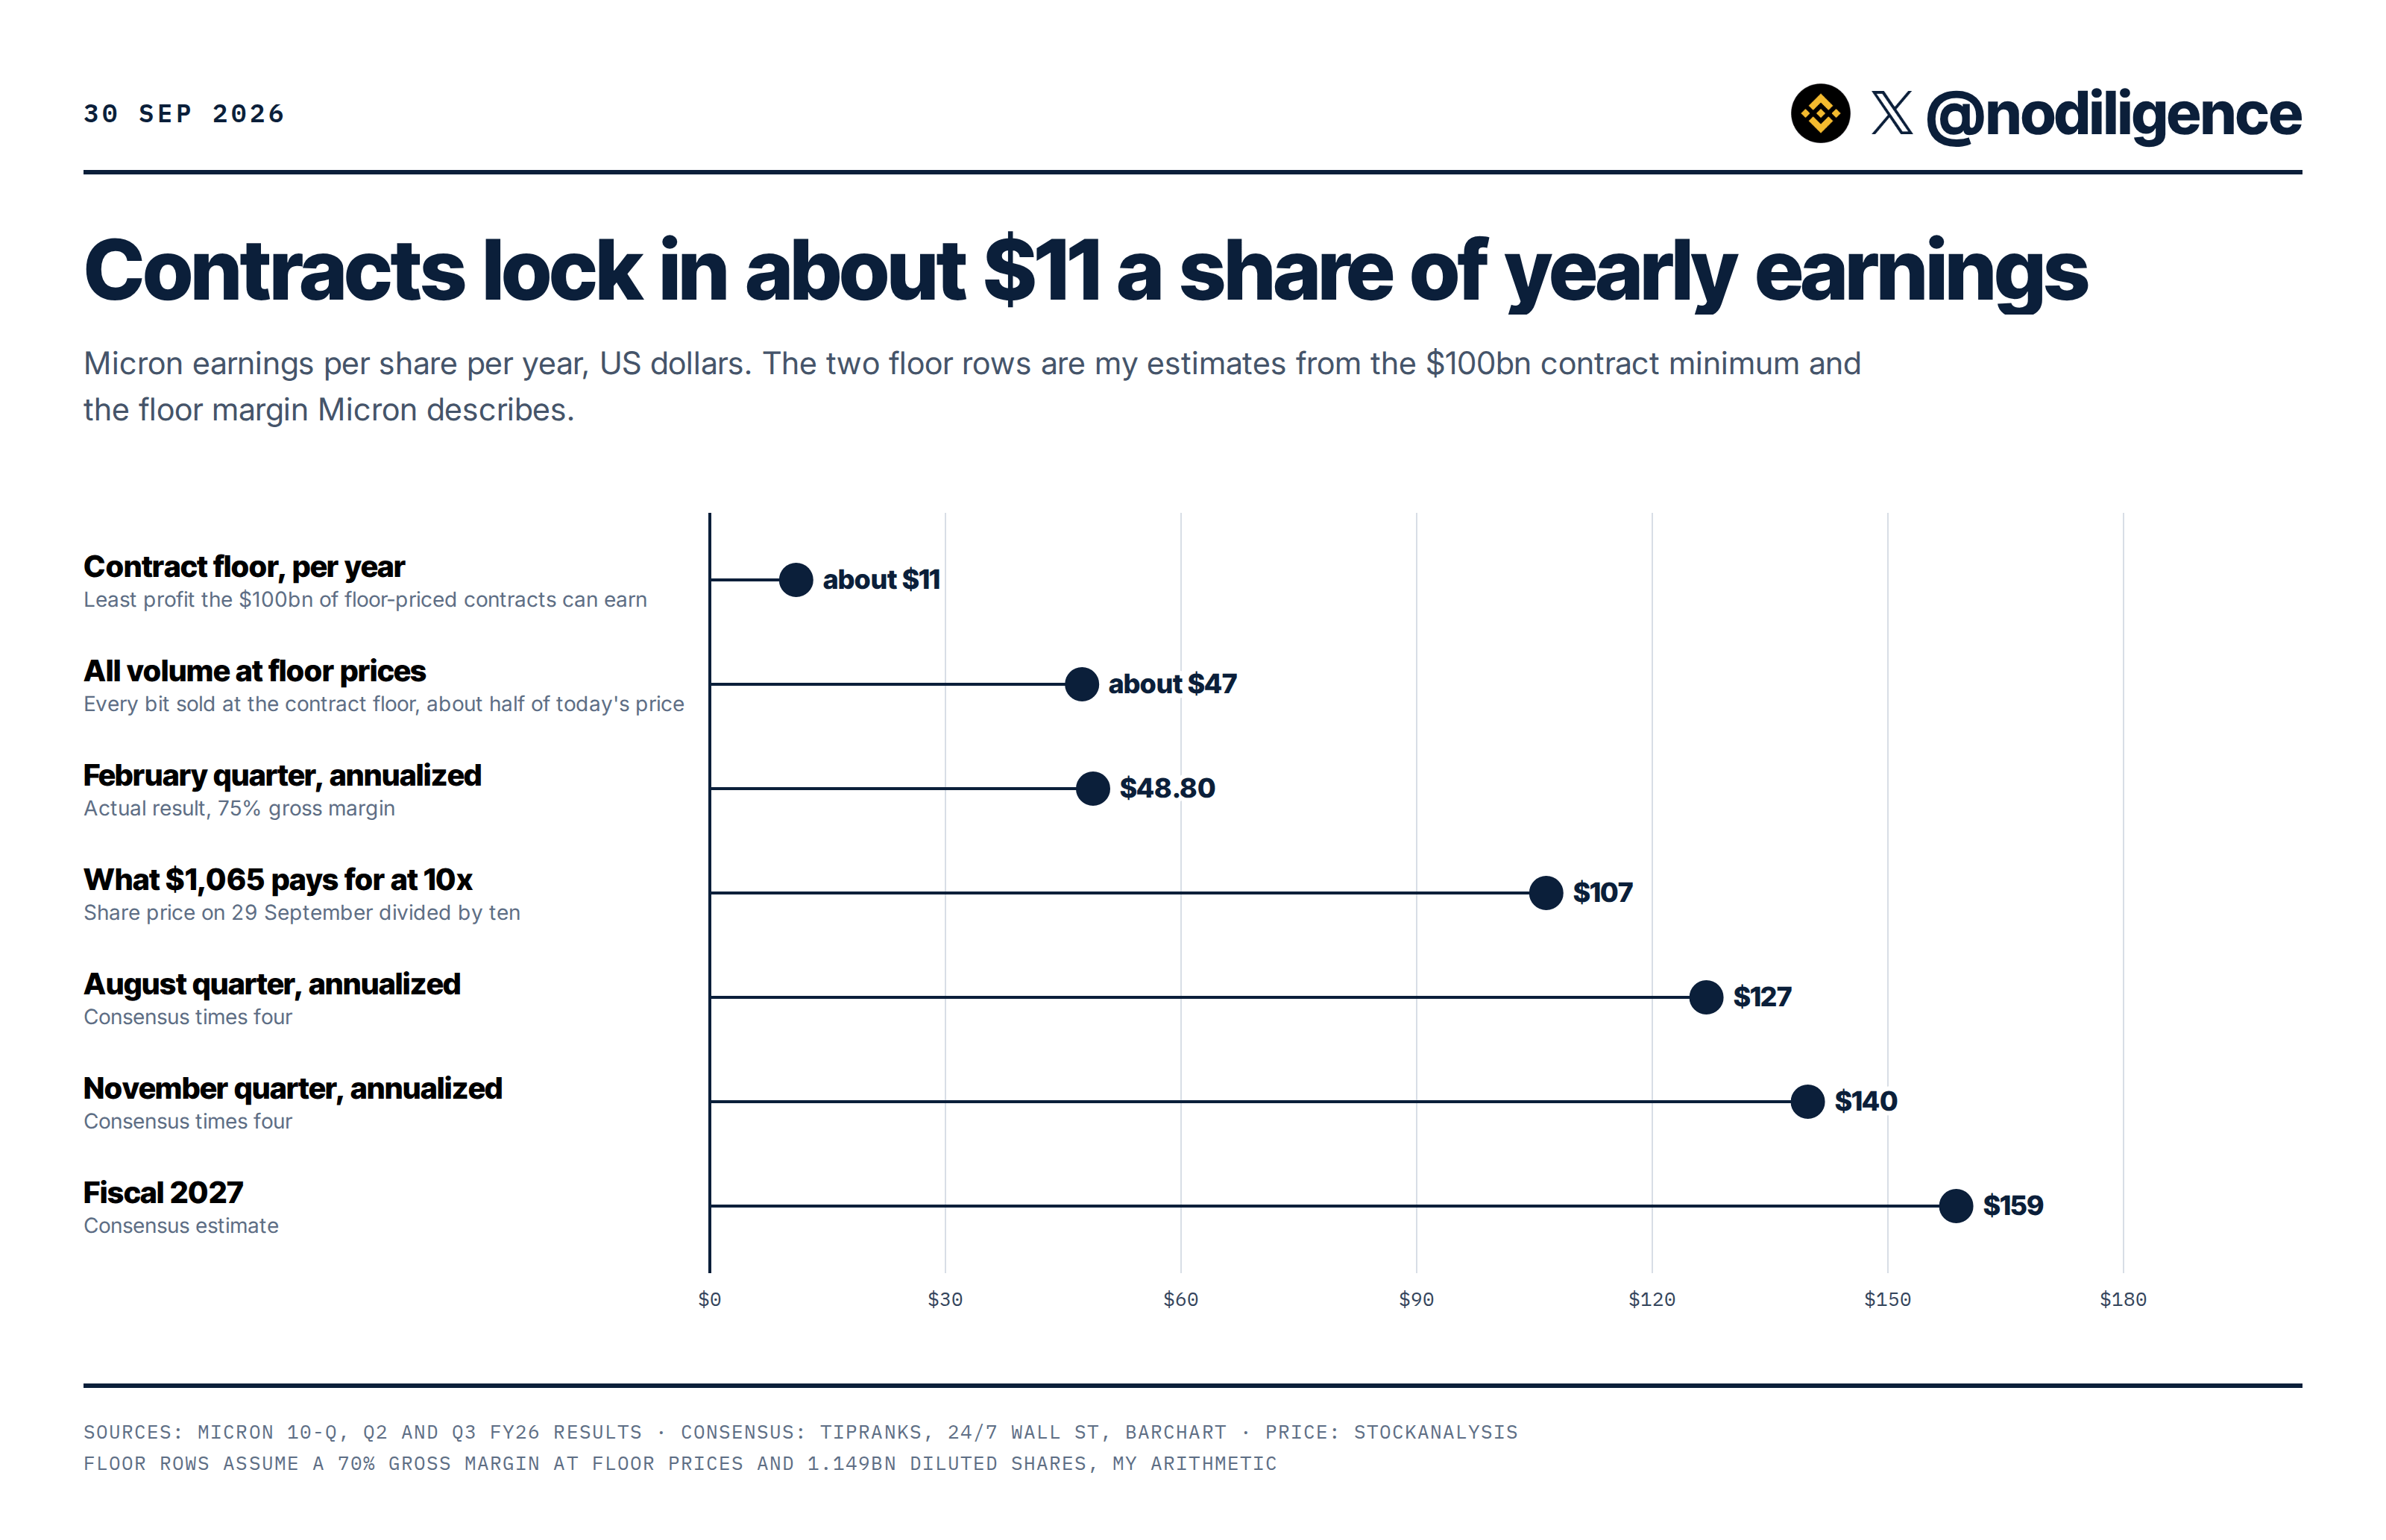
Con mis números, eso sitúa un mal año alrededor de 47 a 49 dólares por acción, cerca de seis veces los 8,29 que Micron ganó en el año fiscal 2025. Los propios contratos con precio mínimo solo fijan alrededor de 11 dólares de eso. El volumen take-or-pay hace más trabajo porque 2023 no fue solo un problema de precios. Micron estaba cargando con obsoletas fábricas (fabs) ociosas y ajustando inventario. Take-or-pay significa menos fabs ociosas si la demanda spot se desploma.
Los precios de HBM tienen que subir desde aquí
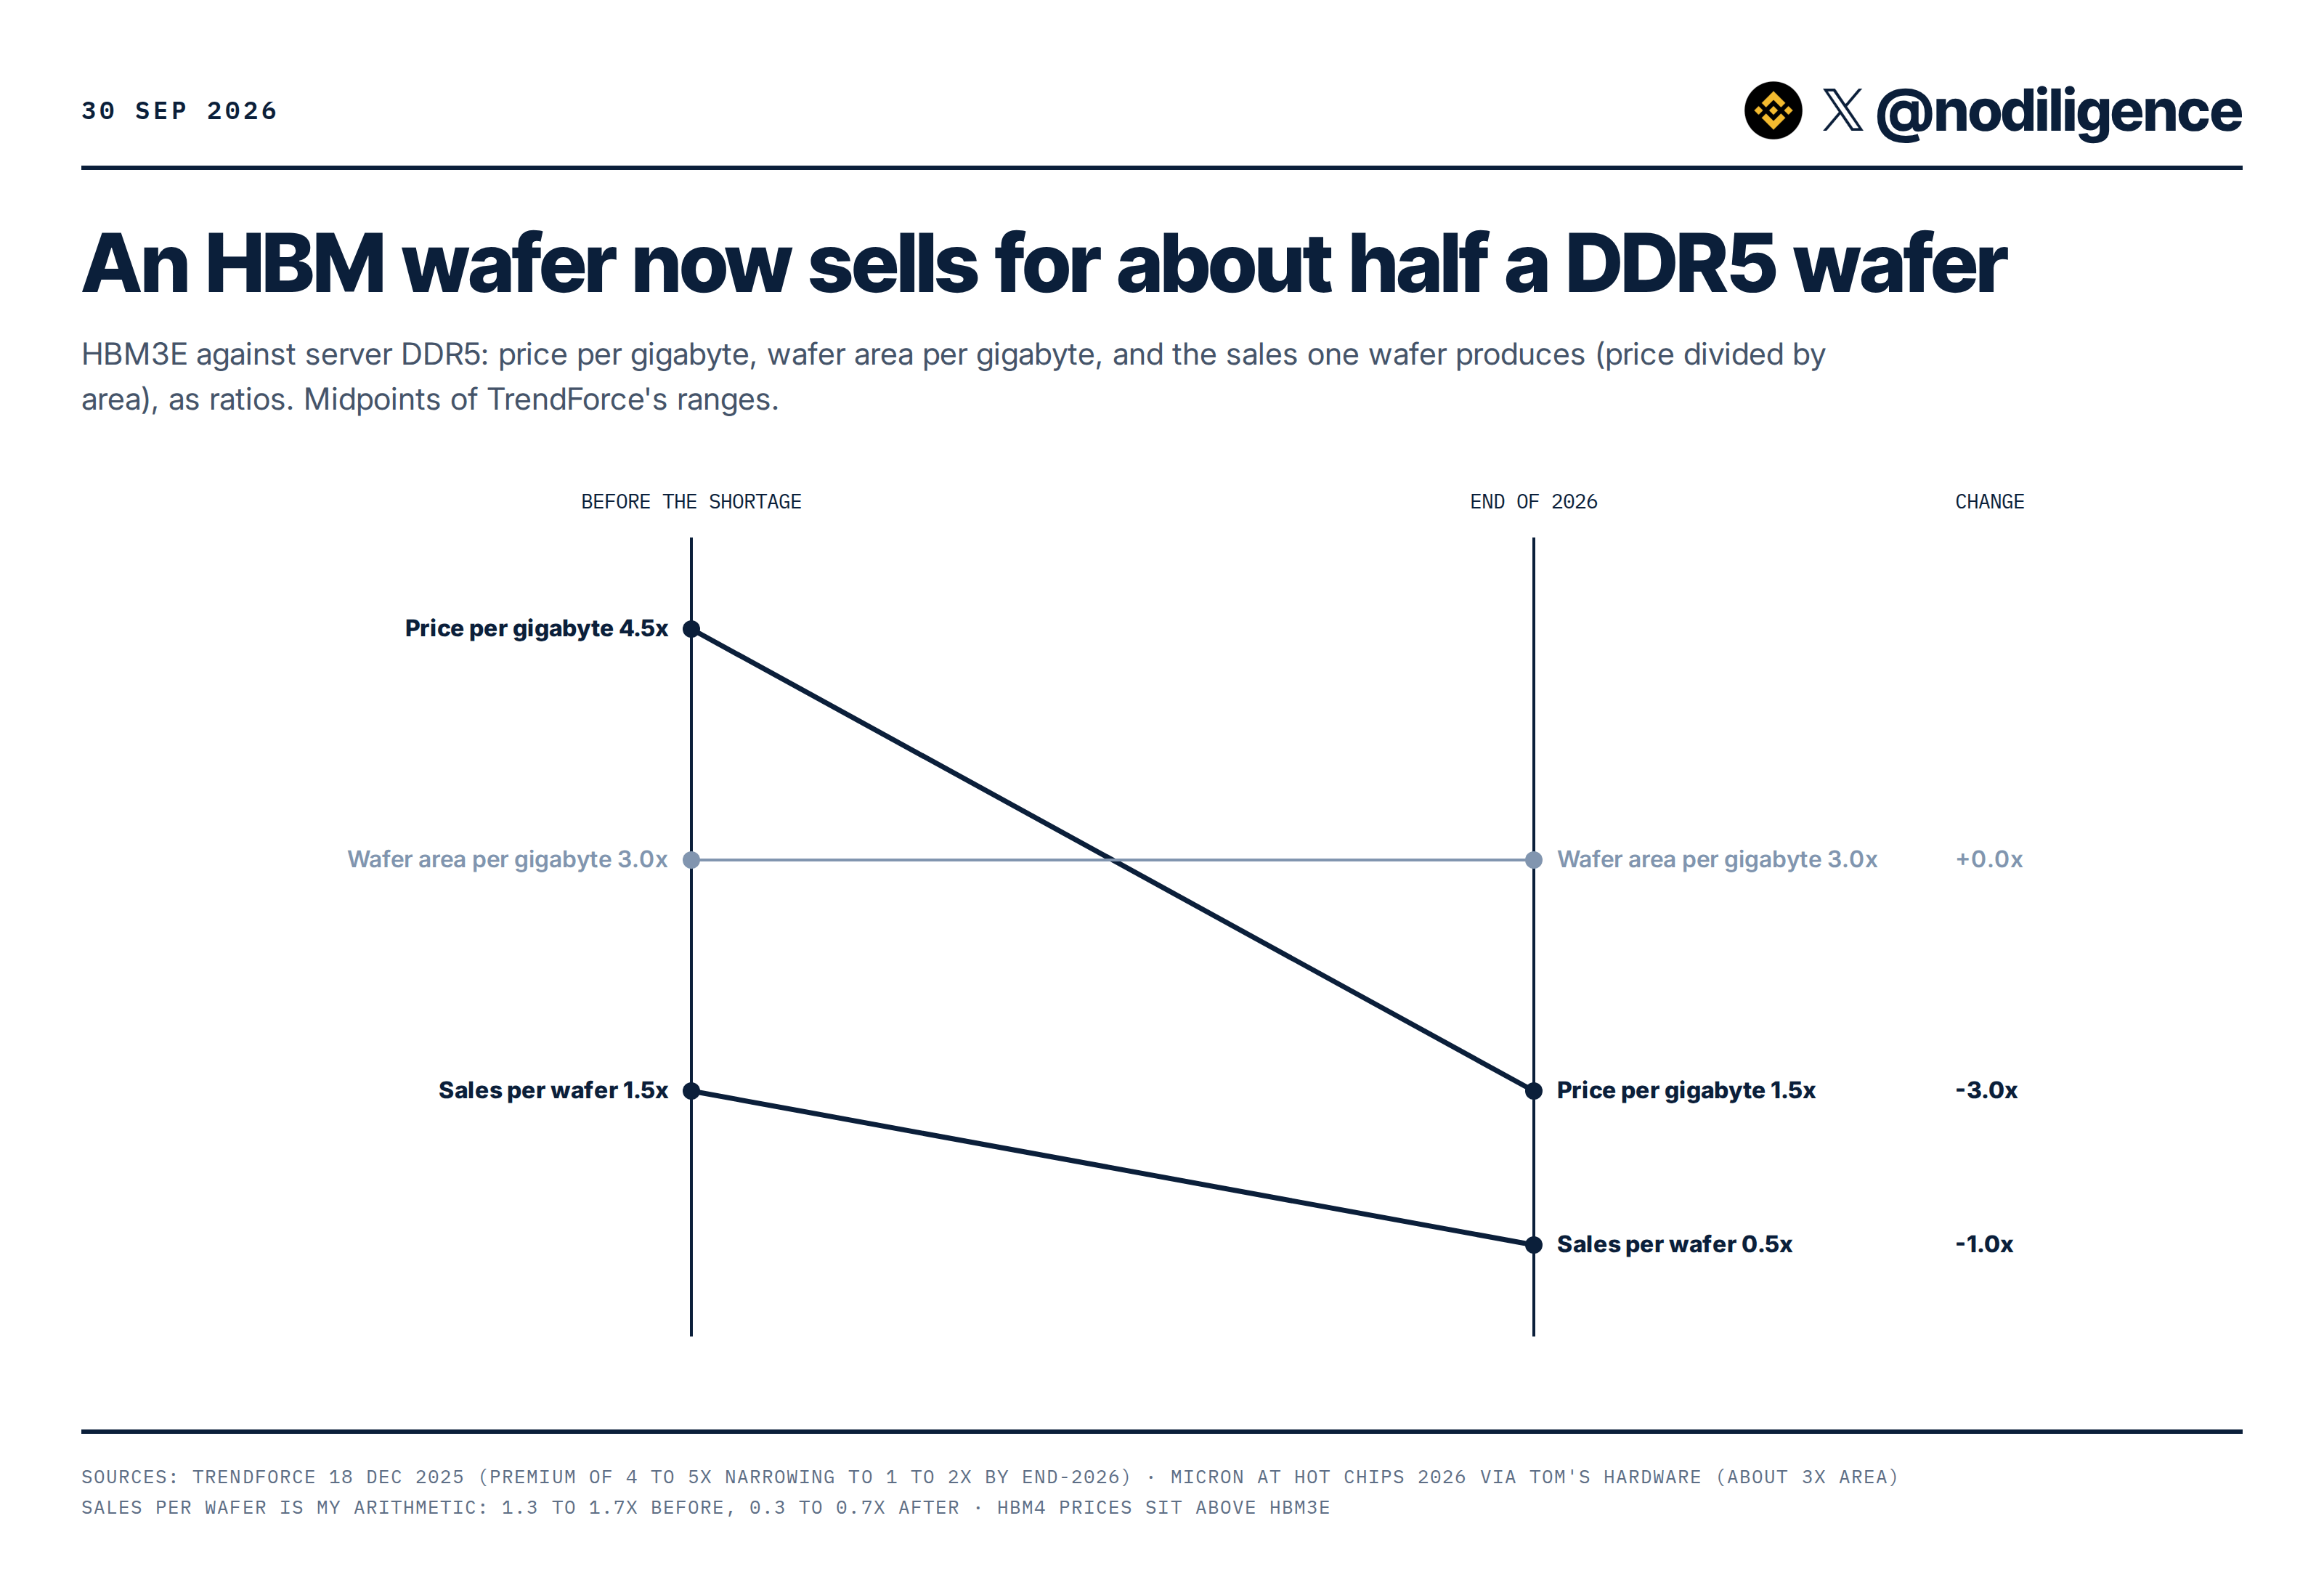
HBM todavía lleva la etiqueta de prima, pero Micron actualmente gana más dinero por oblea en DRAM ordinaria. TrendForce dijo que HBM3E solía venderse a cuatro a cinco veces el DDR5 de servidor por bit, reduciéndose a solo una a dos veces al final de 2026, mientras que HBM todavía usa alrededor de tres veces el área de oblea. Juntas esas cosas, los ingresos de una oblea HBM pasaron de alrededor de 1,5 veces una oblea DDR5 a alrededor de 0,5.
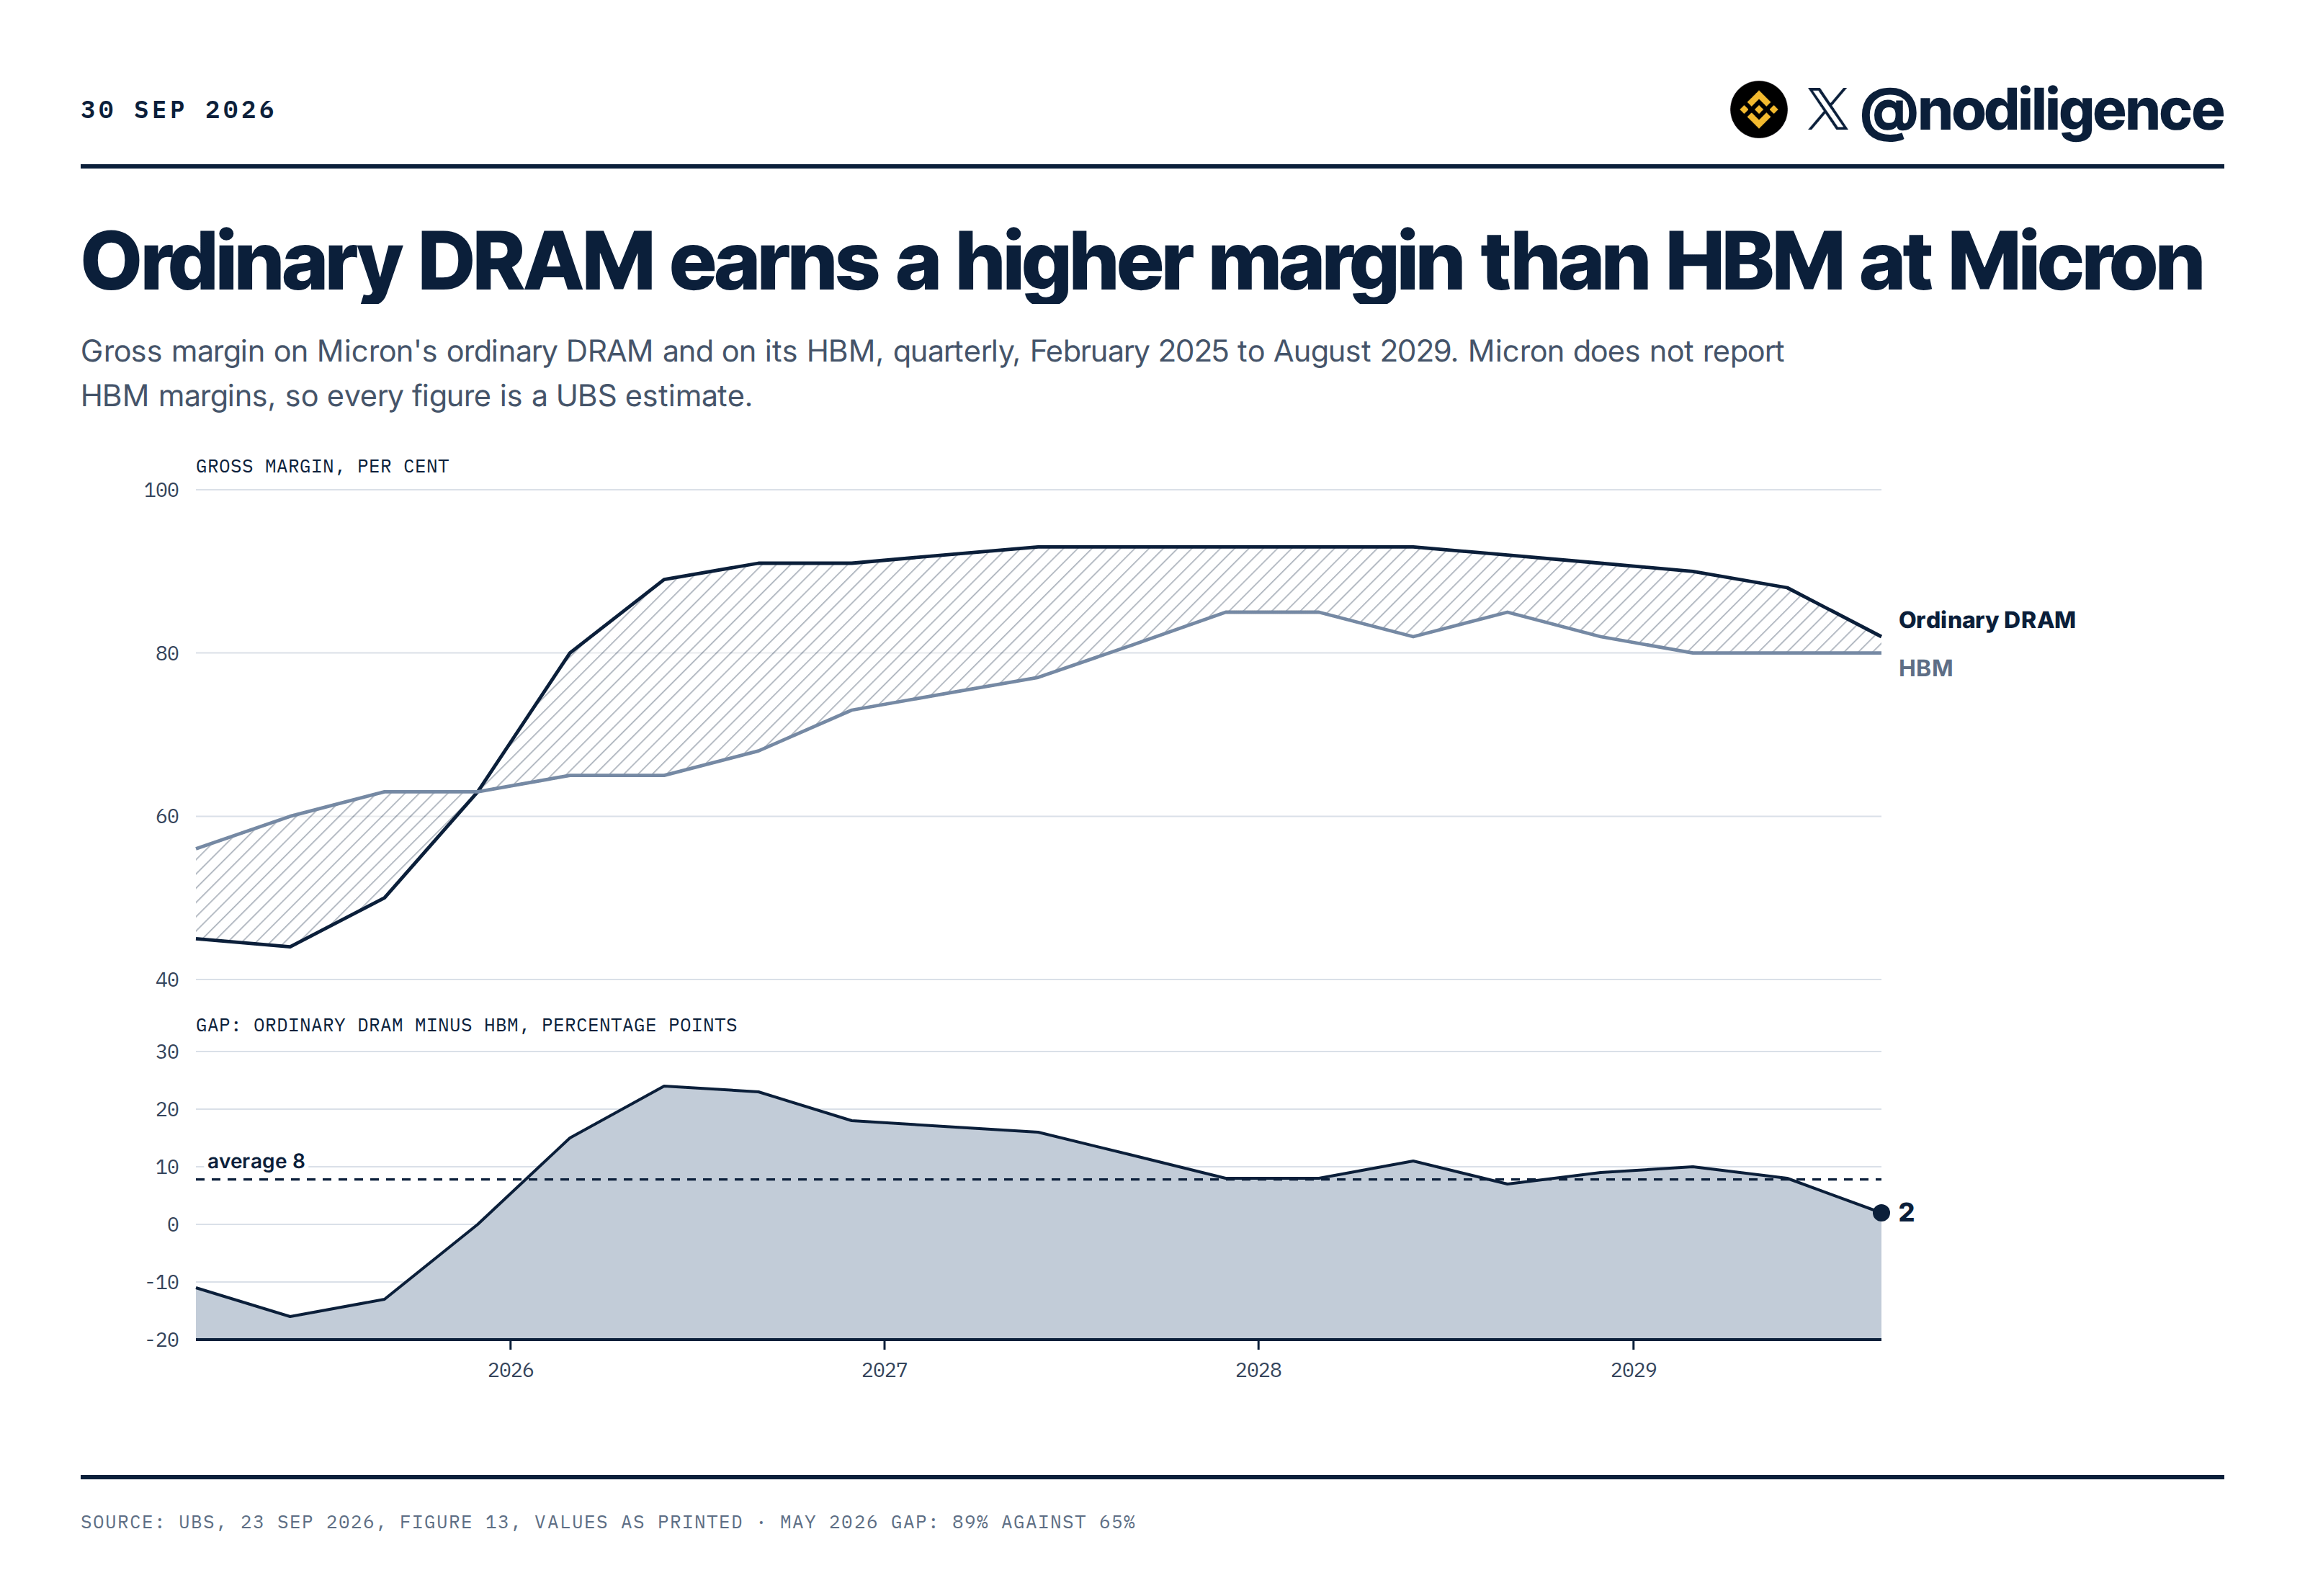
UBS tiene a Micron con alrededor de 89% de margen bruto en DRAM ordinaria en mayo y 65% en HBM. Si se mantiene ahí, Micron tiene una razón bastante obvia para mantener obleas en DDR5 hasta que el precio de HBM se ponga al día.
TrendForce ya espera que los precios de los contratos de HBM suban con fuerza en 2027. HBM4 y HBM4E están fuera del tope de precios en los acuerdos de Micron.
Si HBM es aproximadamente un mercado de 100.000 millones de dólares en 2027 y Micron mantiene un poco más de una quinta parte, llevar HBM de nuevo a la paridad con DDR5 por oblea añade algo como 16 dólares por acción al año en mis cuentas.
Si se usan menos pilas HBM por chip en lugar de eso, las obleas vuelven a entrar en la DRAM de servidor justo cuando TrendForce elevó su previsión de precios para el cuarto trimestre por la demanda en la nube. Micron está generando más margen ahí de todos modos.
El trimestre de esta noche tiene una semana extra
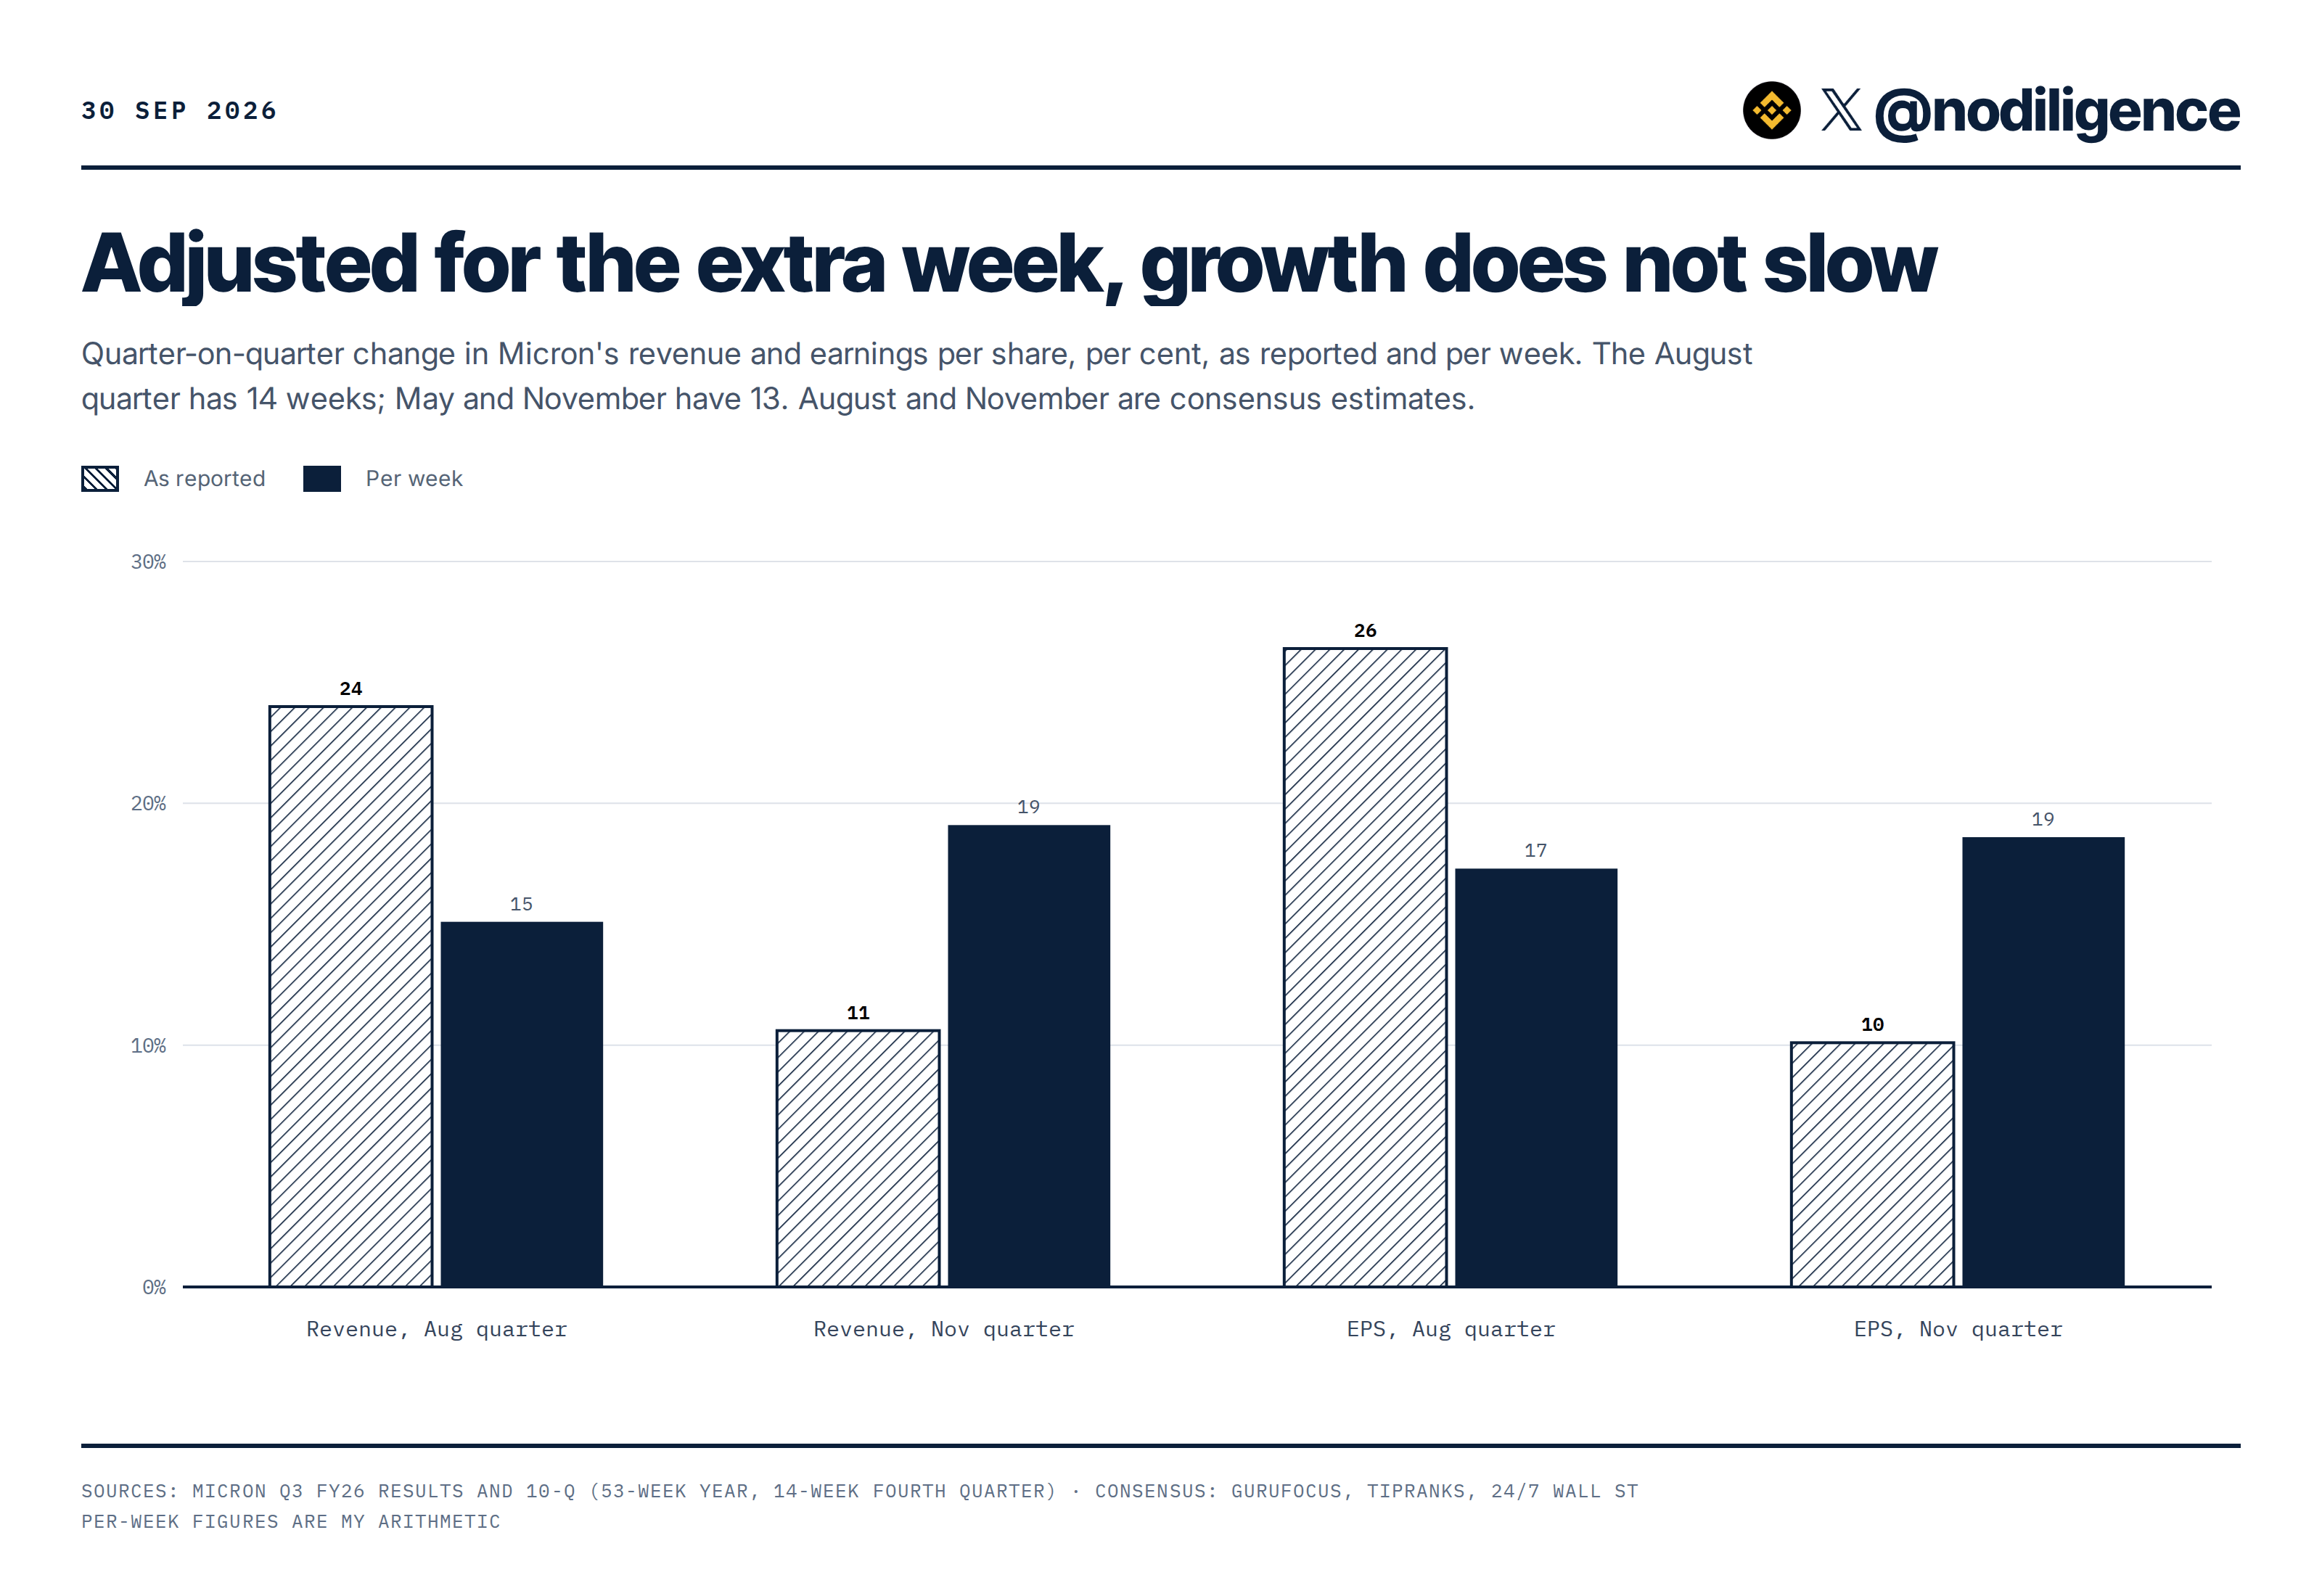
El año fiscal 2026 de Micron tiene 53 semanas, y la semana extra está en el trimestre de agosto. Agosto tiene 14 semanas; mayo y noviembre tienen 13. El consenso sitúa agosto en aproximadamente 51,4 mil millones de dólares de ingresos y 31,73 dólares por acción, luego noviembre en 56,85 mil millones de dólares y 34,95. Tal como se reporta, el crecimiento de ingresos parece desacelerar de 24% a 11%. Al dividir por semanas, pasa de aproximadamente 15% a aproximadamente 19%. El EPS por semana pasa de aproximadamente 17% a aproximadamente 19% también.
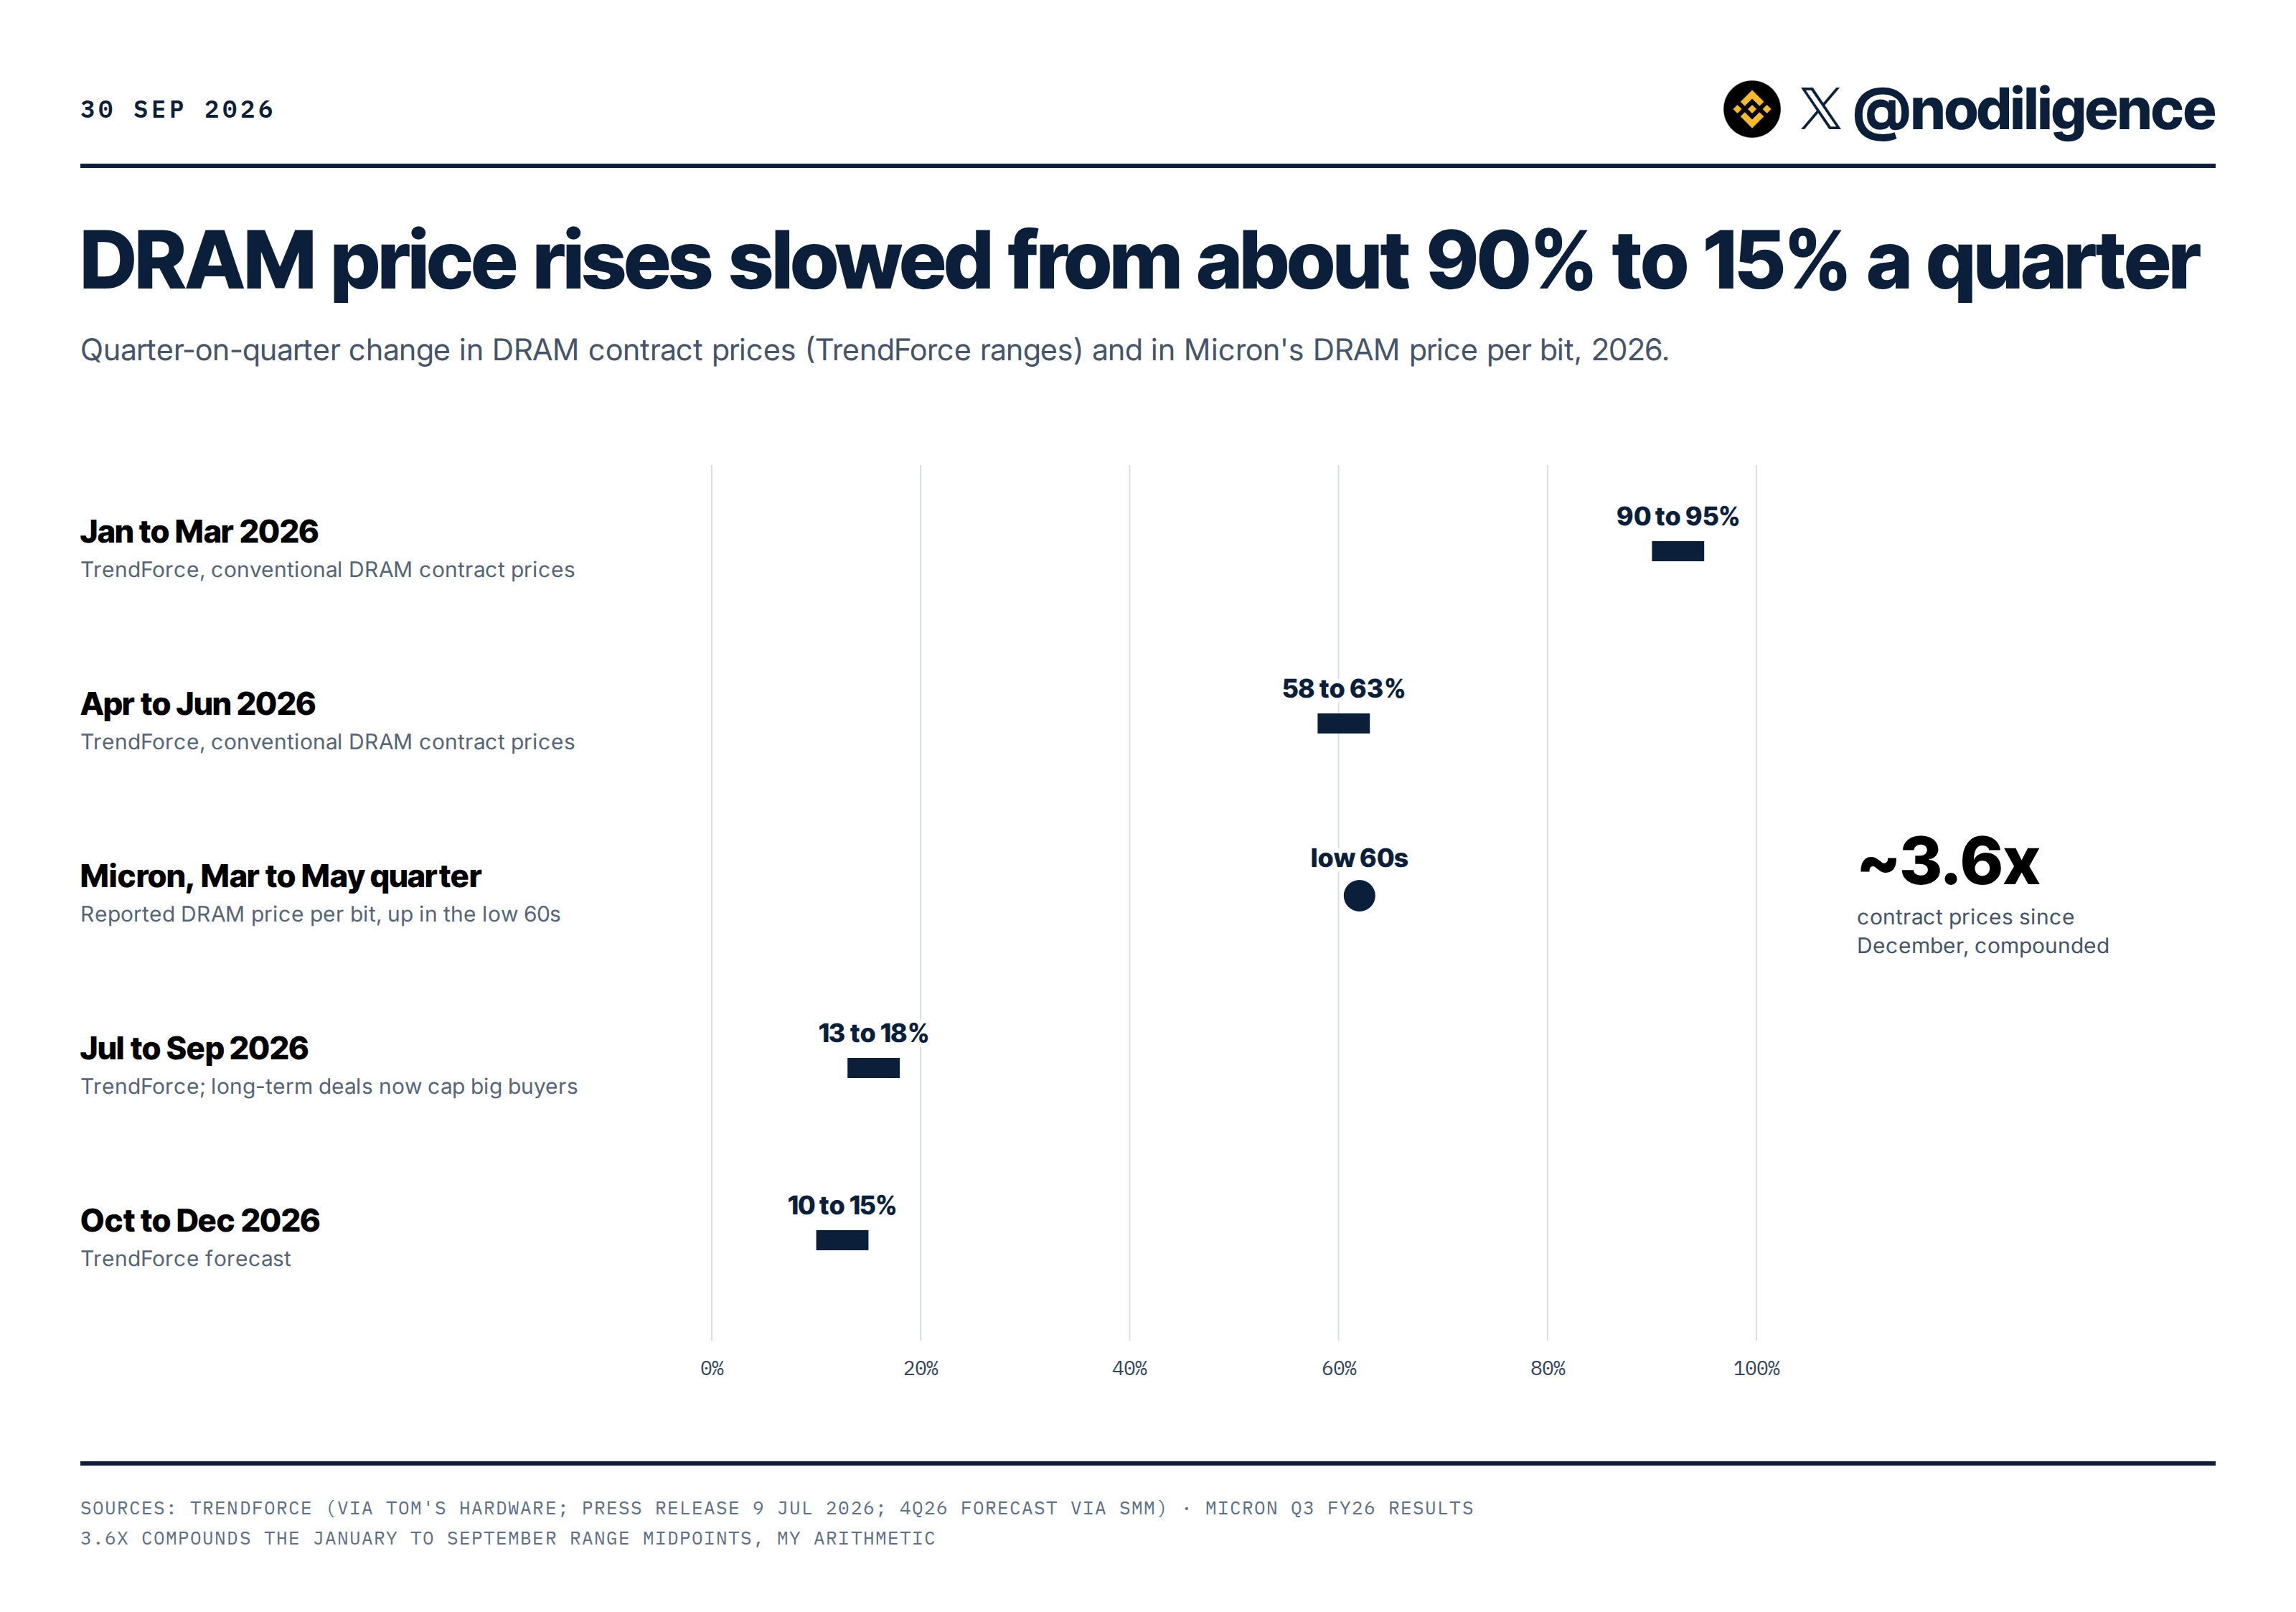
TrendForce tuvo precios de contratos al alza del 90% al 95% en el trimestre de marzo y del 58% al 63% en junio, luego del 13% al 18% en septiembre, y espera un 10% a 15% para diciembre. Un 10% o un 15% suena mucho más pequeño que noventa. Además, se está aplicando a un nivel de precio que está a unas 3,6 veces de donde empezó diciembre.
Las opciones están valorando un movimiento de alrededor del 8% en cualquier dirección. Si la acción cae porque la guía de noviembre solo parece un 10% de crecimiento, comprobaré el número por semana antes de evaluar cualquier cosa a partir de ello.
El efectivo vuelve a los accionistas desde el 9 de diciembre
El flujo de caja libre guiado (free cash flow) de Micron por encima de 30.000 millones de dólares para agosto, desde 18.300 millones de dólares en mayo, incluso cuando el capex sube de 7.100 millones de dólares a cerca de 10.000 millones. Mucho de ese salto es dinero de los clientes que llega antes. Las estimaciones del lado vendedor sitúan alrededor de 10.000 millones de depósitos en el trimestre, y la semana adicional también ayuda.
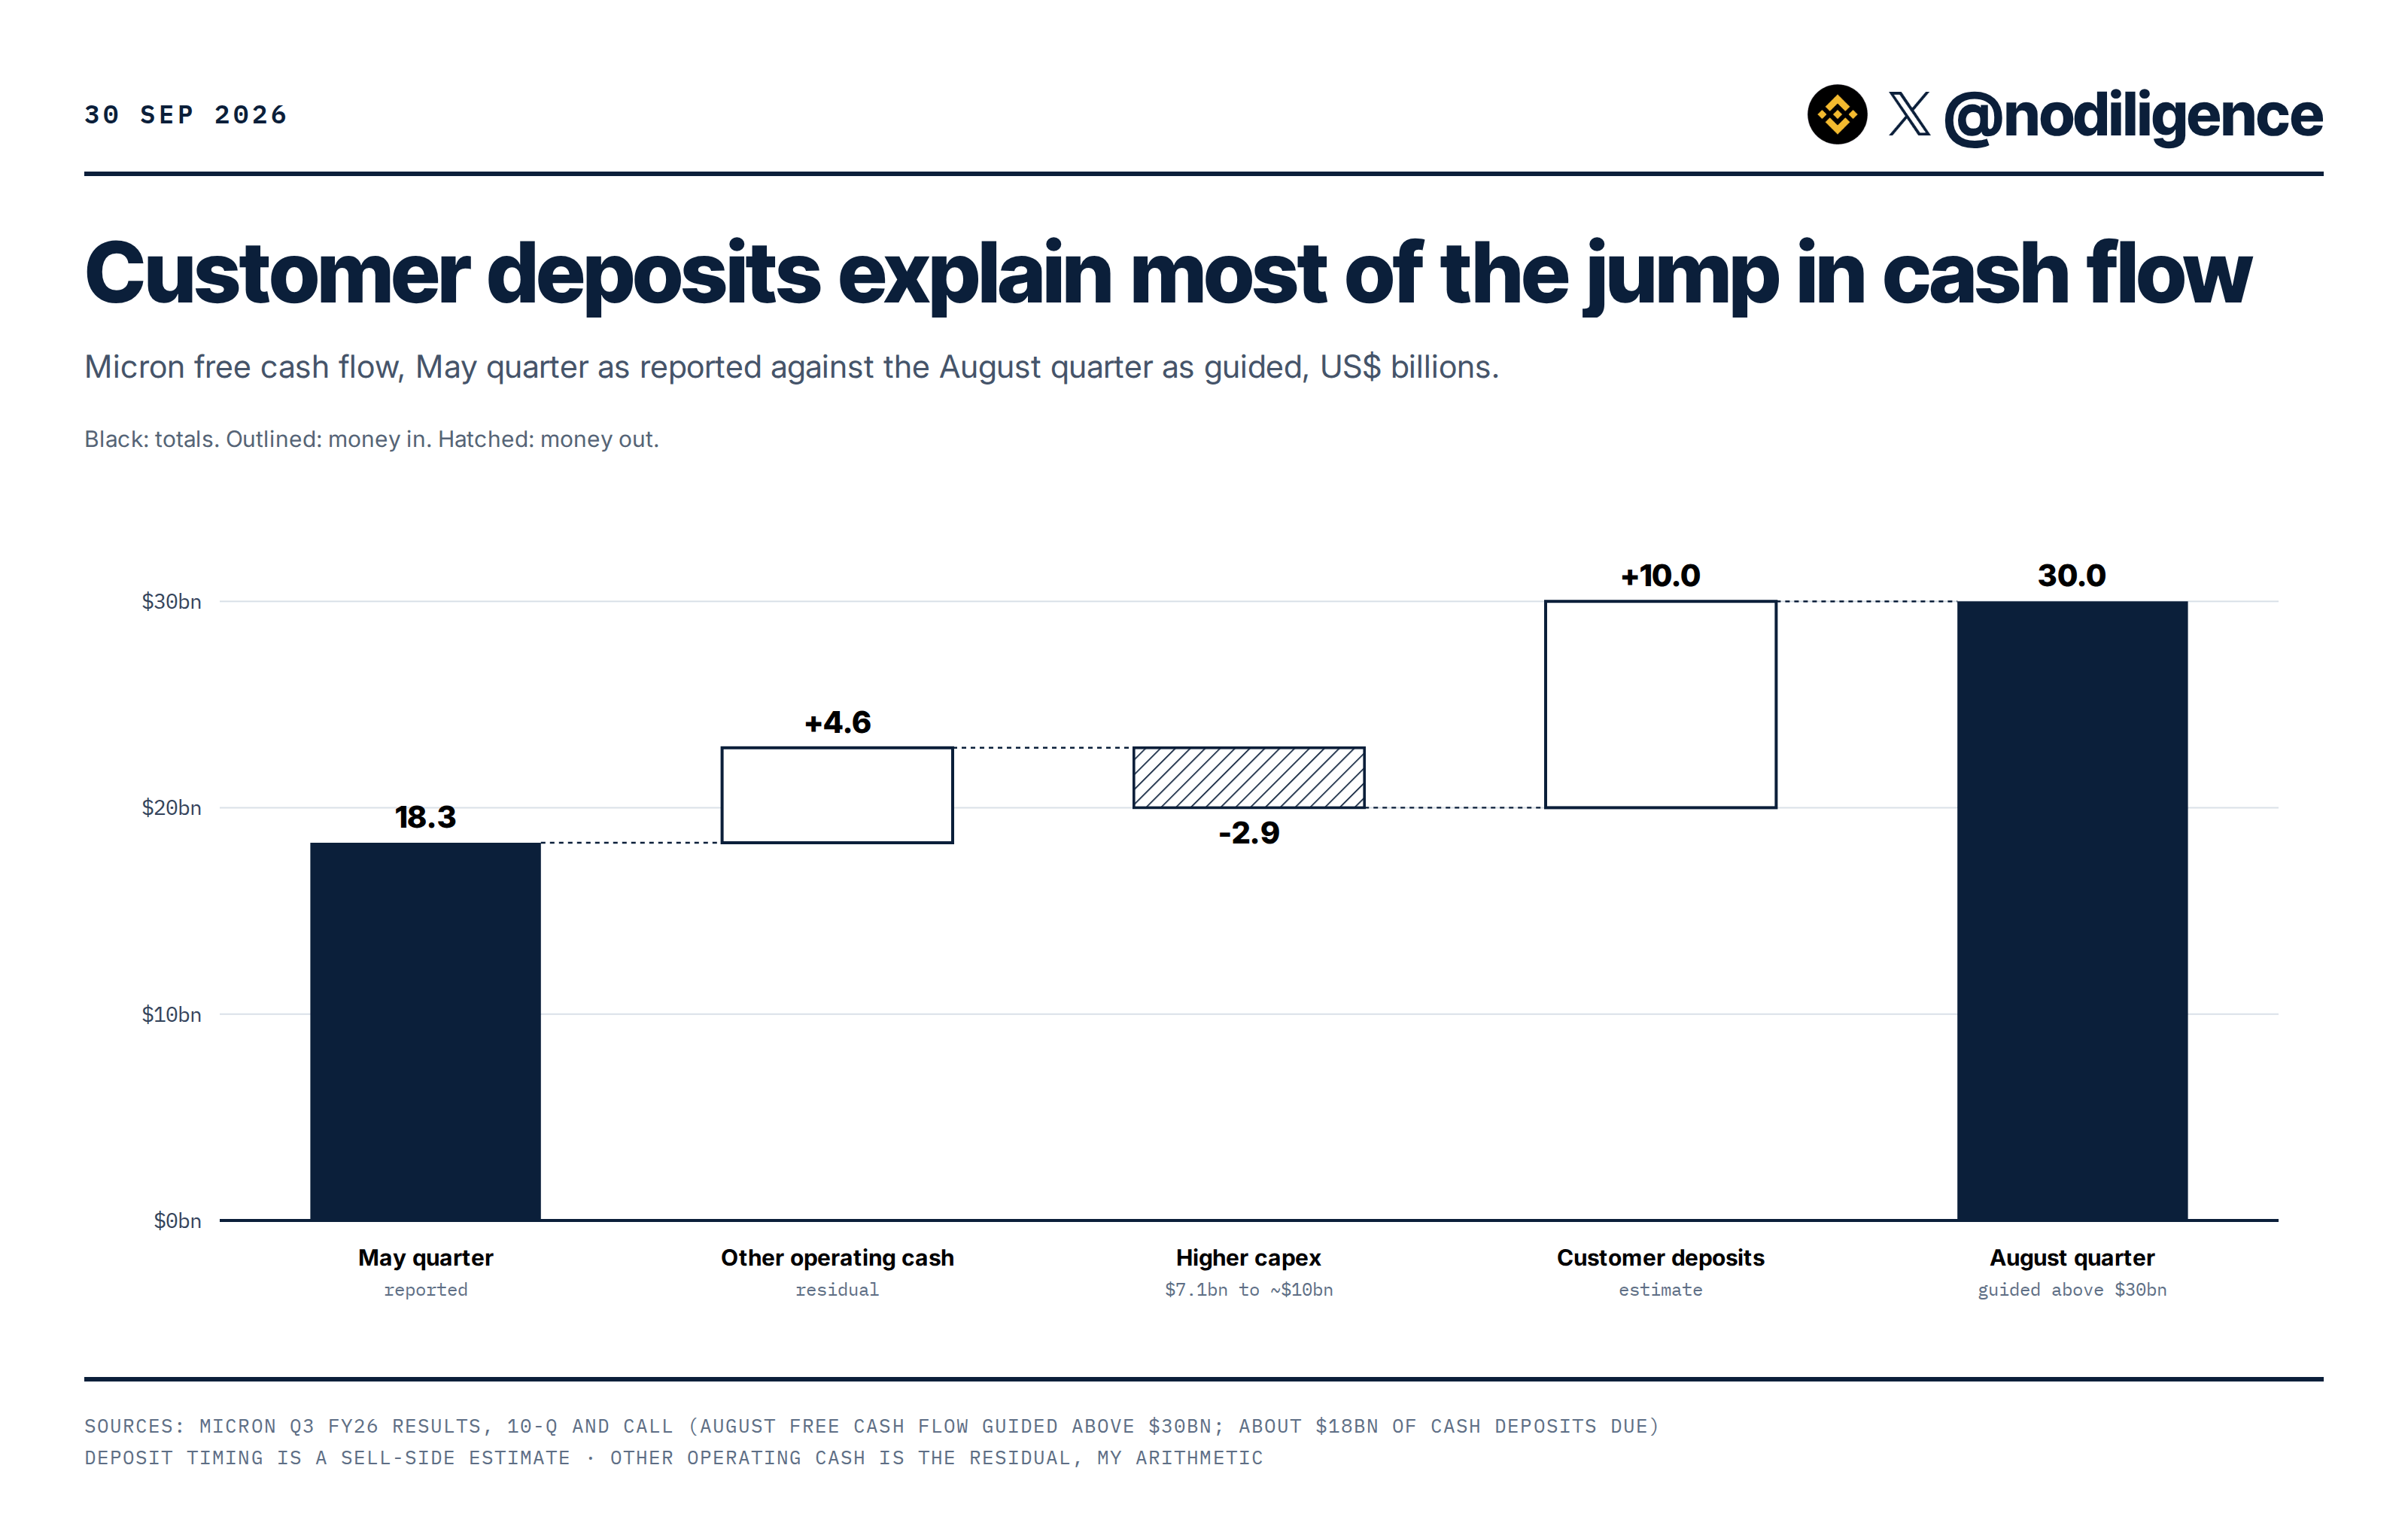
Incluso si saco los depósitos, Micron sigue generando algo así como 80.000 millones de dólares al año de flujo de caja libre, cerca del 7% de su valor de mercado de 1,22 billones de dólares. Inclúyelos y se acerca al 10%. Desde el 9 de diciembre, la restricción de recompra de la Ley CHIPS expira, y la dirección ha dicho que devolverá el 100% del exceso de efectivo con el tiempo. UBS modela 623.000 millones de dólares en recompras de 2027 a 2030. Con sus números, el número de acciones cae aproximadamente un tercio y el EPS de 2028 sube unos 31 dólares.
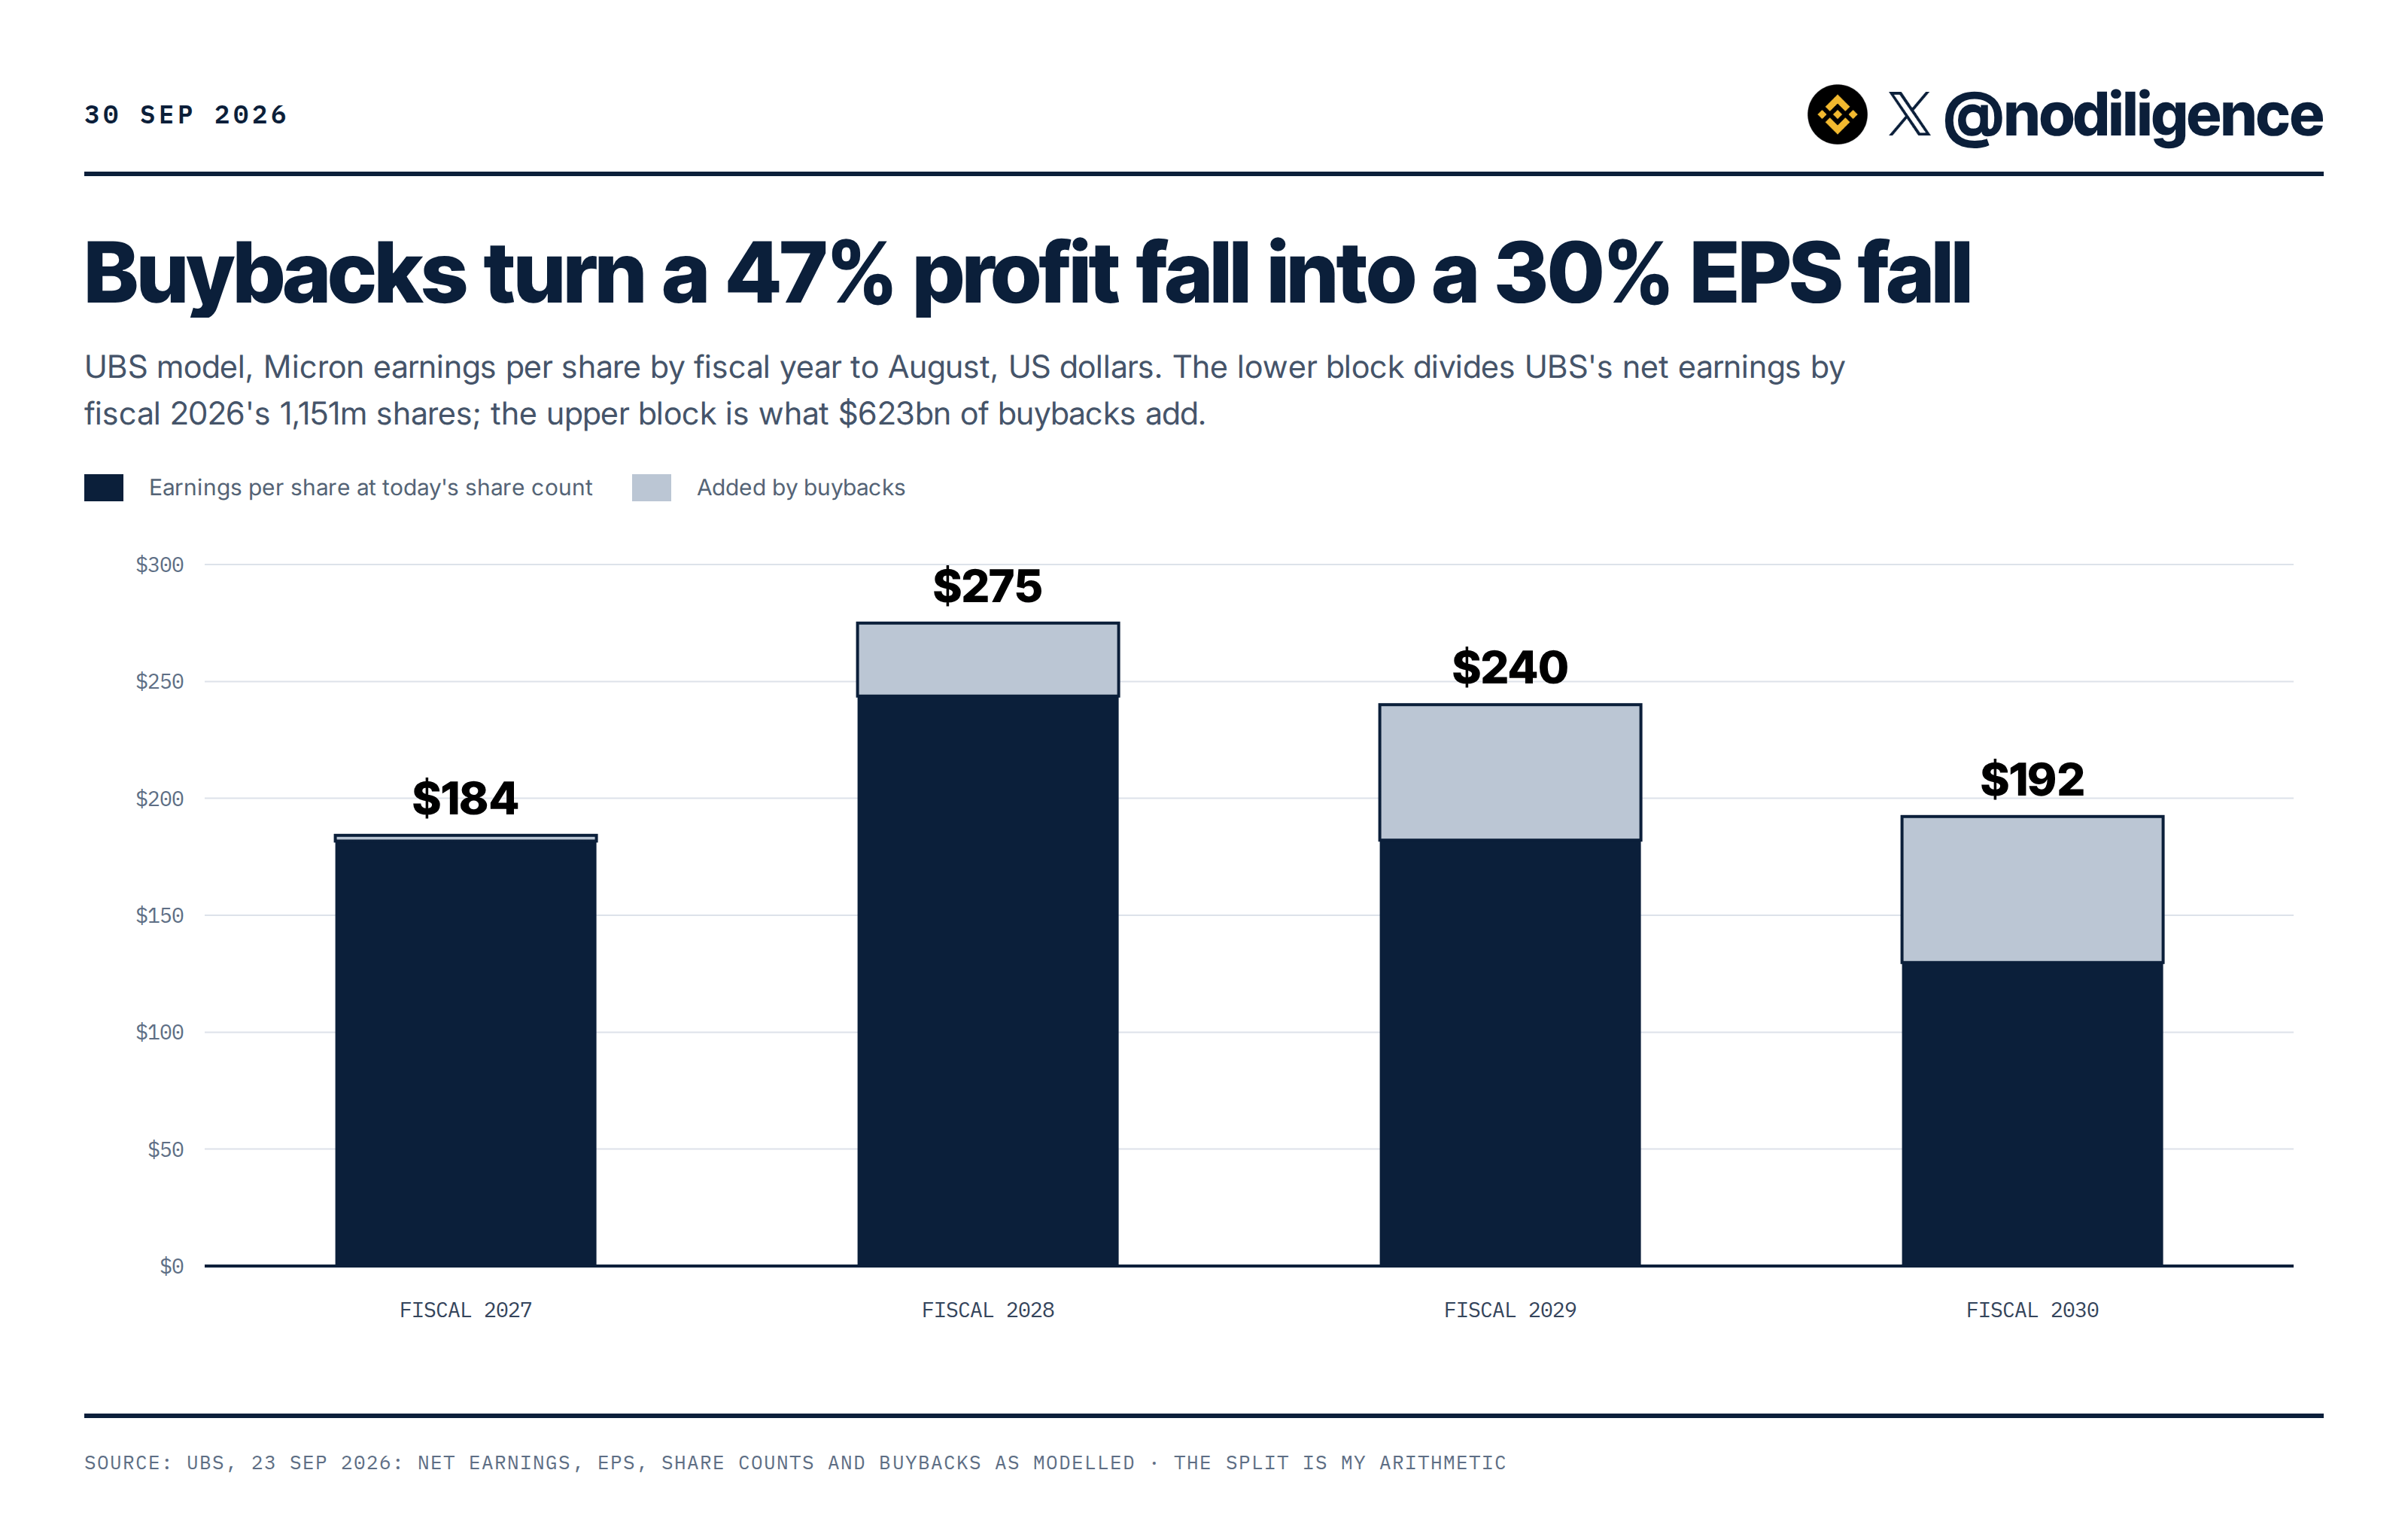
Desde el 9 de diciembre, Micron puede empezar a recomprar acciones, y parte del efectivo de ese programa proviene de clientes que pagan temprano por memoria.
Qué paga 1.065
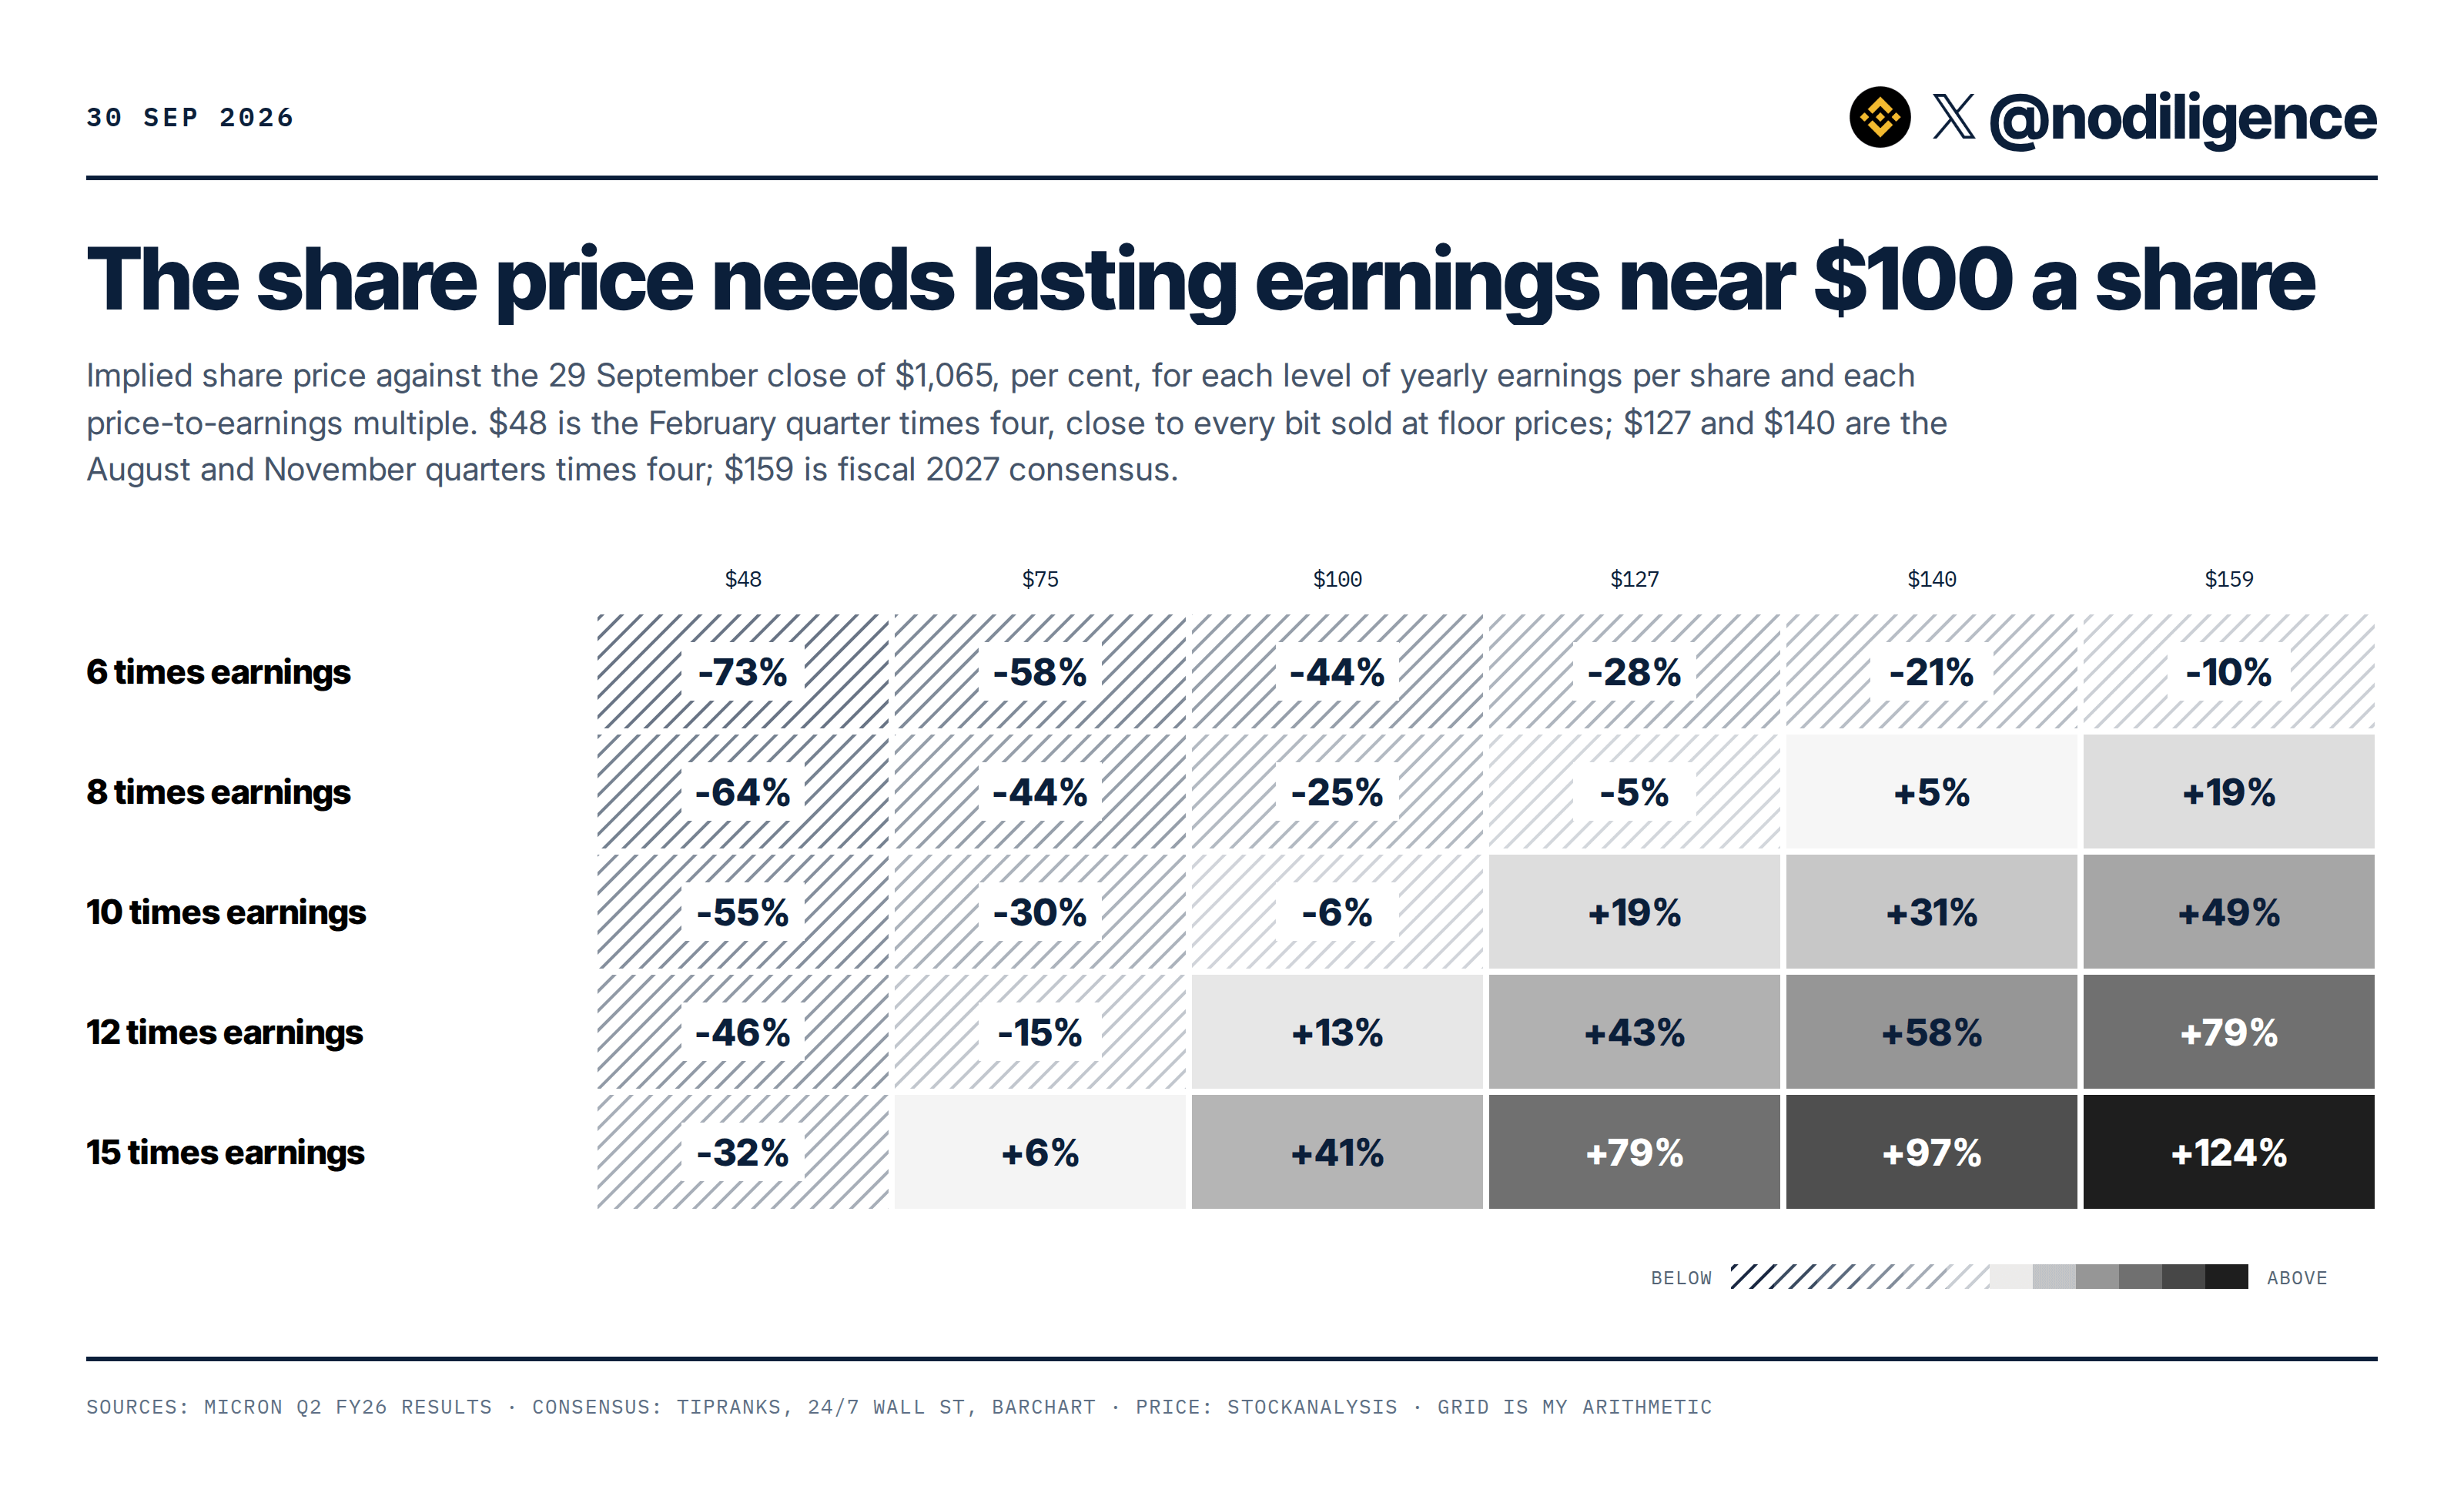
En el cierre del 29 de septiembre de 1.065 dólares, Micron vale aproximadamente 1,22 billones y cotiza a menos de siete veces el consenso del año fiscal 2027 de 159 dólares por acción. Poner 10x en ese número te da alrededor de 1.590, un 49% por encima del cierre.
Preferiría valorar una empresa de memoria con algo cercano a las ganancias de un ciclo medio, en lugar de en el mejor año. Con un mal año alrededor de 48 dólares por acción y uno bueno entre 140 y 159, obtengo un punto medio entre 95 y 105. A 12 a 15 veces, el rango es de aproximadamente 1.130 a 1.560 antes de dar cualquier crédito a las recompras.
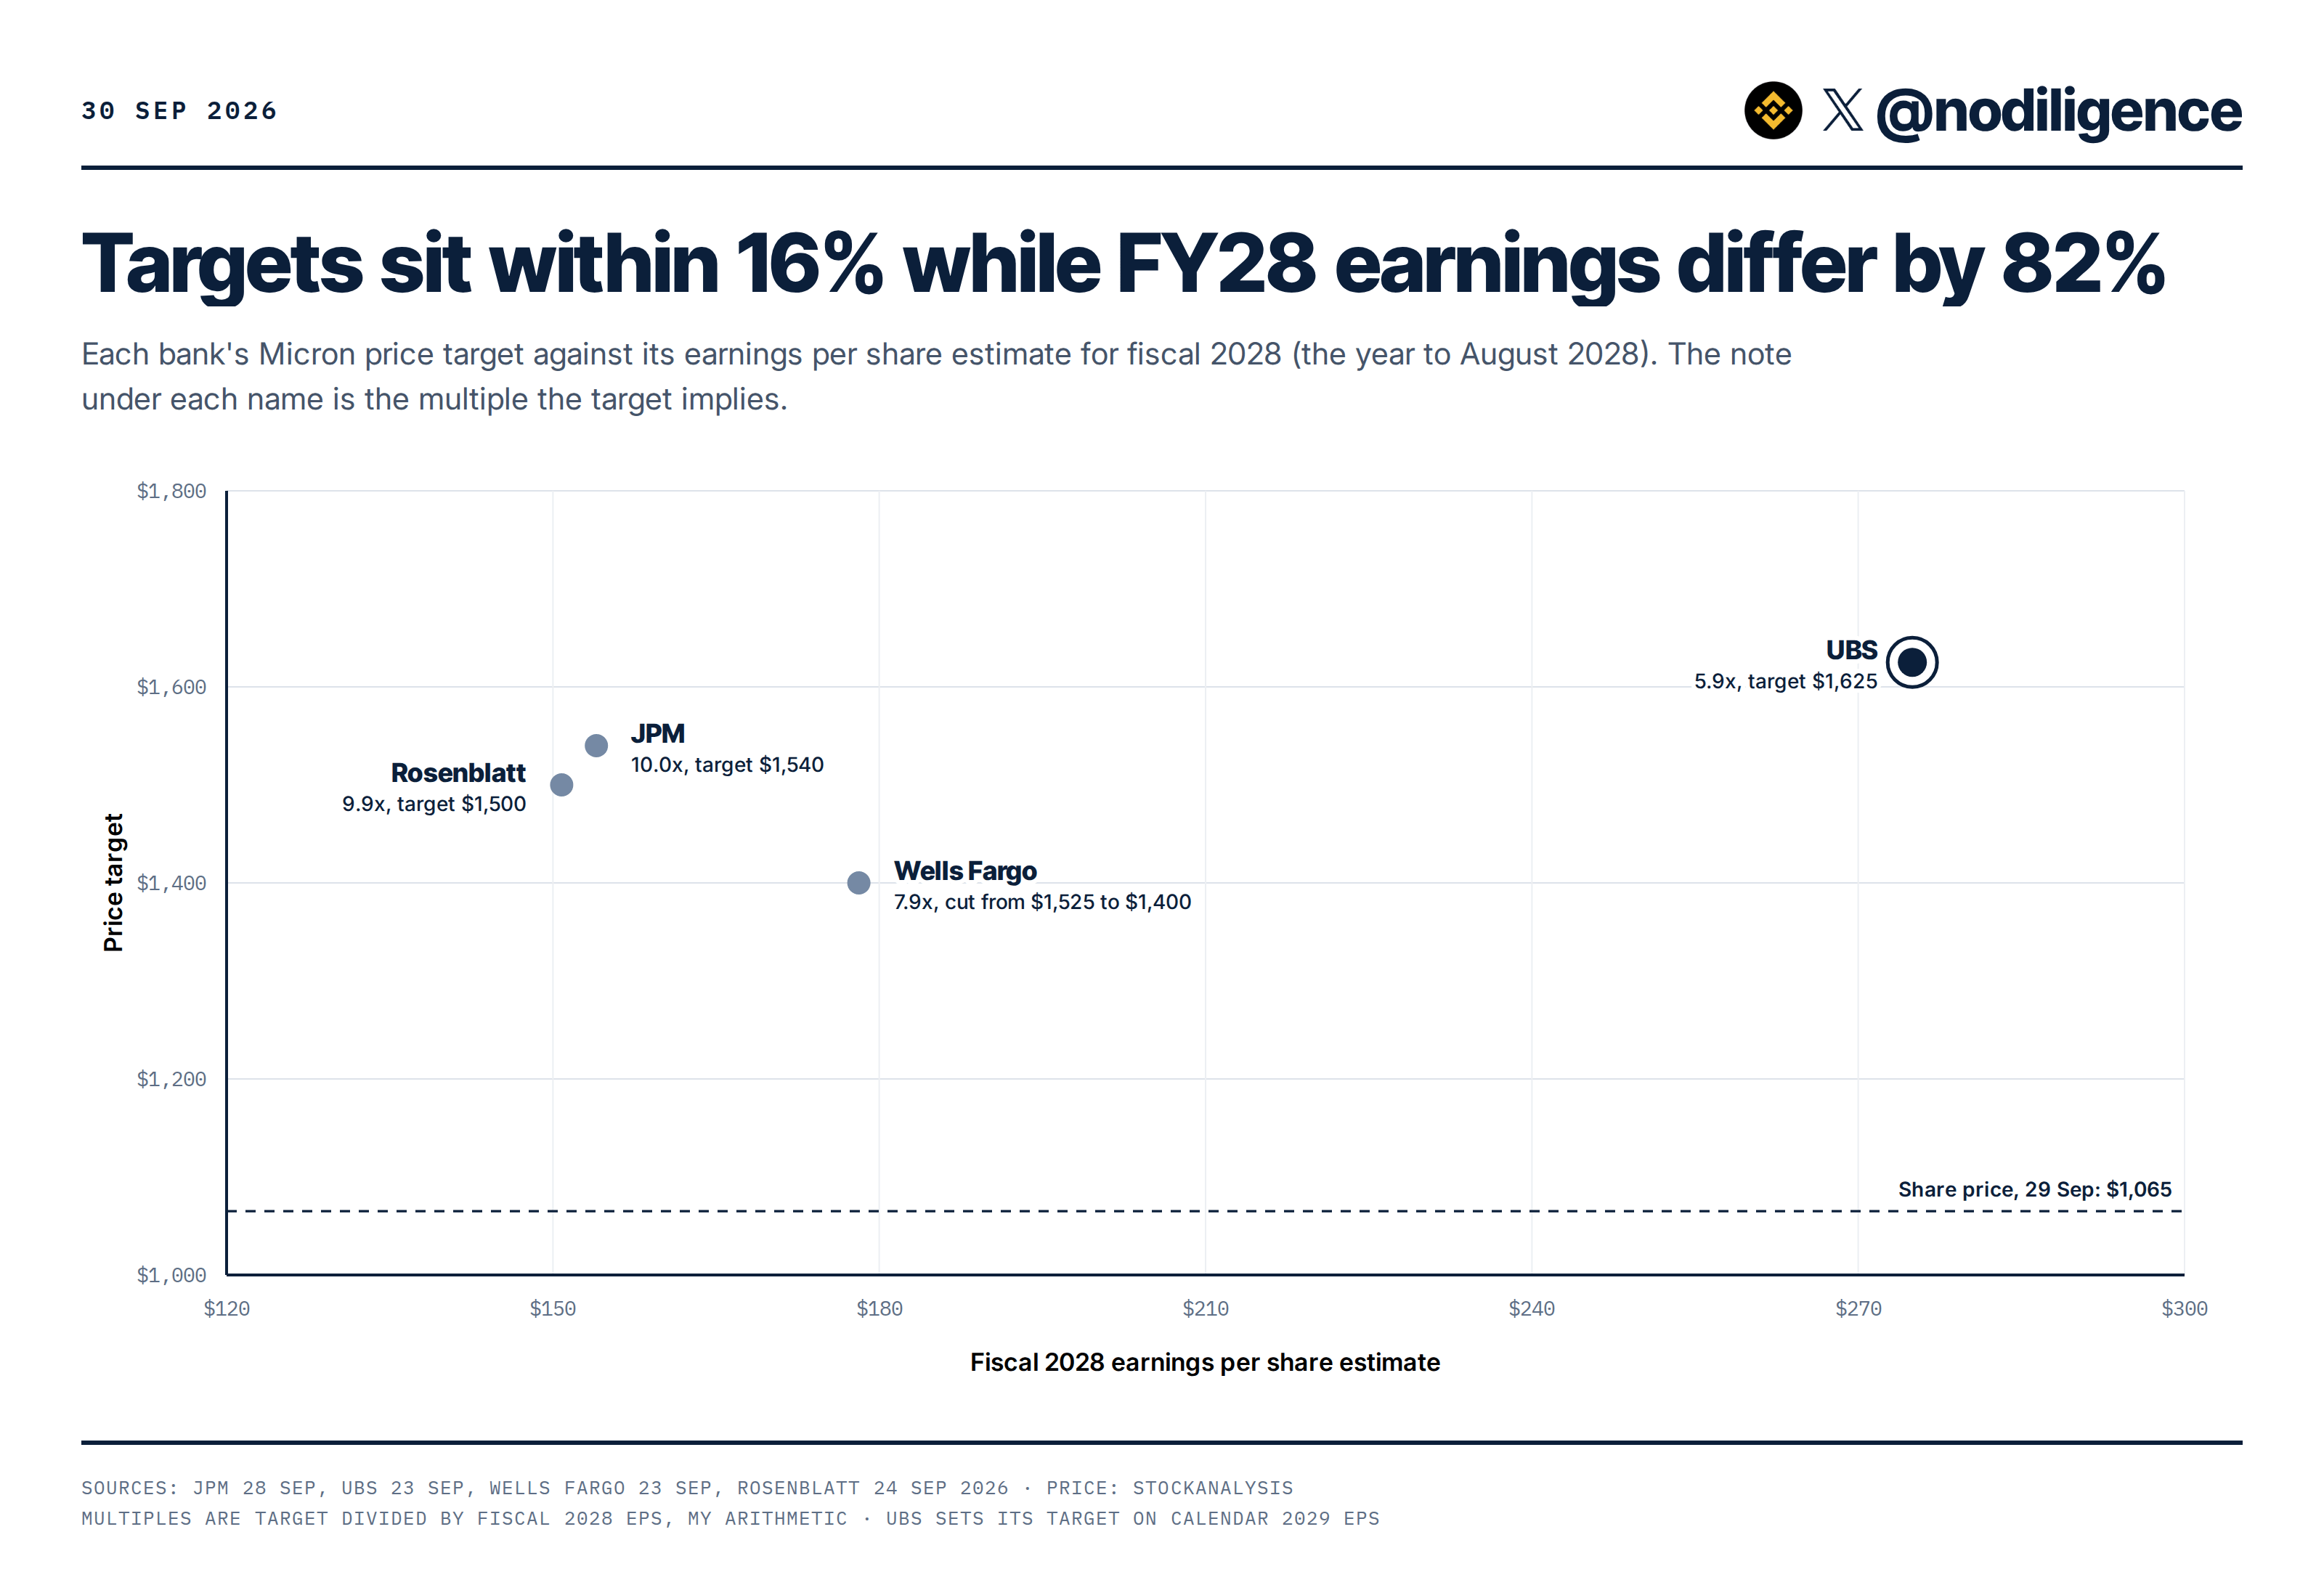
Los números del lado vendedor están por todas partes en el EPS del año fiscal 2028, desde aproximadamente 151 hasta 275 dólares en cuatro notas de este mes. Las metas están mucho más cerca entre sí, y todas están entre un 31% y un 53% por encima del cierre del 29 de septiembre.
Estoy enfocándome más en el capex y Taiwán
Si esto se rompe, el capex es probablemente donde lo veo primero. Un retorno por encima de aproximadamente el 30% de las ventas, lo que significa bien más de 65.000 millones de dólares en ingresos del año fiscal 2027, volvería a hacer que parezca otra vez el ciclo antiguo. También me pondría nervioso si los aumentos del precio del contrato caen en dígitos bajos antes de que HBM revalúe precios, o si los clientes empiezan a intentar renegociar los depósitos.
Taiwán es el otro. Dos sindicatos en Taoyuan y Taichung representan a unos 10.000 de los 15.000 empleados de Micron allí, donde en 2025 se fabricó la mayor parte de la DRAM de Micron. Quieren que se pague el 15% del beneficio operativo trimestralmente. La mediación se rompió el 21 de septiembre y se planea una votación de huelga para principios de octubre. Samsung se resolvió en mayo con un acuerdo del 10,5% del beneficio operativo de su división de chips durante diez años, y SK hynix paga 10%.
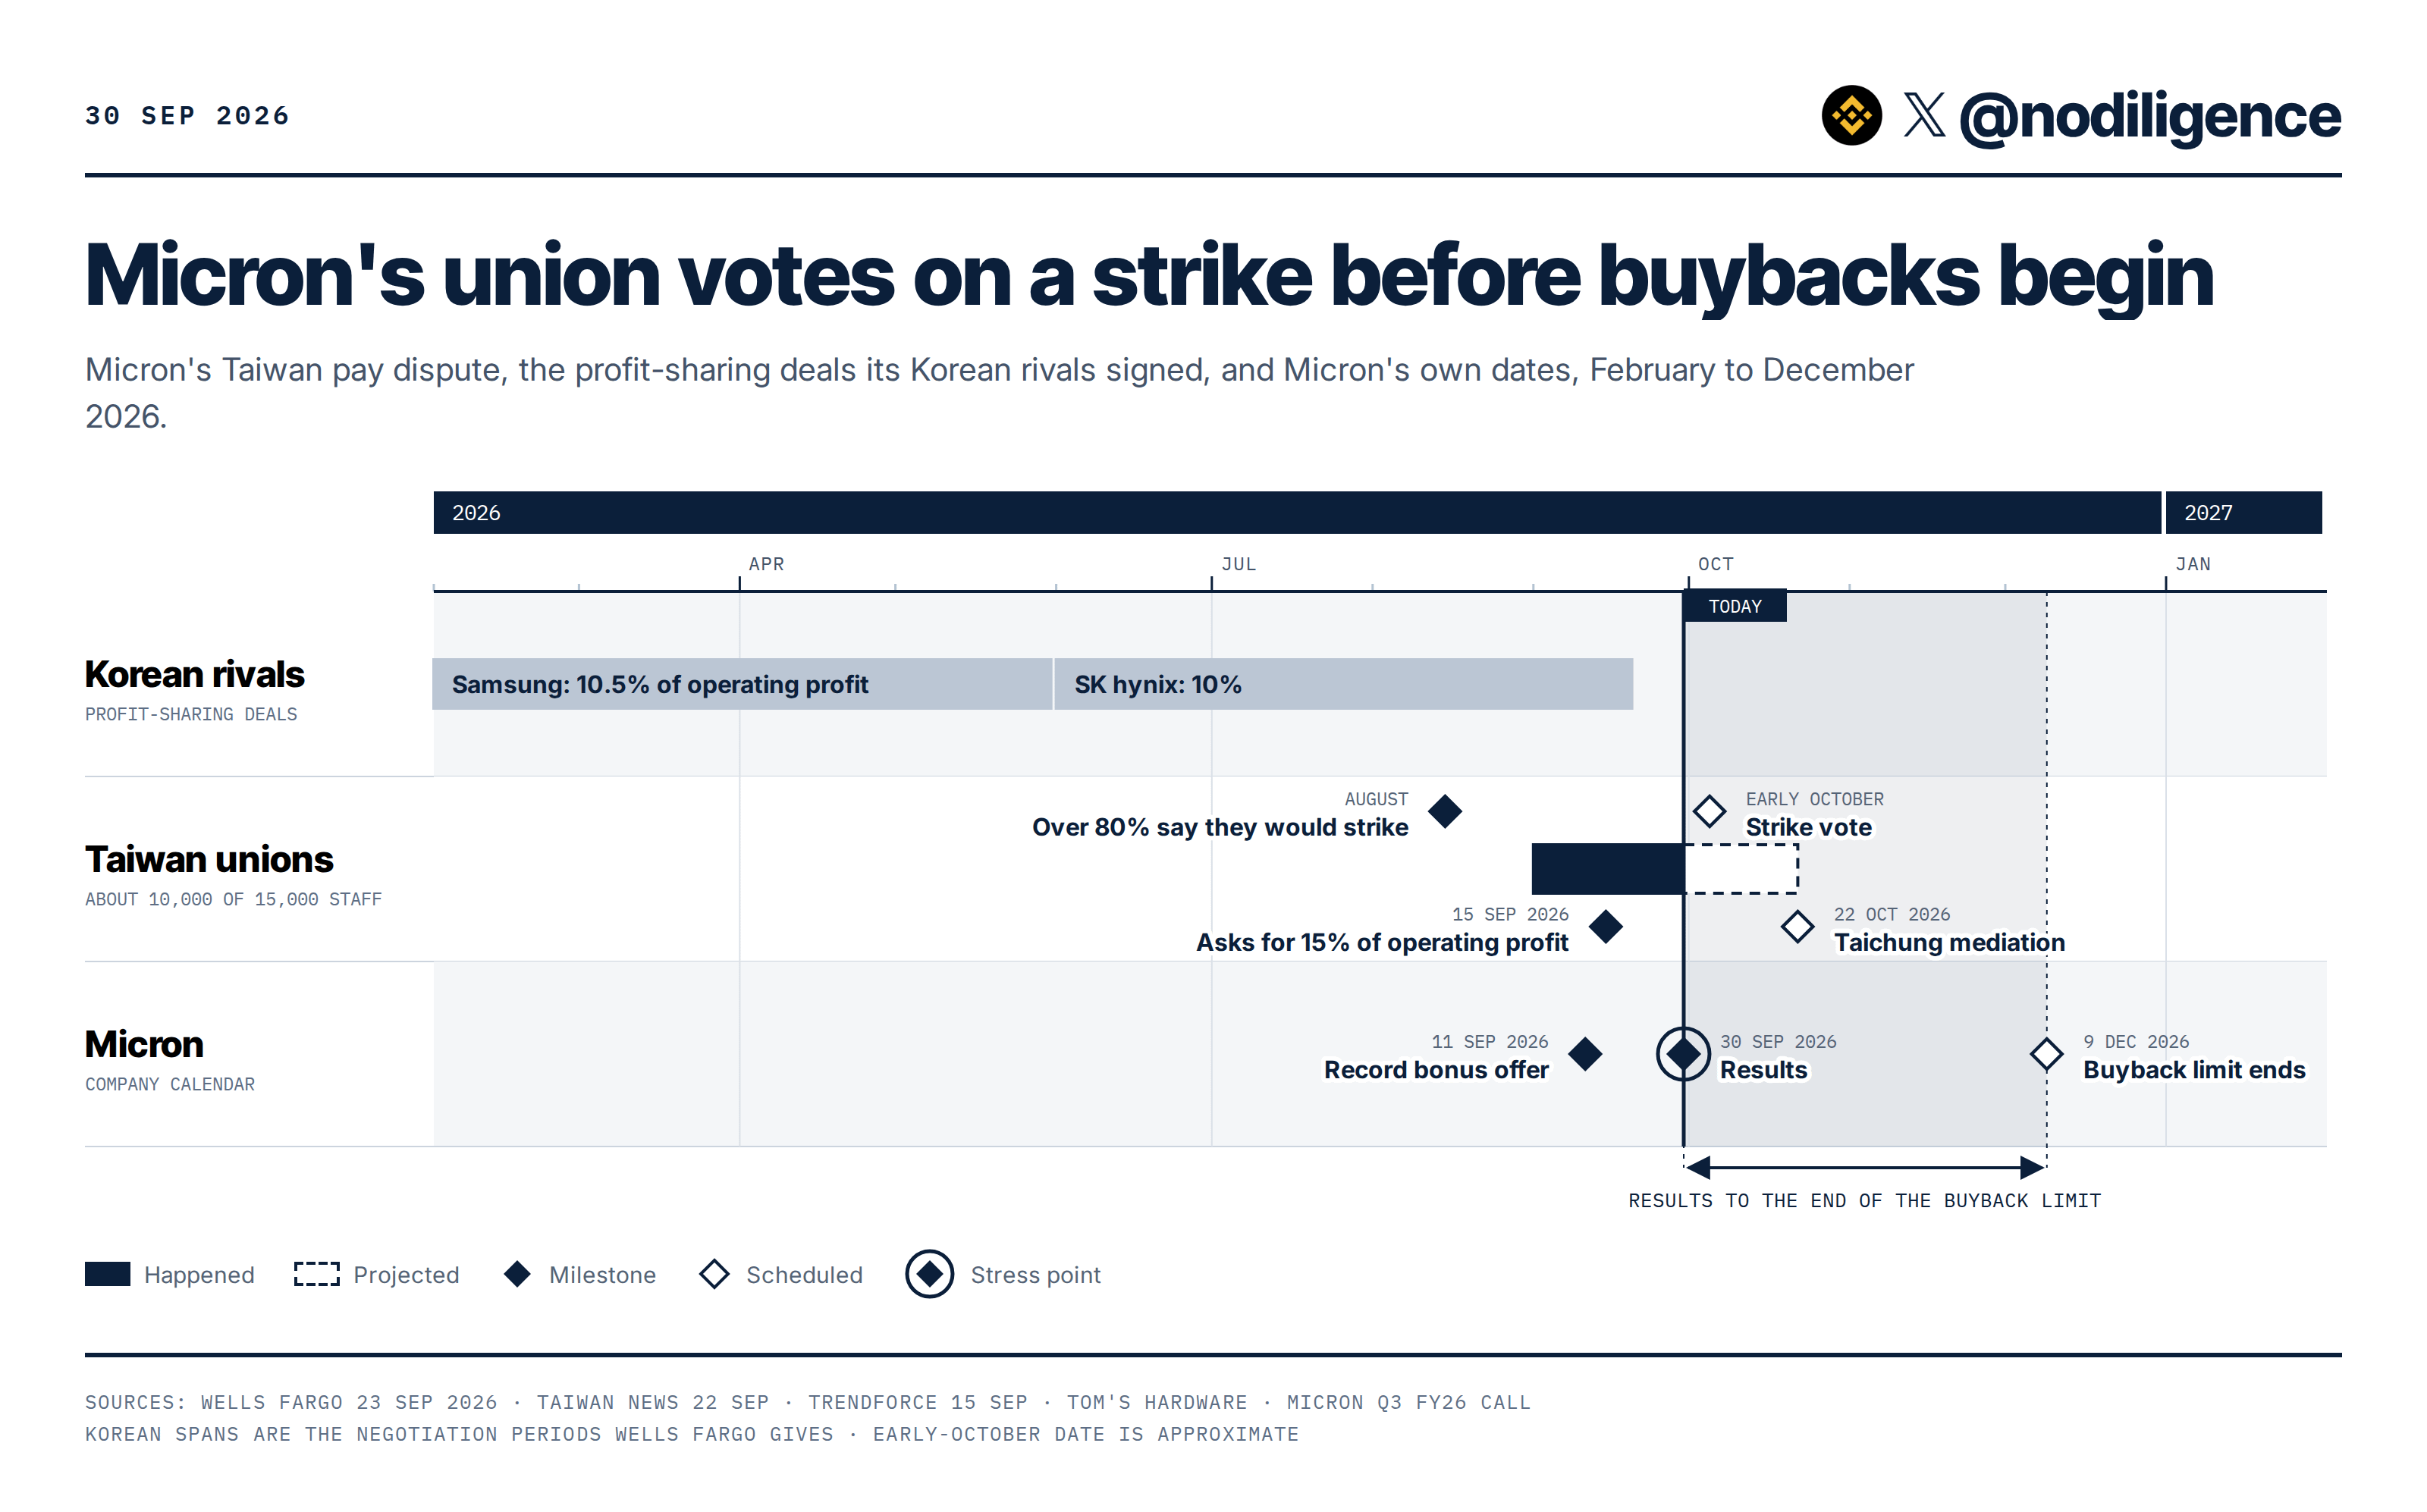
Si Micron cierra alrededor de las cifras de Corea, obtengo aproximadamente un 10% menos en EPS, cerca de 16 dólares por acción sobre el consenso del año fiscal 2027. Micron puede absorber eso. Una huelga sería mucho peor porque afectaría a las fábricas que fabrican la mayor parte de su DRAM, mientras la compañía está firmando más volumen take-or-pay con los clientes.
Esta noche estoy leyendo la guía de noviembre por semana; luego los ingresos contratados en el 10-K y cuánto de eso corresponde a productos nuevos, cuánto del flujo de caja provino de depósitos, el capex del año fiscal 2027 frente a la expectativa de aproximadamente 50.000 millones, y lo que diga la dirección sobre Taiwán.
AVISO LEGAL
Estoy haciendo esto de forma independiente y compartiéndolo como parte de mi propia investigación y forma de pensar. Las opiniones aquí son mías y se basan en la información disponible para mí en el momento. Esto no debe tratarse como asesoramiento de inversión ni como una recomendación para comprar, vender o invertir en nada de lo mencionado. Por favor, haga su propia investigación; mi análisis es responsabilidad mía.