¿Los datos no son suficientes? ¿Ajustarlos a mano para completar? ¡Cáspita! ¡De verdad no puedo aguantar más y tengo que soltar una grosería!
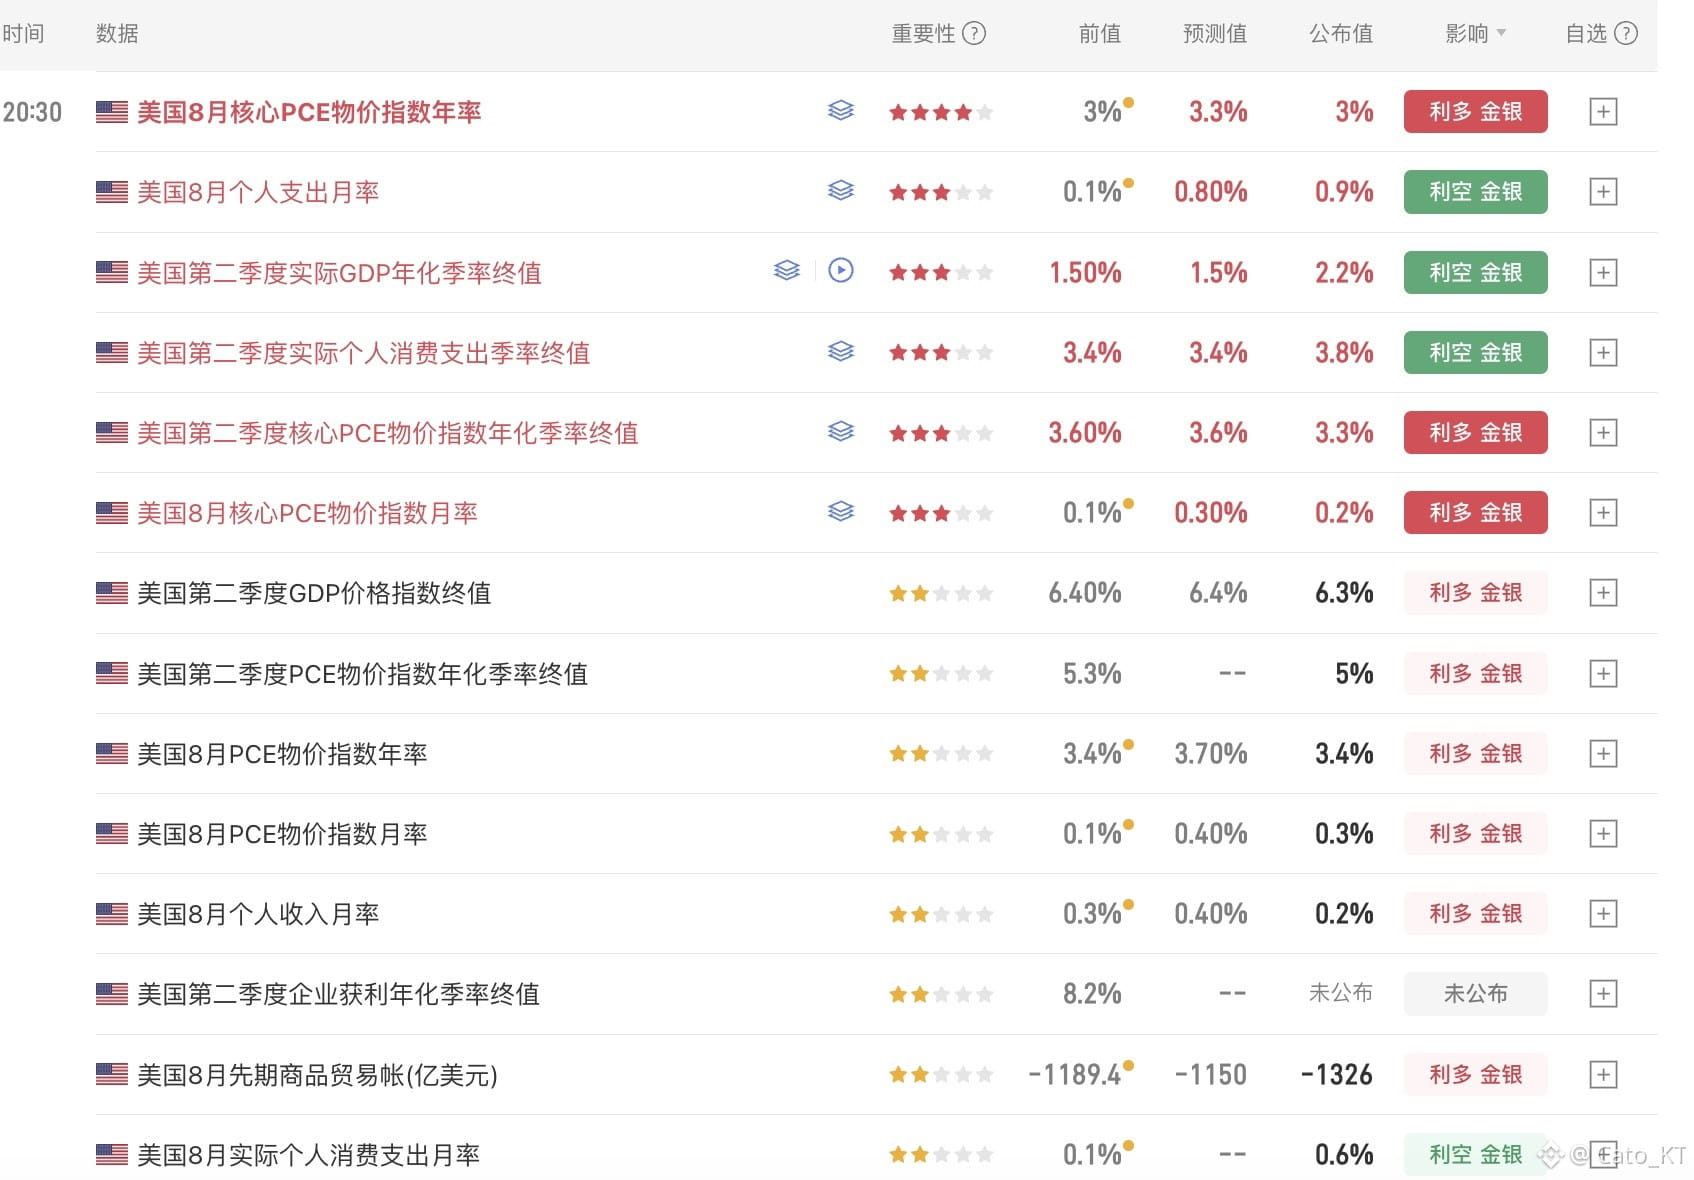
Esta noche, cuando se publican los datos del PCE de agosto, la Oficina de Análisis Económico de EE. UU. aprovecha la corrección anual de los datos para rastrearlos hasta el primer trimestre de 2021; en general, el PCE se reduce, y los datos de inflación subyacente de EE. UU. bajan un nivel en conjunto.
Esto también hace que, aunque el PCE subyacente interanual de agosto registre un 3%, básicamente sea igual al valor previo, y no signifique una disminución de la inflación.
Lo más importante es el PCE subyacente mensual: marca 0.2%. Dado que el valor anterior se corrigió al 0.1%, el dato queda justo por encima del valor previo, pero por debajo de lo esperado.
Por ahora, estos datos encajan con el “combo” de la persistencia de la inflación, pero como la inflación se enfría por la corrección de los datos, y sumado a los datos del “mini non-farm” (pequeño informe de empleo), esto sugiere que la Fed no tiene motivos para seguir subiendo las tasas de forma consecutiva en octubre; las expectativas de nuevas alzas pueden trasladarse más adelante.
Hay otra tanda de datos que resulta bastante extraña: los datos de consumo pasan de 0.1% en julio a 0.9% en agosto. Y lo más delicado: ¿sube el consumo, pero no aumenta el ingreso?
Entonces, ¿qué quiere decirle al mercado este paquete de datos de esta noche?
Creo que, después del “ajuste” realizado por la Oficina de Análisis Económico de EE. UU., los datos quieren transmitir al mercado que la inflación no es tan aterradora como imagina el mercado; los consumidores estadounidenses tienen más confianza en la economía y, aun sin que suban los salarios, están dispuestos a consumir con fuerza.
Pero el problema es: ¿los propios estadounidenses creen ese resultado? ¿La inflación en EE. UU. realmente no les preocupa tanto? ¿El impulso del consumo es realmente tan fuerte?
Estos datos de esta noche me hacen creer aún más en dos cosas:
1) Ya sea Vavsh o Trump, no quieren subir las tasas, así que buscan frenar la presión de las alzas consecutivas sobre los activos de riesgo mediante los datos.
2) La inflación endógena en EE. UU. realmente es grave; el mercado de bonos ha dado el precio más realista, pero la rentabilidad de los bonos no puede contenerse, y la crisis en el mercado de bonos ya amenaza la toma de decisiones en las altas esferas. Por eso, en este momento hace falta un “ajuste” adecuado de los datos: salvar el mercado de bonos, estabilizar el mercado de acciones y dar más confianza al mercado.
PD: Para ser honesto, no me creo demasiado estos datos. Siento que los datos actuales están totalmente al servicio de la política. ¿Acaso ese es el resultado que quiere la política de Vavsh?
Claro, si creo o no en los datos no es lo importante. Lo que sigue ahora es ajustar la probabilidad de nuevas alzas y observar la volatilidad de las rentabilidades del mercado de bonos. #股票财报季