


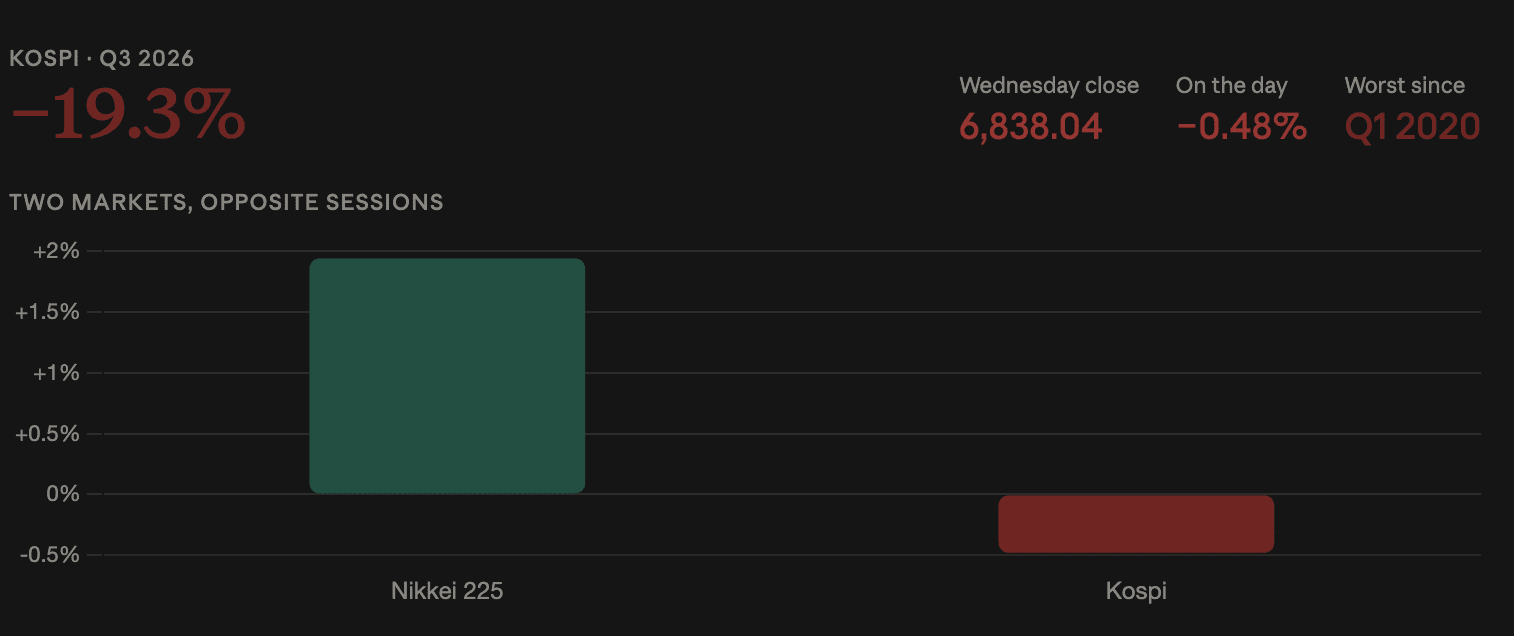
El Kospi de Corea del Sur cerró a la baja 32,77 puntos, o un 0,48%, hasta 6.838,04 el miércoles, según datos de Bitget.
El índice cayó un 19,3% durante el tercer trimestre, su mayor descenso trimestral desde el primer trimestre de 2020.
El Nikkei 225 de Japón se movió en sentido contrario en la misma sesión, cerrando al alza 1.272,45 puntos, o un 1,94%, en 66.753,72.
Los conjuntos de comparación de 2020 marcan la escala
El primer trimestre de 2020 fue el desplome por la pandemia, cuando los mercados bursátiles globales cayeron en semanas en lugar de meses.
Una caída trimestral que coincide con ese periodo, sin un acontecimiento sistémico comparable, apunta a algo específico de la composición del mercado de Corea más que a un movimiento general de aversión al riesgo.
Esa composición explica el porqué. El Kospi tiene una exposición concentrada a la fabricación de memoria a través de Samsung Electronics y SK Hynix, que funcionan como el “proxy” de IA de la región.
El trimestre se definió por dos desplomes
El mercado de Corea cayó con fuerza dos veces durante el período.
Un desplome del 22% en julio, tras dudas sobre los rendimientos de la inversión en IA — la misma preocupación que llegó a los mercados de EE. UU. meses después. El índice ha tenido dificultades para mantenerse por encima de 7.000 desde entonces.
Septiembre trajo una segunda caída. El Kospi bajó 3% el 14 de septiembre después de que el CEO de Anthropic, Dario Amodei, pidiera frenar el desarrollo de la IA de frontera, con SK Hynix cayendo 6%. Luego cayó 2,7% el 28 de septiembre, con Samsung y SK Hynix bajando más de 5% cada una.
Entre ambas, el índice subió 2% el 22 de septiembre, cuando los mismos nombres lideraron una subida en Asia tras el avance del agente Muse de Meta, que superó a ChatGPT como la mejor aplicación gratuita en la App Store de EE. UU. de Apple.
La participación cayó junto con el precio
La rotación ha venido disminuyendo de forma independiente del índice.
El volumen medio de rotación diaria del Kospi cayó a 20,6 billones de wones, unos 15 mil millones de dólares, en septiembre: el nivel más bajo de 2026 y menos de la mitad del pico de mayo y junio.
Un mercado que cae con un volumen cada vez menor tiene menos profundidad para absorber nuevos golpes. La compra minorista que llevó a las acciones coreanas a máximos anteriores en el año también fue una historia de volumen, y no ha regresado.
La divergencia del Nikkei es la otra señal de la sesión
Las acciones japonesas suben 1,94% mientras Corea cae: eso separa a los dos mercados en un día en el que normalmente se moverían juntos.
El índice de Japón está más diversificado entre industriales, financieras y nombres de consumo, por lo que tiene una exposición menos directa al ciclo de la memoria que impulsa Corea.
El Banco de Japón también elevó su referencia a un máximo de 31 años en septiembre, y el yen ha estado débil alrededor de 157,8 por dólar; un nivel que respalda a los exportadores japoneses al hacer que sus productos sean más baratos en el exterior.
Micron publica resultados después del cierre de EE. UU.
El calendario sitúa a ambos mercados por delante de una publicación que volverá a valorar el sector de la memoria.
Micron informará los resultados del cuarto trimestre después del cierre de EE. UU. del miércoles, con un consenso de 31,83 dólares de beneficio por acción frente a 3,03 dólares un año antes y unos ingresos de 51,49 mil millones de dólares frente a 11,31 mil millones.
Se espera que la DRAM aporte 38,22 mil millones de dólares de ese total, aproximadamente el 76% de los ingresos, y es la línea vinculada a la demanda de infraestructura de IA.
Las previsiones sobre precios de contratos de DRAM hacia 2027 importan más para Samsung y SK Hynix que el propio trimestre, ya que los tres compiten en el mismo mercado. El desplome bursátil coreano del lunes podría reflejar el posicionamiento de cara a ello.
Los datos de inflación PCE llegan antes de la apertura de EE. UU. el mismo día.