


Micron ($MU) se dirige a su informe de resultados del 4T de su FY2026 con expectativas ya extremadamente altas. La dirección ha indicado aproximadamente $50B en ingresos, ~86% de margen bruto y $31 por acción (EPS) no-GAAP. La pregunta real ya no es solo si Micron puede superar las estimaciones; es si el ciclo de memoria para IA puede seguir expandiéndose sin que los márgenes se conviertan en la primera gran señal de advertencia. #TemporadaDeResultados
1. La Prueba de Margen del 86%
Los resultados del T3 de Micron ya mostraron con cuánta fuerza ha cambiado la combinación de negocios. Las unidades de Cloud Memory y Core Data Center registraron márgenes brutos de 83% y 87%, respectivamente, mientras que la demanda relacionada con la IA sigue respaldando productos de memoria premium. Micron también ha confirmado que HBM4, construido sobre la tecnología DRAM 1-beta, ya se está enviando en grandes volúmenes para la plataforma de su cliente principal.
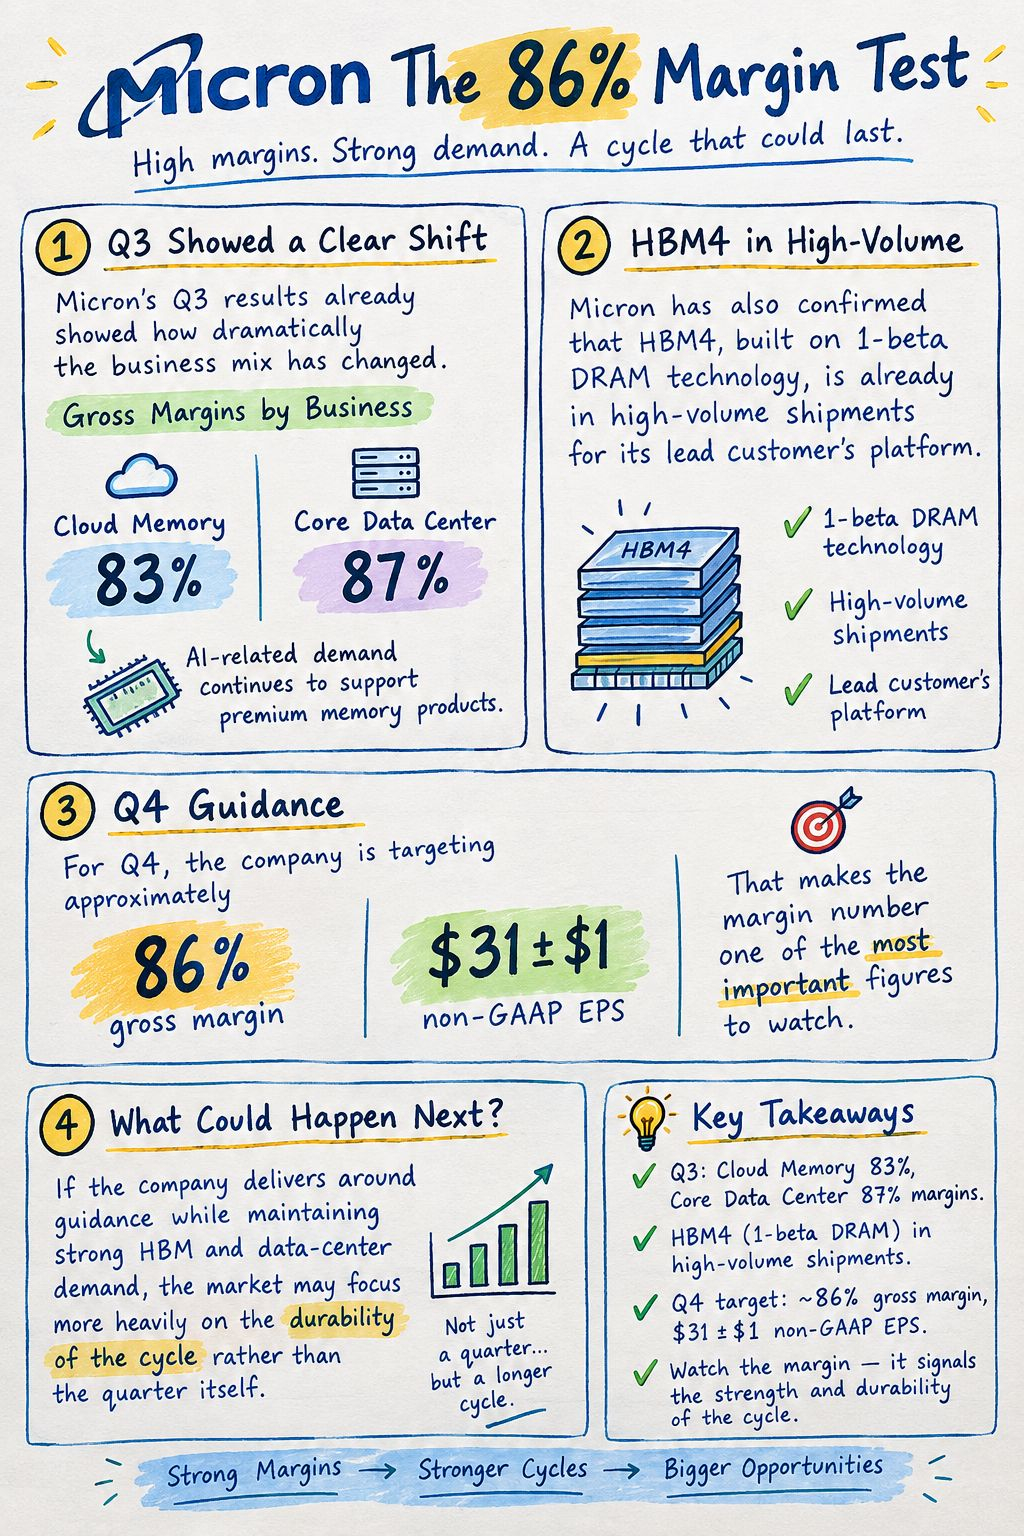
Para el 4T, la empresa se está fijando como objetivo un margen bruto de aproximadamente el 86% y $31 ± $1 de EPS no-GAAP. Eso convierte al número del margen en una de las cifras más importantes que vigilar. Si la empresa cumple la guía mientras mantiene una fuerte demanda de HBM y de centros de datos, el mercado podría centrarse más en la resistencia del ciclo que en el trimestre en sí.
2. ¿Sigue siendo este un Ciclo de Memoria Normal?
El negocio tradicional de memoria estuvo fuertemente influenciado por los ciclos de inventario de PC y teléfonos inteligentes. La configuración actual es diferente porque la infraestructura de IA requiere enormes cantidades de memoria de alto rendimiento, incluida HBM y DRAM avanzada para servidores.
Micron ya está desarrollando HBM4E, con producción a volumen prevista para el calendario 2027, mientras que se han enviado muestras de calificación de DDR5 RDIMMs avanzados de 256GB a participantes clave del ecosistema de servidores. Eso les da a los inversores otra pregunta importante: ¿cuánto de la demanda actual es una fortaleza temporal de precios y cuánto representa un cambio estructural más duradero en el consumo de memoria?
3. Mi $MU Marco de Resultados
Estoy viendo tres números por encima de todo:
• Ingresos: alrededor del nivel de la guía de $50B
• Margen bruto: aproximadamente 86%
• EPS no-GAAP: alrededor de $31
Un resultado sólido tendría que evaluarse junto con la guía prospectiva. Un superdesempeño en el titular por sí solo podría no ser suficiente si la dirección indica precios más débiles, aumento de costos de producción o una menor demanda de memoria para IA de cara al futuro.
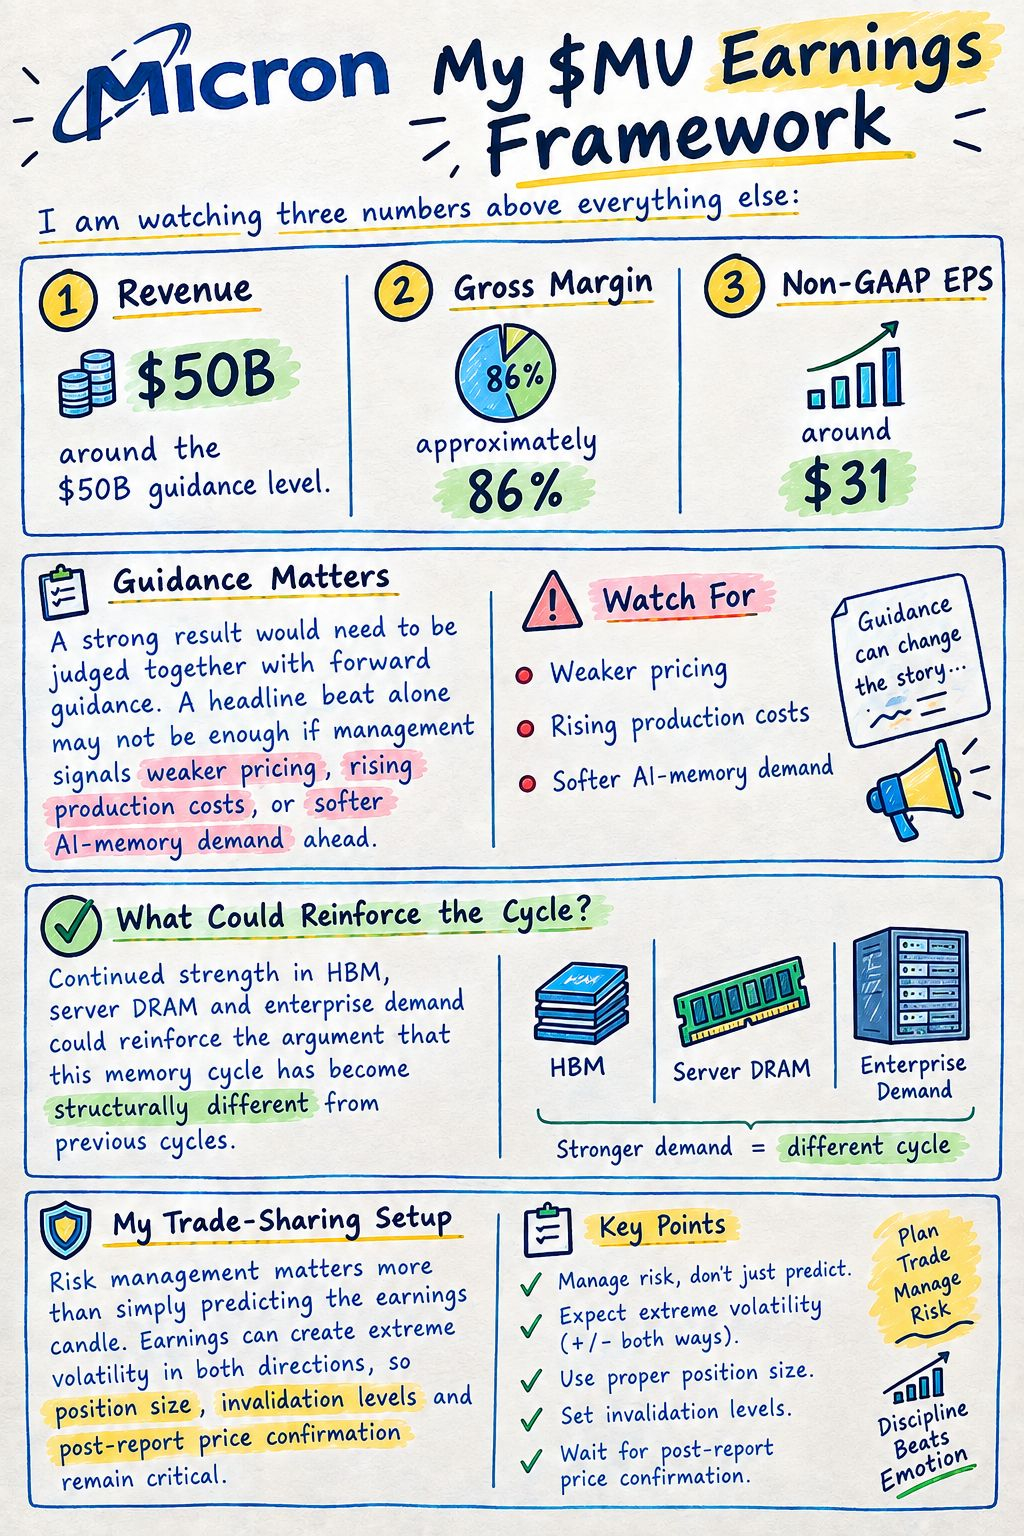

Por otro lado, la fortaleza sostenida en HBM, DRAM de servidores y la demanda empresarial podría reforzar el argumento de que este ciclo de memoria se ha vuelto estructuralmente distinto de los ciclos anteriores.
Para mi configuración de intercambio de operaciones, la gestión del riesgo importa más que simplemente predecir la vela de resultados. Los resultados pueden generar volatilidad extrema en ambas direcciones, así que el tamaño de la posición, los niveles de invalidación y la confirmación del precio después del informe siguen siendo críticos.
$MU #EarningsSeason #Stocks #Aİ #Semiconductors #BinanceSquare