


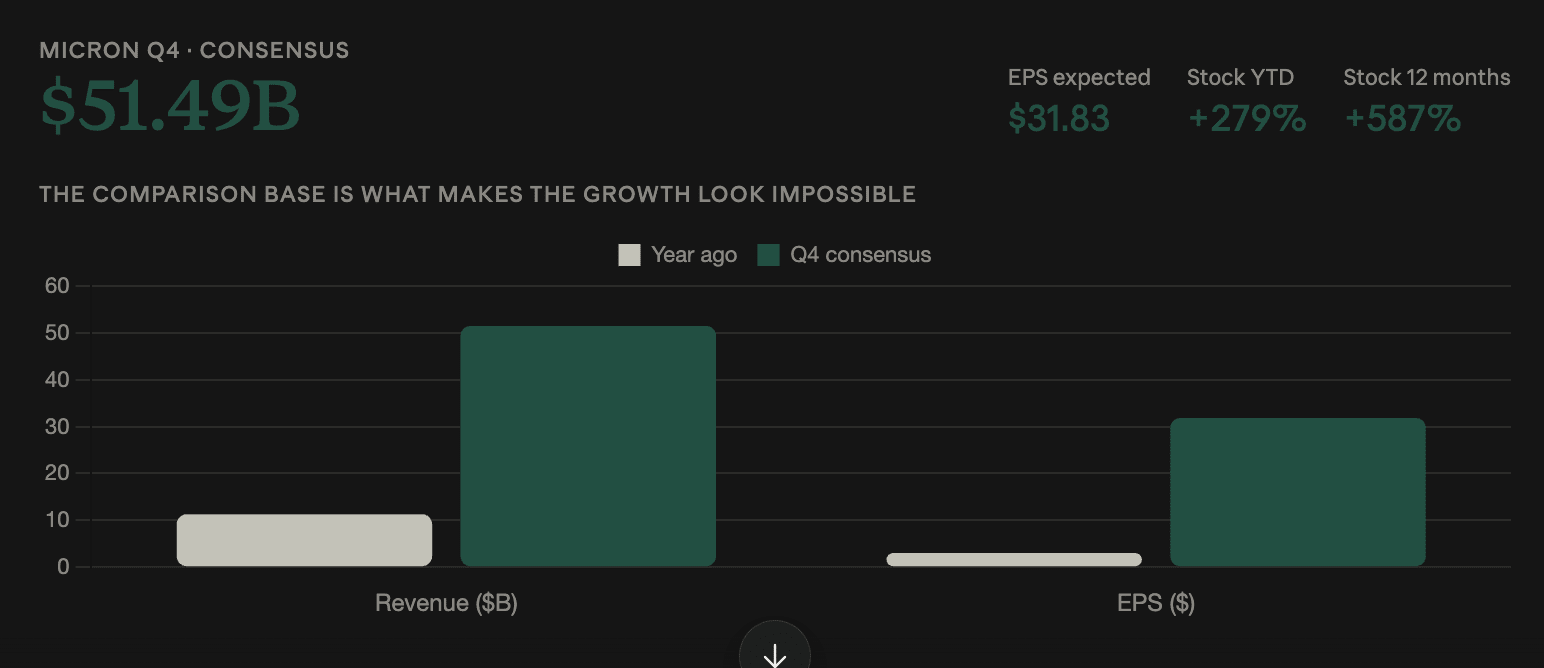
Micron publica los resultados del cuarto trimestre después del cierre del miércoles, y Wall Street espera una ganancia por acción (EPS) de 31,83 dólares y unos ingresos de 51,49 mil millones de dólares.
Estas cifras se comparan con 3,03 dólares y 11,31 mil millones de dólares del año anterior: aumentos del 950% y del 355%.
La acción ha subido un 279% en lo que va del año y un 587% en los últimos 12 meses, lo que marca un listón alto sobre qué cuenta como una buena noticia.
El resultado superior en el titular no es la variable
El consenso en un crecimiento del EPS del 950% significa que se espera en gran medida un resultado superior. La acción ya se ha movido asumiendo esa expectativa.
Lo que realmente decide la cifra es si el ciclo de la memoria todavía tiene recorrido.
La memoria tiene un apalancamiento operativo severo. Las fábricas (fabs) soportan costos fijos elevados, así que cuando los precios cambian, el margen se expande mucho más rápido que los ingresos; así fue como Micron pasó de 3,03 dólares por acción a un consenso de 31,83 dólares en cuatro trimestres.
El mismo mecanismo funciona a la inversa. Un ciclo que se da vuelta produce una compresión de márgenes más rápido que la caída de los ingresos, y las comparaciones de un año atrás que favorecen el trimestre actual se vuelven penalizantes en apenas dos.
Así que la pregunta para el miércoles no es el trimestre. Es lo que la dirección dice sobre los precios de los contratos de DRAM hacia 2027.
Cómo se ve un resultado alcista
Tres cosas extenderían el movimiento.
Que la fijación de precios de DRAM se mantenga o suba de cara a la primera mitad de 2027 sería la señal más fuerte, porque significaría que la oferta no ha alcanzado a la demanda. Se espera que la DRAM aporte 38,22 mil millones de dólares de los ingresos del trimestre, aproximadamente el 76% del total, y es la línea ligada directamente a la infraestructura de IA.
El comentario sobre capacidad importa en segundo lugar. Los ciclos de memoria terminan cuando los proveedores añaden suficiente capacidad para romper los precios, así que cualquier indicación de que Micron y sus competidores mantienen la disciplina respalda que el ciclo continúe.
La concentración de clientes y la visibilidad de los pedidos es el tercer factor. Los compromisos de compra de los hiperescalares que se extienden más hacia adelante reducen el riesgo de que la demanda se esté adelantando.
El anuncio de agosto de Micron, de hasta 10 mil millones de dólares durante diez años para una institución de investigación en Boise, Idaho, señala que la compañía espera un ciclo largo. Una confirmación en las previsiones importaría más que el plan de gasto en sí.
Cómo se ve un resultado bajista
Las señales de advertencia son más acotadas, pero más claras.
Cualquier suavización en las previsiones de precios de DRAM golpearía con más fuerza, porque es la línea sobre la que descansa la valoración. Una superación del trimestre junto con comentarios prudentes sobre precios probablemente igual se traduzca en una caída de la acción.
NAND es la segunda área a vigilar. Con 12,29 mil millones de dólares esperados, sirve a dispositivos de consumo más que a centros de datos, y es donde la presión de precios que golpea teléfonos y laptops aparece primero. Debilidad allí es una señal de demanda incluso si la DRAM se mantiene.
Los fabricantes de electrónica de consumo han estado absorbiendo los costos de la memoria subiendo precios: Apple elevó la línea iPhone 18 Pro en 100 dólares frente al iPhone 17 Pro. Estos aumentos han recortado las ventas unitarias mientras protegen los márgenes, y ese arreglo tiene un límite. Un comentario que sugiera que los fabricantes de dispositivos se resisten a seguir trasladando costos indicaría que el ciclo está más cerca del final que de su punto medio.
Corea envió una señal diferente hace tres días
El momento complica la lectura.
El Kospi de Corea del Sur cayó 2,7% el lunes, con Samsung Electronics y SK Hynix ambas a la baja más de 5%. Ambas son fabricantes de memoria y ambas funcionan como el proxy de IA de la región.
Eso podría reflejar una colocación de posiciones antes de Micron, más que una visión sobre la memoria: los traders reducen exposición antes de una publicación que volverá a valorar todo el complejo. O puede ser que el mercado esté descontando algo de lo que la sesión de EE. UU. aún no ha hablado.
La memoria se ha movido con fuerza en ambos sentidos durante todo el mes. Micron y SanDisk cayeron cada una más de 7% el 14 de septiembre frente al 4% de Nvidia, después de que el CEO de Anthropic, Dario Amodei, pidiera frenar el desarrollo de la IA de frontera. Para el 22 de septiembre, el índice Filadelfia de Semiconductores había subido cinco sesiones seguidas después de que el agente Muse de Meta superara la App Store y de que AMD superara brevemente el umbral de 1 billón de dólares.
La memoria tiene una beta más alta que la lógica dentro de la operación de IA, por eso la guía de Micron se mueve más que sus resultados.
El contexto macro está jugando en su contra
El dato cae sobre un mercado difícil, independientemente del contenido.
El rendimiento del Tesoro a 30 años cruzó el 5,6% el martes, su nivel más alto desde junio de 2002, y el de 10 años tocó un máximo nuevo de 2007 cerca del 5,3%.
El aumento de las tasas de descuento pesa más sobre las acciones cuyos flujos de caja están ponderados hacia años futuros, lo que describe todo el complejo de infraestructura de IA. Es posible que una publicación sólida, en medio de rendimientos en alza, sea recibida peor que la misma publicación cuando los rendimientos caen.
Los datos de inflación del PCE llegan antes de la apertura de Wall Street el mismo día, así que el sentimiento ya estará fijado para cuando Micron informe.
La lectura de continuidad desde el sector cripto
La conexión pasa por los mineros que pivotaron hacia cómputo de IA.
IREN, Hut 8, HIVE, Core Scientific y TeraWulf se quedaron muy atrás de Bitcoin durante septiembre: la mediana de minería del top-10 ganó 1,8% frente al 22% de Bitcoin. El giro les quitó apalancamiento frente a Bitcoin mientras añadía exposición total al sentimiento de IA.
Las sólidas previsiones de DRAM respaldan el caso de demanda en el que esas compañías basaron su gasto de capital. Una guía débil lo socava, y además cargan con la beta de IA sin la ventaja alcista de precios de la memoria.
El contracanto de JPMorgan de la semana pasada sigue en pie: los precios de los contratos de neocloud se han movido a entre 15 y 20 dólares por megavatio desde 10 a 15, lo que sugiere que la demanda de cómputo se mantiene firme independientemente de lo que ocurra con los precios de la memoria.