

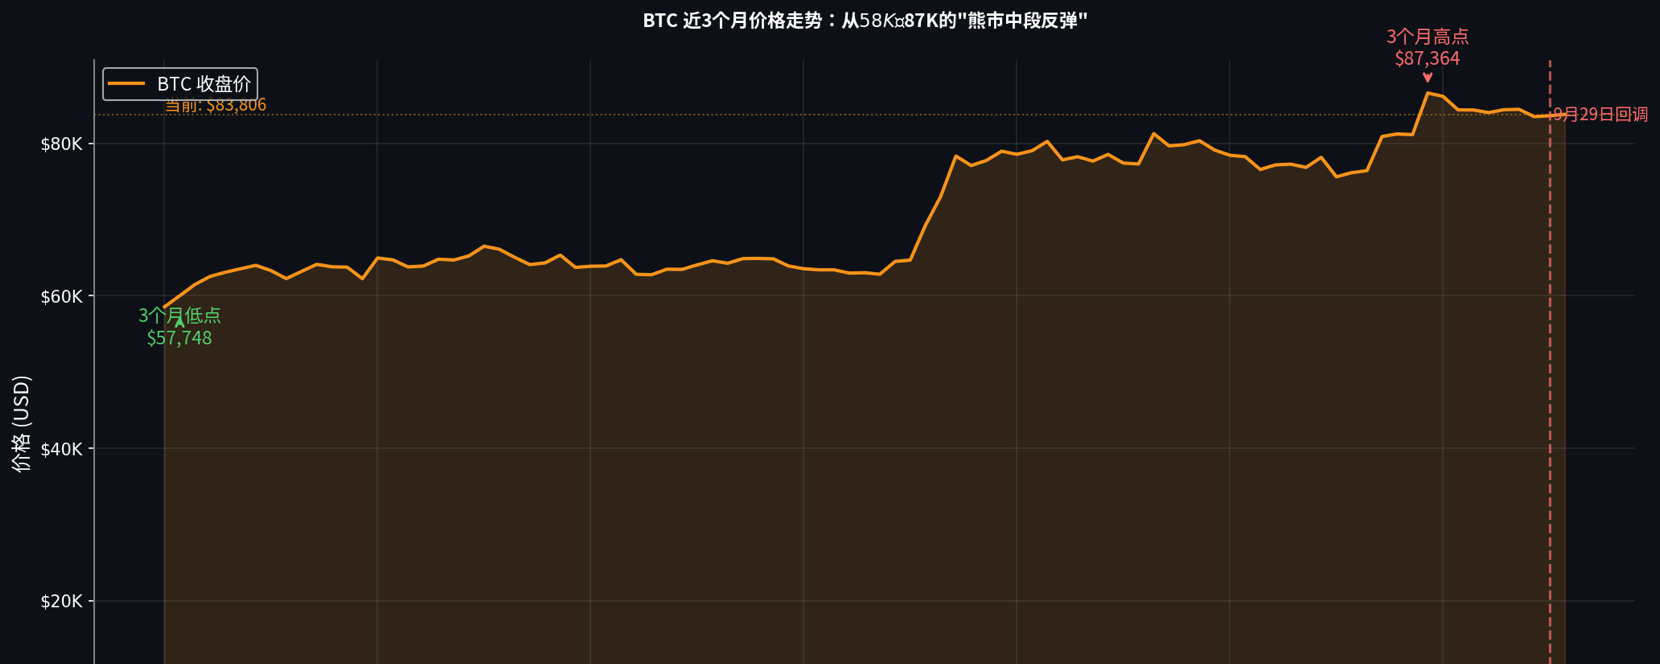

29 de septiembre, el analista Adam de Greeks.live calificó la corrección actual del precio de Bitcoin como un "rebote a mitad de un mercado bajista". Su principal argumento es que el mercado de opciones muestra una triple contradicción: por un lado, el precio rebota pero la volatilidad implícita (IV) no sube, sino que cae hasta alrededor del 35%; por otro lado, la proporción de volumen en opciones grandes de compra put (técnicamente, opciones de venta) alcanza hasta una tercera parte; y además, el mercado mantiene expectativas de volatilidad futuras extremadamente bajas. Con base en los datos más recientes del mercado—BTC rebotó desde cerca de $58K a inicios de julio hasta $87K a mediados de septiembre, y luego retrocedió, ubicándose actualmente en torno a $83K—este artículo profundiza en la lógica de comportamiento institucional detrás de este "rebote de baja volatilidad", señala el posible riesgo de acumulación de gamma negativa y ofrece estrategias accionables para inversores con distintos perfiles de tolerancia al riesgo.
Primero, repaso de la coyuntura: un “rebote silencioso” sin confirmación de volatilidad
Primero, mira los datos. Según las cotizaciones más recientes de Yahoo Finance, en los últimos tres meses Bitcoin trazó una curva típica de “V profunda”:
El 1 de julio, BTC tocó un mínimo de la fase en $57,748, y luego comenzó una escalada lenta. A mediados de agosto superó $65K; en septiembre aceleró el movimiento al alza y el 21 de septiembre tocó el máximo de tres meses en $87,364, con una subida de hasta 51% en el rango. Pero después el impulso se debilitó claramente: del 28 al 29 de septiembre hubo un retroceso consecutivo; el 29 de septiembre cayó cerca de 1% en un solo día, cerrando en $83,622. A 30 de septiembre, BTC cotizaba en $83,806: se había retraído aproximadamente 4% desde el máximo.
El comportamiento de Ethereum es similar, pero con menor elasticidad. ETH rebotó desde $1,550 el 30 de junio hasta $2,805 el 21 de septiembre, con una subida de 81%; actualmente retrocede hasta alrededor de $2,694.
A simple vista, parece un rebote bastante considerable. Pero los datos del mercado de opciones cuentan una historia completamente distinta.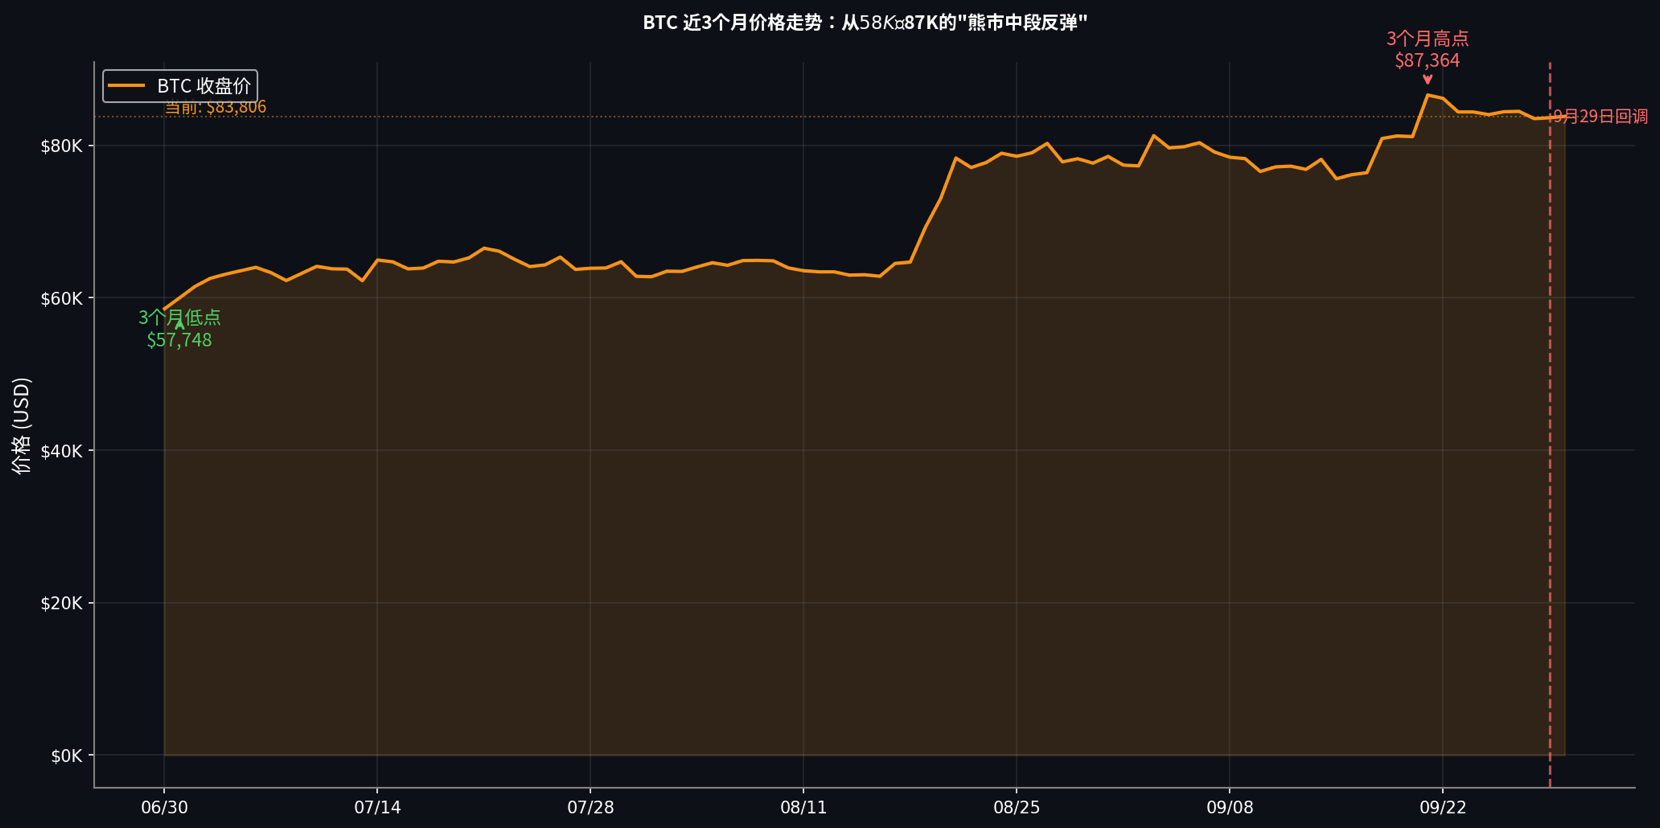
Dos. Tres contradicciones: las señales de la “mitad de un mercado bajista” reveladas por el mercado de opciones
En su análisis del 29 de septiembre, Adam identificó tres anomalías clave; vale la pena desglosarlas una por una:
Primero, la divergencia entre la IV y el precio. En los rebotes saludables de un mercado alcista, por lo general la volatilidad implícita sube: porque las demandas de perseguir el impulso y de cobertura ante el riesgo elevan simultáneamente la valoración de las opciones. Pero en este rebote, la IV de los principales vencimientos no solo no aumentó, sino que incluso bajó ligeramente desde los niveles de las dos semanas anteriores, hasta alrededor del 35%. Esto indica que el mercado de opciones no está fijando precios para una “continuación de la tendencia”; por el contrario, cree que el rango de precios actual es un “equilibrio razonable”.
Segundo, la proporción de grandes puts y la divergencia con la trayectoria de la IV. Normalmente, si el mercado compra puts por pánico, la IV se elevaría rápidamente. Pero ahora, la proporción de operaciones con grandes puts ya alcanza un tercio, mientras que la IV no se mueve o incluso baja ligeramente. El juicio de Adam es muy preciso: no es el pánico de inversores minoristas persiguiendo coberturas, sino la cobertura sistémica de las instituciones sobre posiciones largas de contado. Las instituciones, por un lado, mantienen contado para disfrutar de las ganancias del rebote; por otro, utilizan puts para fijar el riesgo a la baja. Esta es una operación típica de la “mitad de un mercado bajista”, no una postura ofensiva del inicio de un mercado alcista.
Tercero, las expectativas de volatilidad del mercado son extremadamente bajas. Adam señaló que, si aparece volatilidad a corto plazo, el mercado podría inclinarse por venderla. Esto significa que los creadores de mercado y los vendedores de opciones ahora están en una “zona cómoda”: creen que el precio no se desviará de forma significativa del rango actual. Pero la experiencia histórica demuestra una y otra vez que cuando el vendedor está demasiado cómodo, el mercado suele romper el equilibrio de la manera más incómoda posible.
Tres. Lección a través de la historia: el aprendizaje de noviembre de 2025 y la trampa de gamma negativa
Adam mencionó especialmente la lección de noviembre de 2025. En aquel momento, el mercado consideraba que ya se había formado un suelo de corto plazo, pero la expectativa de volatilidad seguía siendo muy alta, lo cual contrasta de forma marcada con la situación actual. El peligro ahora es este: la baja IV y la enorme cantidad de posiciones de venta de volatilidad se superponen; cuando una caída real active el movimiento, el efecto de gamma negativa amplificará la presión vendedora sobre el contado.
Aquí es necesario explicarle al lector el mecanismo de gamma negativa: cuando un creador de mercado de opciones vende puts, en realidad queda en una posición de “gamma corta”. Cuando el precio cae, el Delta (la tasa de cobertura) se acelera hacia el lado -1, obligando al creador de mercado a vender más contado para mantener un estado de cobertura neutral. Esta presión vendedora mecánica de “cuanto más cae, más vende” puede crear un efecto dominó tipo cascada en un mercado donde la liquidez ya es escasa.
Una IV actual del 35% implica que las opciones están relativamente baratas: las primas que cobra el vendedor son limitadas, pero asumen un riesgo de cola enorme. En cuanto BTC se sitúe por debajo de un nivel de soporte clave (por ejemplo, el umbral psicológico de $80K), se activará el ejercicio a gran escala de puts o ajustes de cobertura por Delta; la venta pasiva del vendedor resonará con las órdenes de stop-loss de los compradores.
Cuatro. Contexto macro: una “crisis alcista estructural” bajo condiciones de liquidez holgada
¿Por qué las instituciones eligen cubrirse en este momento en lugar de atacar? Esto requiere entenderlo desde la perspectiva macro.
Según los movimientos de política anteriores de la Fed, en la reunión del FOMC de diciembre de 2025 se canceló el límite diario de 500 mil millones de dólares del SRP (Programas de recompra permanentes). Los bancos pueden pedir dinero a la Fed respaldándolo con bonos del Tesoro sin restricciones. En esencia, esta política inyecta al mercado una liquidez abundante, dando soporte de “suelo” a los activos de riesgo. Pero la liquidez holgada no equivale a una reversión de tendencia; es más bien como un “colchón de seguridad” que ofrece el mercado bajista, permitiendo que las instituciones se atrevan a mantener contado, pero sin ser suficiente para impulsar una nueva gran ola alcista.
Los flujos de capital del ETF de Bitcoin al contado también confirman esto. Aunque en las cinco semanas anteriores hubo una entrada neta de $6,63 mil millones y el tamaño de la cartera cripto de BlackRock saltó de $54,77 mil millones a inicios de año hasta $1020,9 mil millones, el ritmo de entrada reciente se ha desacelerado claramente. Sin un motor de capital incremental, el rebote, en esencia, es solo un ajuste de posiciones del capital existente.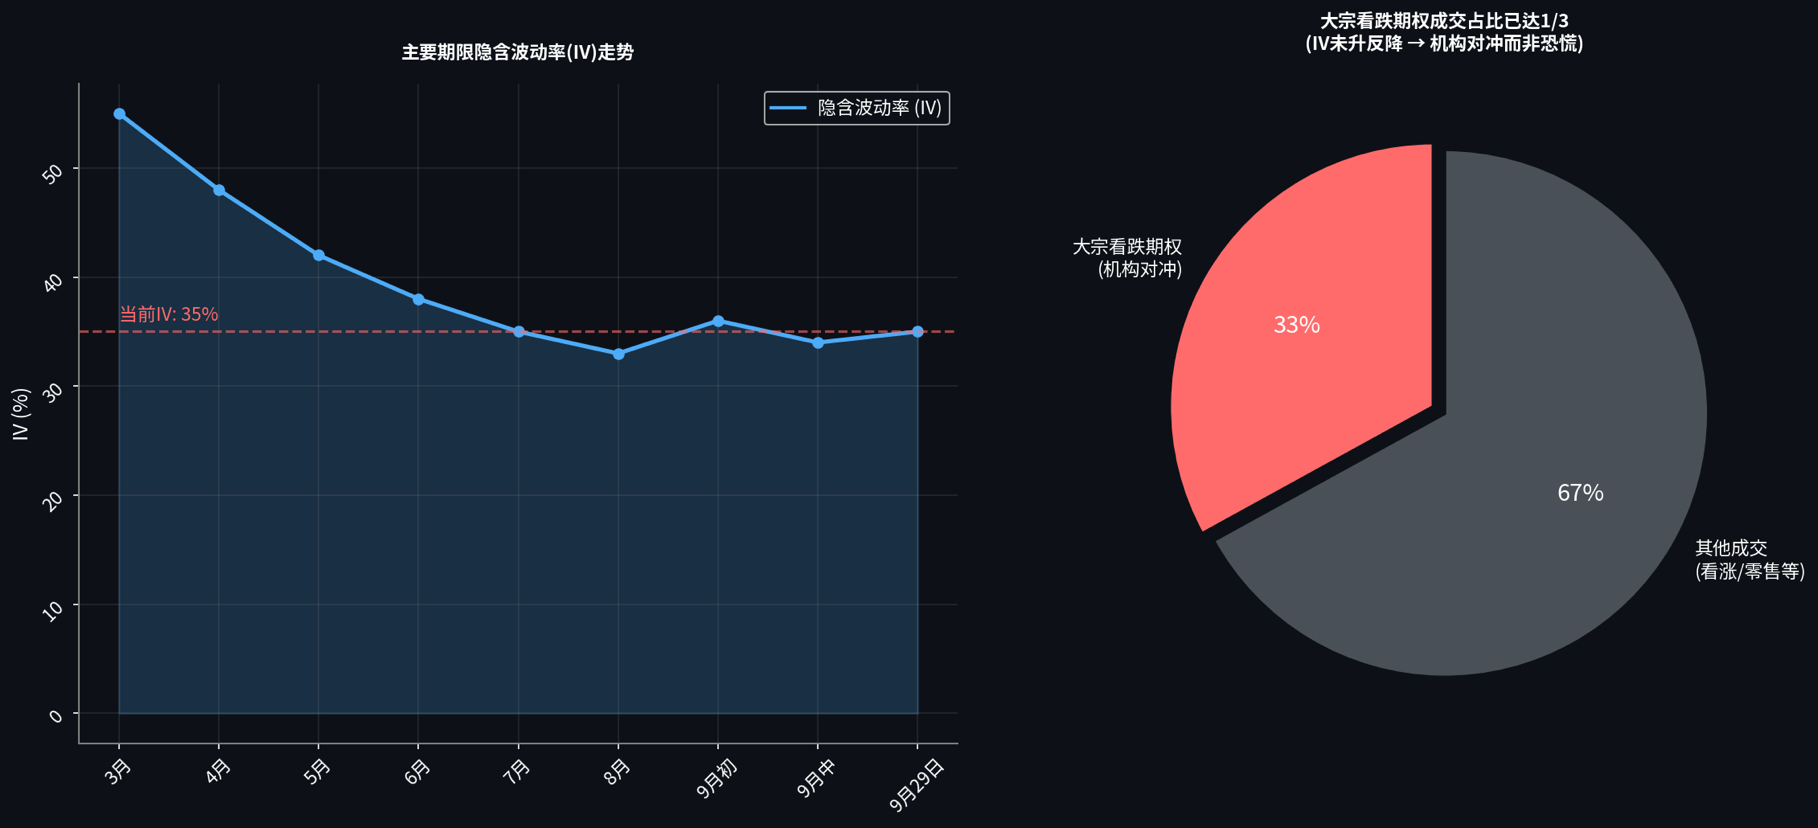
Cinco. Estrategia de 대응 (respuesta) para los inversores: sobrevivir en la “mitad de un mercado bajista”
Con base en el análisis anterior, los inversores con diferentes perfiles de riesgo deberían aplicar estrategias diferenciadas:
Para inversores conservadores (baja tolerancia al riesgo): este es un periodo ventana para reducir posiciones y asegurar ganancias. El rebote de BTC de $58K a $87K ya ha proporcionado suficiente liquidez de salida. Si todavía no has cubierto, podrías considerar comprar una pequeña cantidad de puts fuera del dinero (por ejemplo, puts con vencimiento de diciembre con strike $75K–$78K) para comprar un seguro con un costo controlable para tu posición. La IV actual es solo 35%, así que el costo del seguro es relativamente barato.
Para inversores de perfil equilibrado: se recomienda el enfoque de “ancla de oro + posición núcleo”. Asignar 30%-40% del capital a activos de refugio como el oro; dejar el capital restante como posición núcleo en BTC, pero con stops estrictamente definidos. Además, aprovechando el entorno de baja IV actual, se puede aumentar el rendimiento vendiendo calls fuera del dinero (covered call). Si el mercado sigue lateral o baja lentamente, los ingresos por primas pueden compensar parcialmente la caída del contado.
Para inversores agresivos: si insisten en participar en el rebote, deben vigilar dos señales clave: primero, si la IV muestra un aumento con carácter de ruptura (por ejemplo, si sube rápidamente de 35% a más de 45%); normalmente esto implica que la demanda de cobertura de las instituciones se dispara y se rompe la lógica del rebote. Segundo, si BTC puede mantener el soporte de $80K. En cuanto se rompa, la cadena de ventas causada por gamma negativa podría empujar rápidamente el precio hacia $75K e incluso más abajo.
Para operadores de opciones: en este entorno, vender volatilidad (por ejemplo, vender combinaciones straddle o strangle) parece tentador, pero el riesgo/beneficio es extremadamente malo. Una IV del 35% significa que al vender una opción se cobra una prima limitada; pero si el juicio direccional es incorrecto, la pérdida podría ser varias veces la prima. Una alternativa más prudente es esperar a que la IV se comprima aún más hasta por debajo del 30% y entonces vender opciones de vencimiento lejano y fuera del dinero con un tamaño de posición pequeño, al mismo tiempo que se establece una línea de stop-loss estricta.
Seis. Conclusión: respetar las señales del mercado, no enfrentarlo
Greeks.live califica el mercado actual como un “rebote en la mitad de un mercado bajista”; esta apreciación encaja de manera muy coherente con la trayectoria del precio, la estructura de opciones y el entorno de liquidez macro. No es una señal previa de una venta impulsada por el pánico, ni un llamado para reiniciar un mercado alcista; más bien es un ajuste lento tipo “hervir al sapo en agua tibia”.
Para los inversores, la enseñanza más importante es esta: cuando las instituciones construyen un foso con opciones de venta, el retail no debería nadar a pecho descubierto. Un entorno de baja volatilidad no durará para siempre; y el momento en que se rompe la calma suele llegar de forma más contundente de lo que se espera. Proteger el capital en la incertidumbre es siempre más importante que perseguir ganancias en una burbuja.#股票财报季 #英国FCA开放加密公司牌照申请 #日本财务省设立国债代币化研究小组 #QNT一周涨287% #特朗普拒绝AI监管改用自愿审计


