【CJ 提前套利进阶 07/14】
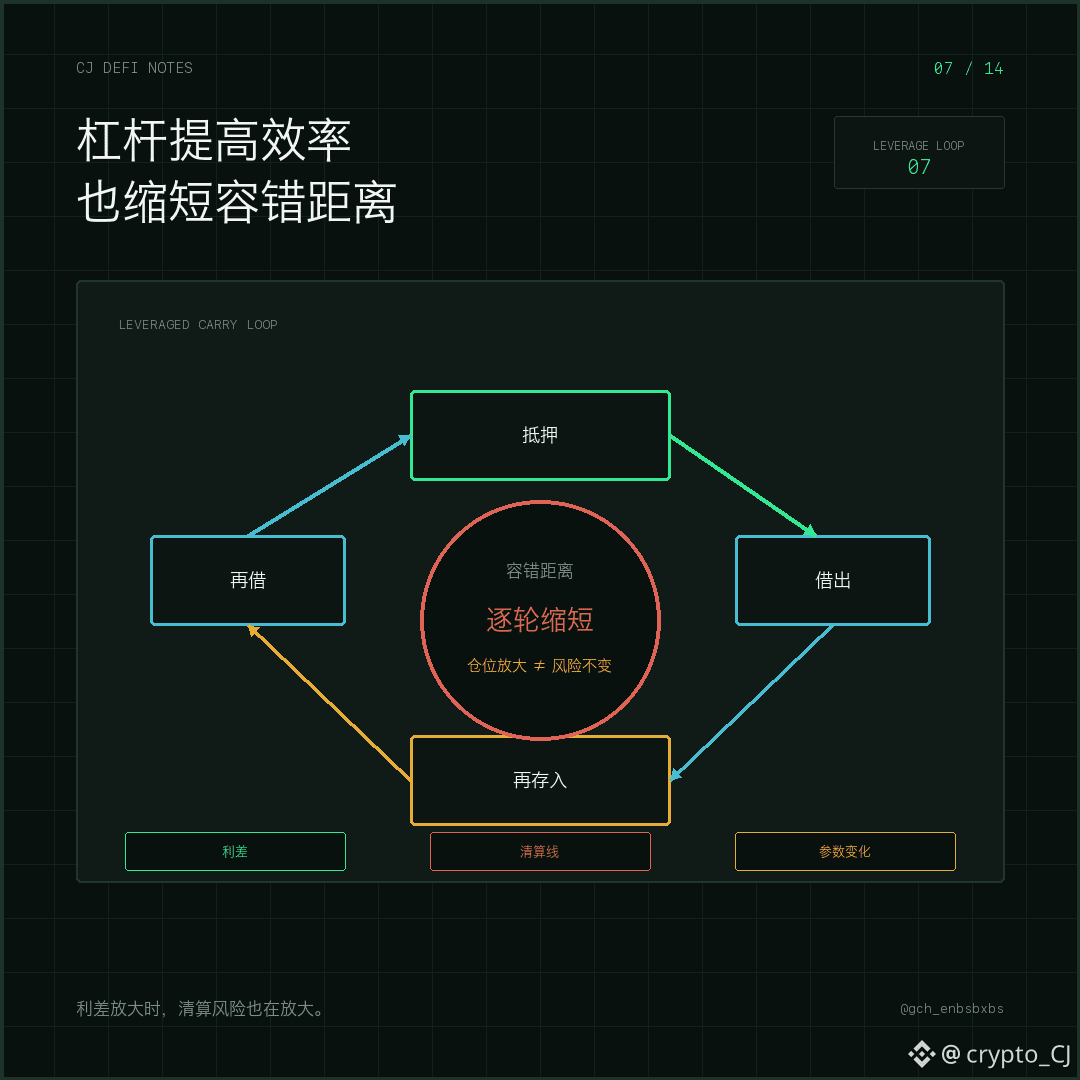
在一笔现货-合约套利基础上再叠加借贷循环后,资金利用率变得更高了,但安全边际也被压得更薄。
基础结构并不复杂:买入现货,同时开等量的永续空单,尽量降低币价方向带来的影响;再把现货作为抵押品借出稳定币,用借来的资金重复建立期现组合。如果资金费收入高于借贷利息、交易费和滑点,循环可以放大净利差,也可能同步增加平台交易量或活动积分。
CJ 曾用 Backpack 的历史场景讲过这套思路。但具体 APR、积分价值和产品规则都会变化,不能把当时的数字当成今天仍存在的机会。更重要的是,“一多一空”并不等于风险归零:资金费可能反转,现货和合约价格会短暂脱钩,抵押品可能被折价,借款利率也可能突然上升。循环次数越多,健康因子离清算线就越近。
要判断这类策略,必须把每一层拆开:方向敞口是否真的匹配,净利差在压力情景下是否仍为正,哪个平台先出问题会触发连锁反应,以及如何按顺序解杠杆。收益是逐层叠加的,风险同样如此。
下一篇:交易所接得越多,为什么不一定意味着套利机会越多?
#期现套利 #风险管理