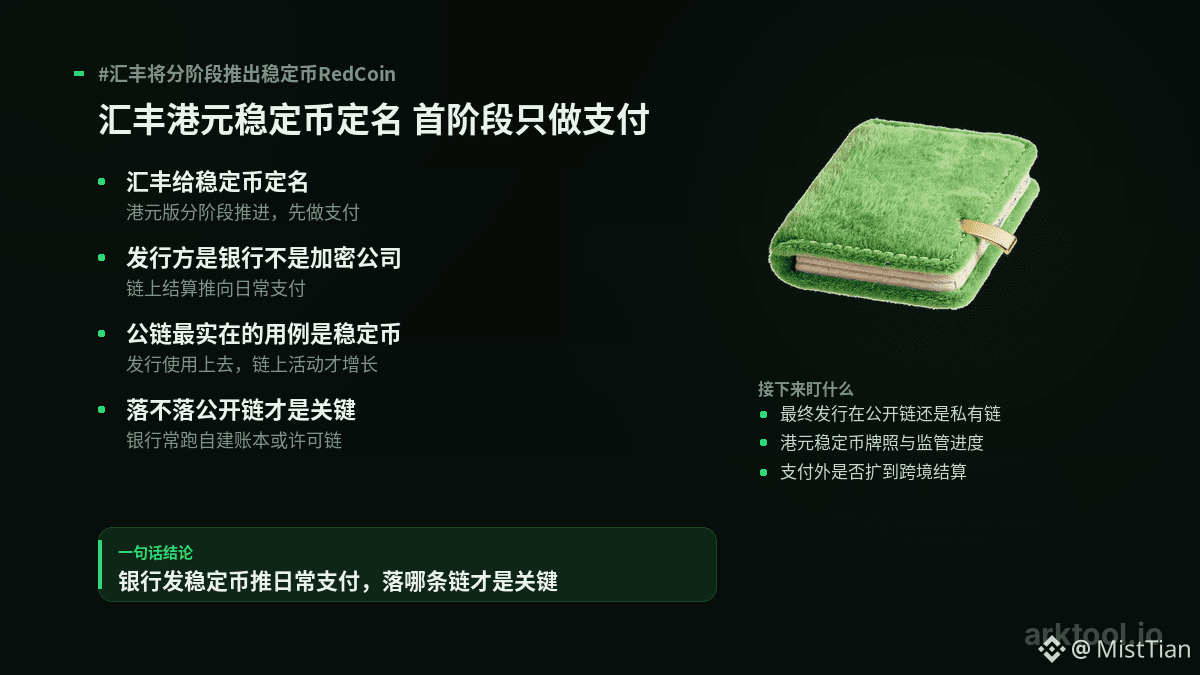
HSBC le ha puesto nombre a su propia stablecoin: HSBC RedCoin. Primero hará la versión en dólares de Hong Kong, con un avance por etapas. En la primera fase solo hará dos cosas: transferencias de persona a persona y pagos de personas a comercios.
Lo clave no está en el nombre, sino en que el emisor es un banco. Antes, las stablecoins las emitían sobre todo empresas cripto; ahora, bancos grandes como HSBC se involucran directamente, lo que equivale a llevar la liquidación on-chain desde un conjunto cerrado de herramientas hacia escenarios de pago cotidianos. El primer destino de la stablecoin en dólares de Hong Kong no es la inversión ni el préstamo, sino el pago: la dirección es muy clara.
También hay un conjunto de datos de una encuesta que vale la pena mirar: el 74% de los encuestados ya sabe para qué casos se puede usar una stablecoin. El conocimiento ya no es un obstáculo; lo que viene ahora es competir en cumplimiento normativo y casos de uso reales.
Para cadenas públicas como $ETH , el significado es que la stablecoin es el caso de uso on-chain más tangible. Si aumenta el tamaño de la emisión y la frecuencia de uso, la actividad on-chain impulsada por transferencias y por liquidación/compensación crecerá de verdad. Pero no te adelantes a asumir: cuando los bancos emiten stablecoins, a menudo lo hacen sobre su propio libro mayor interno o en una cadena autorizada. Que finalmente llegue a una cadena pública —y a cuál cadena— es el paso decisivo.
A partir de ahora, hay que vigilar tres cosas: primero, en qué conjunto de registros se emitirá finalmente, si en una cadena pública o en una privada; segundo, la licencia para la stablecoin en dólares de Hong Kong y el progreso de la supervisión regulatoria; y tercero, si además de los pagos se ampliará a transferencias transfronterizas y a la liquidación con comercios, y si hay otros bancos que sigan el ejemplo.
#汇丰将分阶段推出稳定币RedCoin