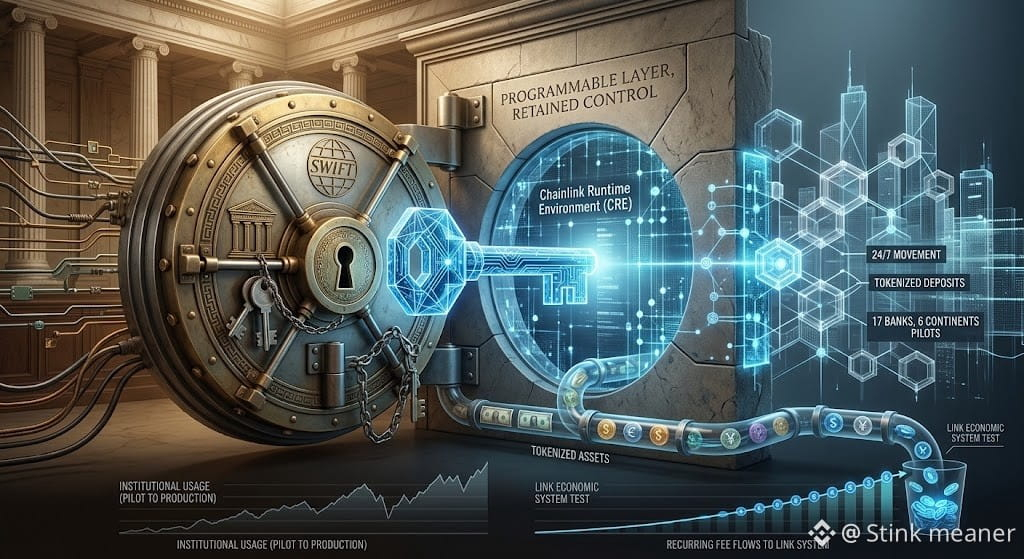
🏦 La parte interesante de SWIFT en cadena no es la blockchain. Es el control que los bancos se niegan a ceder...#chainlinklaunchesbankswiftledgerframework
Un nuevo marco de Chainlink usa su entorno de ejecución de Chainlink (CRE) para permitir que las instituciones financieras se conecten al libro contable de blockchain de SWIFT mientras conservan el control de las claves usadas para firmar transacciones.
Esto es importante porque el libro contable de SWIFT está diseñado para el movimiento 24/7 de depósitos bancarios tokenizados, con 17 bancos en seis continentes preparando transacciones piloto. La liquidación final aún puede ocurrir a través de la infraestructura de pagos existente.
En otras palabras, no se les pide a los bancos que abandonen el sistema en el que confían.
Le están agregando una capa programable.
Y ahí es donde $LINK se pone interesante — pero no confundas la integración con demanda automática de tokens.
Chainlink dice que los ingresos por servicios empresariales y on-chain pueden convertirse programáticamente en LINK mediante Payment Abstraction y acumularse en la Chainlink Reserve.
Entonces, la prueba real no es otro anuncio de asociación.
¿El uso institucional produce flujos de comisiones recurrentes que realmente llegan al sistema económico de LINK?
Esa es la cifra que yo vigilaría mientras las finanzas tokenizadas pasan de piloto a producción.
No es asesoría financiera. El libro contable de SWIFT y el marco de conexión de Chainlink aún forman parte de un despliegue institucional en evolución; esto no establece demanda garantizada de LINK ni captura de valor.
$LINK $ONDO
#ChainlinkLaunchesBankSWIFTLedgerFramework #TokenizedDeposits #Stinkmeanerinsights #EarningsSeason