

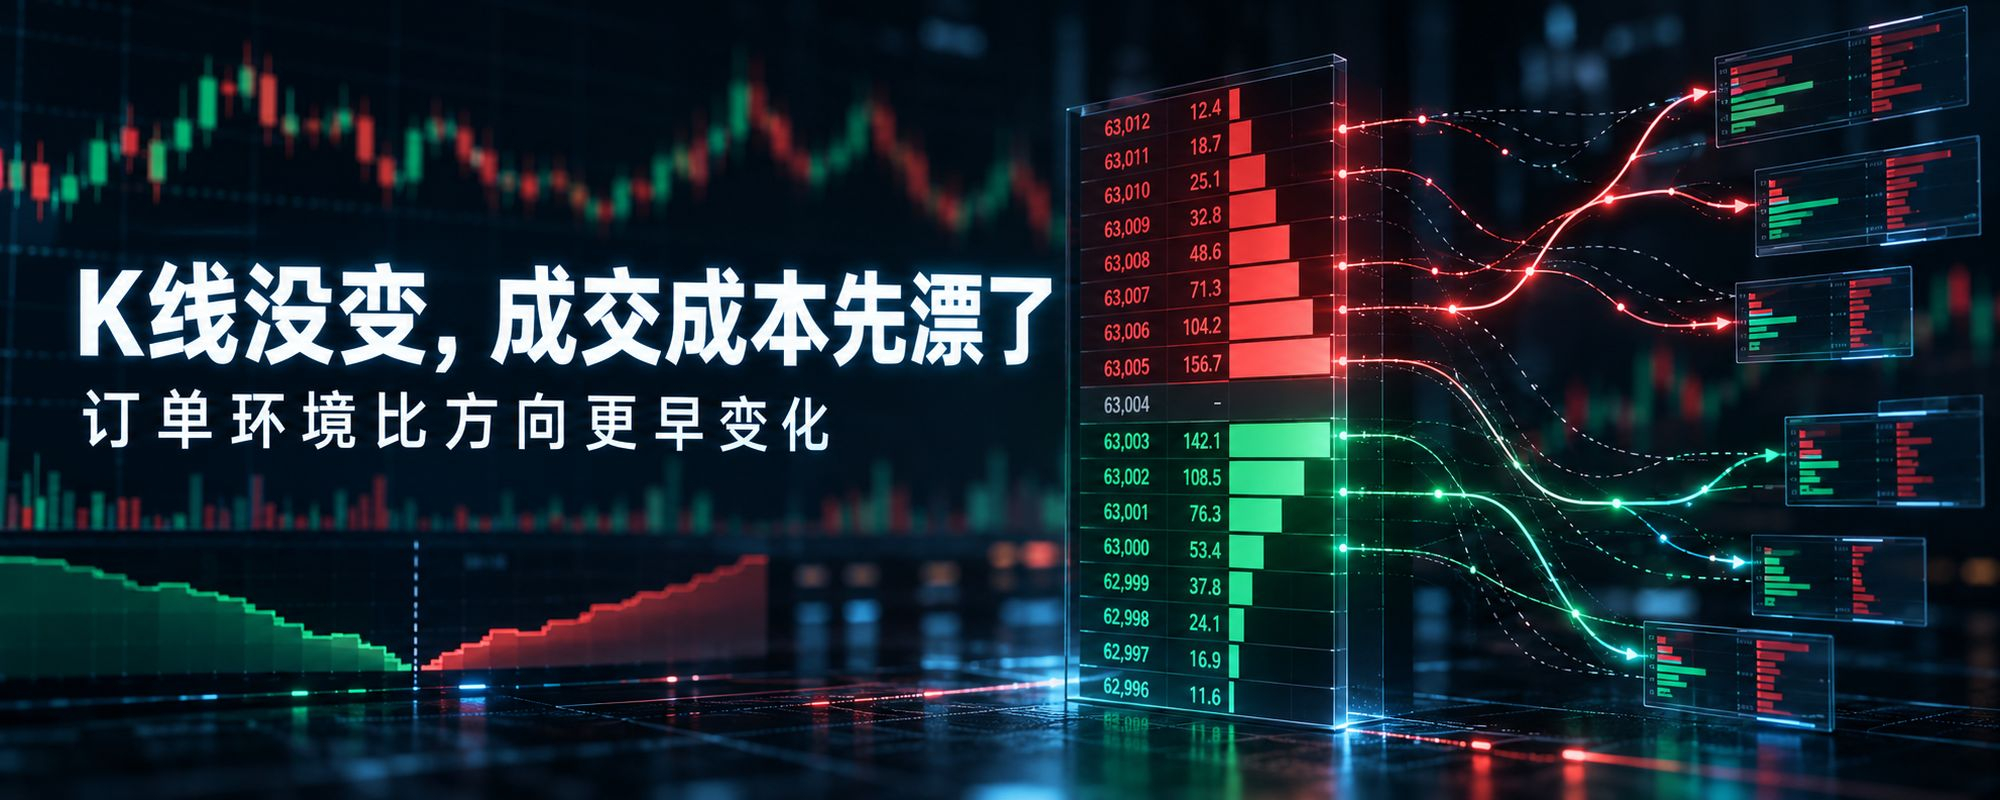

K线没变,成交成本先漂了
今天 BTC 还在 8.3 万美元附近拉扯,表面看盘面不算夸张:涨跌幅不大,主流资产成交也还集中。但越是这种看起来“没怎么动”的行情,越容易让短线交易者误判一件事:图表没大变,不代表订单环境没变。
很多人复盘一笔永续合约,只看进场价格和最后盈亏。问题是,中间真正吃掉体验的,往往不是那一根 K 线,而是下单时你面对的报价层、深度、点差和成交偏差。
同样是追一笔 BTC 或 ETH,图上可能只差几美元,真实成交却可能完全不同。因为你看到的是价格线,订单吃到的是盘口。第一层报价还在,不代表目标数量都能在第一层成交;盘口总深度还在,不代表你按下去时撤单没有先发生;标记价格看起来稳定,也不代表触发条件、费用和风险缓冲对每条路径都一样。
这就是我今天更想说的“执行成本漂移”。
它不是传统意义上很显眼的滑点,也不一定会在下单确认页里大声提醒你。它更像一层隐形磨损:点差从很窄变成稍宽,报价层从连续变成断层,前几档数量突然变薄,成交回填速度变慢,退出时能接住你的流动性不如进入时那么舒服。单独看每一项都不吓人,但放到高频试单、追涨回落、快速切换方向里,就会变成一笔一笔的利润损耗。
最麻烦的是,这种漂移经常发生在价格还没明显变脸之前。
行情刚热起来时,交易者盯的是突破,做的是反应速度。但流动性提供方盯的是风险,撤单和调报价可能比散户反应更早。于是你以为自己在交易同一张图,实际是在不同订单环境里交易:有人吃到前排报价,有人吃到后排报价;有人退出时深度还在,有人退出时只能接受更差的成交;有人觉得方向看对了,最后却发现利润被执行成本刮薄了。
所以我不太赞成把每一笔差结果都归因成“方向错了”。
方向当然重要,但永续合约里,方向只是第一层问题。第二层问题是:这一刻的订单环境值不值得下手?目标数量会吃到第几层报价?点差有没有突然放大?成交偏差扩大后,原本的风险缓冲还够不够?进入路径和退出路径是不是同样顺?不同 venue 的规则、深度和费用结构是不是已经开始分化?
如果这些问题没有在下单前看一眼,所谓“同一价格买入”其实只是心理安慰。真实结果会被一连串执行细节重新定价。
我更喜欢把交易前的检查拆成三步:
第一,看报价层,而不是只看最新价。最新价告诉你市场现在显示在哪里,报价层告诉你你的订单可能吃到哪里。
第二,看深度变化,而不是只看总成交量。总成交量代表过去发生了什么,深度变化更接近你下一笔订单会遇到什么。
第三,看路径差异,而不是默认每个地方都一样。永续合约不是只有一个“价格”,它背后还有手续费、点差、标记价、触发条件、撮合速度和退出承接。
这也是为什么我觉得 PerpEX 这类执行比较视角会越来越有意义。不是为了替你判断方向,而是让你在按下按钮之前,先把不同 venue 的报价层、深度、费用、成交偏差和规则放在一起看。先选资产,再比较订单环境,最后决定这一单从哪里走。
在快行情里,最贵的不是多看几秒,而是你以为自己只是在买方向,实际同时买下了一整套执行条件。
#BTC #合约交易