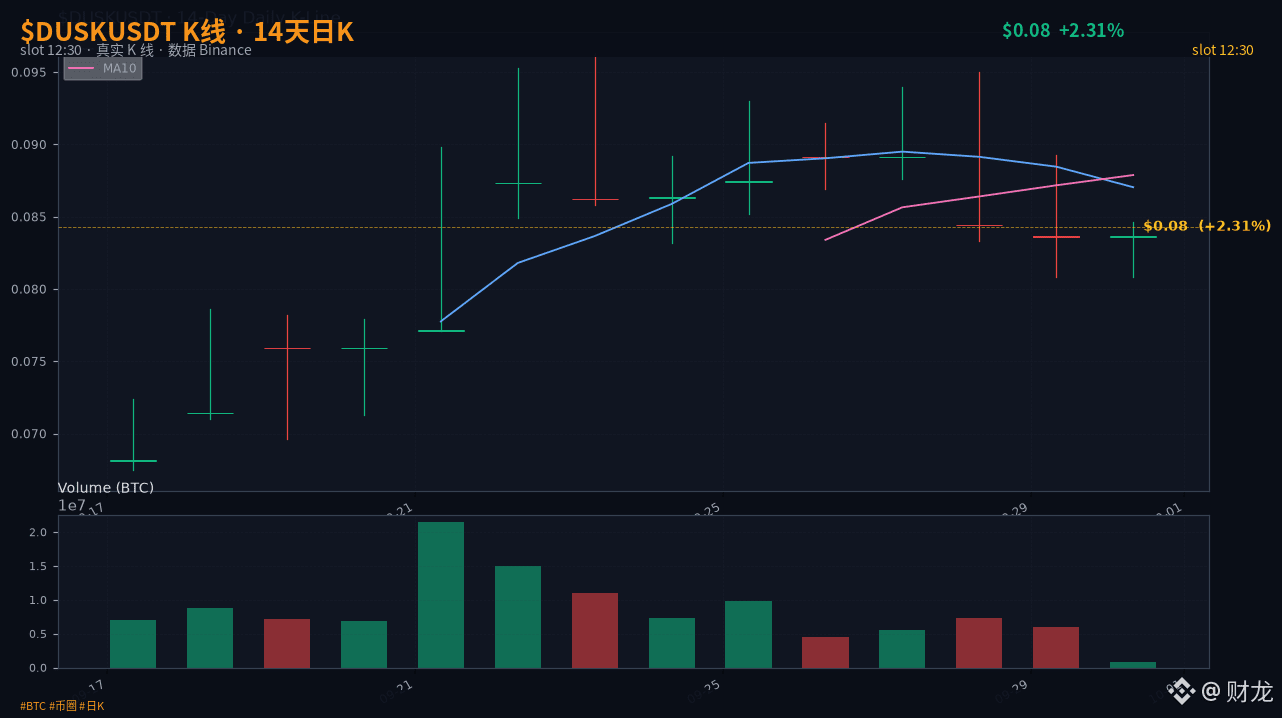

$DUSK 24 horas subió 2,06%, pasó de 0,0836 a 0,0842 dólares; máximo intradía 0,0893 y mínimo 0,0808; volumen de operaciones 487.000 USDT. Una vela pequeña alcista: para compensar la de ayer 9-29 de -0,95%, la cotización básicamente no se movió.
Pero el 9-26 @Dusk, después de redactar ese anuncio sobre lo de la cooperación con Chainlink, lo que realmente está en marcha en el backend no es el cross-chain, sino la emisión nativa.
@dusk, en su propio texto «Interpretación de valores tokenizados», dejó muy claro la diferencia entre dos enfoques: la tokenización es ponerle una carcasa a un activo fuera de la cadena; el papel de los intermediarios no se mueve: la cadena solo conecta el libro contable. En la emisión nativa, se traslada a la cadena todo el paquete: originación/underwriting, control de transferencias, emparejamiento, liquidación y divulgación; los intermediarios no desaparecen: se redistribuyen a nivel de protocolo. La divulgación selectiva se encarga con el “due diligence” y anti-lavado; los market makers con cumplimiento automático se encarga con la toma de mercado; y la capa de liquidación nativa se encarga de la compensación.
El problema es que: la reserva/pool de activos de 300 millones de euros de NPEX ya está conectada; en Europa, los intermediarios de esos 1.700 a 2.700 millones de euros dentro del segmento de small/mid-cap de 2.000 a 3.000 millones de euros, ¿quién los asume? Técnicamente, la cadena de @Dusk puede dar soporte, pero el costo de operación continua con cumplimiento, ahora, ¿a quién le corresponde repartirlo: al emisor, al regulador o a la plataforma? La documentación todavía no lo deja claro.
Lo que el emisor realmente debería contabilizar no es cuánto se ahorra en la cadena, sino si la estructura de costos baja o sube cuando, desde una licencia única, se pasa a una operación continua con cumplimiento.
#dusk #原生发行 #中介角色重置