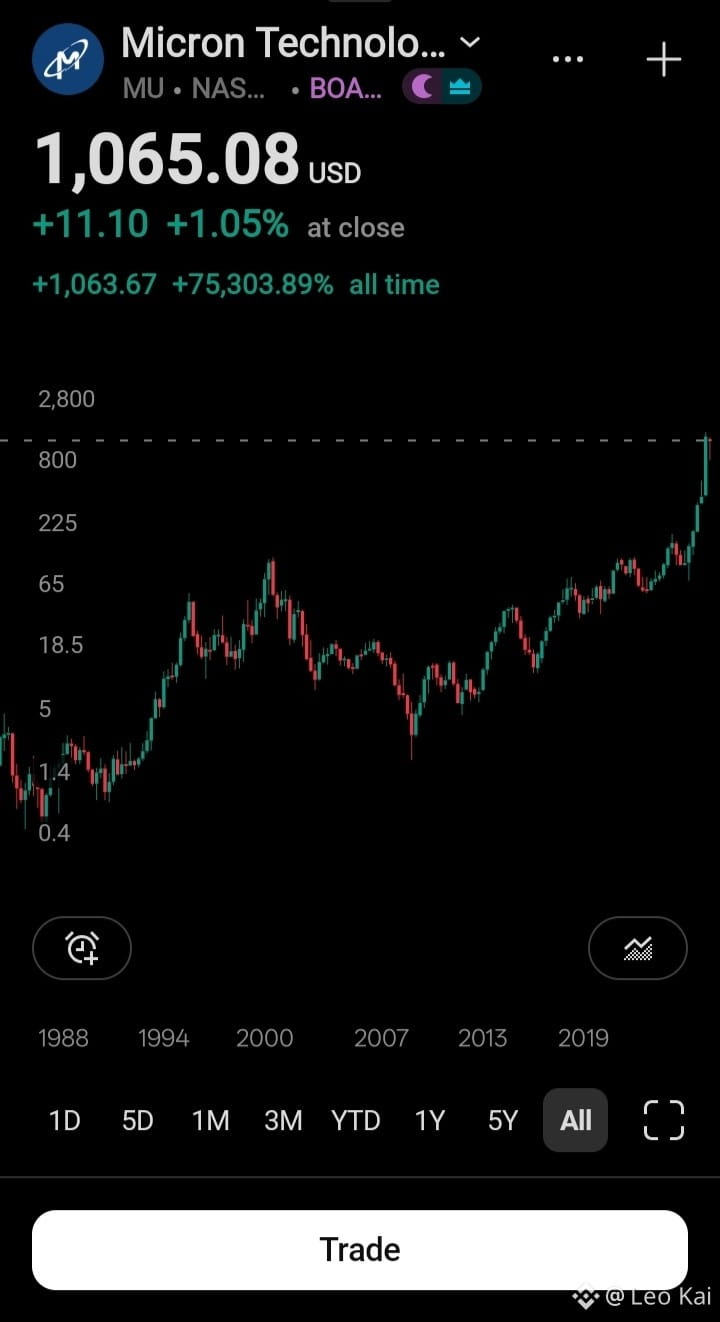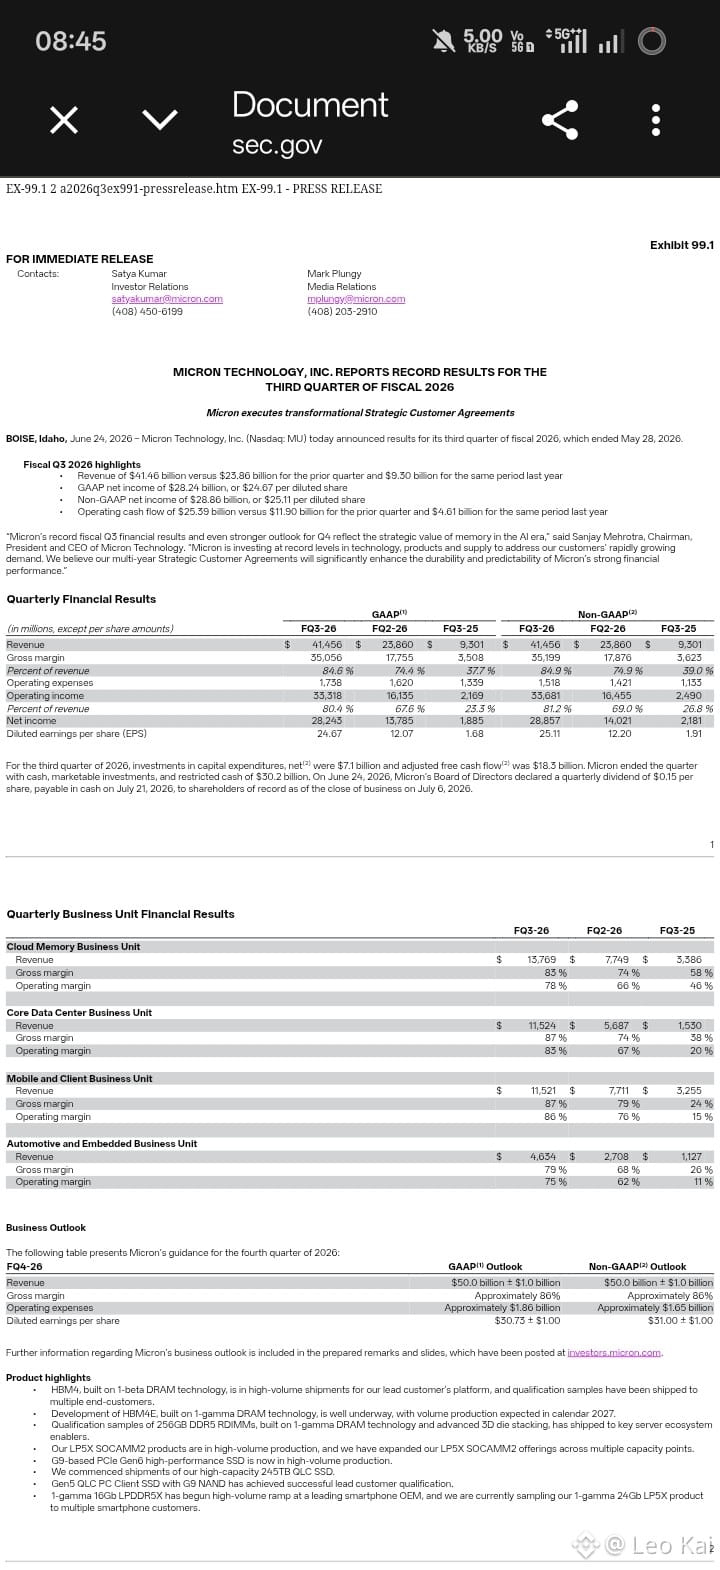
$MU Micron informa mañana y, sinceramente, los números son casi absurdos. Guía: ingresos de 50B, ~86% de margen bruto, ~$31 de EPS. Hace un año, el mismo trimestre fue de $11.3B. El Q3 ya subió 346% interanual.
Pero ese es el detalle. El consenso está alrededor de 86.3% de GM, así que un 86% “en línea” no es una sorpresa; es el costo de entrada. La gerencia también dijo que los aumentos de precios se están moderando, así que la parte fácil de “suben los precios, suben los márgenes” parece haber terminado.
Lo que me mantiene de ponerme bajista es la estructura. Acuerdos multi-año con clientes con cláusulas take-or-pay y pisos de precio, y una oferta que sigue ajustada más allá de 2027. Las nuevas fábricas realmente no ayudan hasta 2028.
Así que soy alcista sobre el ciclo que dure más de lo que la gente espera, pero no me estoy lanzando a comprar antes de la publicación. Un buen resultado igual puede caer si la vara está tan alta.
No es asesoría, solo mi lectura. ¿Qué estás haciendo de cara a las ganancias? $MU
#EarningsSeason