#sec主席拟推动股市上链
La SEC quiere que el mercado de valores se registre en la cadena, pero las acciones tokenizadas en la cadena ≠ las acciones que tú crees.
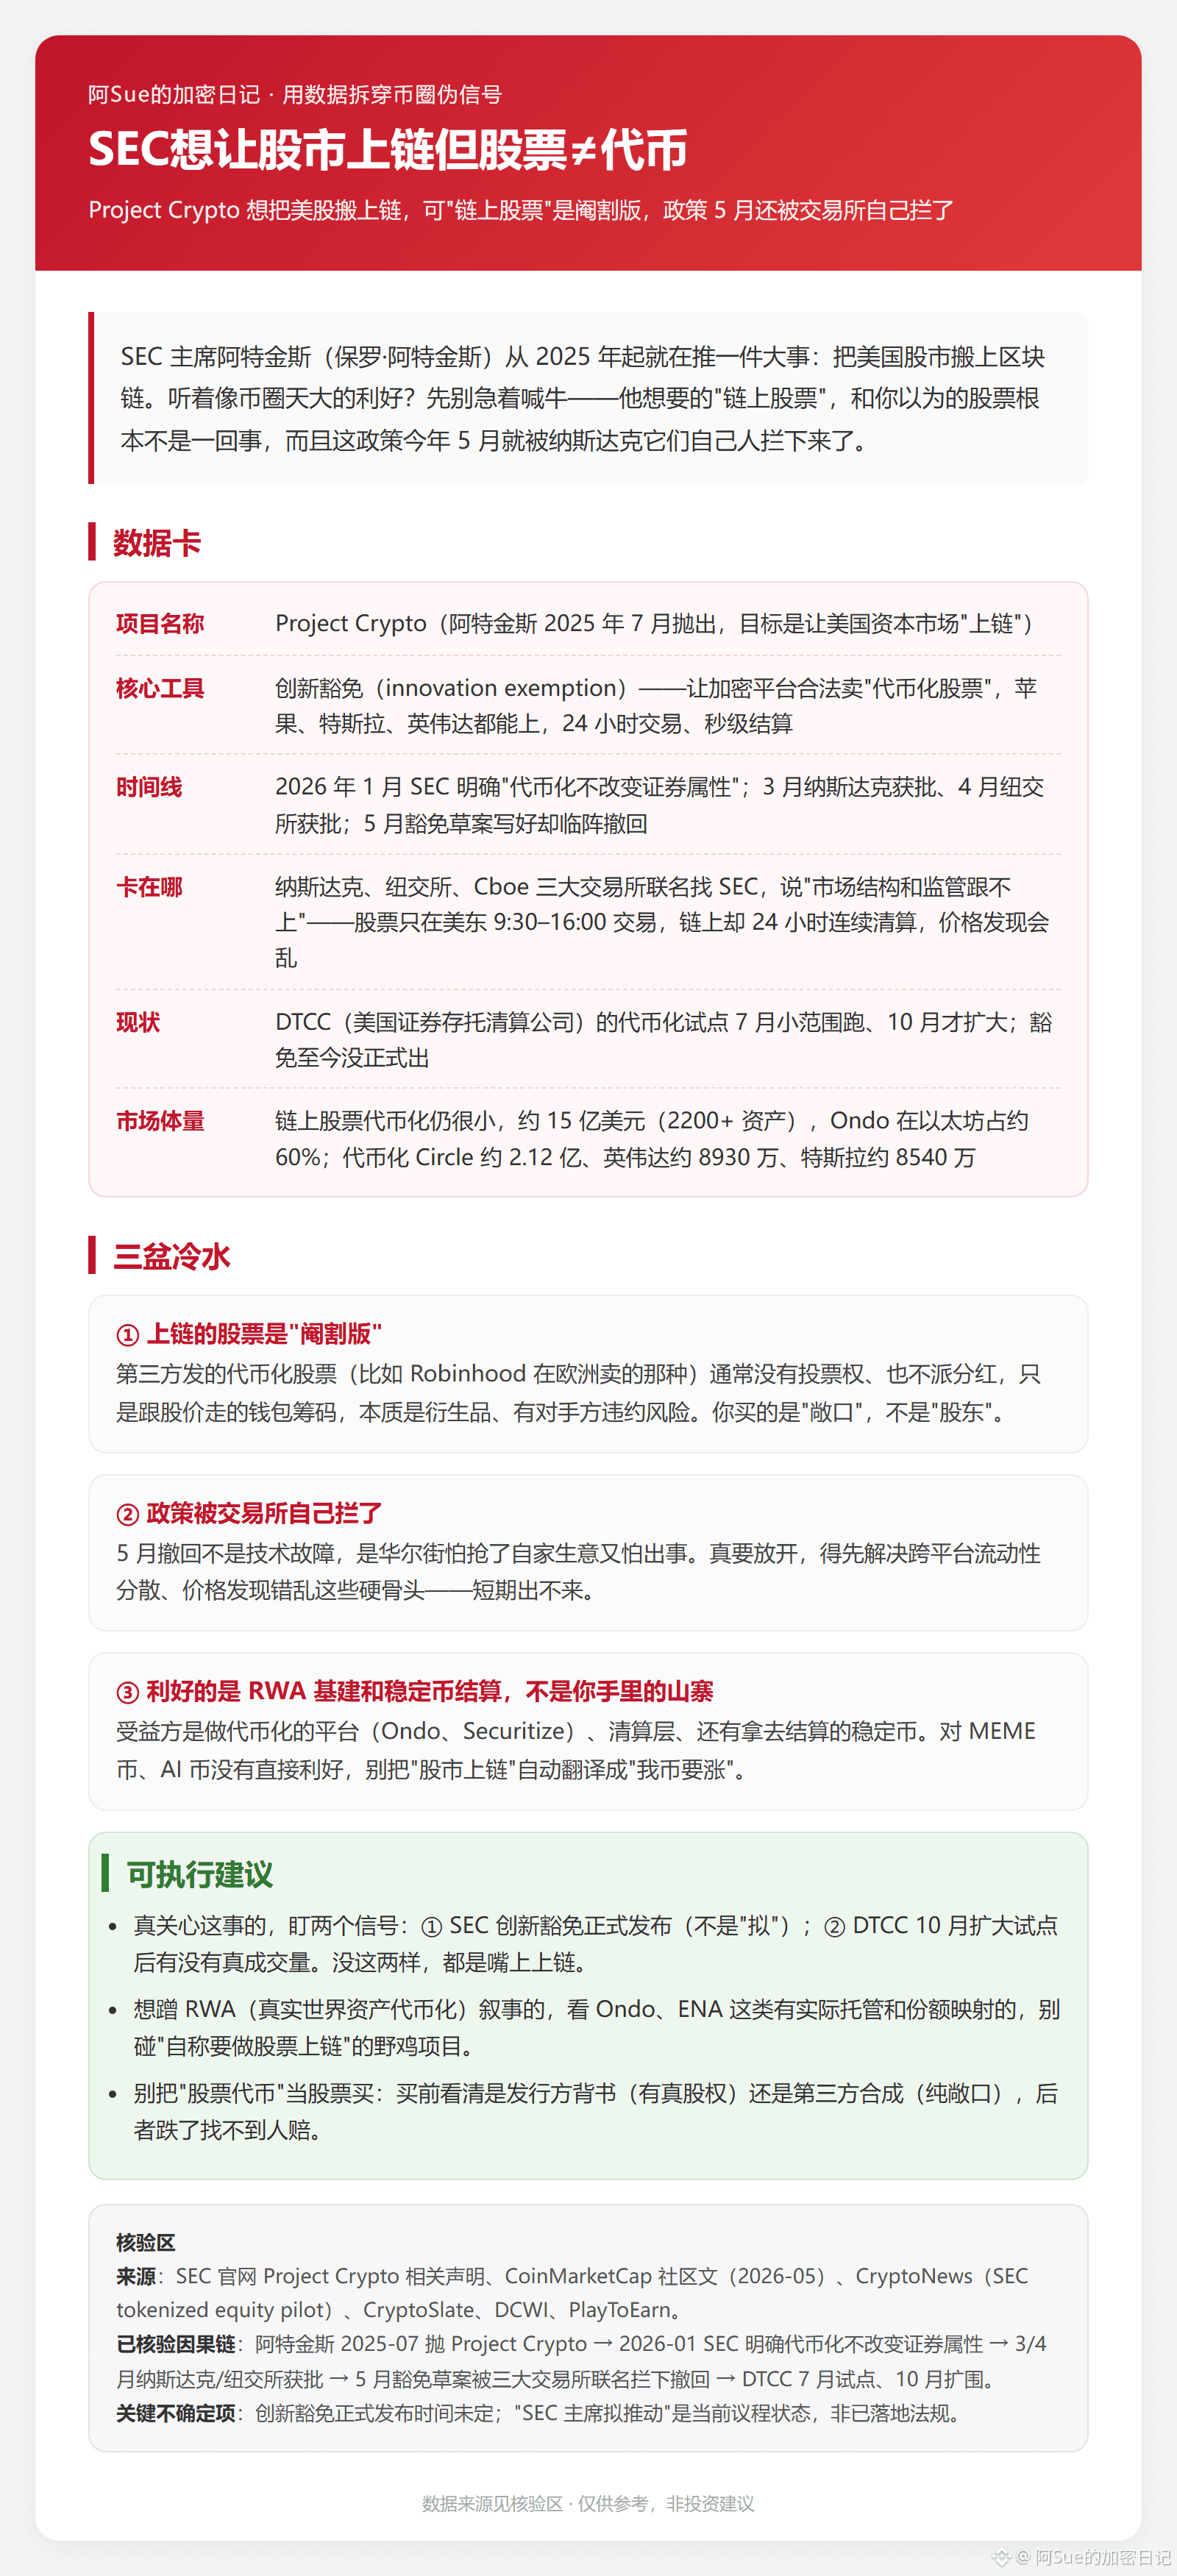
El presidente de la SEC, Gary Gensler (Paul Atkins), impulsa desde 2025 el Project Crypto, con el objetivo de usar una “exención de innovación” para que las plataformas cripto puedan vender legalmente acciones tokenizadas (Apple, Tesla, Nvidia también podrían subir), con operaciones 24 horas y liquidación en segundos.
¿Suena como una gran noticia para la industria cripto?
Tres cubos de agua fría:
① Las “acciones en la cadena” son una versión recortada. Los tokens emitidos por terceros (por ejemplo, los que Robinhood vendía en Europa) normalmente no tienen derecho a voto ni reparten dividendos; solo son “fichas” de billetera que siguen el precio de la acción. En esencia, es un derivado con riesgo de incumplimiento del contraparte. Tú compras “exposición” (exposure), no “calidad de accionista”.
② La política fue bloqueada por los propios exchanges. En mayo, el borrador de la exención ya estaba listo; Nasdaq, NYSE y Cboe presentaron una solicitud a la SEC diciendo que “la estructura del mercado no está a la altura”: la bolsa opera solo en el horario de EE. UU. Este, de 9:30 a 16:00, mientras que en la cadena la liquidación es continua 24/7; la formación de precios (price discovery) se volvería un caos. El borrador se retiró sobre la marcha y hasta ahora no se ha presentado oficialmente.
③ Lo que realmente beneficia es la infraestructura RWA y la liquidación con stablecoins, no los “altcoins” que tú tienes. Los beneficiados son plataformas de tokenización como Ondo y Securitize, las capas de compensación/liquidación y las stablecoins usadas para liquidar. Las monedas MEME y las monedas de IA no tienen un beneficio directo.
Situación actual: la tokenización de acciones en la cadena todavía es pequeña: aprox. 1.500 millones de dólares (más de 2.200 activos). Ondo representa ~60% en Ethereum. DTCC (la Depository Trust & Clearing Corporation, compañía estadounidense de compensación y liquidación de valores) prueba en julio y recién en octubre amplia el alcance.
Qué debería vigilar la persona común: ① que la exención de innovación se publique oficialmente (no “en borrador”); ② si, tras la ampliación de DTCC en octubre, hay volumen real de transacciones. Si no existen esas dos cosas, todo será “poner en cadena” solo de palabra. Antes de comprar “acciones tokenizadas”, verifica si el respaldo viene del emisor (con derechos reales de propiedad) o si es una síntesis de un tercero (solo exposición pura); si es lo segundo y cae, no encontrarás a quién reclamar.