#欧洲央行探索数字欧元ai支付
El BCE gasta en IA, pero recién en 2029 habrá algo
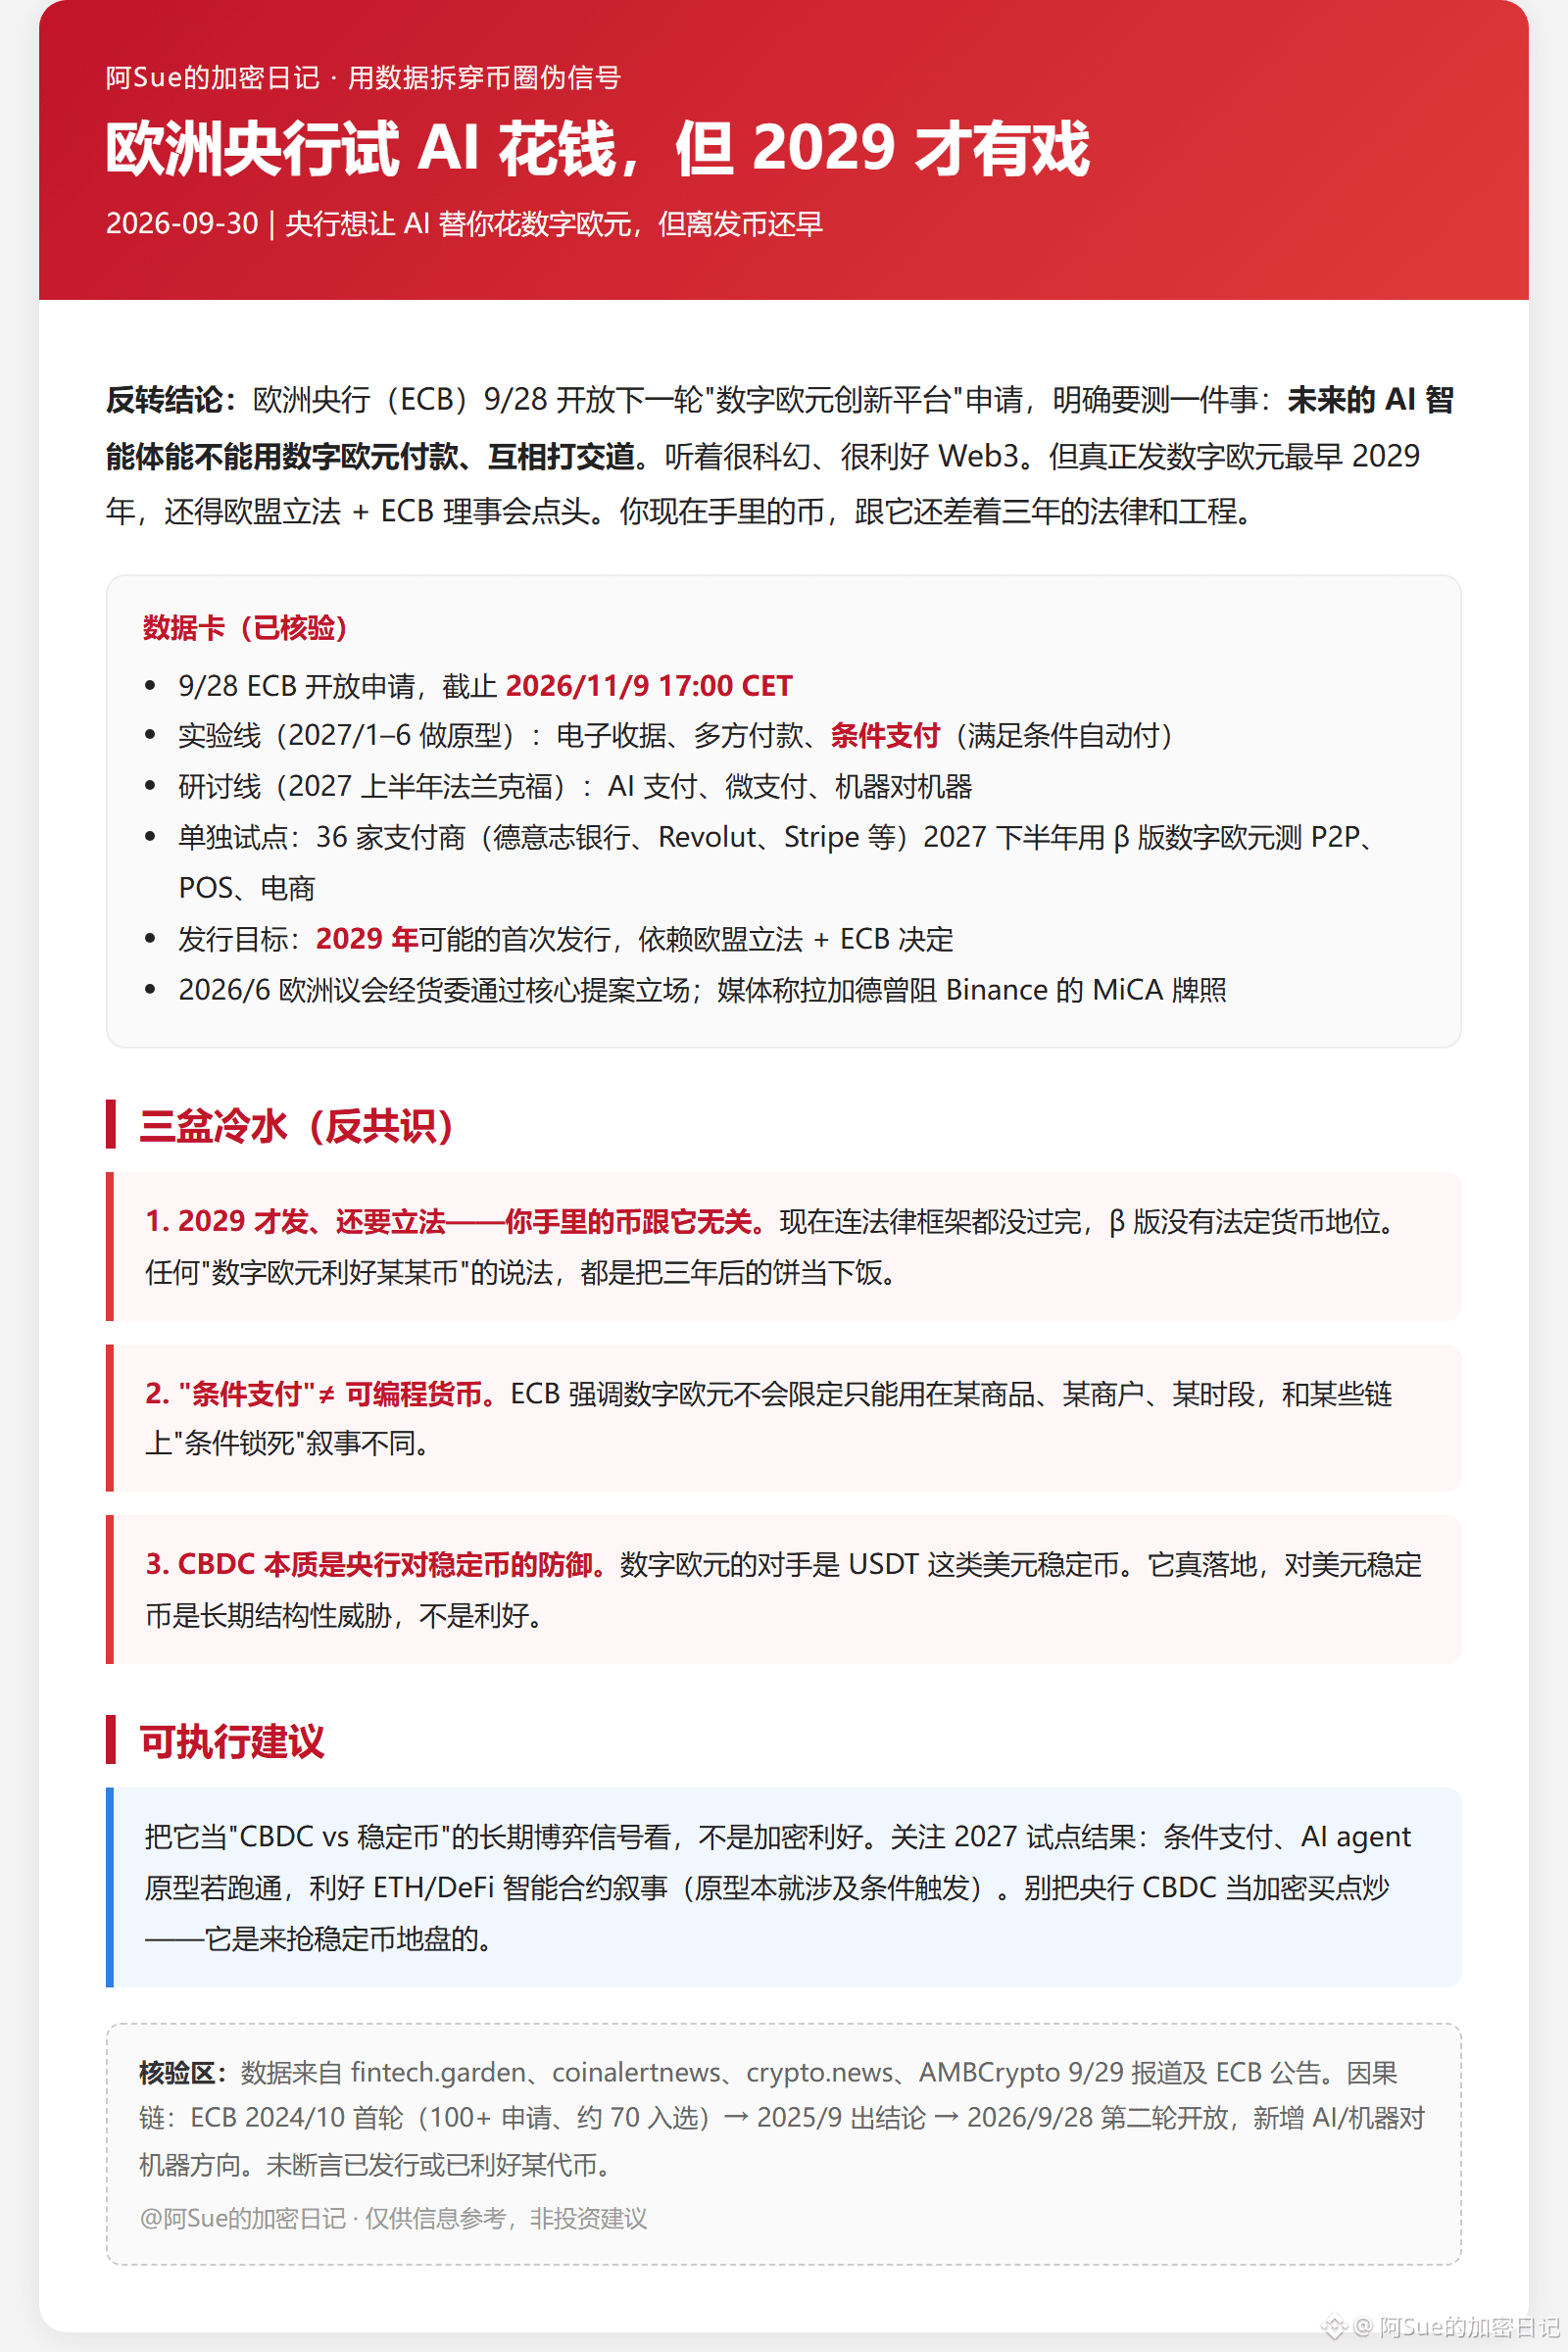
El 28/9, el Banco Central Europeo (BCE) abrió las solicitudes para la próxima ronda de la «plataforma de innovación del euro digital» y dejó claro que probarán una sola cosa: si los agentes inteligentes de IA del futuro podrán pagar con euro digital y relacionarse entre sí. Suena bastante a ciencia ficción y bastante prometedor para Web3. Pero lo cierto es que el euro digital, el más pronto, se lanzará en 2029; para eso, hace falta legislación de la UE y el visto bueno del Consejo del BCE. El dinero (las monedas) que tienes ahora está, como mínimo, a tres años de distancia en términos legales e ingeniería.
Datos clave (verificados): El 28/9 el BCE abrió solicitudes, con fecha límite el 9/11/2026 a las 17:00 (CET); hay dos líneas: la línea de experimentación realizará prototipos de enero a junio de 2027 (recibos electrónicos, pagos multilaterales y pagos condicionados: si se cumple la condición, se paga automáticamente); la línea de investigación se reunirá en la primera mitad de 2027 en Frankfurt para hablar de pagos con IA, micropagos y máquina a máquina; los pilotos separados incluyen 36 proveedores de pagos (como Deutsche Bank, Revolut, Stripe, etc.), que en la segunda mitad de 2027 usarán una versión β del euro digital para probar P2P, TPV/POS, comercio electrónico y móvil; el objetivo de emisión es un posible primer lanzamiento en 2029, sujeto a la decisión de la legislación de la UE y el BCE; el 6/2026, la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo aprobó la posición del planteamiento central; los medios afirman que Lagarde habría intervenido para frenar la licencia MiCA de Binance, y eso se interpreta como una protección del euro digital.
Tres tazas de agua fría. Primero: en 2029 se emitirá y además hay que legislar; las monedas que tienes ahora no tienen nada que ver con eso: ni siquiera se ha completado el marco legal, y la versión β no tiene estatus de moneda de curso legal. Segundo: «pagos condicionados» no significa «moneda programable». El BCE recalca que el euro digital no limitará su uso a un producto, un comerciante o un horario específicos; a diferencia de ciertas narrativas de “cierres” con condiciones en cadenas (on-chain) que quedan ancladas. Tercero: la CBDC, en esencia, es una defensa del banco central contra las stablecoins; el contrincante del euro digital son stablecoins en dólares como USDT. Si de verdad se implementa, es una amenaza estructural de largo plazo para las stablecoins en dólares, no una noticia positiva.
Recomendación: considéralo como una señal del “juego a largo plazo” de CBDC contra stablecoins, no como una buena noticia para las criptomonedas. Enfócate en los resultados de los pilotos de 2027: si los pagos condicionados y los prototipos de agentes de IA salen bien, será positivo para la narrativa de contratos inteligentes de ETH/DeFi (el prototipo ya contempla disparadores por condiciones). No conviertas la CBDC del banco central en un “momentum” para comprar cripto: su objetivo es arrebatar territorio a las stablecoins, no levantar la tarima para ellas.