#日本fsa支持第四例稳定币贸易结算试点
Japón reintroduce la estabilidad de las stablecoins, pero solo para comercio transfronterizo
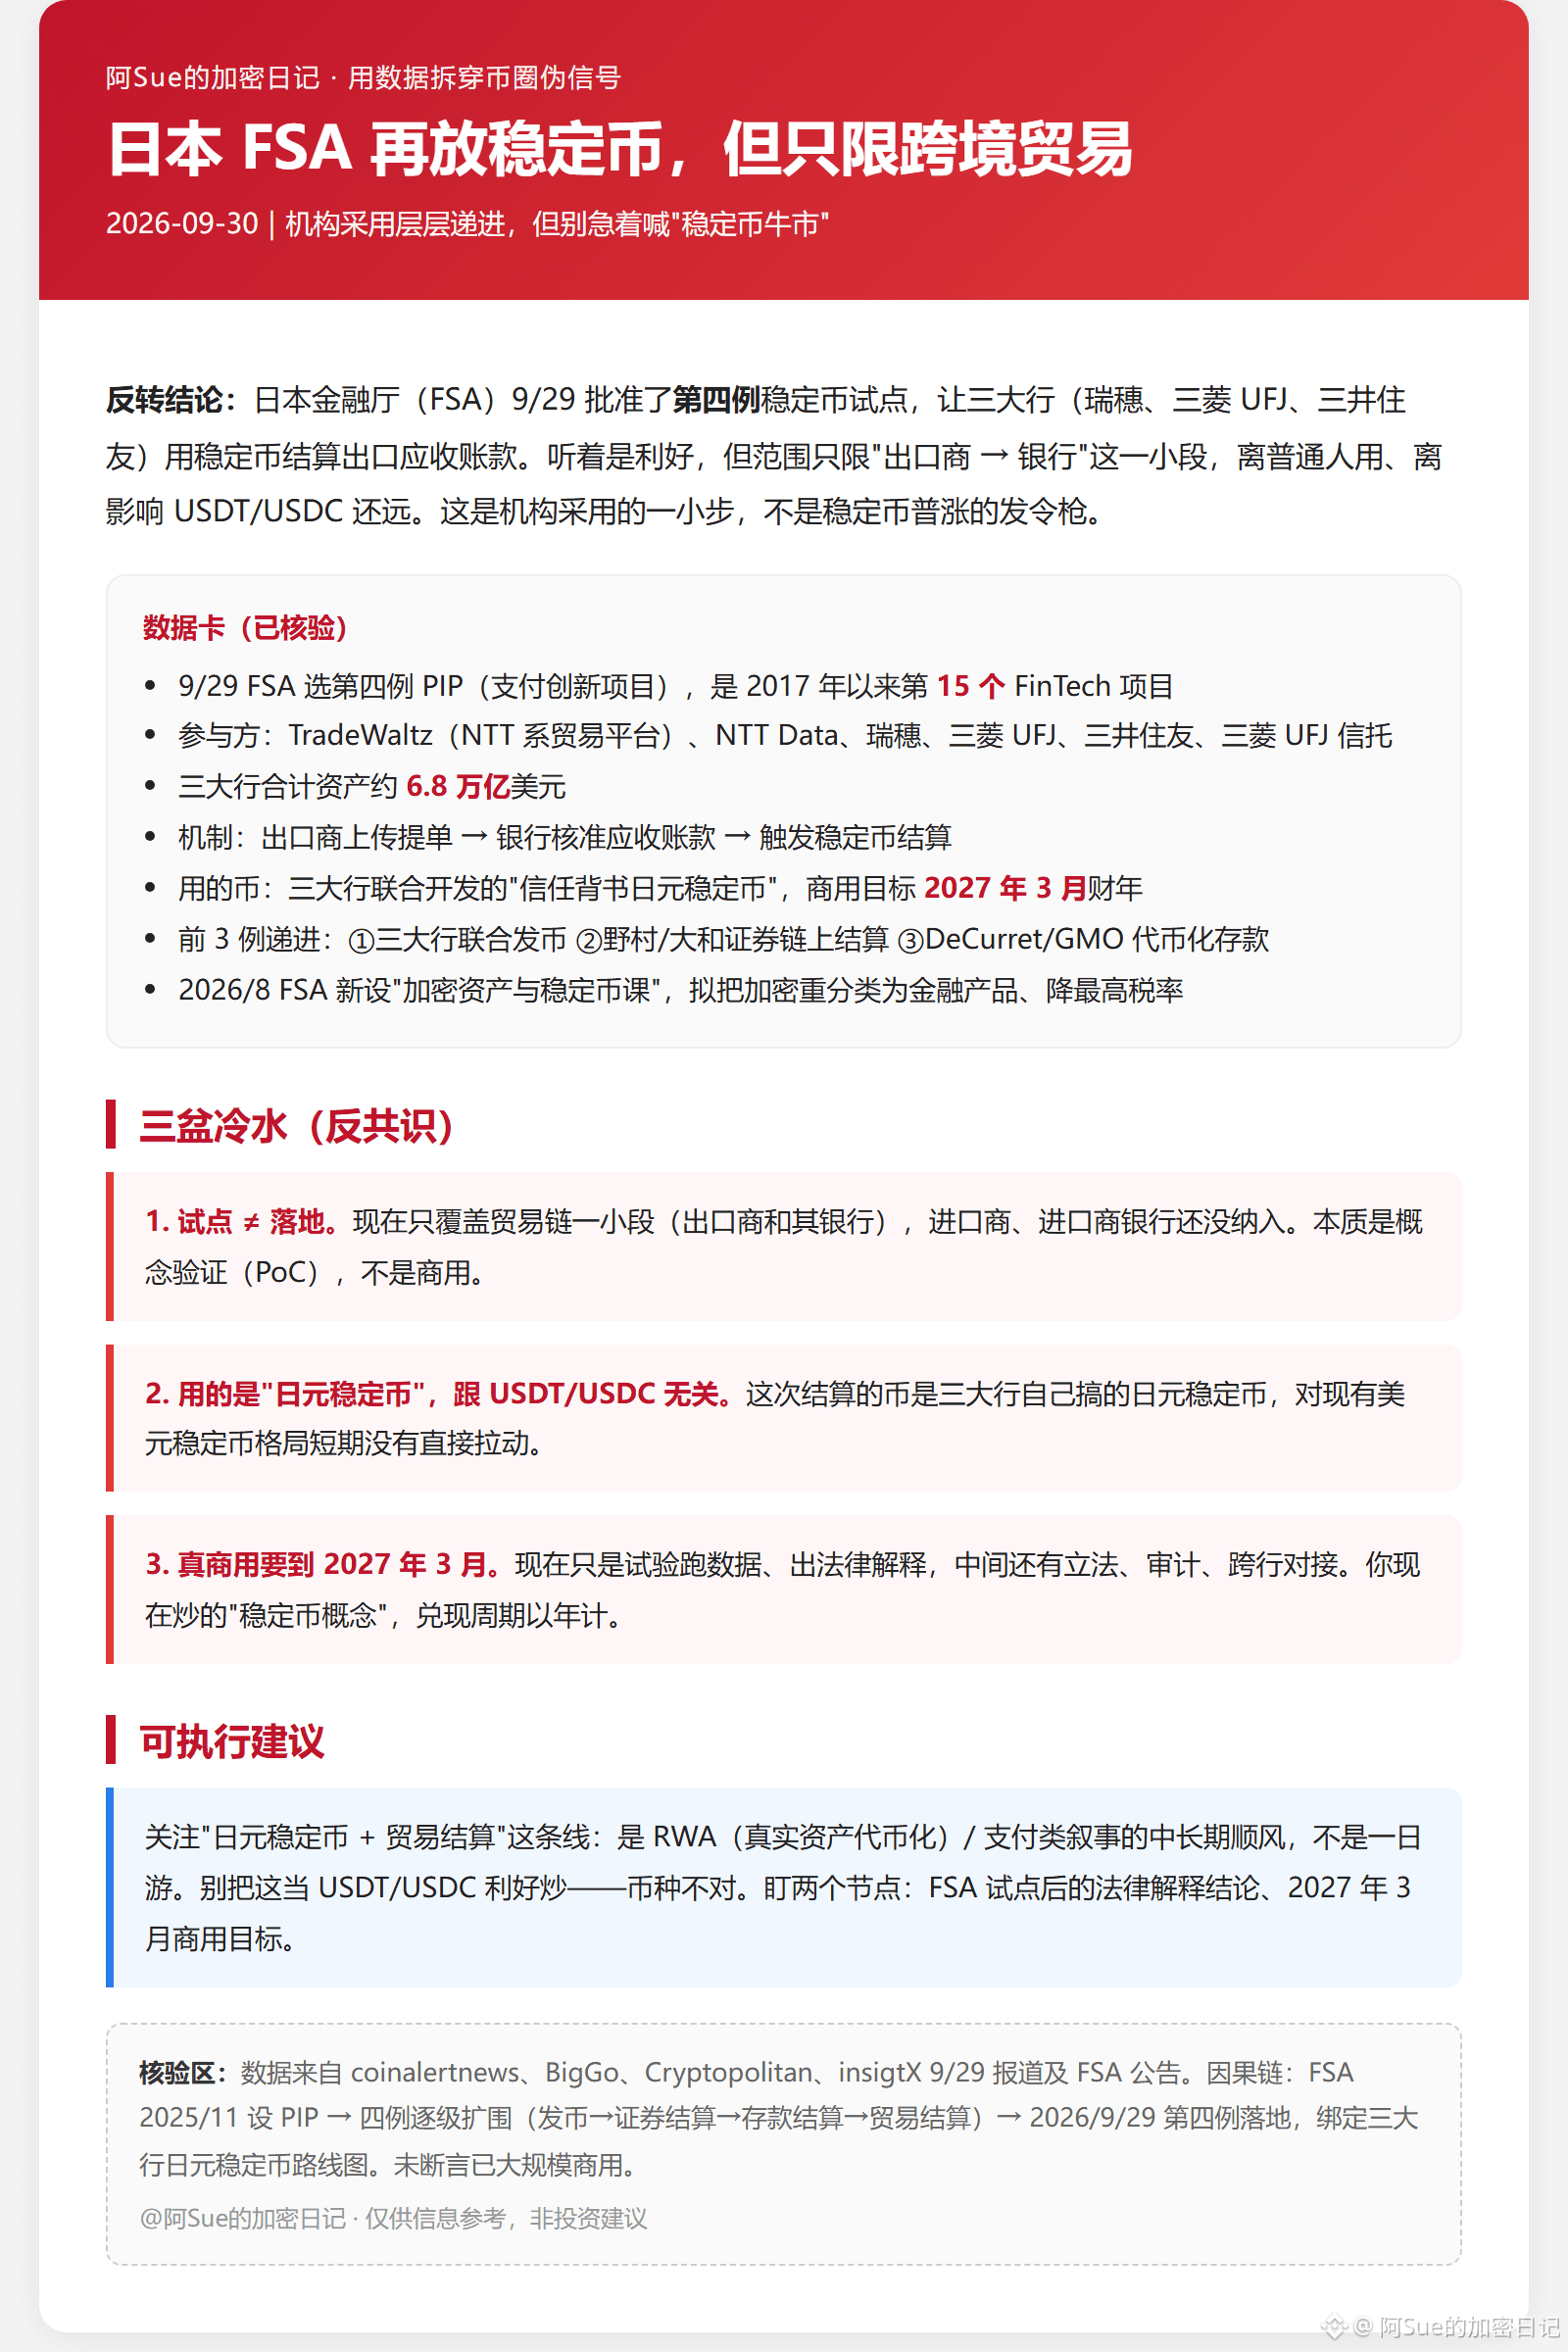
El regulador financiero japonés (FSA) aprobó el 29/9 el cuarto piloto de stablecoins para que los tres grandes bancos (Mizuho, Mitsubishi UFJ y Sumitomo Mitsui) liquiden cuentas por cobrar de exportaciones mediante stablecoins. Suena positivo, pero el alcance se limita a un tramo pequeño: “de exportador a banco”. Queda muy lejos de que la usen las personas comunes y, asimismo, lejos de impactar a USDT/USDC. Es un paso pequeño de adopción institucional, no una señal de “subida general” de las stablecoins.
Datos: el 29/9, la FSA eligió el cuarto caso como el PIP (proyecto de innovación en pagos), el número 15 desde el Centro de Pruebas de Conceptos de FinTech de 2017; participan TradeWaltz (plataforma de documentos comerciales de NTT), NTT Data, Mizuho, Mitsubishi UFJ, Sumitomo Mitsui y Mitsubishi UFJ Trust; los tres bancos en conjunto tienen activos de aproximadamente 6,8 billones de dólares; el mecanismo consiste en que el exportador carga el conocimiento de embarque, el banco aprueba las cuentas por cobrar y se activa la liquidación con stablecoin; la moneda usada es la “stablecoin del yen con respaldo de confianza” desarrollada conjuntamente por los tres bancos. El objetivo comercial es para el año fiscal de marzo de 2027; los tres casos anteriores avanzaron en etapas: los tres bancos emitieron monedas conjuntamente, la liquidación on-chain de Nomura/Daiwa Securities y la liquidación entre bancos de depósitos tokenizados de DeCurret/GMO; en 2026/8, la FSA creó la nueva “asignatura de criptoactivos y stablecoins”, con la intención de reclasificar las criptos como productos financieros y reducir la tasa impositiva máxima.
Tres cubos de agua fría.
Primero, que sea un piloto no significa implementación: ahora solo cubre un tramo pequeño de la cadena comercial; todavía no se incluyen el importador ni el banco del importador. En esencia, es una prueba conceptual.
Segundo, se trata de una “stablecoin en yenes”, no tiene relación con USDT/USDC, por lo que a corto plazo no hay un impulso directo para el esquema existente de stablecoins en dólares.
Tercero, el uso comercial real será para marzo de 2027; por ahora solo están probando con experimentos y sacando explicaciones legales, y aún quedan pasos de auditoría legislativa e integración entre bancos. El ciclo de realización del “tema de stablecoins” se mide en años.
Recomendación. Sigue la línea de “stablecoin en yenes + liquidación de comercio”, un viento de cola de mediano y largo plazo para las narrativas de RWA (tokenización de activos reales) y pagos, no un paseo de un día. No lo tomes como una buena noticia para especular USDT/USDC: la moneda no es la adecuada. Vigila dos hitos: las conclusiones de la explicación legal tras el piloto de la FSA y el objetivo comercial de marzo de 2027.