

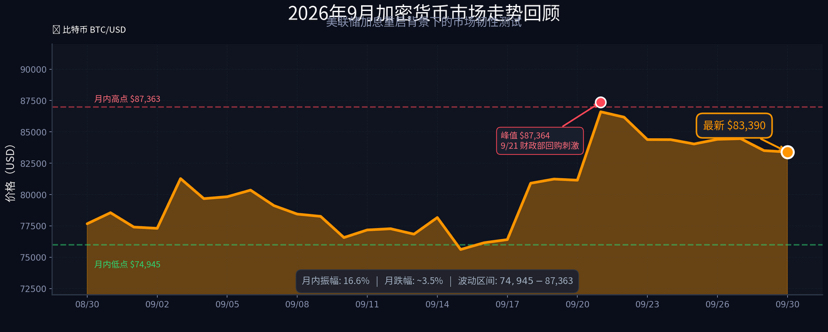

En septiembre de 2026, el entorno macroeconómico global experimentó un cambio profundo: la Reserva Federal reanudó las alzas de tipos tras tres años, elevando la tasa de fondos federales al rango de 3,75%-4,00%; el rendimiento de los bonos del Tesoro a 10 años subió hasta el 5,20%, el nivel más alto desde 2007; y el rendimiento de los bonos a 30 años superó el 5,5%, marcando un máximo de 22 años. Sin embargo, en contra de la percepción tradicional, el bitcoin no se desplomó durante el ciclo de subidas de tipos, sino que mostró una resiliencia poco común en el rango de 75.000 a 87.000 dólares. Este artículo analiza en profundidad la actual pugna de doble fuerza a la que se enfrenta el mercado cripto: por un lado, la presión por la contracción de liquidez generada por el reinicio de las alzas de tipos de la Reserva Federal; y, por otro, el soporte estructural de compras reactivado por el "trading de depreciación de la moneda". Además, ofrece un juicio prospectivo sobre la trayectoria del mercado durante el cuarto trimestre y recomendaciones de estrategias prácticas.
I. Cambios macro: la Reserva Federal reanuda las subidas de tipos y el entorno global de tipos cambia drásticamente
El 16 de septiembre de 2026, la Reserva Federal anunció que aumentará la tasa de los fondos federales en 25 puntos básicos, llevándola al rango de 3,75%-4,00%. Es la primera subida desde 2023. Detrás de esta decisión está el rebote persistente de la inflación en EE. UU.: el CPI subyacente de agosto subió 0,3% mes a mes, por encima del 0,2% que esperaba el mercado.
Lo más preocupante es la pérdida de control de los rendimientos del tramo largo. Al 28 de septiembre, el rendimiento de los bonos del Tesoro a 10 años ya había subido a 5,20%, el nivel más alto desde 2007. Y el rendimiento a 30 años incluso superó el 5,5%, marcando un récord de 22 años desde 2004. La deuda federal de EE. UU. ya superó los 40 billones de dólares; el gasto anual por intereses supera los 1,2 billones de dólares, aproximadamente el 25% de los ingresos federales por impuestos. El ciclo maligno de "emitir deuda: pagar intereses: ampliar el déficit: volver a emitir" se está reforzando a sí mismo.
Cabe destacar que, en esencia, esta ronda de subidas de tipos es diferente a la de 2022. En 2022, la Reserva Federal partió desde tipos de interés cero, con espacio suficiente para nuevas subidas; en cambio, esta ronda comienza con un nivel ya de 3,75% y, además, los rendimientos a largo plazo también suben al mismo tiempo, lo que podría presionar la valoración de los activos de riesgo globales tanto o más que la subida de tipos a corto. Caixin Weekly señaló que es la primera vez desde 2006 que la Reserva Federal, la UE y Japón suben tipos en el mismo mes, lo que marca el regreso de "la Super Semana de los bancos centrales" y, con ello, el final definitivo de la era global de flexibilización monetaria.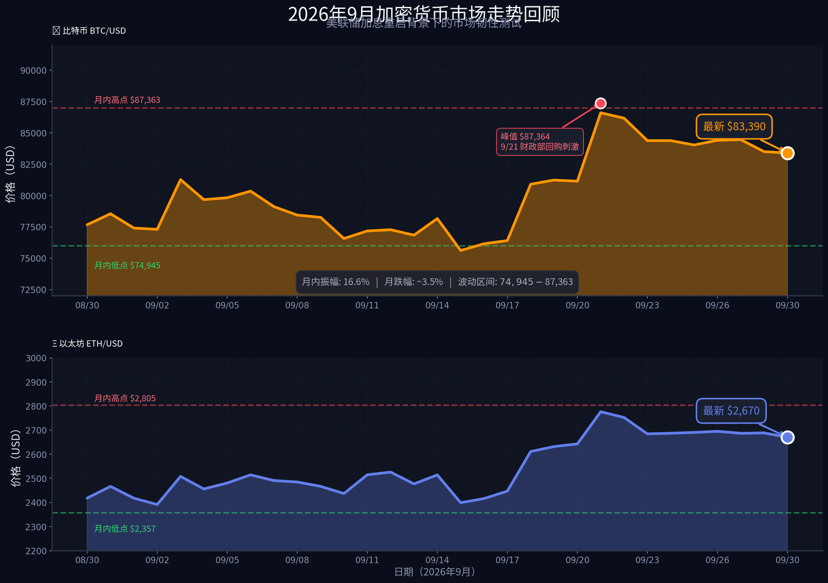
II. El misterio de la resiliencia del Bitcoin: ¿por qué no cae tras la subida, sino que sube?
Según la lógica tradicional, la subida de tipos de la Reserva Federal debería ser una gran noticia negativa para el mercado cripto. Sin embargo, tras la subida materializada el 16 de septiembre, el Bitcoin no se desplomó: al contrario, en los días posteriores rebotó de 76.150 dólares a más de 81.000 dólares. Este fenómeno merece un análisis en profundidad.
Primera capa de lógica: el mecanismo de fijación de precios de "comprar la expectativa y vender el hecho". Ya después de que se publicaran los datos del CPI subyacente de agosto, el mercado había descontado plenamente las expectativas de una subida en septiembre. PANews indicó que el mercado ya había reservado tiempo suficiente para la subida de tipos; si la Reserva Federal subía los tipos como se esperaba, la reacción del mercado podría ser relativamente limitada. De hecho, antes de que la subida se materializara entre el 10 y el 16 de septiembre, el Bitcoin ya había caído desde cerca de 79.000 dólares hasta alrededor de 76.000 dólares, liberando presión con antelación.
Segunda capa de lógica: la reactivación del "trade de devaluación monetaria". Esta es la fuerza motriz más esencial de la actual fase del mercado. Según un reporte de Caixin, a medida que el dólar se debilita y el oro y el Bitcoin rebotan con fuerza, el "trade de devaluación monetaria" vuelve a convertirse en la narrativa dominante del mercado. Stephen Coltman, director de macro de 21Shares, señaló con claridad que el aumento del tamaño de las recompras de deuda de largo plazo por parte del Tesoro de EE. UU. es el "catalizador central" del gran repunte del Bitcoin en esta ronda.
Su lógica interna es la siguiente: cuando el mercado teme que el Tesoro de EE. UU. reduzca artificialmente los rendimientos del tramo largo mediante operaciones de recompra, en realidad está inyectando liquidez al mercado; eso equivale a una especie de "relajación cuantitativa implícita". Los inversores empiezan a darse cuenta de que el gobierno de EE. UU. ni puede reducir el déficit mediante consolidación fiscal, ni puede soportar el daño de los tipos altos a la economía; al final, solo puede volver al camino antiguo de la "monetización de déficits fiscales". En este contexto, el Bitcoin como "oro digital" para contrarrestar la depreciación de la moneda fiduciaria ve reforzada su atracción precisamente durante el ciclo de subidas de tipos.
Tercera capa de lógica: la correlación entre Bitcoin y el oro ha alcanzado un nuevo máximo desde la pandemia. Según datos de Caixin, el coeficiente de correlación de 90 días entre Bitcoin y el oro ha subido hasta el nivel positivo más alto desde la pandemia. Esto significa que el Bitcoin está migrando desde la característica de "acciones tecnológicas de alta beta" hacia la de "activos antiinflación/antidepreciación"; esta transición estructural tiene un impacto profundo en la lógica de fijación de precios a largo plazo.
III. Análisis de la estructura del mercado: niveles clave, flujo de fondos e indicadores de sentimiento
Desde el punto de vista técnico, actualmente el Bitcoin se encuentra en un rango de oscilación amplio entre 75.000 y 87.000 dólares. El 21 de septiembre, impulsado por el estímulo de un plan de recompra de deuda por parte del Tesoro, el Bitcoin llegó temporalmente a 86.603 dólares, pero luego retrocedió hasta cerca de 83.000 dólares después de que el rendimiento de los bonos del Tesoro a 10 años superara el 5,2%. A 30 de septiembre, el Bitcoin cotiza en 83.390 dólares: en el mes, su caída es de aproximadamente 3,5%, aunque la oscilación ha sido de hasta 12%.
En cuanto a niveles clave: 84.000 dólares es el punto de equilibrio reciente entre compradores y vendedores; esa zona es a la vez el máximo de varios rebotes en septiembre y el área donde se ubica la media móvil de 200 días. Si se logra romper con eficacia, podría desafiar el máximo anterior de 91.000 dólares; si falla y cae por debajo del mínimo intramensual de 76.000 dólares, podría profundizar su descenso hasta 72.000 dólares.
El desempeño de Ethereum ha sido relativamente débil: al 30 de septiembre, cotiza en 2.670 dólares, con una subida aproximada del 3% en el mes, pero aún está lejos del umbral psicológico de 3.000 dólares. El tipo ETH/BTC sigue bajando, lo que refleja que, en un entorno de restricción de liquidez, el mercado tiende más a mantener los criptoactivos con mejor liquidez.
En cuanto a los datos on-chain: los ETF de Bitcoin registraron entradas netas de forma continua durante las tres primeras semanas de septiembre, pero en la última semana del mes el ritmo se frenó claramente. El volumen de contratos abiertos en el mercado de derivados bajó aproximadamente un 15% frente a agosto, lo que indica que el dinero apalancado se está volviendo más prudente ante la incertidumbre de las subidas de tipos.
IV. Perspectiva para el cuarto trimestre: tres escenarios y estrategias de 대응
De cara al cuarto trimestre, las variables centrales para el mercado cripto son: si la Reserva Federal vuelve a subir tipos en octubre o diciembre, y si el rendimiento de los bonos del Tesoro a 10 años puede mantenerse estable por debajo del 5,5%.
Escenario 1: la Reserva Federal vuelve a subir tipos en octubre, y el rendimiento de los bonos del Tesoro supera el 5,5% (probabilidad aproximada del 35%). Si el CPI subyacente de octubre continúa por encima de lo esperado, la Reserva Federal podría verse obligada a subir tipos de forma consecutiva. En ese momento, la narrativa del "trade de devaluación monetaria" cedería el paso a la realidad de "extracción de liquidez"; el Bitcoin podría retroceder hasta el rango de 72.000-75.000 dólares. Estrategia de 대응: reducir posiciones con apalancamiento, acumular stablecoins y esperar mejores oportunidades de entrada.
Escenario 2: la Reserva Federal no cambia la postura, y los rendimientos oscilan en niveles altos (probabilidad aproximada del 45%). Este es el escenario principal que marca el precio en los futuros de tasas de CME. El mercado espera una probabilidad de alrededor del 49% de una subida en octubre y una probabilidad cercana al 87% de al menos otra subida de tipos antes de fin de año. En este escenario, es muy probable que el Bitcoin mantenga una oscilación en el rango de 75.000-90.000 dólares; las oportunidades estructurales estarían en altcoins de calidad y en protocolos DeFi. Estrategia de 대응: operar dentro del rango, comprar barato y vender caro, y vigilar la señal de ruptura de 84.000 dólares.
Escenario 3: la inflación cae por encima de lo esperado y el ciclo de subidas de tipos se termina antes (probabilidad aproximada del 20%). Si el precio del petróleo retrocede o desaparecen los efectos de los aranceles, la inflación podría enfriarse rápidamente en el cuarto trimestre, y la Reserva Federal volvería a recuperar margen para recortar tipos. Entonces, el Bitcoin podría intentar desafiar 91.000 dólares e incluso el máximo anterior de 126.000 dólares. Estrategia de対応: posicionarse con antelación, aumentar la posición central en BTC y ETH, y seguir el flujo de fondos de los ETF como indicador adelantado.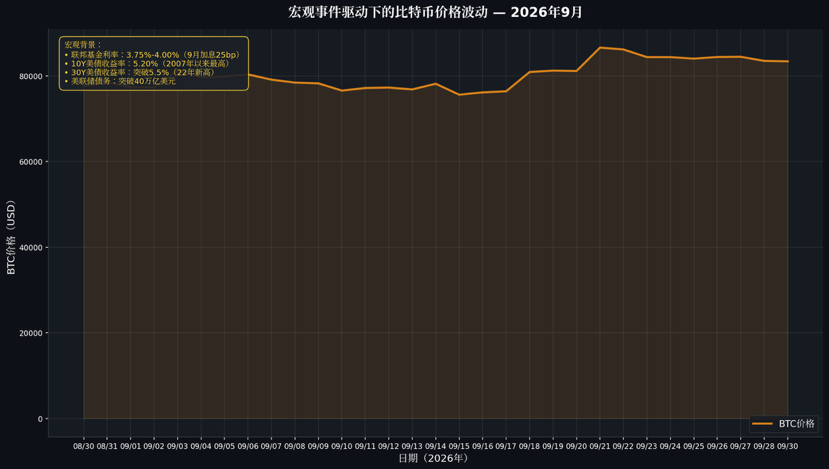
V. Recomendaciones prácticas para los inversores
Primero, reevaluar la exposición al riesgo. En el entorno macro actual de "tipos altos sostenidos a largo plazo", la volatilidad de los criptoactivos se elevará de forma sistémica. Se recomienda limitar la proporción de criptoactivos a un nivel que se pueda asumir y evitar el uso de un apalancamiento superior a 3x.
Segundo, fijarse en la persistencia del "trade de devaluación monetaria". La alta correlación entre Bitcoin y el oro es la narrativa central del mercado hoy; los inversores deben prestar atención de forma simultánea a la evolución del oro, al índice del dólar (que actualmente ya se sitúa en 101,0) y a las operaciones de recompra de deuda del Tesoro de EE. UU. Si el dólar sigue fortaleciéndose, la narrativa del Bitcoin como "oro digital" se verá sometida a pruebas.
En tercer lugar, utilizar la volatilidad para operar con una estrategia de grid. Dentro del rango de oscilación amplio de 75.000-90.000 dólares, una estrategia de grid puede capturar de forma efectiva ganancias por volatilidad. Se sugiere dividir el capital en 5-8 tramos y colocar órdenes de compra/venta en niveles de soporte clave (76.000, 78.000 dólares) y de resistencia (84.000, 87.000 dólares).
Cuarto, seguir de cerca el rendimiento de los bonos del Tesoro de EE. UU. a 10 años. El rendimiento actual del 5,20% ya se aproxima al "punto de inflexión clave" que el jefe de Hartnett del Bank of America advirtió. Si el rendimiento a 30 años se mantiene por encima de 5,5% de forma sostenida, los activos de riesgo globales enfrentarán presiones de reevaluación sistémica, y el mercado cripto no podrá aislarse de ello.
Quinto, mantener la sensibilidad a las señales de política. El presidente de la Reserva Federal, Warsh (Kevin Warsh), siempre ha enfatizado que se debe reducir la huella de la intervención del banco central en el mercado; esto implica que la Reserva Federal tiene una voluntad limitada de intervenir en el tramo largo de los tipos. Los inversores deberían prestar más atención a la estructura de emisión de deuda y a las operaciones de recompra del Tesoro, en lugar de fijarse solo en las decisiones de tipos de la Reserva Federal.
El mercado cripto de septiembre de 2026 se encuentra en un punto de equilibrio delicado. Por un lado, la reanudación de subidas de tipos por parte de la Reserva Federal y el aumento desbordado de los rendimientos de los bonos del Tesoro generan una presión de liquidez muy tangible; por otro, la reactivación del "trade de devaluación monetaria" proporciona una base sólida para compras estructurales en Bitcoin. La pugna entre estas dos fuerzas dobles determinará que, en los próximos meses, sea difícil que el mercado muestre un único sentido; la oscilación amplia se convertirá en la norma.
Para los inversores, esto es tanto un reto como una oportunidad. En un entorno complejo donde coexisten "tipos altos sostenidos a largo plazo" y la "monetización de déficits fiscales", la estrategia simple de "comprar y mantener" dejará de ser efectiva; la gestión fina de la posición y la captación sensible de señales macro serán la fuente clave de un rendimiento superior. El Bitcoin se está transformando de "activo especulativo" a "activo de cobertura macro"; los dolores de la evolución de esta transformación son precisamente el ciclo que cada participante del mercado debe atravesar. #股票财报季 #Bitwise推出首只NEAR现货ETF #美国8月职位空缺降至五个月低点 #欧洲央行探索数字欧元AI支付 #日本FSA支持第四例稳定币贸易结算试点 $BTC


