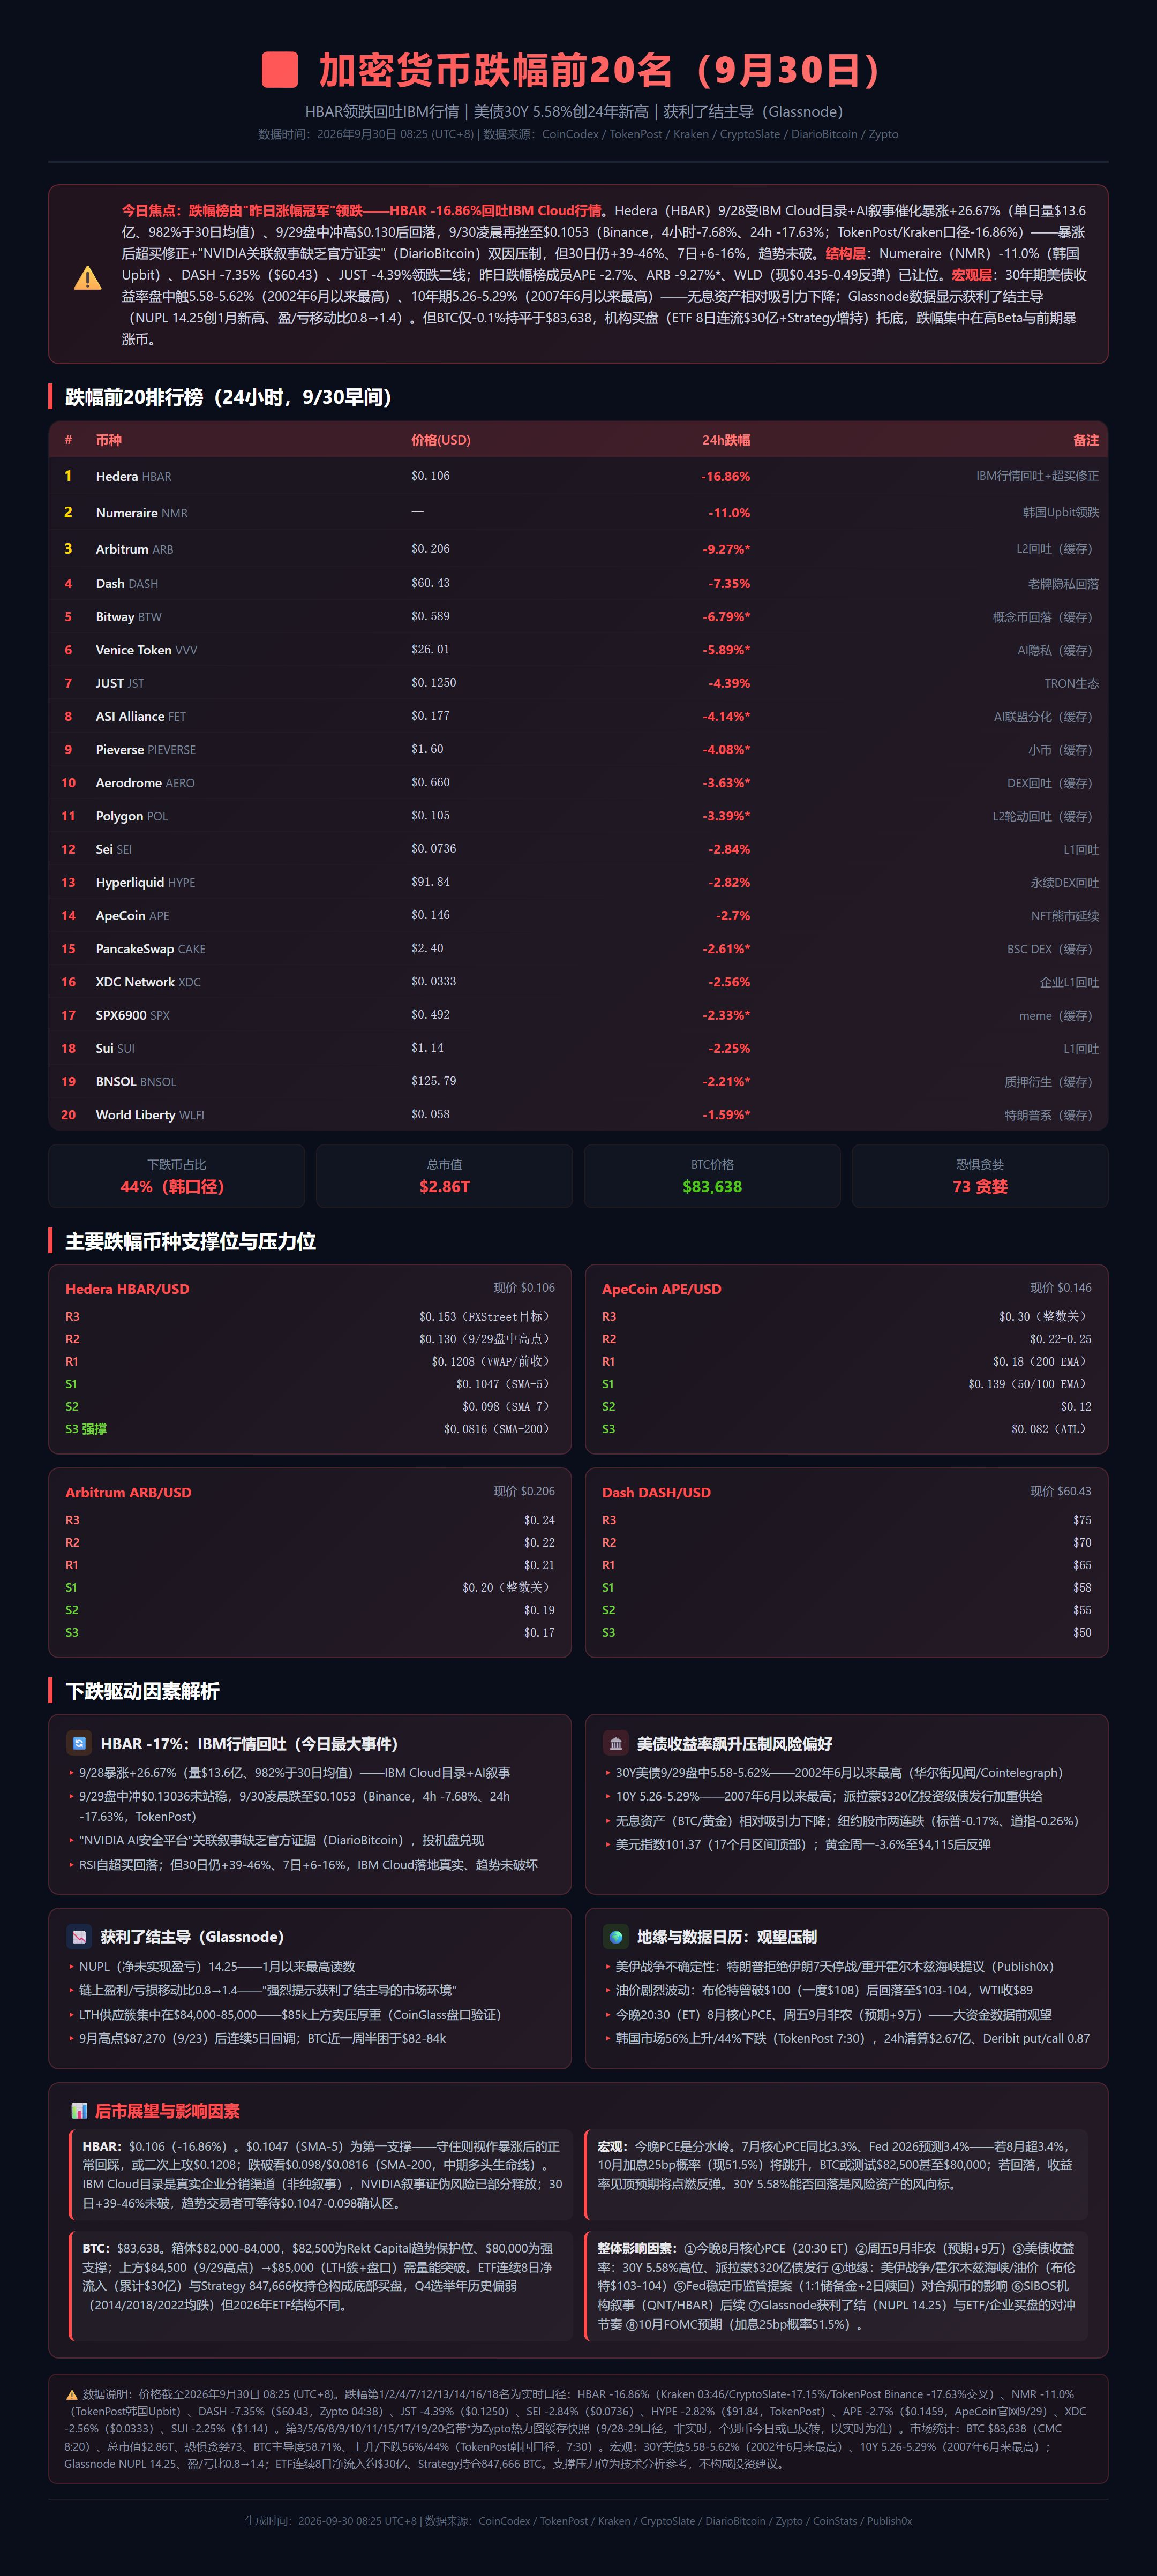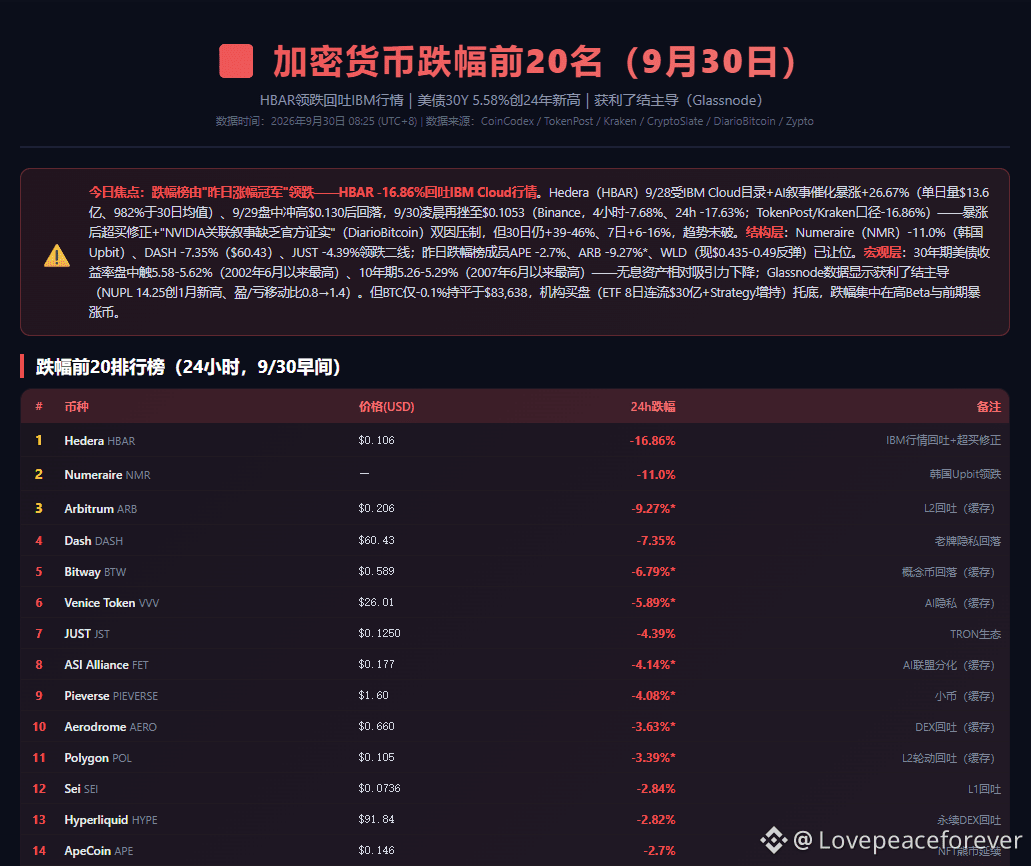
Análisis del ranking de las mayores caídas (top 20)
Primer escalón (datos en tiempo real):
Hedera -16.86%—— IBM: retroceso de la cotización + corrección por sobrecompra; el foco máximo de hoy;
#numeraire -11.0%—— el concepto de mercado de predicción basado en IA: un fondo de cobertura anticipa; Upbit de Corea lidera la caída;
Arbitrum -9.27%*—— retroceso de L2 (según criterio de caché);
$DASH -7.35%—— retroceso de una moneda de privacidad de vieja data;
Bitway -6.79%*、Venice Token #VVV —— retroceso de monedas conceptuales y de privacidad con IA (en caché);
JUST -4.39%—— retroceso del ecosistema TRON (tiempo real).
Segundo escalón (mezcla de tiempo real + caché):
ASI Alliance -4.14%、Pieverse -4.08%*、#Aerodrome -3.63%、Polygon$POL -3.39%*
III. Análisis de los factores que impulsan la caída
(A) $HBAR -17%: devolución “de libro” después de una gran subida
La trayectoria de la caída de HBAR es clara y fácil de seguir: el 9/28, HBAR cayó tras el catalizador de IBM Cloud Directory + la narrativa de IA, con una explosión de volumen (operaciones por 1.36 mil millones de dólares y un 982% respecto al promedio del día 30), lo que impulsó el precio hasta +26.67%; el 9/29, al intentar elevarse en intradía (0.13036), no logró mantenerse y los tenedores de ganancias empezaron a materializar; el 9/30 a primeras horas, con la señal de que no hay pruebas oficiales de la narrativa vinculada a “plataforma de IA segura de NVIDIA”, los especuladores salieron en masa, y el precio devolvió en un solo día -16.86% hasta el rango de \)0.105-0.11. En esencia, este proceso es la combinación típica de “subida impulsada por eventos + corrección técnica por sobrecompra”: el RSI se retrae desde la zona de sobrecompra y el recambio de posiciones a corto plazo es intenso (el 9/30 aún se negocian ~6.57 mil millones de dólares). La clave para evaluar la tendencia está en que: el IBM Cloud Directory es un canal real de distribución de nivel empresarial (no solo narrativa); la desconfirmación de la narrativa de NVIDIA afecta únicamente la energía del trading de corto plazo, sin sacudir los fundamentos; y la estructura del 30 de +39-46% no se ha roto—por lo tanto, es más probable que se trate de una corrección profunda y saludable, y no del final del mercado.
(B) Repunte vertiginoso de los rendimientos de los bonos del Tesoro: presión sobre la preferencia por riesgo sistémica
El 30Y del Tesoro de EE. UU. llegó en intradía el 9/29 a 5.58-5.62%, el nivel más alto desde junio de 2002; el 10Y a 5.26-5.29%, el nivel más alto desde junio de 2007. La razón principal es la nueva fijación de precios del mercado para la subida de tasas de octubre, junto con el aumento de la oferta provocado por una emisión de bonos grado de inversión por 32 mil millones de dólares de la firma/Parámetro (Paramount)