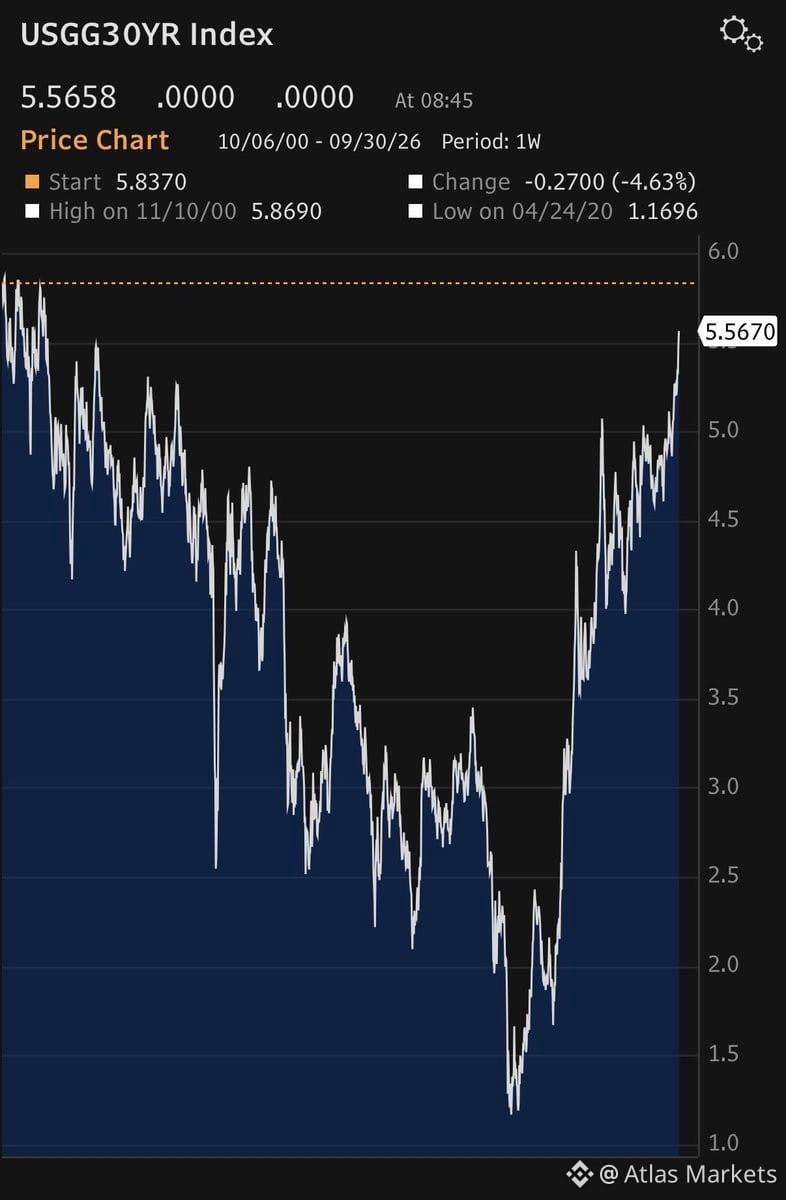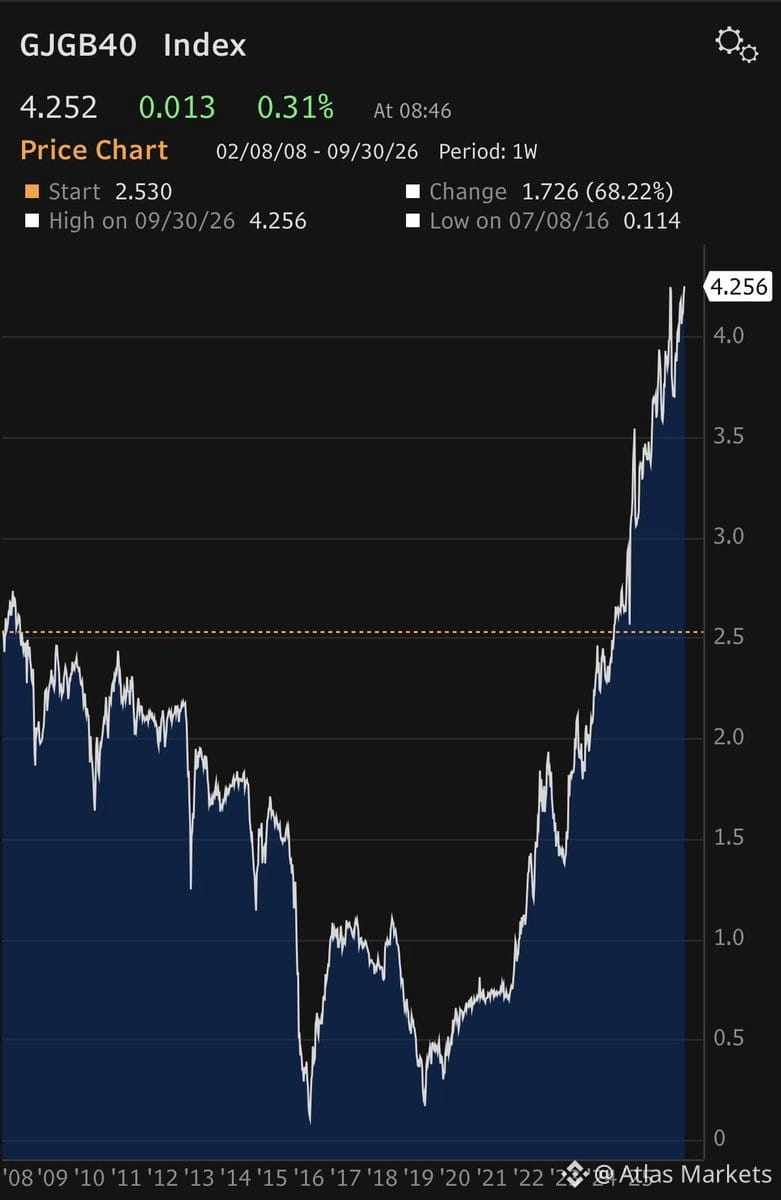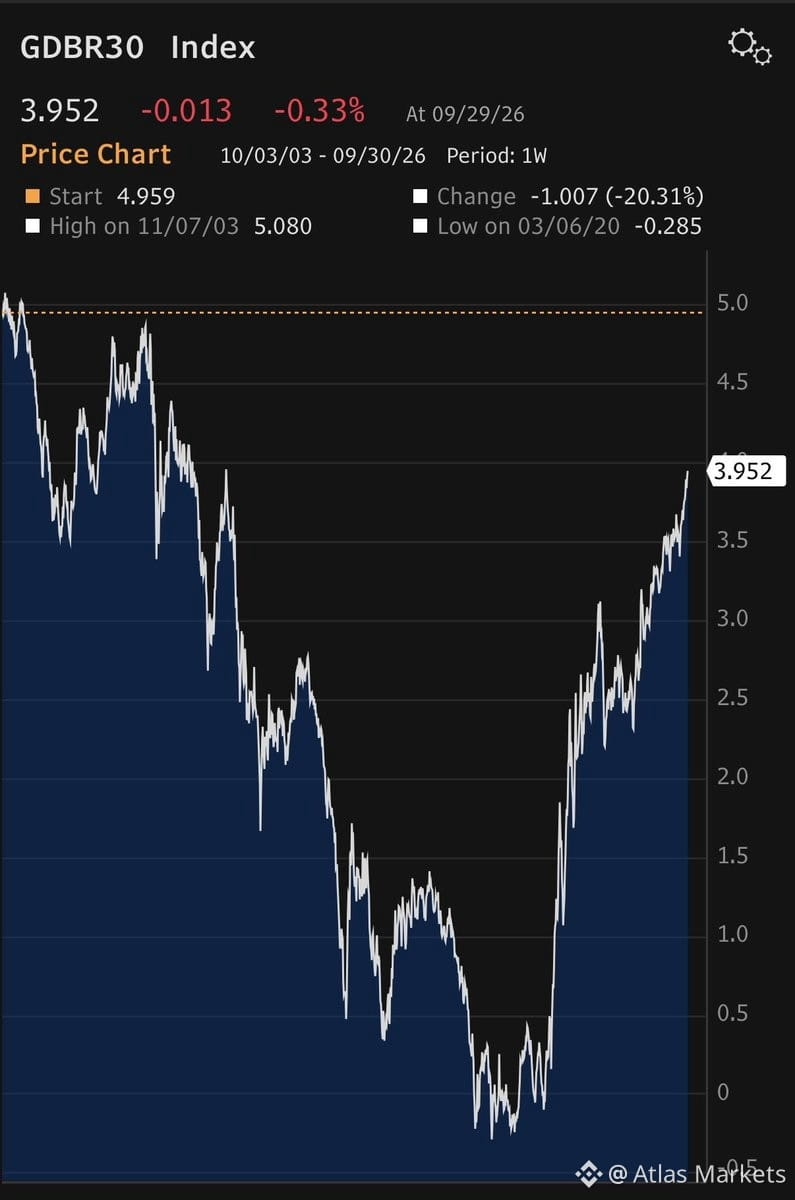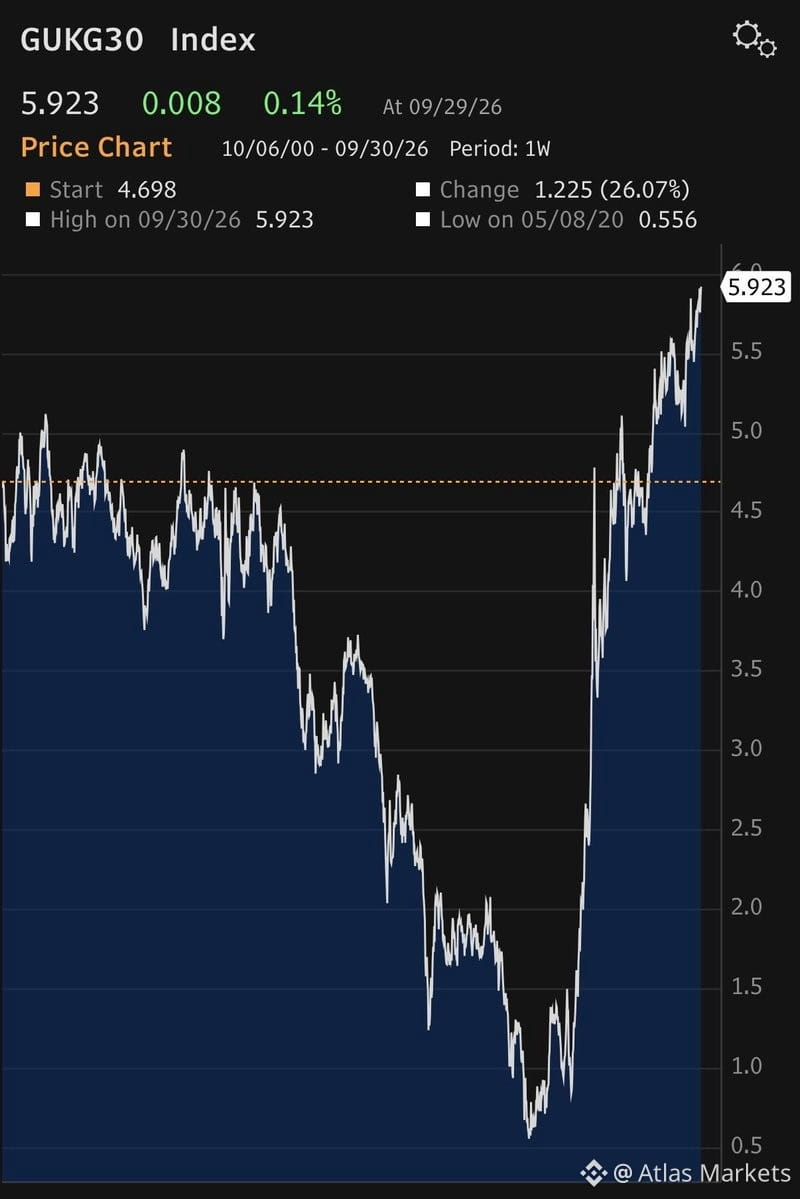
Los costos de endeudamiento gubernamental a largo plazo en Estados Unidos, Japón y Europa acaban de tocar máximos generacionales. Esto no es algo abstracto: es una restricción real sobre la flexibilidad fiscal. Los gobiernos no pueden salir del próximo bache gastando como lo hicieron en 2020. El conjunto de herramientas de política se está reduciendo con rapidez.
La política monetaria vuelve a ser el único gran instrumento que queda para emergencias. Ese es el problema. Los bancos centrales ya están al límite, los balances están abultados y la munición para recortes de tasas es limitada. Si algo se rompe—recesión, tensión financiera, choque geopolítico—no esperen un gran estímulo fiscal. Más bien, esperen recortes de tasas y la inyección de liquidez, que quizá no sea suficiente.
Este escenario cambia el juego para los activos de riesgo. Los respaldos fiscales fueron una razón clave por la que las acciones subieron con tanta fuerza después del COVID. Sin ese colchón de seguridad, la volatilidad podría dispararse aún más y las recuperaciones podrían tardar más. Vigilen de cerca los rendimientos de la deuda soberana: están señalando un cambio estructural en la forma en que los gobiernos y los mercados afrontarán la próxima recesión.