

美债利率的持续狂飙,呈现出一种局部失控的状态,但更准确地说,这是一场由通胀韧性、财政赤字货币化担忧以及美联储政策信誉受质疑共同引发的“定价逻辑重构”。
它并非简单的市场波动,而是全球资本在为“高利率长期化”进行重新定价。
美债利率现状:突破关键心理关口
截至2026年9月下旬,美债收益率已全线攀升至历史高位:
· 10年期美债收益率:一度突破5.27%,创约19年来新高。
· 30年期美债收益率:突破5.5%,创下2004年以来22年新高。
· 2年期美债收益率:逼近5%。
是“失控”吗?—— 结构性失控的三重信号
这并非全面崩盘,但以下信号表明定价机制已在一定程度上“失灵”:
1. 期限溢价失控扩大
此前收益率上行多由加息预期驱动,属“良性”。
但近期30年期收益率单日涨幅中约有一半来自期限溢价扩大,意味着投资者开始为持有长债索要更高的“风险补偿”,要求对财政可持续性进行重新定价。
2. 美联储控制权被“剥夺”
债券市场通过大幅抛售长债,已将整条收益率曲线推高至政策利率区间之上,实质上剥夺了美联储短期内降息的空间,形成“市场倒逼央行”的格局。
3. 债务恶性循环加剧
美国联邦债务突破40万亿美元,年度利息支出超1.2万亿美元,占联邦税收约25%,已超过国防预算。
庞大的发债需求与高通胀形成“发债—付息—赤字扩大—再发债”的负反馈循环。
对加密市场的影响:无息资产的“替代效应”
美债利率飙升对加密市场构成直接压制,核心逻辑是机会成本急剧上升:
· 资金分流:比特币等加密资产不支付固定收益。当10年期美债收益率接近5%甚至更高时,国债的吸引力远超收益率接近零时的水平,资金正从高波动资产流向更安全的债务资产。
· 同步承压:受油价上涨、通胀预期升温影响,美股、黄金和比特币等加密资产普遍承压。比特币一度跌破84,000美元。
对美股的影响:从“TINA”到“TIGA”的范式转变
美债利率对美股的影响正在重塑资产配置逻辑,且呈现显著的结构性分化:
1. 股债性价比发生历史性逆转
10年期美债收益率已反超标普500指数的盈利收益率,这是约25年来首次。
市场正从“TINA”(别无选择,只能买股票)转向“TIGA”(存在不错的替代选择)——
投资者现在可以从被视为无风险的美债中获得可观收益,债券在收益层面已对股票形成明显压制。
2. 传导机制:分母端与替代效应双重施压
更高的债券收益率从两个方向压制股票:
①估值层面,更高的贴现率压低未来盈利的现值,对高估值成长股影响尤为明显;
②替代效应,债券本身成为更有吸引力的替代资产,驱动大规模资金再平衡。
3. 市场出现罕见的“韧性”与“撕裂”
与历史规律不同,此次利率飙升后标普500指数基本原地踏步,VIX指数维持低位,传统的利率与股市联动机制似乎失灵。
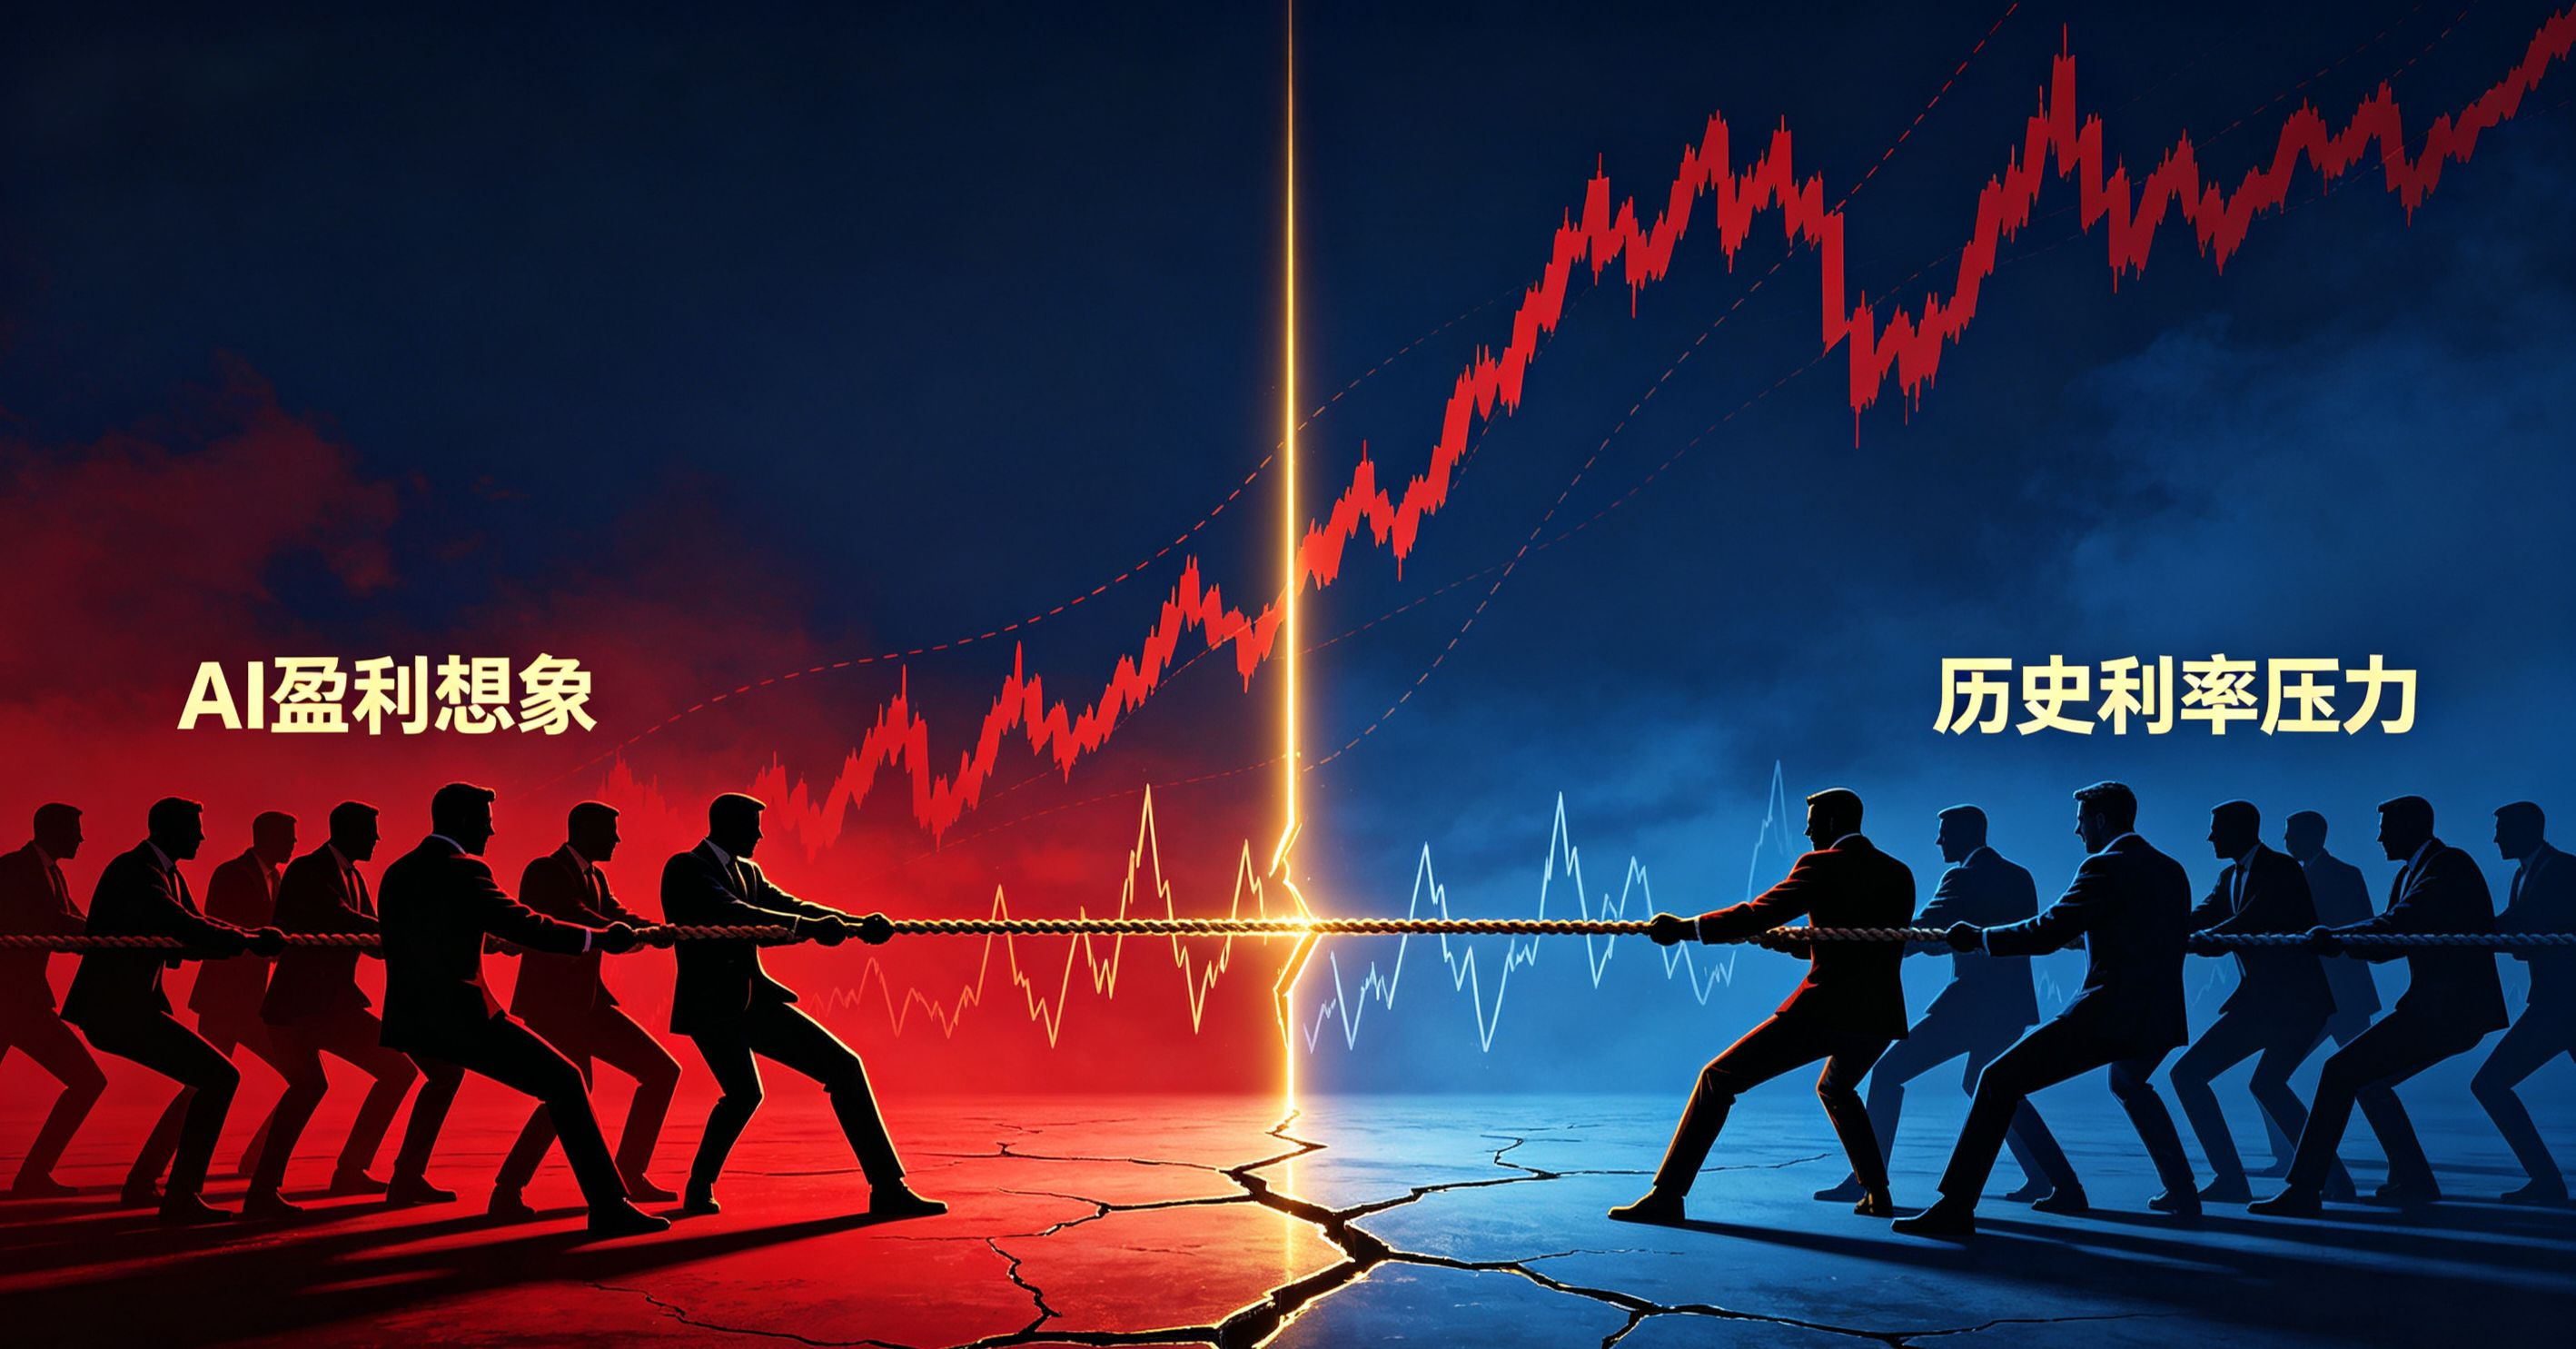
美股正被AI浪潮与利率上行撕裂成两个群体:一方面Meta等AI龙头市值暴增,另一方面标普500在7700点附近反复拉锯无法突破。
摩根大通指出,由于AI、医疗等结构性权重增加,股市的“崩溃阈值”可能已抬升至5.5%–6.0%区间,传统的利率传导机制显著减弱。
总结
美债利率的“狂飙”本质上是市场对美国财政纪律与美联储政策可信度投下的不信任票。
对加密市场,它是直接的流动性抽水机;对美股,它正在制造一场“AI盈利想象 vs 历史性利率压力”的激烈对峙。
两者之间的平衡能否维持,将取决于通胀路径、财政整固进展以及AI资本开支能否持续兑现盈利。