【CJ Aprendizaje de arbitraje avanzado 06/14】
Aléjate del precio actual y deja una orden a un precio más bajo; espera a que la alcancen y que parezca que estás “comprando barato”. El verdadero problema es: ¿por qué el mercado estaría dispuesto a venderte el producto?
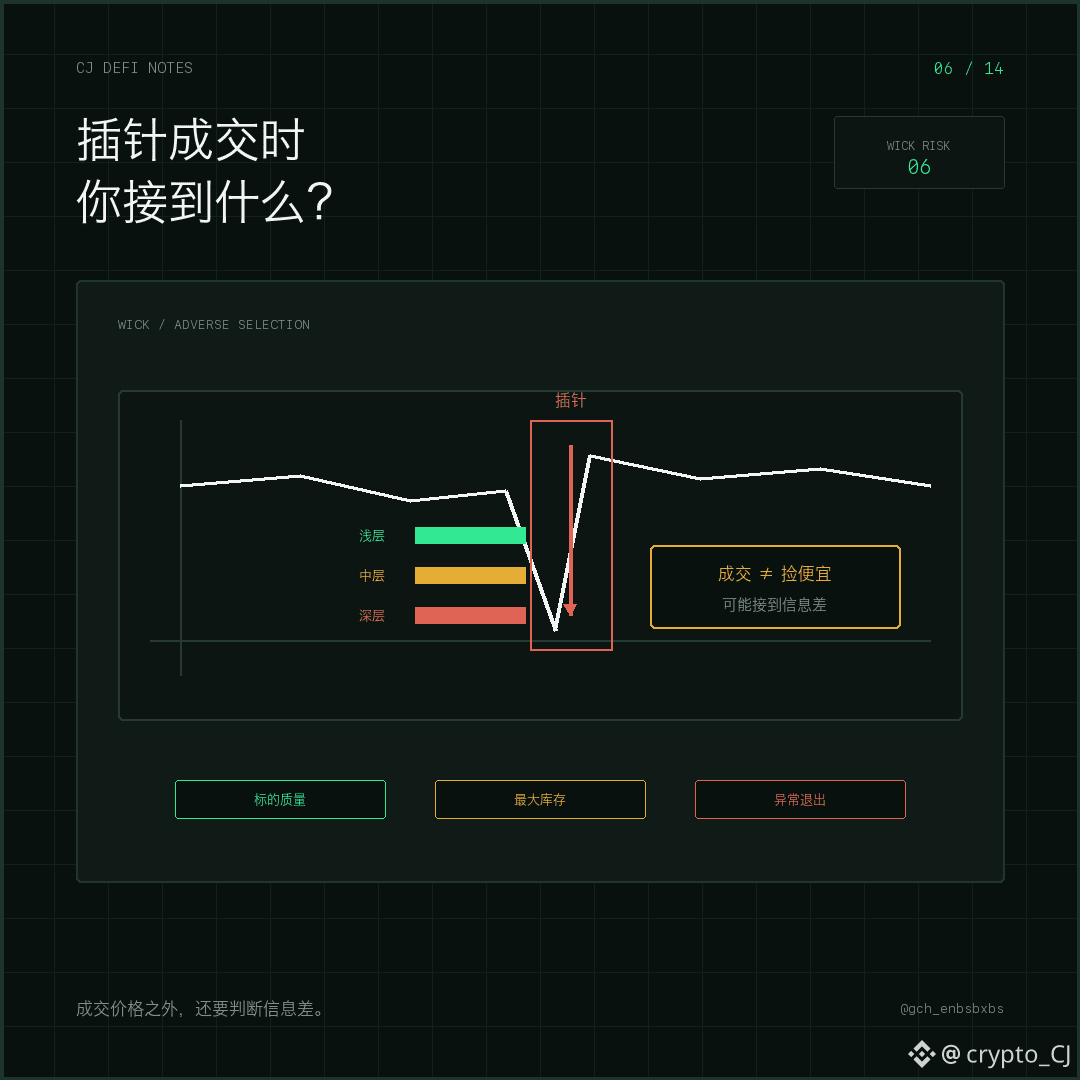
Algunas plataformas emergentes de derivados tienen contratos muy activos, pero el libro de órdenes en el contado es demasiado delgado. Cuando una orden grande a precio de mercado barre una profundidad limitada, el precio del contado puede desviarse instantáneamente del mercado externo y luego, de nuevo, ser “corregido” por los arbitrajistas. CJ, tras observar este tipo de estructura en el pasado, colocaría órdenes limitadas preexistentes lejos del precio actual, esperando a que aparezca un vacío de liquidez; una vez ejecutadas, gestionaría el hedge según el precio externo y el estado del libro del contrato.
Esta estrategia gana a partir de desviaciones de fijación de precios a muy corto plazo, pero también asume una elección adversa grave. Tu orden se ejecuta; podría tratarse de un “pin” que regresa rápidamente, o bien podría ocurrir que primero suceda la noticia y otros mercados aún no hayan tenido tiempo de caer. Si empiezas a buscar instrumentos de cobertura solo después de que se ejecute la operación, unos pocos segundos pueden ser suficientes para que la brecha entre precios desaparezca. Además, si la orden es demasiado grande, incluso podrías convertirte en un nuevo riesgo de liquidez dentro del libro delgado.
Antes de ejecutar, al menos confirma el ancla de precio externo, el mercado de cobertura que puedas usar de inmediato, la escala máxima de ejecución y las condiciones de cancelación/parada anómala. “Barato” no significa que el precio sea más bajo que el de hace un momento, sino que puedes demostrar que, en comparación con otros mercados que sí se pueden ejecutar, apareció un descuento temporal.
Siguiente entrega: cuando se superponen contado, contratos y préstamos, ¿a dónde se va el riesgo después de mejorar la eficiencia del capital?
#链上套利 #liquidez