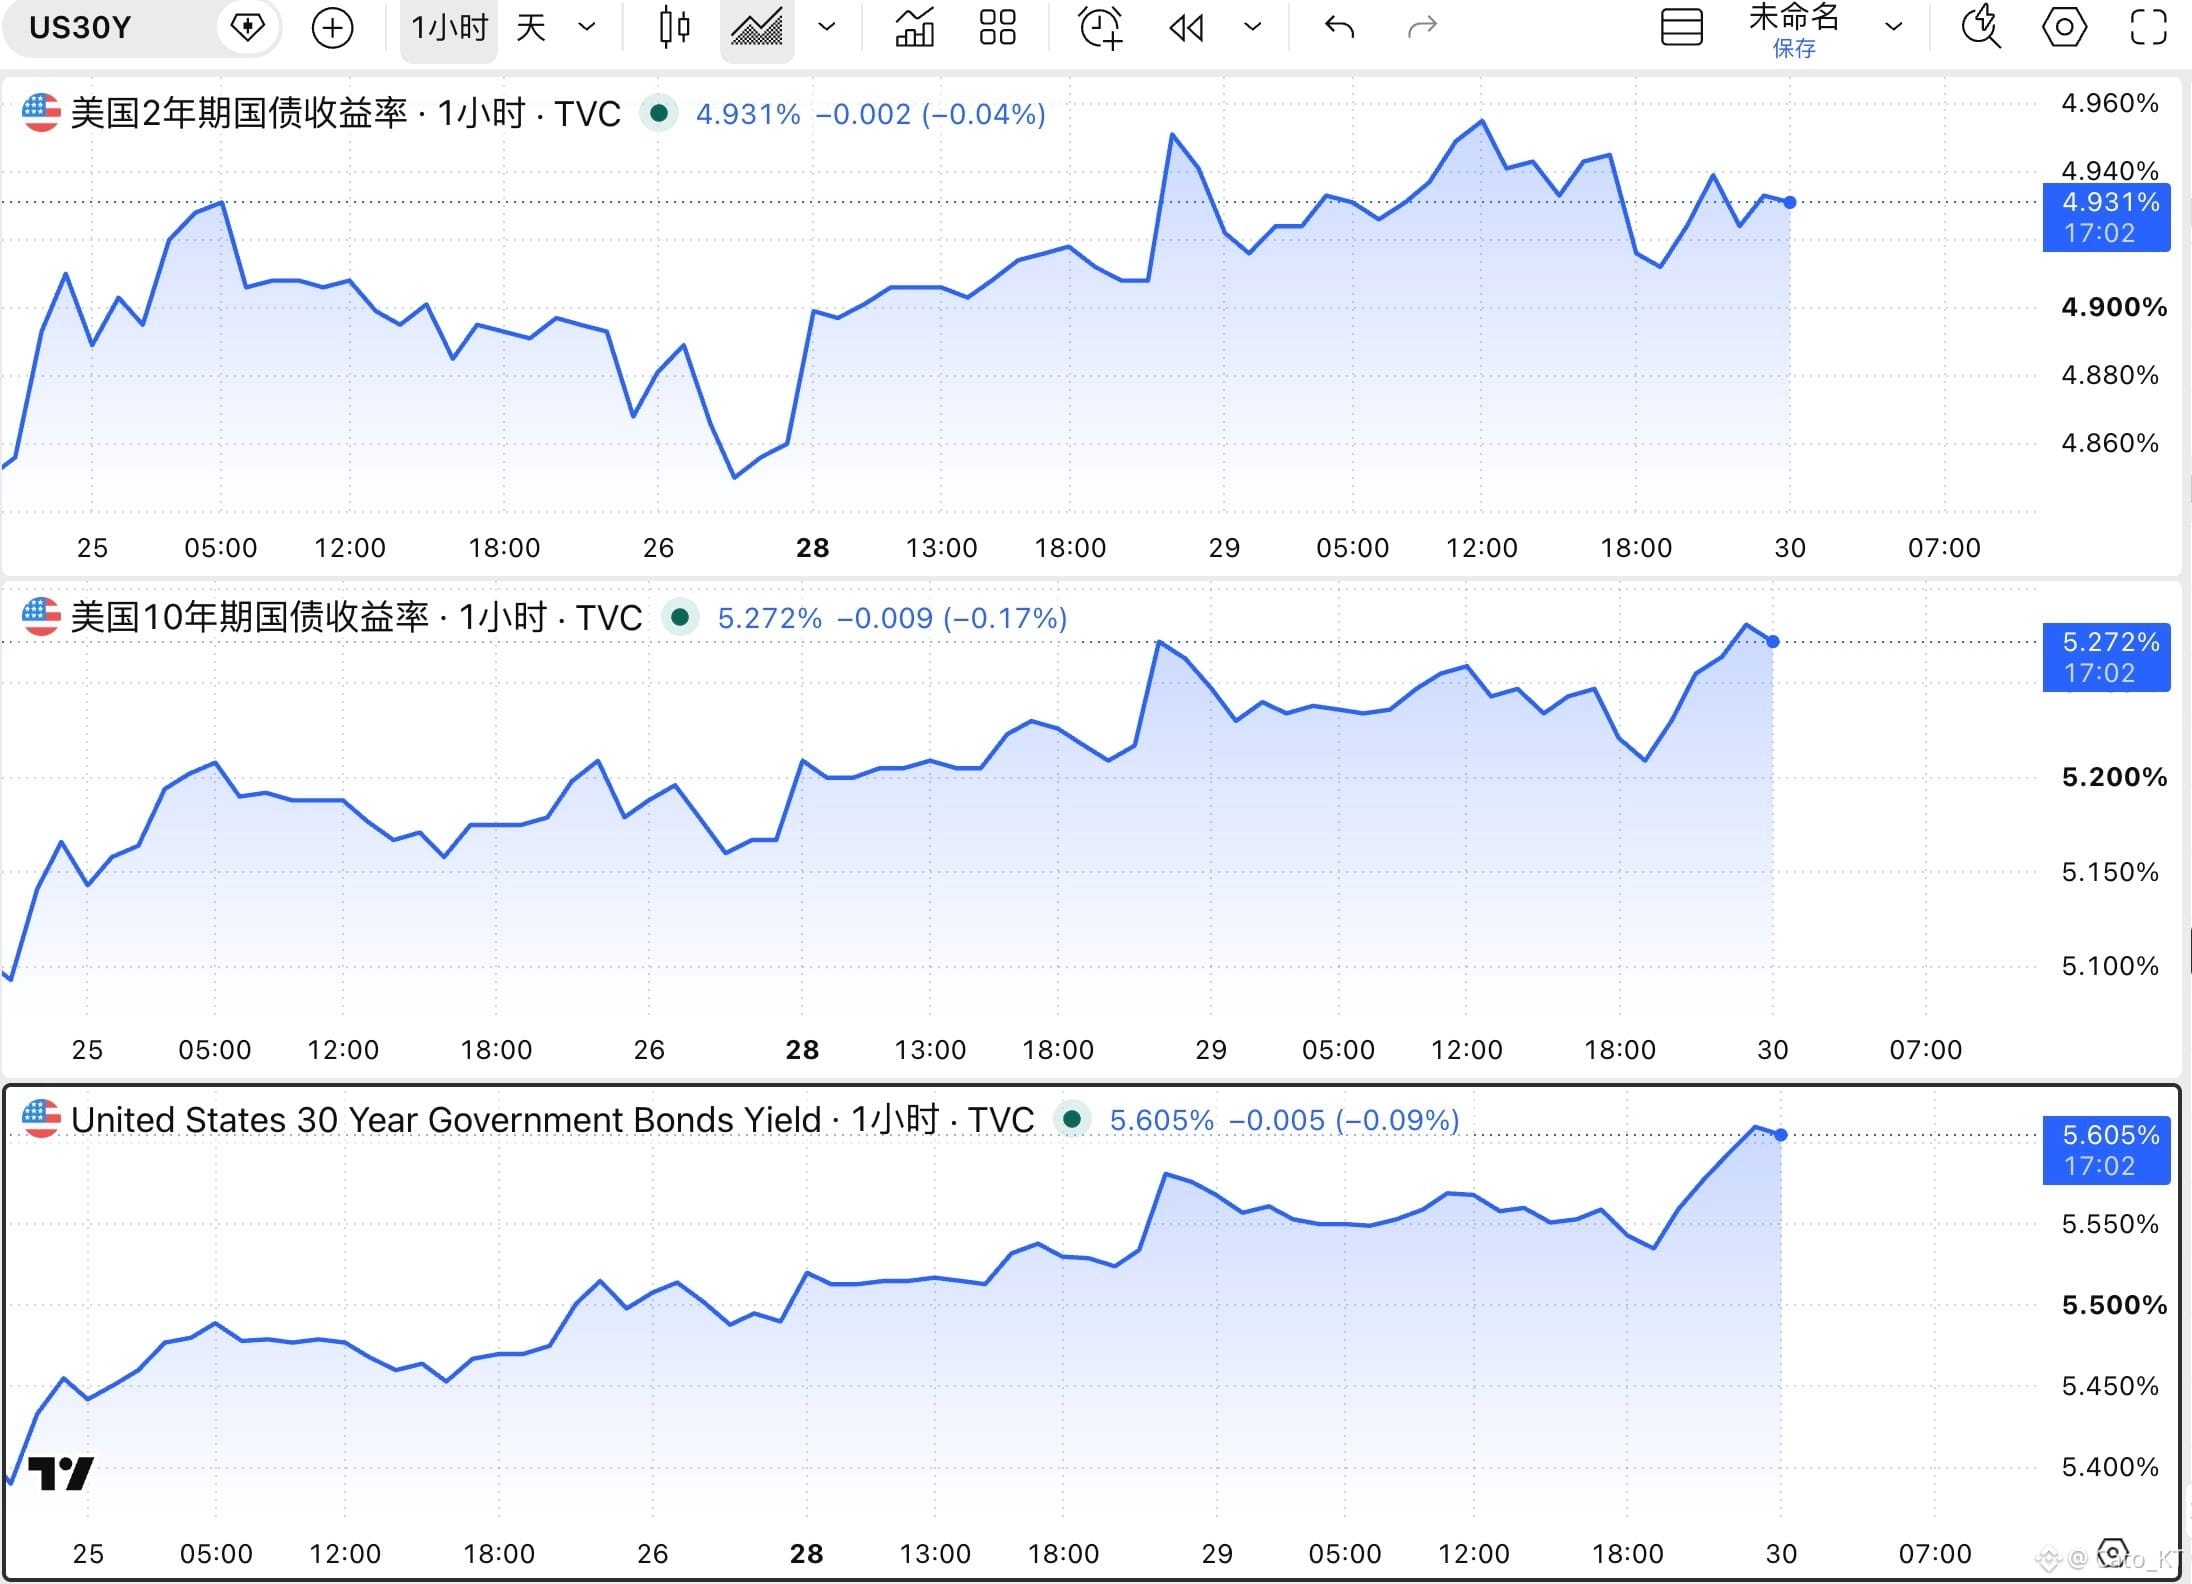
Deja de prestar atención a temas como «El rendimiento del Tesoro a 30 años se dispara 2002以来 hasta su nivel más alto», ver en solitario el significado del rendimiento a 30Y no es gran cosa; ¡hay que observar el panorama general!
Como referencia, ayer escribí sobre 5 tipos de movimientos distintos en el mercado de bonos de esta semana. Esta noche, el Brent y la trayectoria de los rendimientos de los bonos del Tesoro de EE. UU. van en direcciones opuestas (divergen). En términos nominales, el mercado está preocupado por el problema de la inflación interna de EE. UU., lo que llevaría a una segunda subida de tasas que obligaría a revalorar los activos (opción a del texto anterior)
Si esta situación no puede mejorar, que los rendimientos de 2Y, 10Y y 30Y sigan subiendo de forma coordinada, el aumento dejará de ser una expectativa de la segunda subida de tasas de octubre, y pasaría a reflejar un alza de la tasa neutral de la Fed, e incluso la expectativa de regresar a un ciclo de subidas. Este escenario es muy desfavorable para los activos de riesgo (opción c del texto anterior)
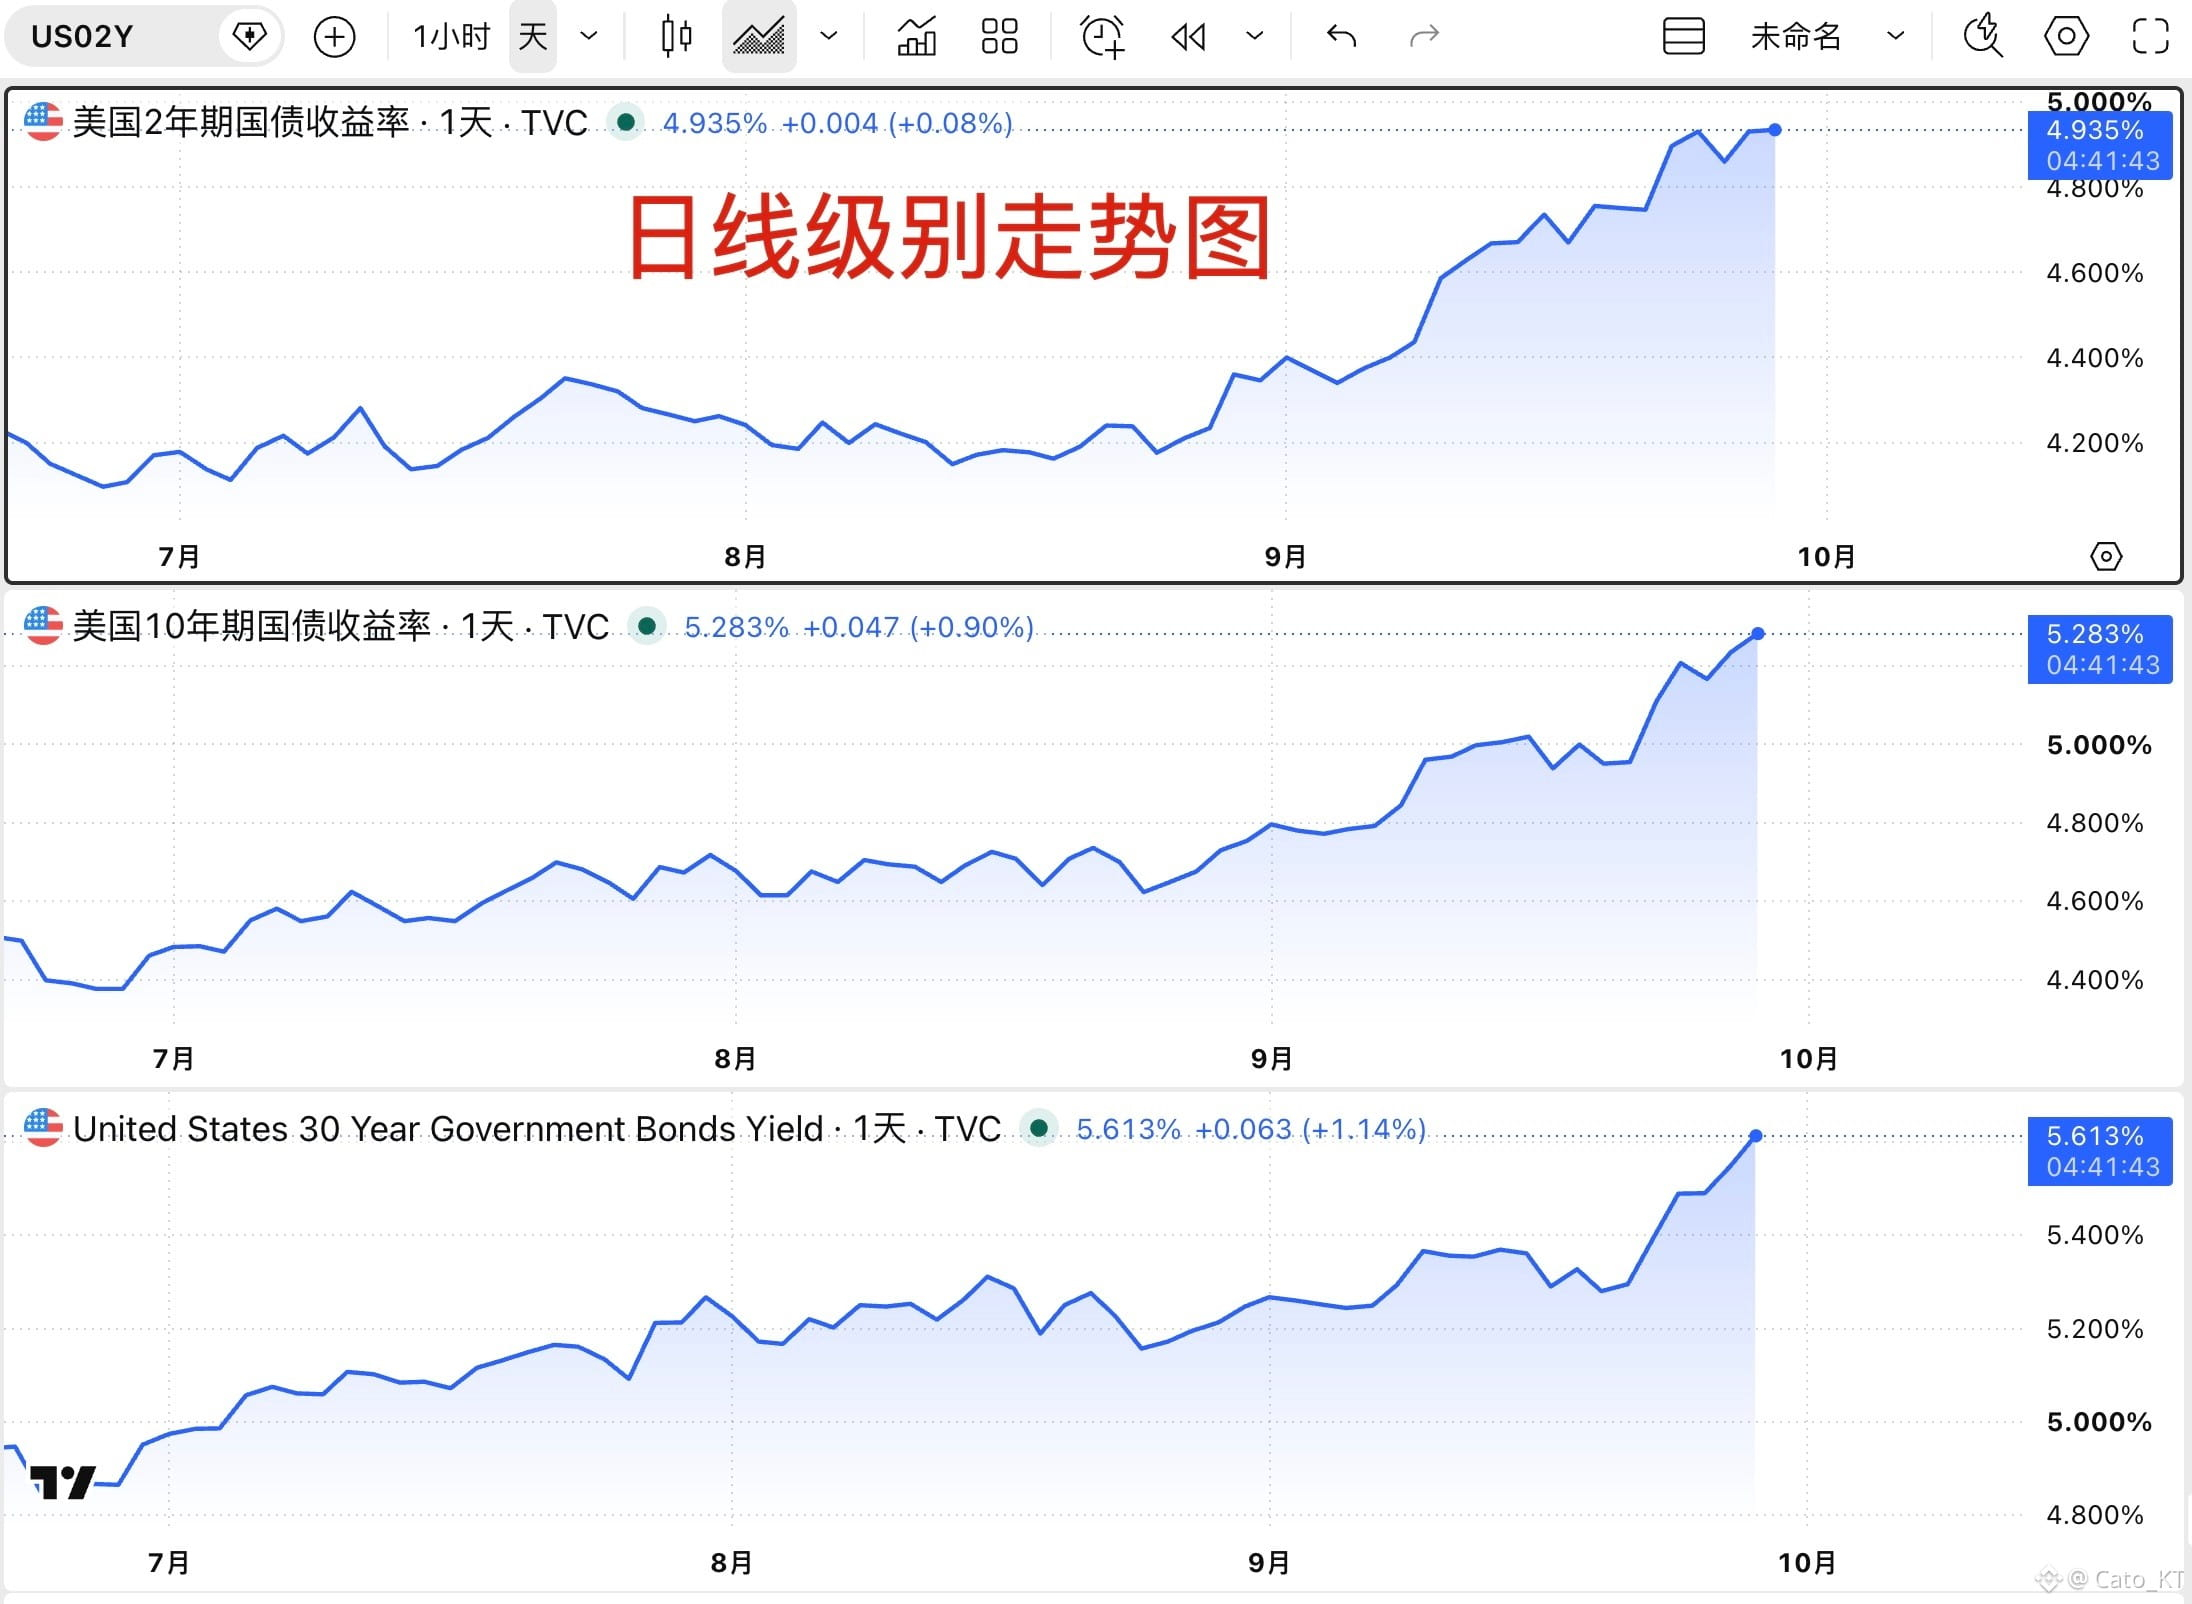
Riesgo potencial: observando el nivel de líneas diarias (escala de gráfico intradía), la curva de aumento de los rendimientos de 10Y y 30Y es claramente más pronunciada que la de 2Y. Y la trayectoria de rendimientos de esta semana implica que la exposición al riesgo del mercado de bonos se va ampliando, es decir, un escenario extremo de empinamiento de la curva (opción e del texto anterior)
Por supuesto, por el momento la probabilidad de la opción e aún no es alta. Aquí se puede observar la cotización del oro: si el oro cae al mismo tiempo, significa que el mercado de bonos todavía no ha entrado en el patrón de la opción e. En adelante, si el oro aguanta durante el aumento de los rendimientos, o incluso si los rendimientos del mercado de bonos y el oro suben sincronizados, entonces hay que estar alerta ante un riesgo de incumplimiento en el mercado de bonos
Porque cuando disminuye la confianza crediticia de los bonos soberanos, lo potencial es que sea una buena noticia para un activo de refugio como el oro. #股票财报季