#earningsseason 🔥 $MU EARNINGS: ALCISTA — PERO LA VERDADERA PRUEBA ES FY2027
Micron reporta mañana los resultados de FY2026 Q4, y el panorama es más grande que una simple sorpresa positiva.
Mi postura: Fundamentalmente alcista — pero no me lanzaría a comprar MU a ciegas antes del informe.
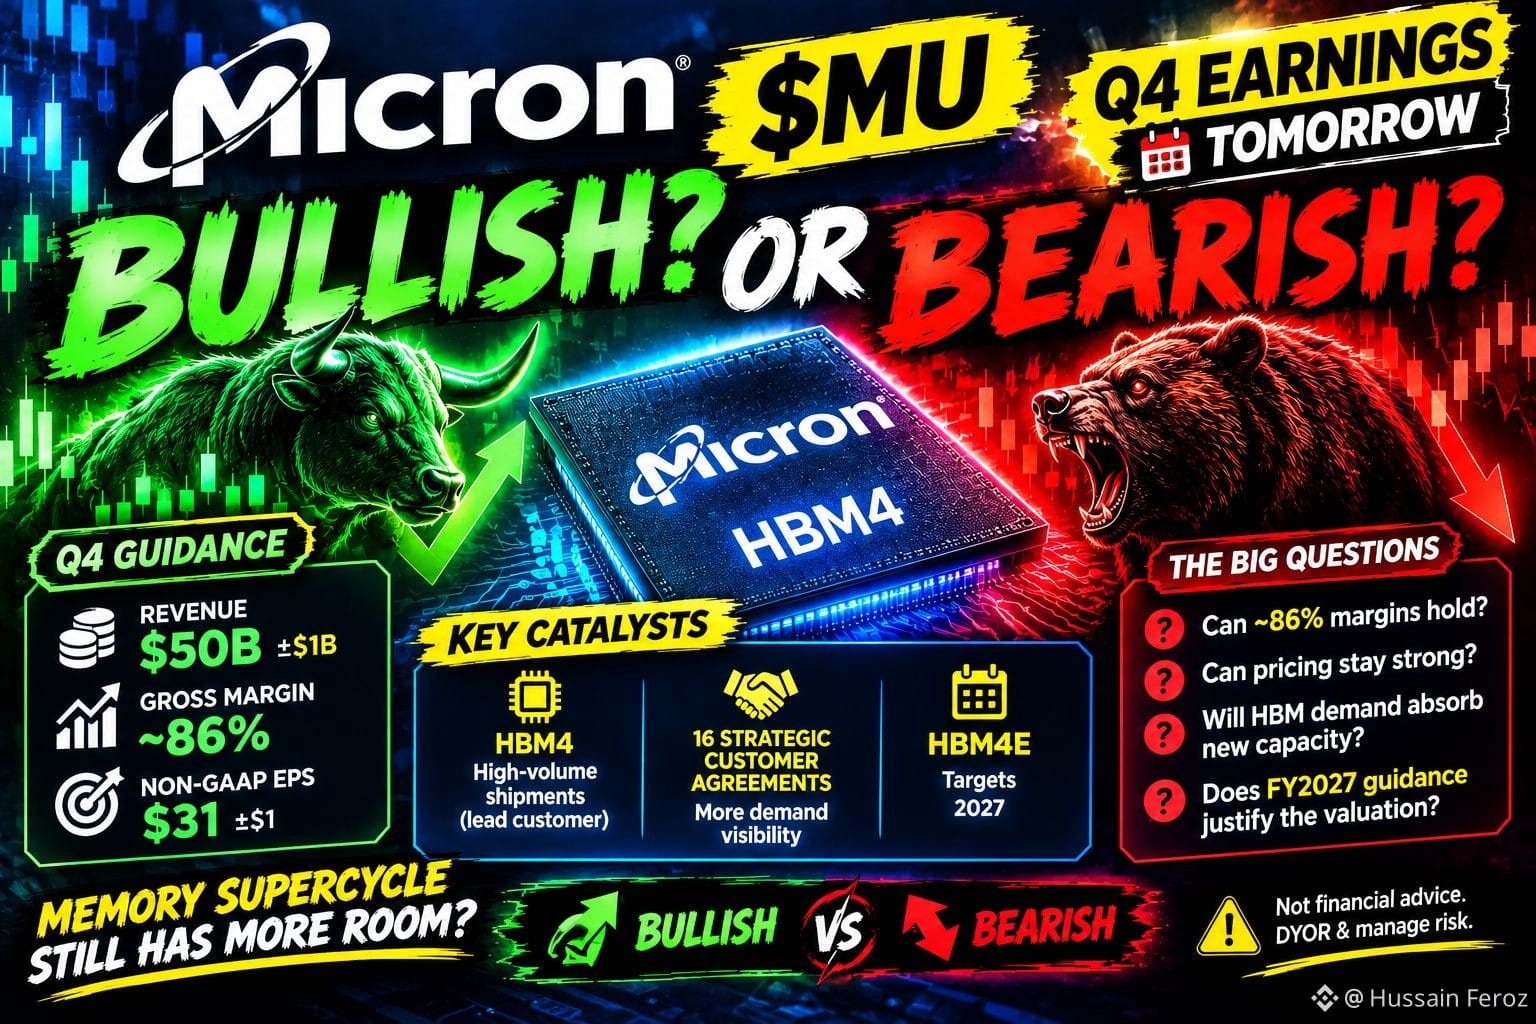
Los objetivos de Micron para el Q4 ya son ambiciosos:
💰 Ingresos: $50B ± $1B
📈 Margen bruto: ~86%
⚡ EPS no-GAAP: $31 ± $1
Los ingresos del Q3 fueron $41.46B, con un margen bruto GAAP de 84.6%.
🚨 El verdadero catalizador: HBM + guía a futuro
Micron dice que HBM4 ya se está enviando en grandes volúmenes a un cliente líder, mientras que HBM4E apunta a producción en 2027.
Pero MU ya está subiendo ~269% en lo que va del año.
Así que el mercado necesita más que un “beat”.
Necesita respuestas:
¿Puede mantenerse el ~86% de márgenes?
¿Puede sostenerse el precio de HBM/DRAM?
¿Puede la demanda absorber la nueva capacidad?
¿La guía de FY2027 justificará la valoración?
La última perspectiva de Samsung agrega otro giro: HBM podría llegar a casi 30% de la capacidad global de obleas de DRAM el próximo año.
🎯 Mi planteamiento
🟢 Alcista: Q4 fuerte + margen 86%+ + una perspectiva poderosa para FY2027
🔴 Bajista: Superar + guía a futuro más débil = posible “vender la noticia”
Mi opinión: 🟢 Fundamentos alcistas, ⚠️ cautela al perseguir el movimiento previo a las ganancias.
El “beat” del Q4 no es la historia real.
La guía de FY2027 es.
¿Crees que el superciclo de la memoria todavía tiene más recorrido? 👇
#EarningsSeason #MU #Micron #AI #HBM
No es asesoramiento financiero. Haz tu propia investigación (DYOR) y gestiona el riesgo.