

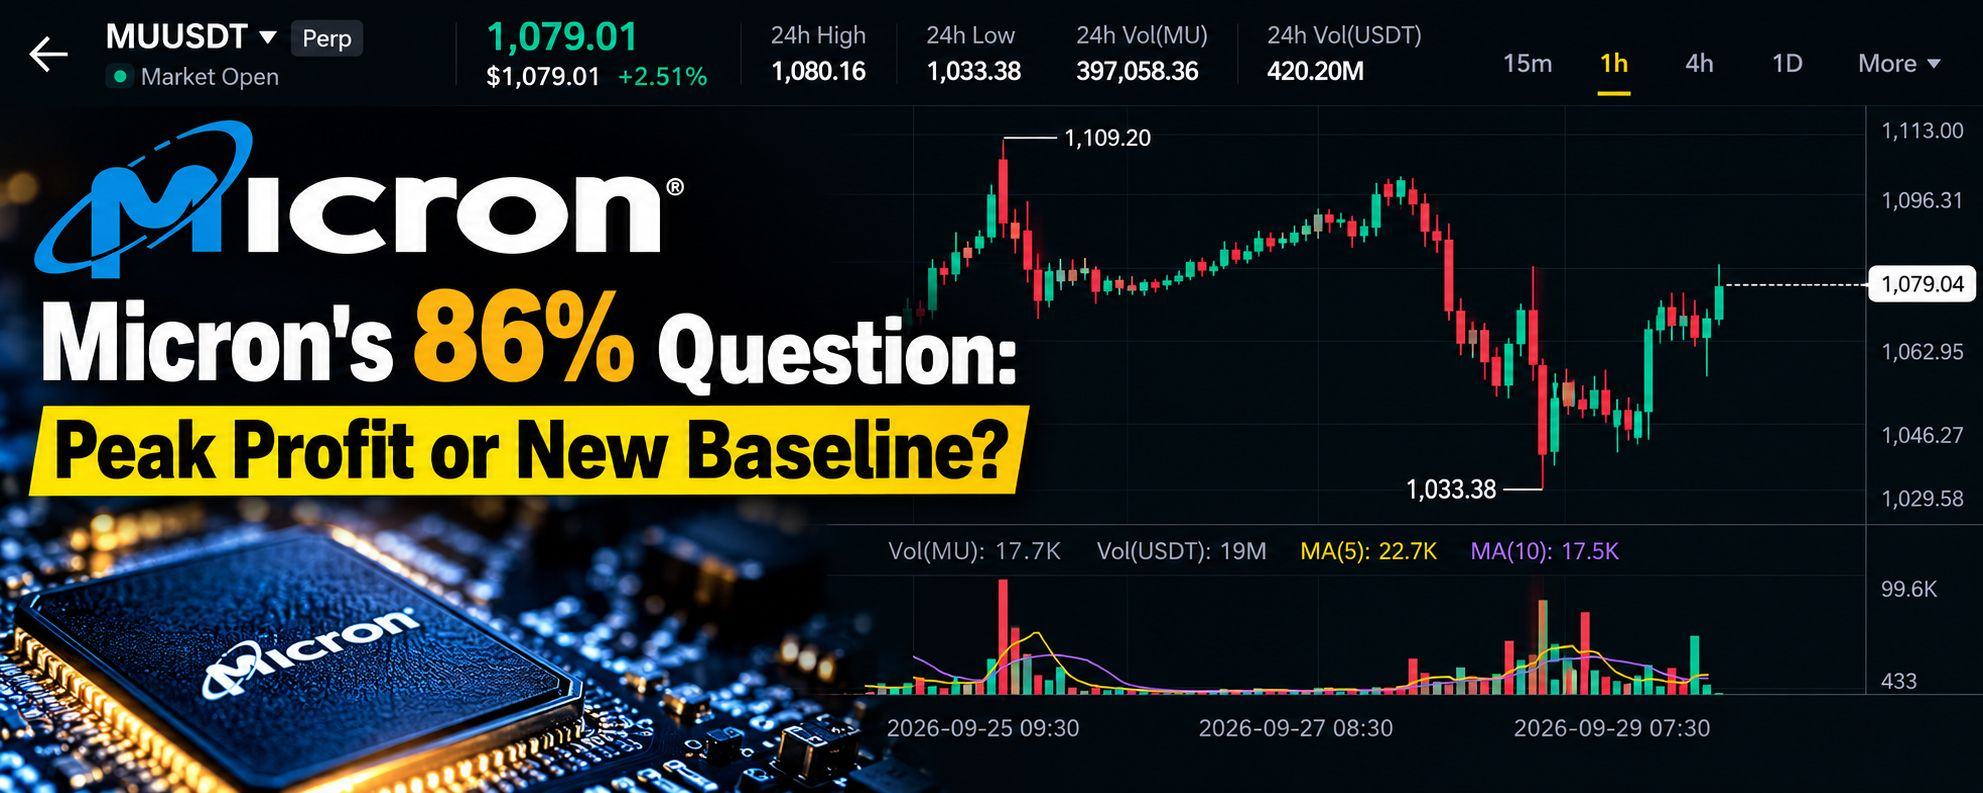

Micron Technology $MU se acerca a su informe de resultados del FY2026 Q4, y un número ha captado mi atención: el 86% de margen bruto.
Para mí, la pregunta más importante no es solo si Micron puede cumplir sus previsiones. Es si la empresa puede mantener una rentabilidad tan alta a medida que evoluciona el mercado de la memoria.
Lo que nos dicen las cifras oficiales
Micron informó unos ingresos de 41.456 mil millones de dólares y un margen bruto no GAAP del 84,9% en el tercer trimestre fiscal de 2026. Para el Q4, la dirección orientó para los ingresos de 50 mil millones de dólares, más o menos 1 mil millones, y un margen bruto de aproximadamente 86%.
Ese es un objetivo ambicioso, pero es importante separar la orientación de los resultados reales. La empresa no ha confirmado su desempeño del Q4 hasta que publique el informe.
Por qué el escenario alcista todavía importa
La infraestructura de IA requiere memoria avanzada, incluida la memoria de alto ancho de banda (HBM). Si la demanda se mantiene sólida y la oferta sigue ajustada, Micron podría seguir beneficiándose de precios favorables y de una combinación de productos que respalde la rentabilidad.
Esa es la parte de la historia que voy a vigilar de cerca. ¿La demanda puede traducirse en un crecimiento sostenible de las ganancias, en lugar de ser solo otro trimestre fuerte?
¿Qué podría salir mal?
No creo que los riesgos deban ignorarse. La memoria es una industria cíclica y las condiciones de suministro pueden cambiar a medida que los fabricantes expanden la producción.
También está la cuestión de las expectativas. Incluso si Micron informa cifras sólidas, la acción podría reaccionar negativamente si los inversores esperaban aún más. Un aumento más lento de los precios de la memoria o una guía prospectiva más débil también podrían poner a prueba el escenario alcista.
Un buen informe de resultados y una buena entrada en la acción no necesariamente son lo mismo.
Lo que voy a vigilar antes de considerar $MU
Actualmente no tengo una posición en Micron, así que mi enfoque es esperar a los resultados reales en lugar de tomar una decisión apresurada antes de las ganancias.
Quiero ver si la empresa cumple su previsión de márgenes, lo que dice la dirección sobre la demanda y los precios de HBM, y si su guía para el próximo trimestre respalda la historia de crecimiento actual.
Para mí, la confirmación importa más que el entusiasmo. Preferiría reevaluar la oportunidad después de ver las cifras que asumir que la fuerte demanda de IA garantiza una ventaja adicional.
Reflexiones finales
El informe de Q4 de Micron podría aportar pistas importantes sobre la salud del superciclo de la memoria. La previsión de margen bruto de aproximadamente el 86% ofrece a los inversores un punto de referencia claro, pero mantener esa rentabilidad podría ser igual de importante que alcanzarla una vez.
¿Qué opinas: puede Micron mantener márgenes alrededor del 86%, o un aumento más lento de los precios podría indicar que el ciclo de la memoria se está acercando a un punto de inflexión?
