
Alcista con $MU : El superciclo de la memoria no está en su pico; simplemente se está fortaleciendo.
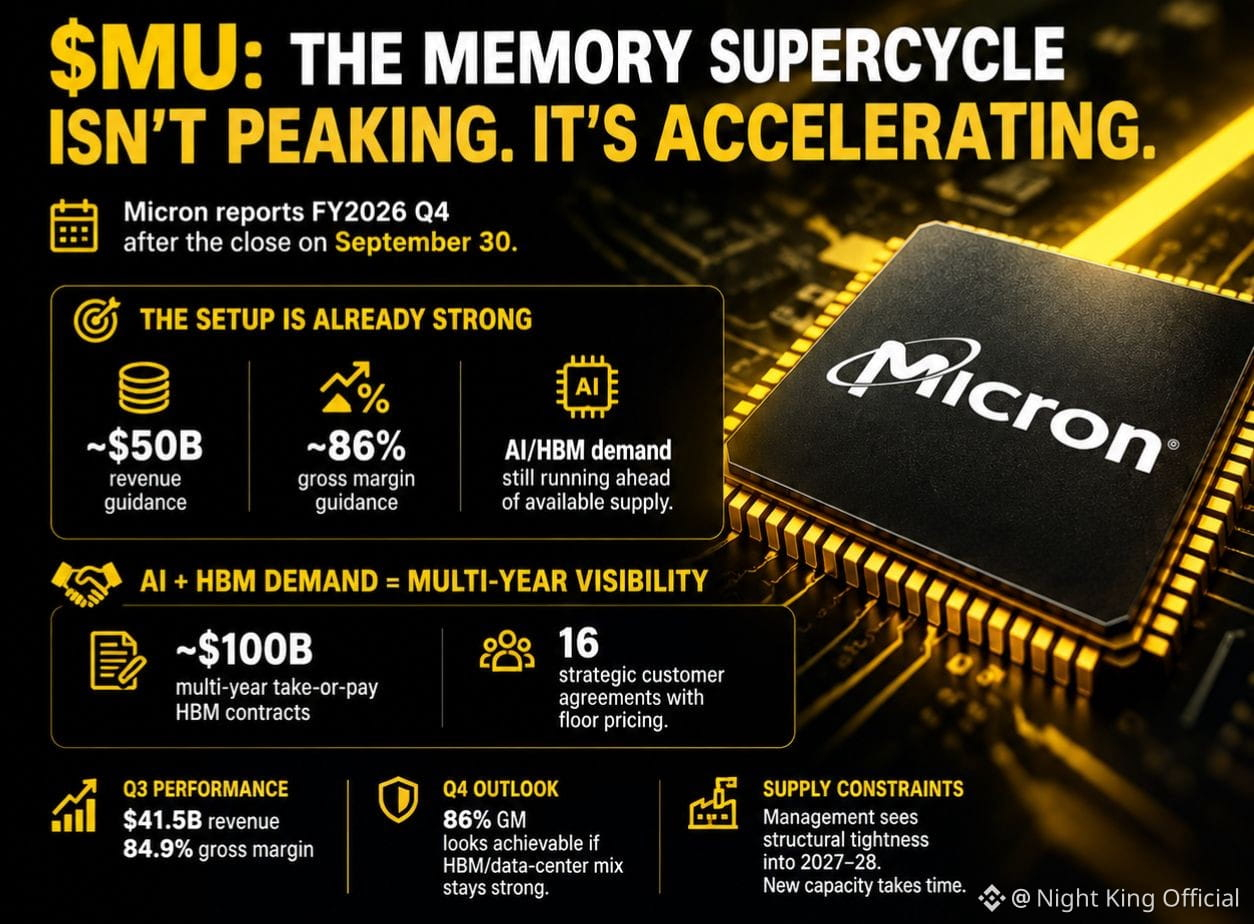
MU cae con los resultados del FY2026 Q4 después del cierre del 30 de septiembre. La guía ya está en $50B de ingresos y 86% de margen bruto. El mercado está descontando un tropiezo, y la configuración se ve sólida.
Por qué sigo siendo alcista:
La demanda de IA + HBM sigue superando la oferta. Micron ha asegurado aproximadamente $100B en contratos HBM plurianuales take-or-pay, además de 16 acuerdos estratégicos con clientes con precios piso. Eso cambia la historia de una simple fijación por ciclo a una visibilidad respaldada por contratos.
El Q3 ya registró 84,9% de margen bruto sobre $41,5B de ingresos. Mantener 86% en Q4 parece muy alcanzable si la mezcla sigue siendo fuerte en HBM/data center y el precio se sostiene.
La gerencia insiste en que las restricciones de oferta parecen estructurales hasta 2027–28. La nueva capacidad no aparece de la noche a la mañana.
La verdadera pregunta no es si el Q4 sale fuerte. Es cuánto tiempo más puede durar realmente este superciclo antes de que la capacidad finalmente alcance.
¿A qué precio objetivo de MU le apuntan después del reporte? ¿Siguen comprando en caídas o están tomando algunas ganancias?
#EarningsSeason #MU