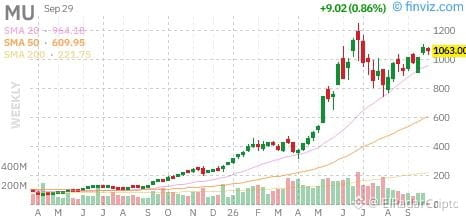
Pasé de Micron por debajo de 200 dólares el año pasado. Ahora creo que podría duplicarse desde aquí.
Y sí, sigo siendo escéptico con el auge de la IA.
¿Suena contradictorio? Aquí es donde marco el límite. 👇
No compré porque no entendía lo suficientemente bien el negocio. Ver cómo sube ahora hace que esa decisión duela más de lo que debería en retrospectiva. Pero una gráfica al alza no convierte invertir de forma ciega en un buen proceso.
Hoy tengo mucho más respeto por Micron. Eso no significa que de repente crea que todas las empresas de IA van a entregar los retornos que esperan los inversores. Aún pienso que este auge podría terminar con el estallido de una burbuja.
Aun así, veo margen para que MU siga subiendo, potencialmente duplicándose desde los niveles actuales. Ese es mi escenario alcista: no un objetivo de precio con fecha límite.
Este informe de resultados importa porque las expectativas ya son exigentes: Micron orientó a unos 50 mil millones de dólares de ingresos trimestrales y un margen bruto aproximado del 86%.
Ese 86% ya es la previsión de la empresa. Al alcanzarlo simplemente no habría una sorpresa alcista frente a su propia guía.
Quiero escuchar cómo espera la gerencia sostener esos márgenes a medida que los precios se moderen y aumenten los gastos de capital.
No tengo ninguna posición en MU. Perder la entrada por debajo de 200 forma parte de mi historia, no es evidencia de que el precio de hoy sea una ganga.
¿Preferirías perderte a un ganador que no entiendes, o tenerlo y descubrir que tu convicción era solo una gráfica verde?
#EarningsSeason #MicronPostsRecord84.9%GrossMargin $MUB