$MU va-t-il tenir les 86% de marge? Je te donne mon avis avant les résultats T4 FY2026 #EarningsSeason
*1. ¿Al alza o a la baja después de los resultados?
Estoy alcista a medio plazo y prudente a corto plazo. $MU está en +500% YTD y las opciones descuentan un movimiento de \pm 7% (982$ - 1127$) para mañana 30 de septiembre. Riesgo de sell-the-news incluso con un beat.
Mi plan es: 50% asegurado antes de earnings. Si hay beat + guidance HBM4 al alza, vuelvo a entrar por encima de 1127$. Si hay fallo, espero 980$.
*2. ¿Puede ser posible un margen bruto >86% en el T4?*
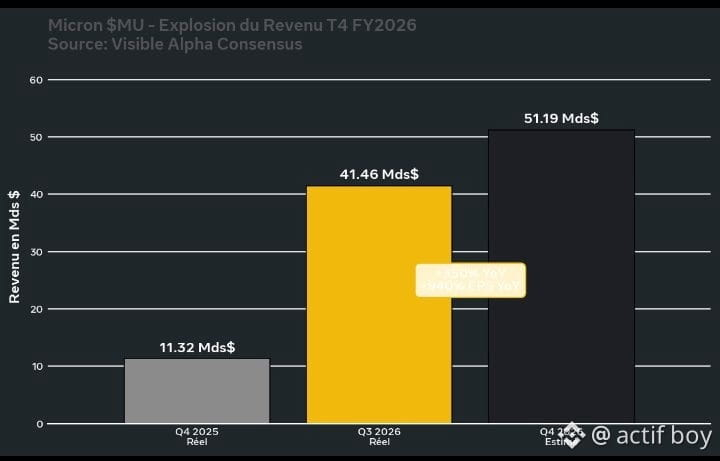
Sí, es viable. Guidance oficial 86% ±1,5%. En el T3 el margen fue de 42,6% con 41,46 mil millones de dólares de ingresos (+346% YoY).
El motor es HBM: 61% de los ingresos del Data Center; se vende 3x más caro que DDR5. Escasez de DRAM prevista hasta 2027 por UBS = máximo poder de fijación de precios.
Consenso T4: EPS 31,46$ / Ingresos 51,19 mil millones de dólares frente a 3,03$ / 11,32 mil millones de dólares el año pasado (+940% EPS).
*3. ¿Cuánto tiempo durará el superciclo?*
Para mí debe durar hasta mediados de 2027. Mientras NVIDIA y los hiperescaladores compren HBM, la oferta no alcanza. El -2% del lunes después del rumor de una pausa de OpenAI muestra la fragilidad (a tomar en serio).
Según sus análisis, ¿ven a $MU en cuánto después de earnings? ¿Superamos el 86% o no?
#MU #EarningsSeason