$MU FY2026 Resultados del 4T — Alcista, pero la guía es la prueba real
Mi opinión: ALCISTA en MU después de los resultados — con una condición: Micron debe demostrar que el ciclo de memoria para IA sigue expandiéndose, y no se está “punteando” en márgenes récord.
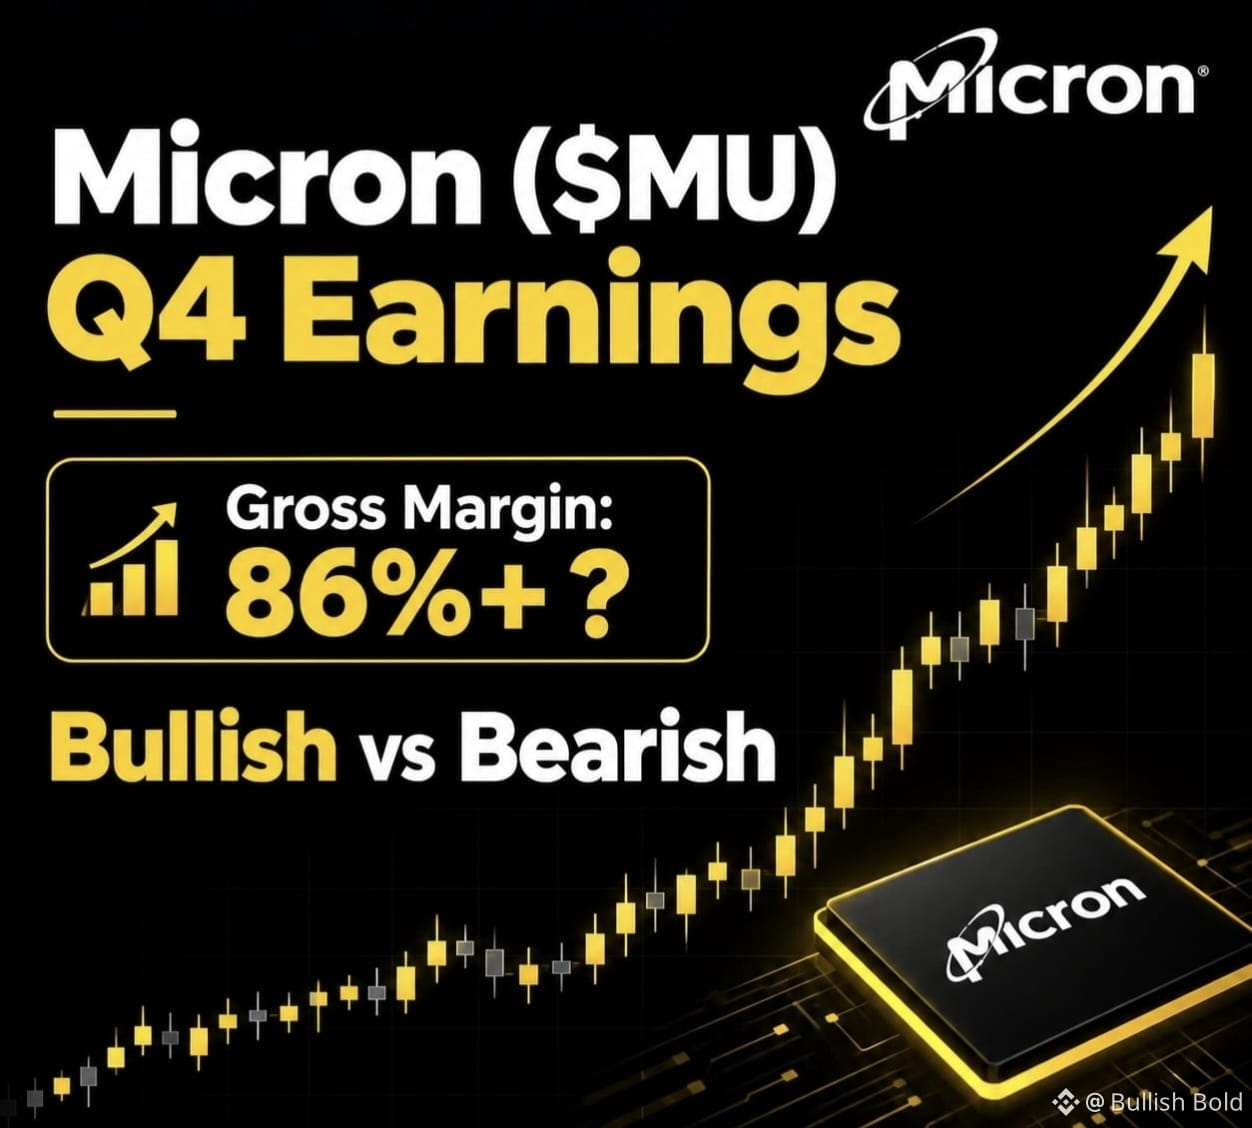
Contexto del 4T: Micron orientó para ingresos de $50B ± $1B y ~86% de margen bruto, frente al 84.9% de margen bruto no-GAAP en el 3T. El mercado ya está incorporando un gran aumento.
¿Puede el margen bruto superar el 86%? Creo que el 86% puede superarse si los precios de DRAM y los productos de IA de alto valor se mantienen ajustados. Según se informa, Goldman Sachs modeló 87.3% para el 4T. La pregunta más grande es si los márgenes pueden mantenerse elevados hacia el FY2027 a medida que se expande la oferta.
Superciclo de memoria: Micron espera que las condiciones de oferta-demanda de DRAM y NAND sigan ajustadas más allá de 2027, lo que apunta a un ciclo de memoria impulsado por IA más largo.
Carrera HBM4: Micron ya está enviando HBM4 en alto volumen y dice que su rampa de HBM4 12-high es 2× más rápida que la de HBM3E, con >$1B en ingresos de HBM4 ya enviados.
La competencia sigue siendo intensa: la participación de ingresos de HBM en el 2T fue aproximadamente SK hynix 50%, Samsung 33%, Micron 18%.
Conclusión:
La tesis alcista se refuerza si Micron entrega >86% de GM + comentarios sólidos para FY2027 + una capacidad de HBM4 acelerándose. El mayor riesgo no es un trimestre débil: es un resultado fuerte seguido de expectativas futuras más débiles.
¿Estás operando la volatilidad de las ganancias, manteniendo MU a través del informe o esperando primero la guía?
#EarningsSeason #MU