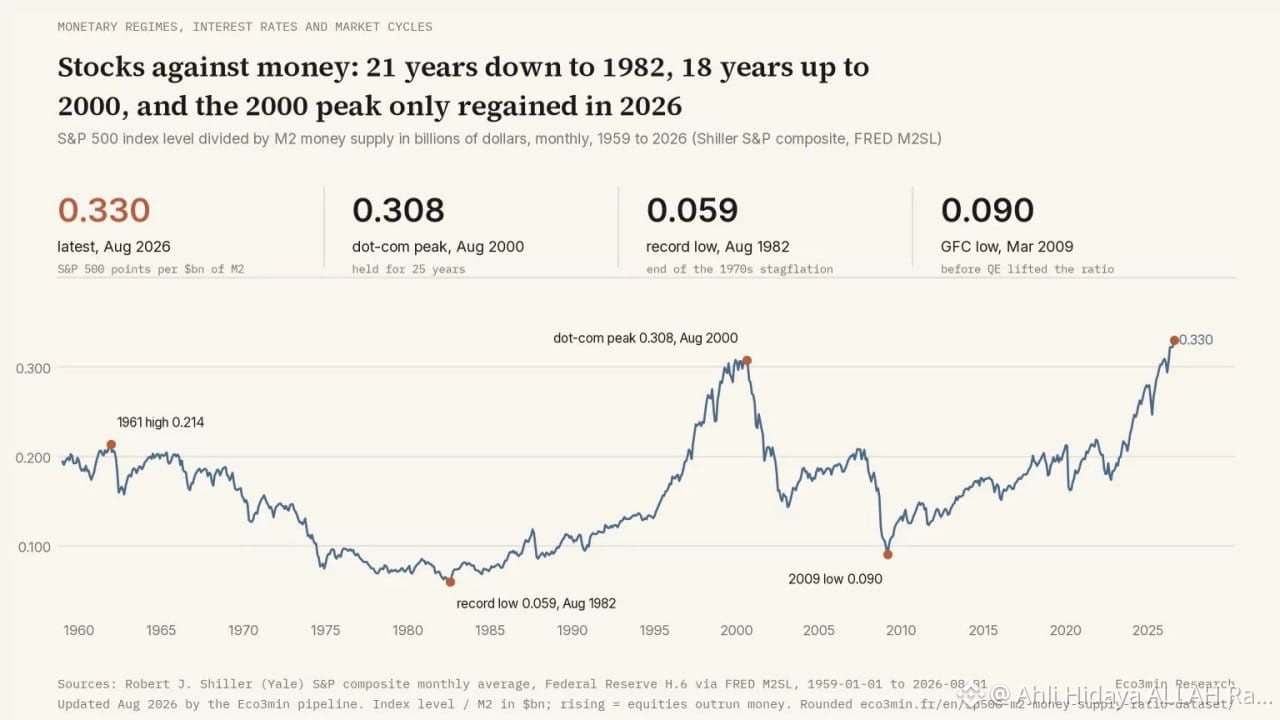
🚨 Alerta macro: la relación S&P 500 a M2 alcanza 0.330 — ¡Superando el pico del 2000 de la burbuja puntocom!
El panorama financiero está mostrando una señal de advertencia histórica. La relación de oferta monetaria S&P 500 a M2 ha subido oficialmente a 0.330, superando el máximo histórico anterior de 0.308 registrado en la cúspide de la Burbuja Puntocom en agosto de 2000.
¿Qué significa esto para los mercados? Desglosémoslo 👇
📊 Por qué importa esta relación
El indicador de liquidez: La relación S&P 500 a M2 mide qué tan caras están las acciones en relación con la oferta real de dinero fiduciario que circula en la economía.
Se rompió el récord: Durante más de dos décadas, el pico puntocom de agosto de 2000 fue el techo definitivo de la sobrevaluación en relación con la liquidez. Ahora hemos superado ese hito.
La paradoja de la liquidez: La impresión masiva de dinero infla los precios de los activos, pero cuando esta relación alcanza un territorio extremo histórico, históricamente señala que las valoraciones de las acciones se han desconectado fuertemente de la liquidez fiduciaria fundamental.
💡 Qué significa esto para cripto y activos “duros”
Devaluación del fiat: La expansión récord de M2 a lo largo de los años significa que el poder adquisitivo tradicional sigue erosionándose, empujando el capital hacia activos escasos y descentralizados.
Gestión de riesgos y rotación: Cuando los mercados tradicionales alcanzan hitos extremos de valoración en relación con la liquidez, el dinero inteligente a menudo busca coberturas alternativas como cripto, oro y plata como refugios ante la degradación estructural de la moneda.
Volatilidad por delante: Los extremos macro como este usualmente preceden cambios estructurales importantes. Mantener un control cercano sobre los flujos de liquidez será clave para navegar la siguiente fase del ciclo.
¿Estamos entrando en un territorio inexplorado para la liquidez global, o se aproxima una “rectificación” macro? ¡Deja tus ideas abajo! 👇
#Macroeconomía #SP500 #Cripto #Liquidez #BinanceSquare #TendenciasDelMercado$NVDAB $AAPLB $GOOGL.US
#DYOR*