$MU — Los ingresos no se tratan solo de los titulares
Micron entra en la temporada de resultados del 4T del AF2026 con expectativas excepcionalmente altas.
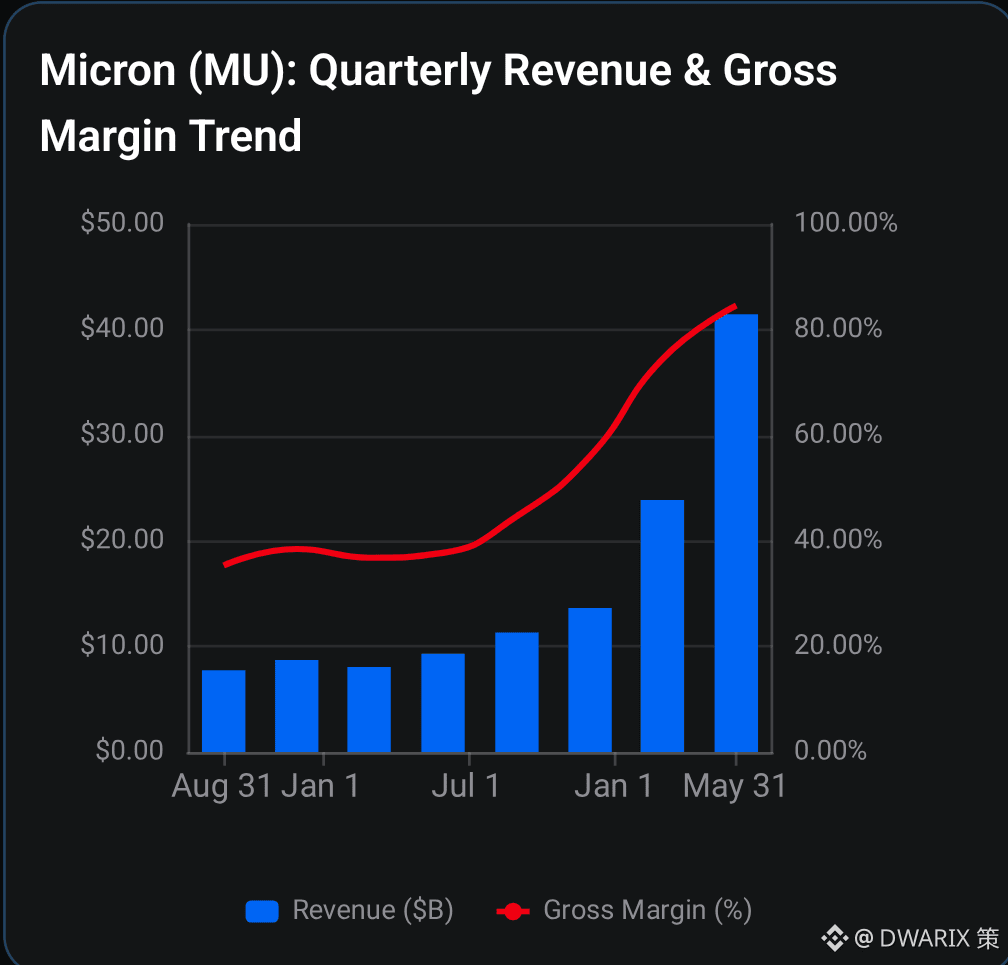
Su guía de ingresos de ~$50B y margen bruto de ~86% llegan a continuación del salto secuencial del 3T de ~85% (vs ~35% en el 3T) y la pregunta que planea sobre la industria es si Micron puede llevarlo aún más alto.
El escenario alcista para Micron está bien respaldado por la demanda de IA, las limitaciones de capacidad de HBM y la oferta de memoria ajustada, lo que le ayuda a sostener los precios. Incluso, Micron ha dicho que la tensión de la industria podría persistir más allá de 2027.
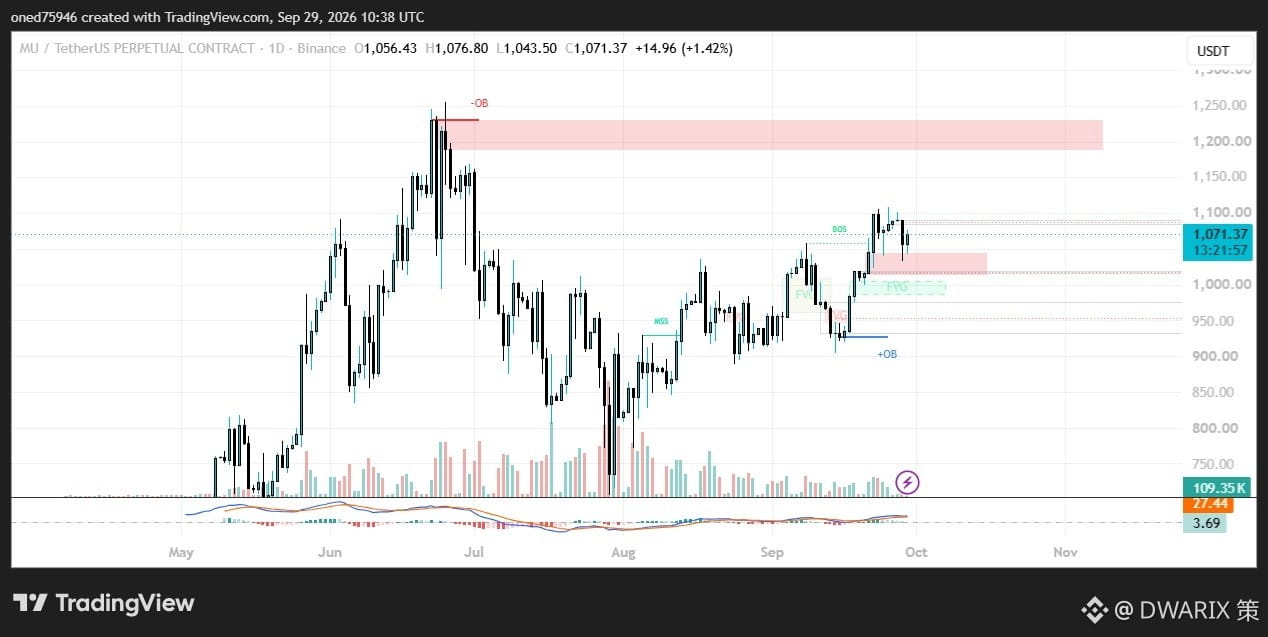
Pero a esta valoración, y con este repunte, "bueno" podría no ser suficiente.
En mi opinión, hay 3 cifras que importan más:
• Margen bruto del 4T vs 86%
• Guía de margen del 1T del AF27
• Capex del AF27 + perspectivas de HBM4/HBM4E
Si la dirección logra mantener los márgenes sólidos y seguir sugiriendo que hay poder de fijación de precios, la tesis del súper ciclo de memoria se refuerza.
Pero un giro brusco a la baja en los márgenes haría que la acción reciba castigo incluso si superan las estimaciones.
Mi visión es cautelosamente alcista, pero los riesgos están en las expectativas.
#EarningsSeason