【CJ 套利进阶 05/14】
La hora más peligrosa del arbitraje del tipo de tasa de financiación suele no ser la apertura, sino cuando crees que ya ganaste lo suficiente y estás por salir.
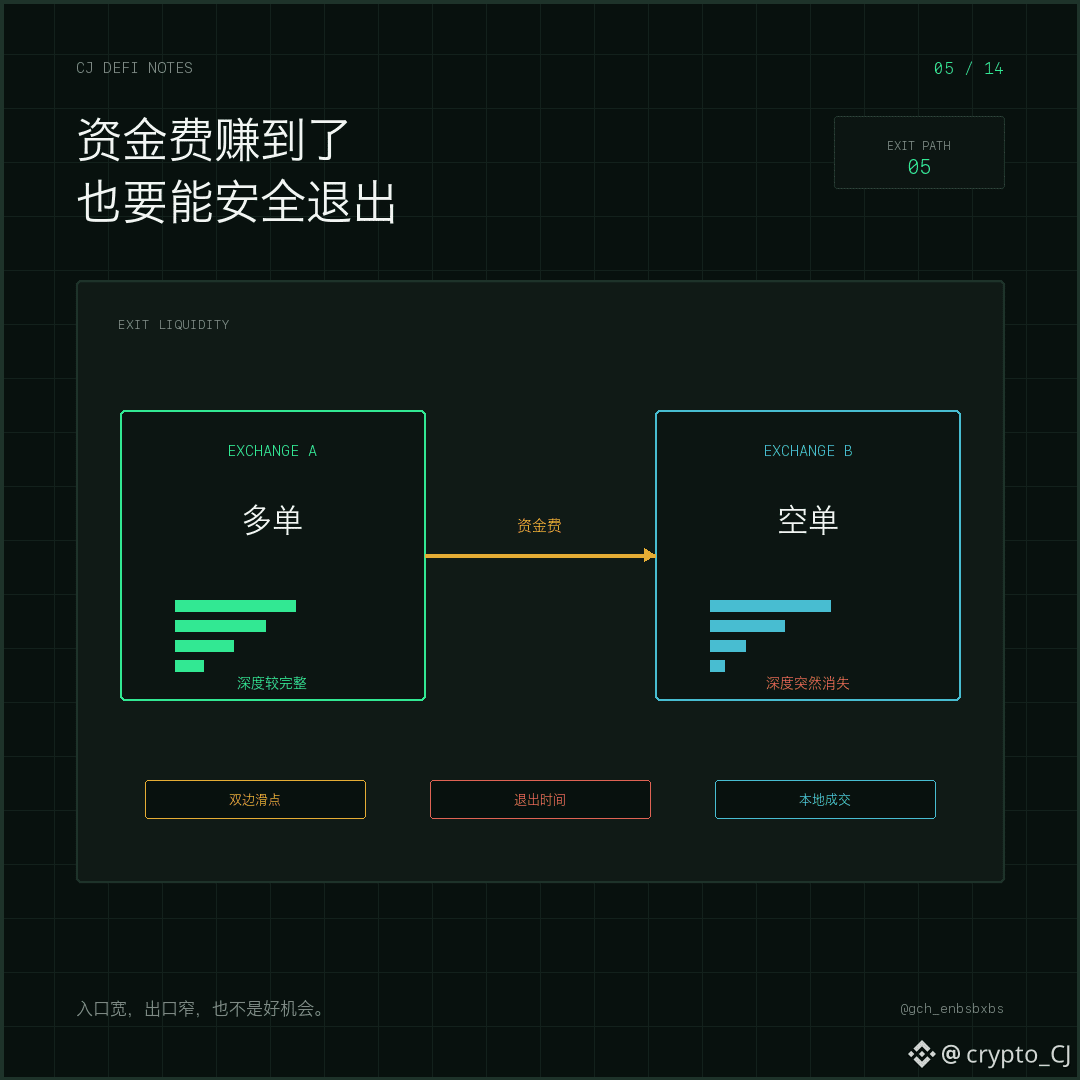
El arbitraje con spot puede mover los activos de una plataforma barata a una cara; después de la liquidación, los inventarios en ambos lados pueden volver a equilibrarse. En cambio, los futuros de cobertura entre exchanges son distintos: un long en la plataforma A no se puede “trasladar” a la plataforma B para cerrarlo allí; cada posición debe ejecutarse localmente en su propio exchange. Mientras la profundidad del libro de órdenes sea diferente, la salida no puede estar sincronizada de forma natural.
A primera vista, tienes un long y un short, el riesgo direccional está casi neutral y además sigues recibiendo financiación. Pero en mercados extremos, la profundidad de la plataforma más pequeña puede desaparecer de repente: una parte se ejecuta primero, mientras la otra debe asumir un deslizamiento enorme. Además, la base en ambos lados puede seguir ampliándose en lugar de converger como se esperaba. La diferencia de tasas acumulada durante varios días, en un solo cierre, puede devolverse íntegramente de golpe.
Por eso, antes de abrir una posición no basta con comparar la tasa de financiación; también hay que medir el deslizamiento de ambos lados bajo distintos volúmenes de operación, las comisiones, el margen disponible y el peor momento de salida. El arbitraje no es “abrir y esperar a cobrar”: es una ruta que debe completarse entera. La entrada parece muy amplia, pero la salida solo tiene una rendija; este tipo de oportunidad no es adecuado para ampliarla mediante el apalancamiento.
Próxima entrega: algunas diferencias de precio solo existen durante unos segundos; ¿por qué un pinchazo en spot es a la vez una oportunidad y una trampa?
#资金费率 #套利风控