


Dell Technologies ya no es solo una empresa de PCs y servidores.
Esto se está volviendo más difícil de ignorar después de que la compañía revelara un enorme backlog de servidores de IA de 95.000 millones de dólares mientras su acción se desplomó recientemente un 3,86%.
La corrección es interesante porque el negocio de IA subyacente de Dell se está moviendo en la dirección opuesta. Los pedidos se disparan, los ingresos aumentan y la dirección ha elevado su previsión para todo el año.
Entonces, ¿por qué cae la acción?
Porque después de una gran racha alcista, los inversores ya no preguntan si Dell se beneficiará de la IA. Ahora se preguntan si el crecimiento futuro de la empresa ya está descontado en la acción.
La cifra de 95.000 millones de dólares lo cambia todo
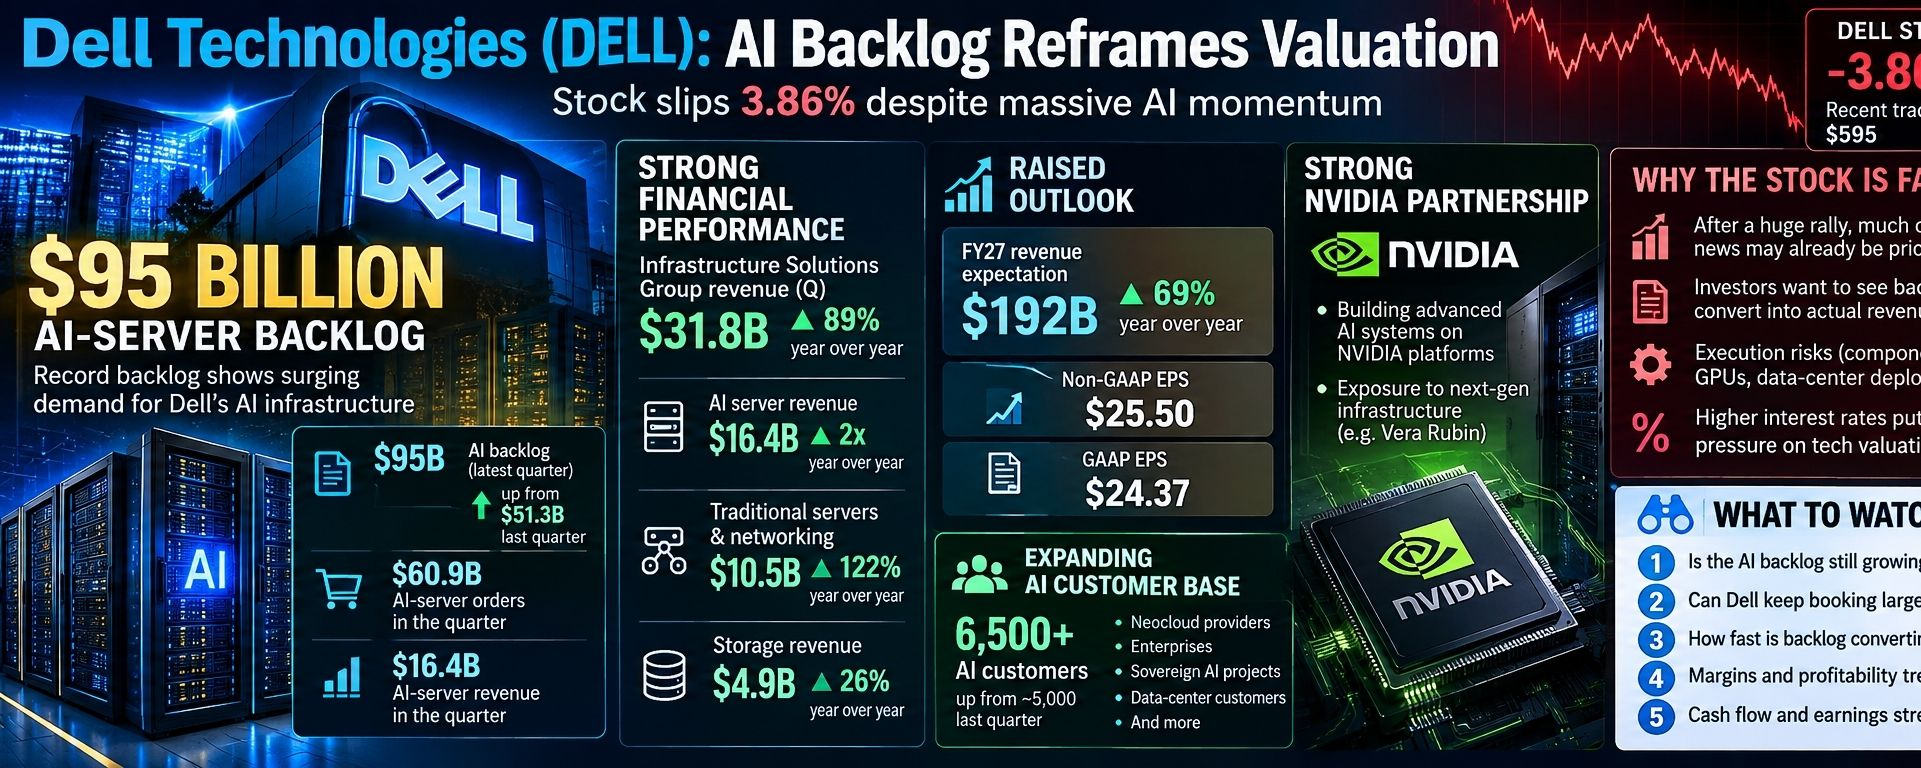
Dell cerró su último trimestre con 95.000 millones de dólares en backlog de servidores de IA, muy por encima de los 51,3 mil millones de dólares de solo un trimestre antes.
Aún más impresionante: Dell registró 60,9 mil millones de dólares en pedidos de servidores de IA durante el trimestre y generó 16,4 mil millones de dólares en ingresos de servidores de IA.
Esa brecha entre pedidos e ingresos es importante.
Significa que los clientes están haciendo pedidos más rápido de lo que Dell los está convirtiendo actualmente en ventas reportadas.
Para los inversores, el backlog proporciona una gran visibilidad sobre los ingresos futuros.
Y Dell dice que su canal de IA sigue siendo varias veces mayor que su backlog existente.
Dicho de otra manera, la cifra de 95.000 millones de dólares puede no representar el final de la oportunidad. Podría ser una instantánea de una demanda que todavía se está acelerando.
La IA ya está impulsando las cifras de Dell
Esto no es solo una historia sobre crecimiento futuro.
El Grupo de Soluciones de Infraestructura de Dell generó un récord de 31,8 mil millones de dólares en ingresos trimestrales, un 89% más interanual.
Los ingresos de servidores optimizados para IA alcanzaron 16,4 mil millones de dólares, el doble que un año antes.
Los servidores y redes tradicionales también fueron fuertes, generando 10,5 mil millones de dólares, un 122% más.
Los ingresos por almacenamiento aumentaron un 26% hasta 4,9 mil millones de dólares.
Eso nos dice algo importante: Dell no se beneficia solo de una parte del stack de infraestructura de IA.
Los centros de datos de IA necesitan mucho más que GPU.
Necesitan servidores, redes, almacenamiento, CPUs, bastidores y la infraestructura que conecta todo.
Dell está vendiendo muchas de esas piezas.
Dell acaba de elevar su perspectiva
La demanda más fuerte de IA ha empujado a Dell a elevar sus expectativas para el año.
La empresa ahora espera alrededor de 192 mil millones de dólares en ingresos para el año fiscal 27, lo que representa aproximadamente 69% de crecimiento interanual.
Las previsiones de EPS no GAAP se han elevado a 25,50 dólares, mientras que las previsiones de EPS GAAP están en torno a 24,37 dólares.
Esos números muestran qué tan rápido está cambiando el perfil de ganancias de Dell.
La pregunta antigua era:
¿Cómo deberían valorar los inversores una empresa madura de hardware?
La nueva pregunta es:
¿Cuánto vale Dell si la infraestructura de IA sigue siendo un motor de crecimiento importante durante varios años?
Esa es una pregunta mucho más grande.
El backlog aún tiene que convertirse en ingresos
Hay una realidad importante que los inversores no deberían pasar por alto.
Un backlog no es lo mismo que ingresos.
Dell todavía tiene que construir los sistemas, asegurar los componentes y entregárselos a los clientes.
Eso crea riesgos de ejecución.
La disponibilidad de memoria, el suministro de GPU, los componentes de redes, los calendarios de despliegue de los clientes y la capacidad del centro de datos pueden afectar a la rapidez con la que Dell convierte pedidos en ventas.
Por eso los próximos pocos trimestres serán importantes.
Los inversores querrán ver el backlog de 95.000 millones de dólares convirtiéndose en ingresos reales y flujo de caja.
La rentabilidad puede ser más importante que los ingresos
El crecimiento de IA de Dell es impresionante, pero los ingresos por sí solos no determinarán la valoración de largo plazo.
Los márgenes importan.
El ingreso operativo del Grupo de Soluciones de Infraestructura de Dell se disparó un 225% interanual hasta aproximadamente 4,8 mil millones de dólares.
Eso es una mejora importante y sugiere que la empresa está obteniendo un apalancamiento operativo significativo a medida que escala el negocio de IA.
Si Dell puede seguir creciendo rápidamente mientras protege o mejora los márgenes, la historia de resultados se vuelve mucho más fuerte.
Si los ingresos explotan pero los márgenes se comprimen por componentes costosos y una competencia intensa, el mercado podría volverse menos entusiasta.
La base de clientes de IA de Dell está creciendo
Dell dice que ahora atiende a más de 6.500 clientes de IA, frente a aproximadamente 5.000 en el trimestre anterior.
La base de clientes incluye proveedores de neocloud, empresas y despliegues soberanos de IA.
Esa expansión importa.
El auge de la infraestructura de IA ya no se limita a un puñado de gigantes tecnológicos.
Más empresas están construyendo su propia capacidad de IA, mientras que proveedores especializados de nube están ampliando su infraestructura para satisfacer la demanda.
Dell está intentando capturar ese gasto desde múltiples frentes.
NVIDIA es una parte importante de la historia
La oportunidad de IA de Dell está estrechamente ligada al ecosistema tecnológico de NVIDIA.
La empresa está construyendo avanzados sistemas de IA a escala de rack basados en plataformas NVIDIA, incluyendo infraestructura de próxima generación.
Eso le da a Dell una conexión directa con uno de los ciclos de gasto tecnológico más grandes del mundo.
Pero también crea riesgo.
Dell no controla el suministro de GPU, el roadmap de productos de NVIDIA ni el ritmo general del gasto en infraestructura de IA.
Si los clientes ralentizan su gasto en IA, Dell eventualmente lo sentirá.
¿Entonces por qué cae DELL?
Aquí es donde el precio de la acción se vuelve más interesante que el titular.
Dell cotizó recientemente cerca de 595 dólares, después de una enorme subida.
A ese nivel, los inversores ya esperan mucho.
El mercado ya conoce el backlog de IA.
Sabe sobre el crecimiento de los ingresos.
Sabe que la gerencia está elevando las previsiones.
Así que la acción no solo necesita seguir entregando buenos resultados.
Necesita seguir entregando resultados mejores que los que los inversores ya habían descontado.
Eso es un listón mucho más alto.
La valoración es ahora el principal debate
La valoración de Dell ha cambiado drásticamente a medida que mejoró su perspectiva de ganancias.
La empresa ya no se está valorando únicamente como un negocio de PC y hardware empresarial de crecimiento lento.
Pero eso no significa que el riesgo de valoración haya desaparecido.
Después de una subida tan poderosa, incluso una empresa fuerte puede experimentar retrocesos bruscos.
Los inversores tienen que decidir cuánto del crecimiento futuro de IA ya está reflejado en el precio actual de la acción.
Probablemente, ese sea el mayor debate sobre Dell en este momento.
Tasas más altas podrían añadir presión
El mercado más amplio también importa.
Los rendimientos más altos del Tesoro pueden presionar las valoraciones tecnológicas porque los inversores normalmente exigen un mayor retorno cuando suben las tasas de interés.
Dell tiene sólidas ganancias actuales, así que no depende únicamente de beneficios futuros lejanos.
Aun así, después de una reclasificación tan grande, los cambios en las tasas de interés y la tolerancia al riesgo de los inversores pueden afectar el múltiplo que los inversores están dispuestos a pagar.
Qué deberían vigilar los inversores a continuación
Los próximos informes de resultados podrían ser más importantes que el movimiento diario de la acción.
Mira primero el backlog de IA.
¿El backlog de 95.000 millones de dólares sigue creciendo?
Entonces, hay que vigilar los pedidos de IA.
¿Puede Dell seguir registrando decenas de miles de millones de dólares en nuevos negocios cada trimestre?
Después de eso viene el ingreso por IA.
¿Dell está convirtiendo su backlog lo suficientemente rápido?
Luego vienen los márgenes y el flujo de caja.
La versión más sólida de la historia de Dell no es solo pedidos enormes de IA.
Son pedidos enormes de IA convirtiéndose en ingresos, los ingresos convirtiéndose en beneficios y los beneficios convirtiéndose en efectivo.
La imagen más grande
La transformación de Dell está ocurriendo rápidamente.
La empresa que antes se asociaba principalmente con PCs y hardware empresarial tradicional se está convirtiendo en un proveedor importante para la expansión de infraestructura de IA.
El backlog de IA de 95.000 millones de dólares es la evidencia más clara de ese cambio.
Pero los inversores no deberían quedarse solo con la cifra de backlog.
La historia real es lo que sucede después:
Pedidos → Backlog → Ingresos → Márgenes → Flujo de caja → Ganancias
Si Dell puede atravesar con éxito esa cadena, el mercado podría seguir viendo a la empresa de manera diferente.
Si la demanda se desacelera, los problemas de suministro empeoran o los márgenes se ven presionados, la valoración podría volverse mucho más difícil de defender.
Por ahora, la caída del 3,86% parece menos un cambio en la historia de IA de Dell y más un recordatorio de que las expectativas se han vuelto extremadamente altas.
Dell ya ha demostrado que puede ganar negocios de IA. Ahora tiene que probar que puede convertir ese backlog enorme en ganancias sostenibles.
Y eso podría ser la parte más importante de la historia de Dell desde aquí.