Las empresas de EE. UU. recompran 1 billón de dólares y a nadie le importa; en cripto, las recompras de 638 millones solo esperan una “autorización verbal”
Las compañías del S&P 500 recompraron 1,02 billones de dólares en acciones en los últimos 12 meses y a nadie le importa
Los proyectos cripto recompraron solo 638 millones de dólares hasta finales de agosto de este año, pero han estado suspendidos bajo la espada de “¿cuenta o no como valor?”
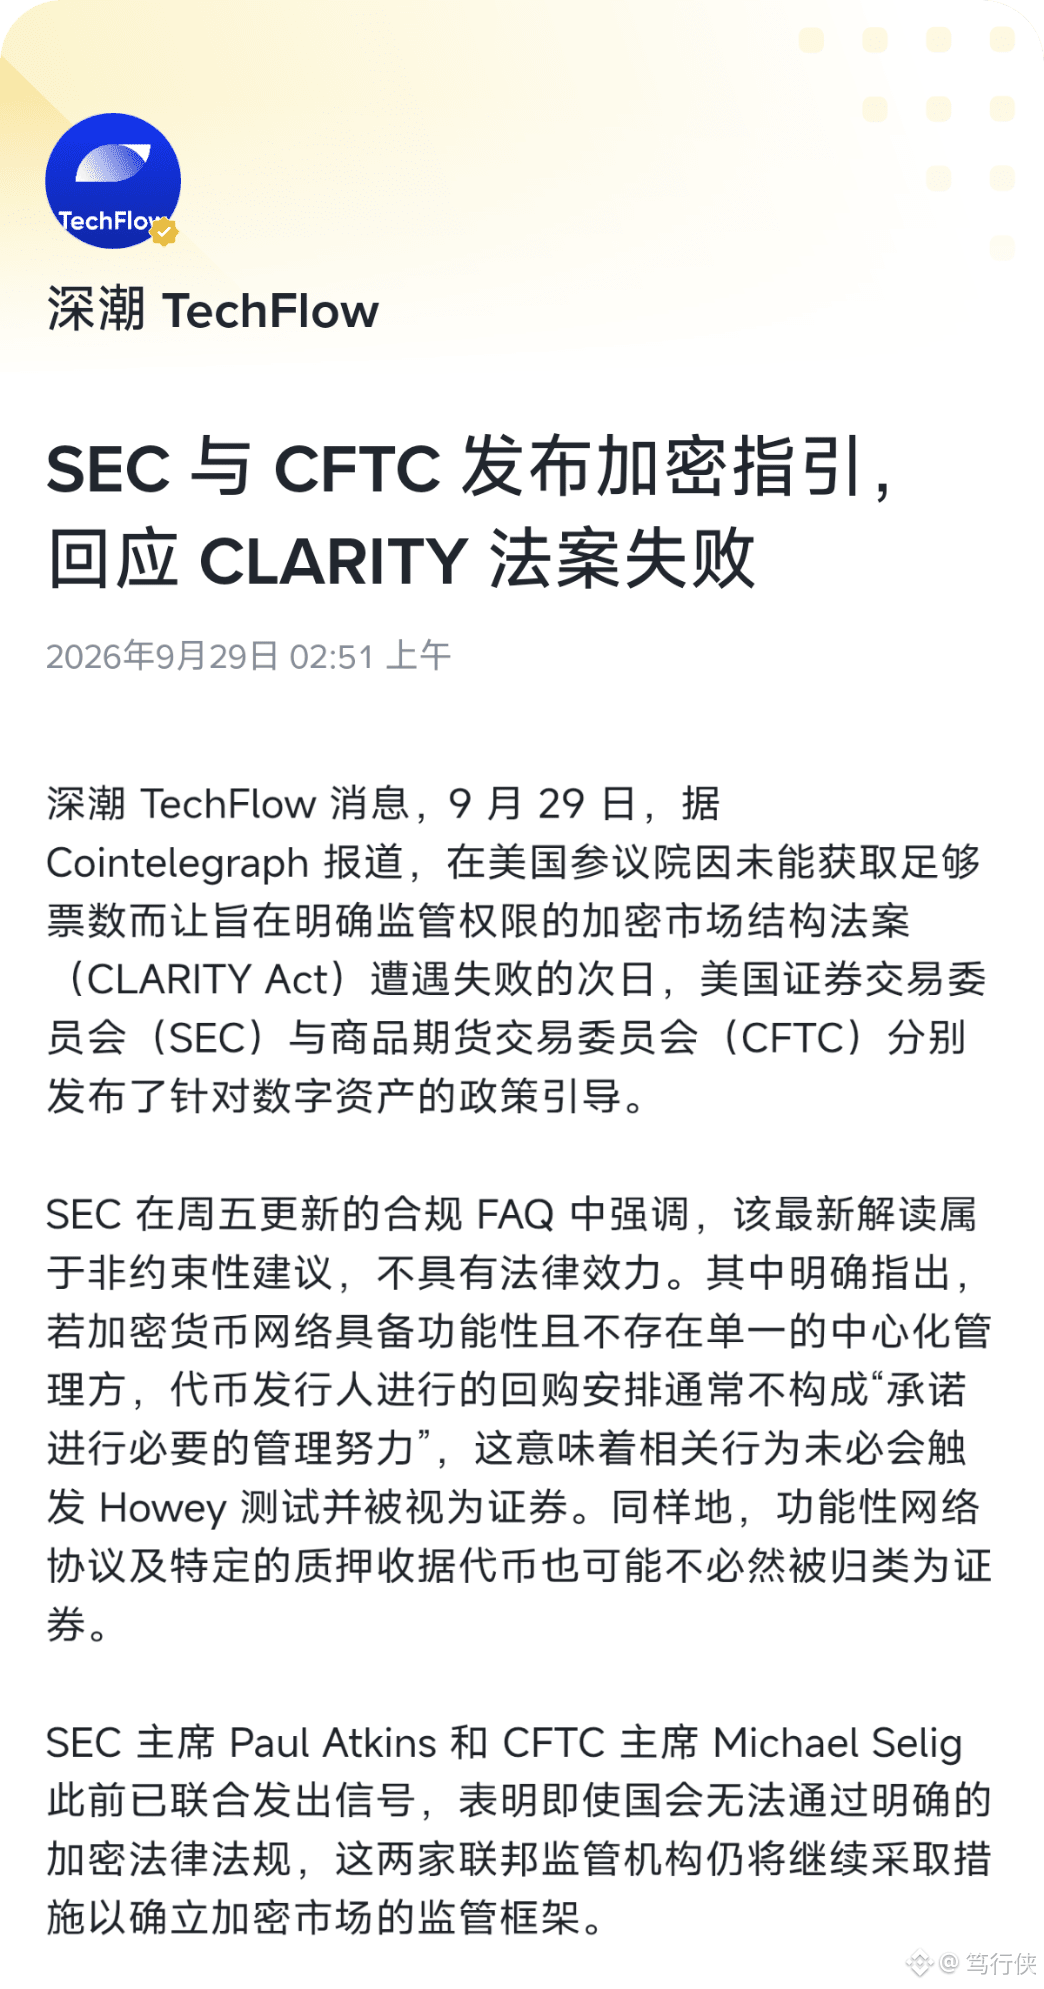
El 25 de septiembre, una nueva FAQ de la SEC lo aclara: para una red que ya está en marcha, si el emisor anuncia recompras de tokens no-valor, no constituye el “esfuerzo administrativo clave” bajo la prueba de Howey; el anuncio de recompra no convierte el token nuevamente en un valor. Cuando la red se vuelve descentralizada, incluso la afirmación del emisor original de “continuar dando mantenimiento” ya no forma un nuevo contrato de inversión.
Pero la línea roja es clara: la SEC no regula la acción de recompra, sino “cómo se promociona la recompra”. Si la red no ha despegado y la recompra se publicita como una fuente de ganancias para los tenedores, podría constituir un contrato de inversión. Y no leas la FAQ como “recompra = legal”: tiene tres premisas que la limitan; no aprueba ningún proyecto específico.
El mercado ya votó con los pies: desde el lanzamiento de Hyperliquid, se han comprado y vendido 1.3 billones $HYPE ; Pump.fun quemó el 16,8% del suministro. Esta FAQ equivale a emitir un pase para el modelo de “recompra por ingresos”.
La narrativa de recompra se ampliará, pero hay dos trampas: “funcionalidad” no está definida con precisión y las zonas grises son el lugar favorito de las demandas; la FAQ no tiene fuerza legal y con un cambio de presidente se puede anular en cualquier momento.
Observa el lenguaje de los anuncios de recompra de los proyectos en cartera: solo dicen “reducir suministro y destruir” como algo seguro; decir “los tenedores recibirán rendimientos” es peligroso. La recompra hay que mirarla en relación con la emisión de tokens en términos de compensación; la cantidad neta destruida es la recompra real.
Aviso de riesgo: la FAQ no tiene obligatoriedad legal; la ley CLARITY no pasó en el Senado; en el periodo de vacío legislativo, las opiniones de los empleados ocupan el lugar. Después del anuncio de recompra, la acción de “vender hechos” también es algo común.
#SEC称去中心化代币回购通常非投资合约