◆ Resumen de la mañana · 29/09
Bonjour. Bienvenido al canal de Wall Street High Wealth Invest.
Buenos días.
【Conclusión clave】
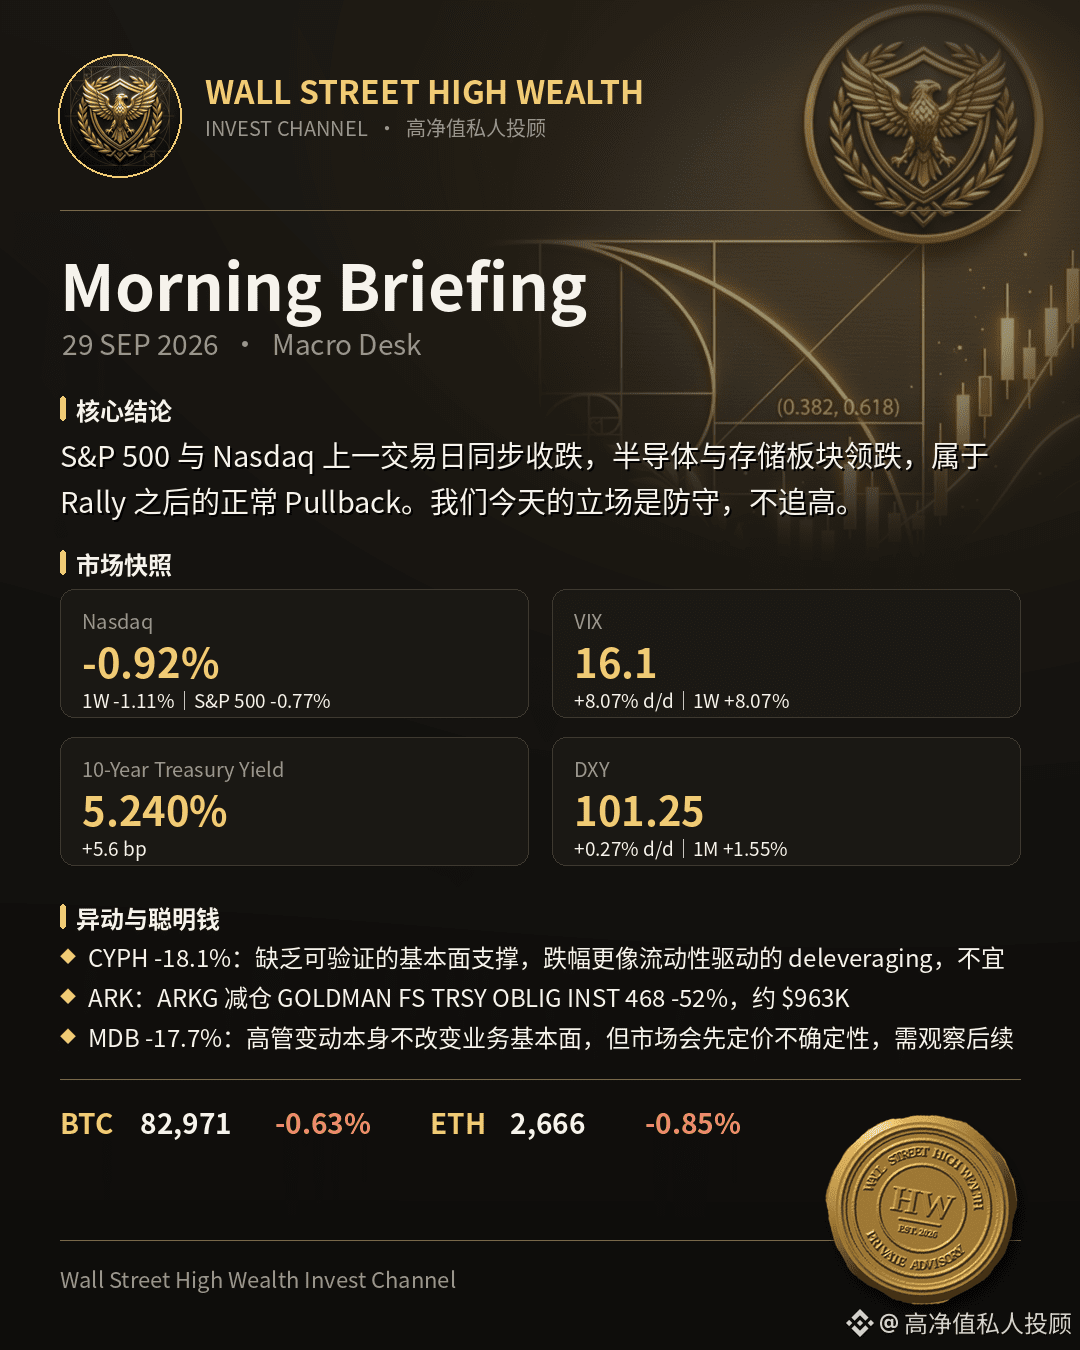
S&P 500 y Nasdaq cerraron a la baja el día hábil anterior de forma paralela; los sectores de semiconductores y memoria lideraron la caída, lo cual corresponde a un retroceso normal después de la subida (Rally). Nuestra postura para hoy es defensiva: no perseguimos subidas.
【Mercado de la noche】
Los tres principales índices bursátiles de EE. UU. cayeron el día hábil anterior. S&P 500 cerró en 7,683.7, -0.77%; Nasdaq en 26,820.4, -0.92%; Dow también registró un retroceso. El VIX cerró en 16.1, +8.07% en el día. Los sectores de semiconductores, memoria, comunicaciones ópticas y Neocloud se debilitaron en general. ARM y CRDO cayeron más de 8% cada una; Hynix (海力士) cayó 5%. En Asia, esta mañana la apertura fue más bien débil: el índice CSI 300/Shanghai (A) abrió -0.2%, el índice Compuesto de Shenzhen (深证成指) -0.15%, y el índice ChiNext (创业板指) -0.11%, en la misma dirección que EE. UU., sin mostrar divergencias.
【Noticias clave de hoy】
Hay dos informaciones que vale la pena ver juntas. Primero, el rendimiento del Treasury a 10 años subió a 5.240%, avanzando 5.6 puntos básicos en el día; el DXY se ubicó en 101.2, +0.27% en el día y +1.55% en el último mes. Segundo, el gobernador de la Fed, Cook, indicó que en los próximos meses se seguirá enfrentando a presiones inflacionarias provenientes de la inteligencia artificial y los conflictos en Oriente Medio. Esto es una formulación “hawkish”, consistente con nuestro juicio: mientras la inflación no vuelva al objetivo, la Fed no tiene motivo para virar hacia una postura “dovish”; además, la expectativa del mercado de un recorte de tipos (Rate Cut) en sí misma ya es una fijación errónea de precios. El alza de los rendimientos del Treasury, sumada al fortalecimiento del DXY, genera una presión directa sobre la valoración de las acciones de crecimiento con múltiplos elevados. Esa es también la razón por la que el sector de semiconductores encabeza las caídas. Cuanto más tiempo se consolide, más clara será la elección de dirección posterior, pero el requisito es que el apalancamiento ya haya sido depurado (Leverage ya se haya reducido a posiciones limpias).
【Movimientos de dinero “inteligente”】
· ARK (la “Señora de los Árboles”): ARKG redujo su participación en GOLDMAN FS TRSY OBLIG INST 468 -52%, aprox. $963K (posición al 09-28)
· ARK (la “Señora de los Árboles”): ARKX incrementó su participación en GOLDMAN FS TRSY OBLIG INST 468 +9%, aprox. $96K (posición al 09-28)
Nuestra interpretación: ARK hace, entre ARKG y ARKX, una reducción y un aumento sobre el mismo instrumento de gestión de efectivo; se parece más a un reequilibrio interno de efectivo del fondo que a un juicio direccional, por lo que el valor de referencia es limitado. Le recordamos que los Formularios 4 y 13F son reportes con retraso: el primero, dentro de los dos días hábiles posteriores; el segundo, trimestralmente. Las posiciones divulgadas no equivalen a la intención del momento. Solo lo tomamos como una prueba secundaria de sentimiento y preferencia, no como base para copiar operaciones.
【Acciones con movimientos destacables】
· CYPH -18.1%: No hay información pública que explique esta variación. Al faltar soporte fundamental verificable, la caída parece más impulsada por la liquidez y un proceso de desapalancamiento (deleveraging); no conviene especular sobre la dirección sin noticias.
· MDB -17.7%: Cambios de directivos de MongoDB el 09-28 (GuruFocus.com). Los cambios de ejecutivos en sí no cambian el desempeño fundamental del negocio, pero el mercado fija primero el precio de la incertidumbre: habrá que observar cómo se cierra el asunto de personal y las orientaciones (guidance) posteriores.
【Reporte de posiciones】
De los 11 posiciones publicadas previamente, se alcanzó 1:
· NBIS en 231.335 activó Short (publicado hace 10 días); actualmente +0.78%. Con 14x, PnL +11%
Las demás posiciones aún no han tocado el nivel; mantenemos el plan original.
【Impacto en cripto】
BTC a precio actual 82,971 dólares, en 24 horas -0.63%. El rendimiento del Treasury a 10 años sube 5.6 puntos básicos hasta 5.240%, y el DXY también se fortalece; el costo de mantener activos sin interés (sin cupones) aumenta, que es la transmisión más directa en este momento. La caída de BTC es menor que la de Nasdaq, lo que indica que la presión vendedora todavía no se ha extendido, pero en la fase de alza de tasas reales, nuestra postura es seguir reduciendo posiciones con apalancamiento (Leverage).
【Postura de hoy】
Hoy nuestro juicio es que el apetito por riesgo (risk appetite) seguirá retrocediendo: el efectivo y las rentabilidades de corto plazo siguen siendo relativamente más atractivos, mientras que las acciones de crecimiento de larga duración (long duración) enfrentan presión. En cuanto a la posición, recomendamos mantener un sesgo neutral y bajo: no añadir Leverage. Las posiciones Long existentes, controlen el retroceso con Stop Loss y esperen a que la volatilidad se reduzca antes de evaluar un incremento de cartera.
$BTC $XAU $XAG #BTC #Macro
Tu asesor privado en Wall Street.
Bonne journée.