

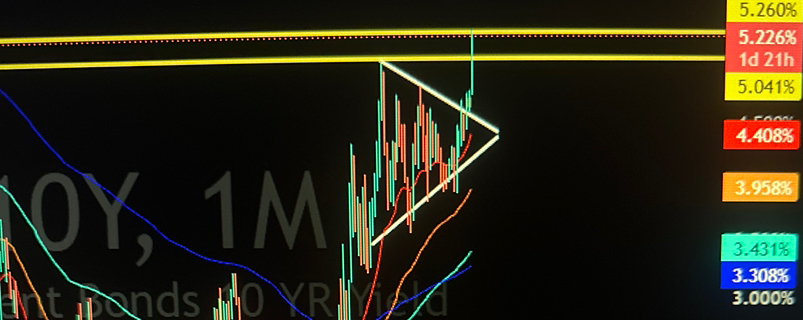

Nuevo hecho el 28/9: el rendimiento del Tesoro de 10 años llegó a aproximadamente 5,24%, el nivel más alto desde 2007, mientras que el de 30 años alcanzó cerca de 5,56%, el máximo desde 2004. El Brent cerró en 105,28 USD, presionado por las tensiones entre EE. UU. e Irán. La probabilidad implícita de otra subida de tasas por parte de la Fed en octubre avanzó hasta cerca de 70%.
Por qué importa: ahora ya no se trata solo de petróleo caro o de un día negativo en BTC. El mercado está combinando:
inflación energética persistente;
nueva alza de tasas ya descontada;
alto rendimiento real y nominal en los bonos del gobierno;
mayor costo de capital para acciones, criptomonedas y estrategias apalancadas.
El Bitcoin se mantuvo cerca de los 83 mil USD, con una caída diaria moderada, pero comenzó a enfrentar una competencia inusual de bonos soberanos rindiendo por encima del 5%. Esto puede reducir la disposición a asumir riesgo incluso sin un deterioro específico de la red de Bitcoin.
Inferencia para la Zion Smart DCA: el entorno refuerza la disciplina de preservar el efectivo y no convertir una pequeña caída en “compra de oportunidad” automáticamente. No hay evidencia suficiente para suspender la DCA programada, pero tampoco hay justificación macro para anticipar cuotas o ampliar multiplicadores solo porque el BTC retrocedió alrededor de 1%–2%.
Riesgos y puntos en contra: una negociación entre EE. UU. e Irán podría desplomar rápidamente el petróleo y los rendimientos, revirtiendo parte del endurecimiento financiero. Además, los ETF de BTC todavía provienen de una fuerte entrada semanal, ofreciendo soporte estructural. Por otro lado, si el petróleo permanece por encima de 100 USD y el Treasury de 10 años se mantiene por encima del 5%, aumentaría el riesgo de una corrección más amplia.
Seguir de cerca ahora: PCE de EE. UU., informe de empleo, expectativas para la reunión del Fed de octubre, Treasury de 10 años y la evolución de las negociaciones en Oriente Medio.