【CJ arbitraje en el siguiente nivel 04/14】
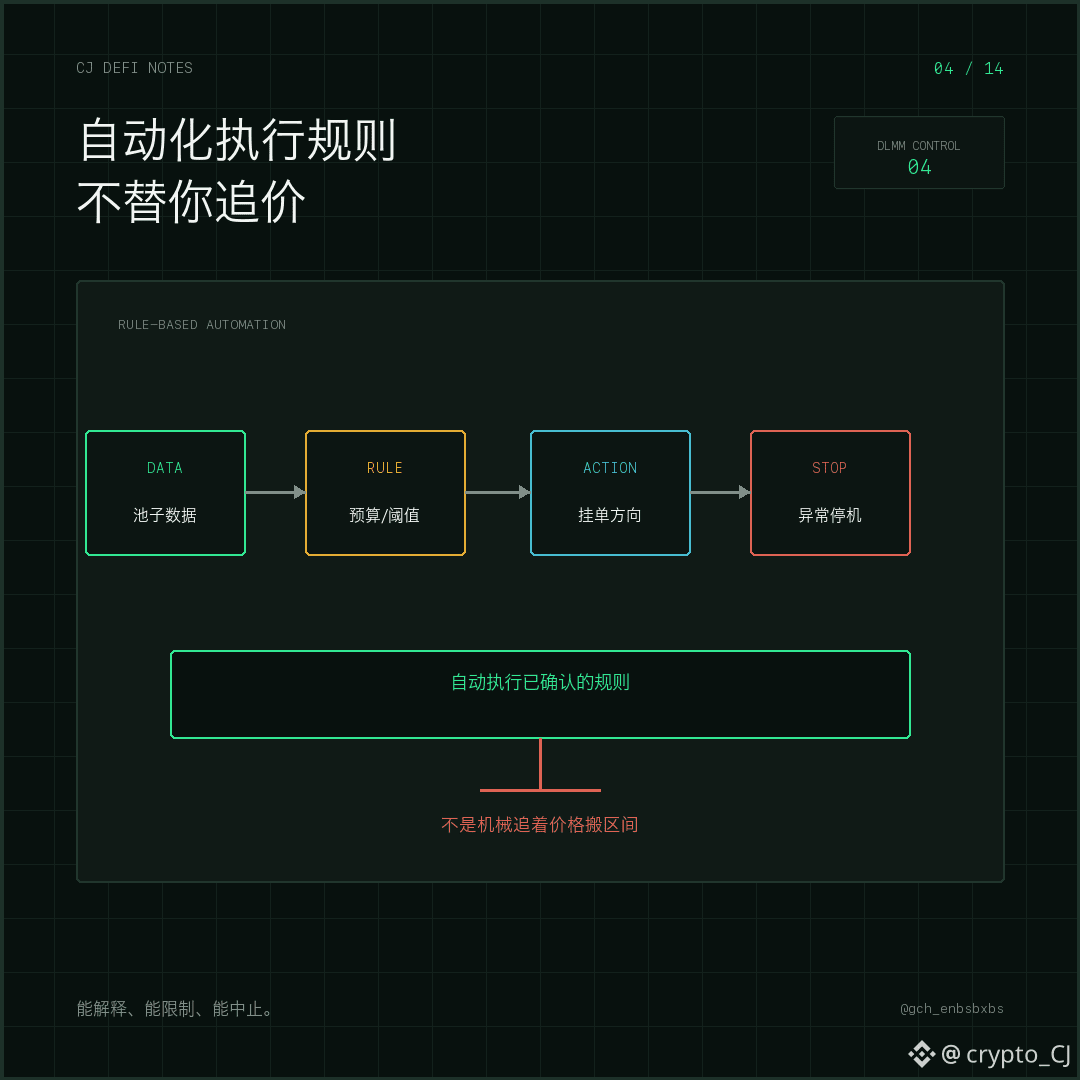
La automatización que realmente debería hacer por ti es ejecutar en repetición y alertar a tiempo, no adivinar que el precio seguro volverá.
Meteora DLMM distribuye la liquidez en bins discretos, lo que permite organizar con más precisión las pujas (Bid) y las ofertas (Ask) en distintos niveles de precio. CJ, en el pasado, desarrolló un conjunto de herramientas modulares para la gestión de posiciones: crear posiciones con antelación, depositar fondos, hacer que el programa lea los datos del pool, ajustar el sentido de las órdenes según condiciones predefinidas y enviar recordatorios ante pools nuevos, anomalías de comisiones (Fee) y cambios de precio.
Esto no es lo mismo que “seguir mecánicamente el rango allá donde llegue el precio”. Lo primero ejecuta una estrategia con presupuesto, dirección y condiciones de parada claramente definidos; lo segundo puede vender las monedas recién recibidas al caer por debajo del límite inferior, y luego recuperarlas cuando suban por encima del límite superior, automatizando la persecución de subidas y la venta impulsiva. Cuanto más rápido sea la automatización, más rápido se materializan los errores.
Para evaluar una herramienta de market making, yo preguntaría primero cuatro cosas: qué datos lee, qué condiciones disparan las acciones, cuántas veces como máximo ajusta al día y si puede apagarse cuando hay pérdidas consecutivas o anomalías en los datos. El APR en la interfaz y el “trading en un clic” no son lo esencial. Lo verdaderamente importante es si cada acción puede explicarse, si se puede limitar y si se puede detener.
Siguiente artículo: el arbitraje por tasa de financiación parece neutral en cuanto a dirección, pero ¿por qué al final quizá pierdas al cerrar la posición?
#Meteora #Automatización