

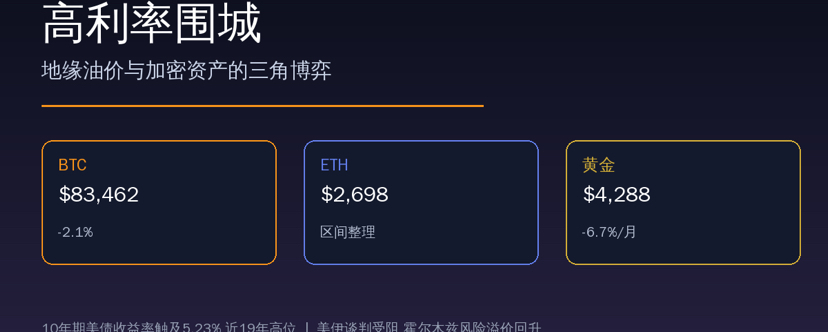
El mercado global actual está dominado por una cadena de transmisión clara: el estancamiento en las negociaciones entre Estados Unidos e Irán impulsa el precio del petróleo y las expectativas de inflación; el rendimiento de los bonos del Tesoro estadounidense a 10 años toca un máximo de casi 19 años en el 5,23%; el binomio de tipos altos y un dólar fuerte golpea simultáneamente a las acciones estadounidenses y al oro; y, mientras tanto, el mercado cripto muestra una diferenciación estructural en medio del tira y afloja entre la presión macro y la acumulación por parte de instituciones. Ethereum, respaldado por compras continuas semanales de instituciones como Bitmine (las tenencias ya superan los 6 millones de ETH y representan el 4,9% de la oferta), demuestra una resiliencia poco común: los 2700 dólares se han convertido en la línea divisoria entre el dominio de alcistas y bajistas. En este artículo desglosamos la lógica detrás de este complejo panorama y exploramos posibles vías para romper el estancamiento en el Q4.
Uno, línea macro: de Ormuz al rendimiento de los bonos del Tesoro de 5.23%
La contradicción central en la fijación de precios actual del mercado puede resumirse como una cadena de transmisión unidireccional: **conflicto geopolítico → salto del precio del petróleo → rebote de las expectativas de inflación → aumento de los rendimientos de los bonos del Tesoro → presión sobre los activos de riesgo**.
El lunes 28 de septiembre, las conversaciones entre EE. UU. e Irán se estancaron. Trump rechazó el plan de paz correspondiente y el estrecho de Ormuz, un paso clave por el que transita cerca del 20% del transporte petrolero mundial, vuelve a estar envuelto en nubes de incertidumbre. El WTI llegó a subir más de 3% intradía, tocando el rango de 95-96 dólares; el Brent también se disparó hasta 107-108 dólares. El alza en forma de pulso del precio del petróleo encendió de inmediato la preocupación del mercado por un segundo repunte de la inflación.
Más clave aún es la reacción del mercado de bonos. El rendimiento de los bonos del Tesoro de EE. UU. a 10 años tocó durante el día cerca de 5.23%-5.24%, alcanzando un máximo de unos 19 años. El significado de este número va mucho más allá de la superficie: implica que la "atracción" del tipo libre de riesgo sobre los activos de riesgo ha llegado a un nivel extremo. Según la herramienta CME FedWatch, las expectativas del mercado sobre la probabilidad de una subida de tipos de la Reserva Federal en octubre han subido hasta el 75.3%; la probabilidad de otra subida en diciembre es de 58.6%. Bajo el “precio de un tipo más alto y por más tiempo”, e incluso de un “reajuste al alza”, los activos de riesgo globales se enfrentan a una reevaluación sistémica.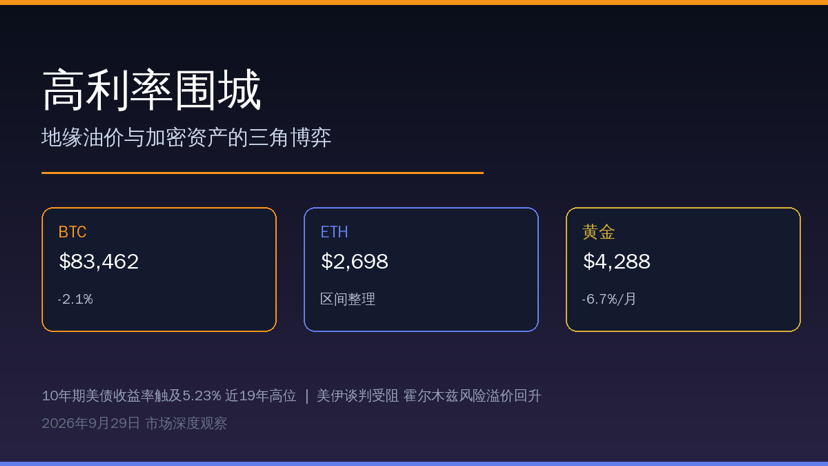
Dos, la “vida” de los activos de riesgo: el oro pierde atractivo, las acciones estadounidenses corrigen y el ETH resiste
Oro: doble golpe de las tasas altas + dólar fuerte. El oro al contado cayó el lunes por debajo de los 4200 dólares en intradía; la caída superó 3% y se situó en aproximadamente 4115-4180 dólares por onza. El oro a futuros GCU26 marcó 4287.90 dólares, con una caída de hasta 6.71% en el último mes. Como activo que no paga intereses, el oro tiene un costo de oportunidad extremadamente alto frente a un rendimiento de los bonos del Tesoro de EE. UU. por encima del 5.2%; además, el fortalecimiento del índice del dólar amplifica aún más la presión bajista. La plata cayó incluso más, con un desplome diario de 4%-5%. Esto confirma una realidad contraintuitiva: bajo la combinación de “aumento de las expectativas de alzas de tipos + riesgo geopolítico”, el oro no necesariamente se beneficia. Cuando las tasas se convierten en la variable dominante, la característica de refugio del oro se ve compensada por la presión de los rendimientos reales.
Acciones estadounidenses: las víctimas directas del aumento de los rendimientos. El S&P 500 cerró con una caída de aproximadamente 0.8% hasta 7683.69 puntos; el Dow cayó cerca de 0.7% a 51481.51; y el Nasdaq bajó alrededor de 0.9% a 26820.38. Las amplias autorizaciones de recompra de Nvidia brindan cierto “colchón”, pero no pueden revertir la sensibilidad de las acciones de crecimiento ante el alza de las tasas de descuento. El foco del mercado ya se desplazó hacia los datos de nóminas no agrícolas de esta semana: si los datos de empleo son sólidos, las expectativas de alzas de tipos se consolidarán aún más y a las acciones estadounidenses les costará tener un respiro a corto plazo.
Ethereum: resiliencia estructural bajo presión macro. A diferencia de las fuertes oscilaciones del oro y de las acciones estadounidenses, el lunes el ETH se mantuvo en un rango estrecho alrededor de 2670-2690 dólares; la caída en 24 horas fue solo de aproximadamente 0.3%-1%. El mínimo intradía estuvo en 2635-2640 dólares y el máximo se acercó a 2700-2720 dólares. Detrás de esta aparente “resistencia” hay un respaldo sólido por el lado de la liquidez: la última divulgación de Bitmine muestra que sus tenencias de ETH ya superaron los 6 millones de monedas (valor aproximado de 17.100 millones de dólares), lo que equivale al 4.9% del suministro total de ETH. Además, desde que inició su estrategia de tesorería el 30 de junio de 2025, ha estado aumentando continuamente sus compras cada semana; en la semana más reciente volvió a comprar 27.562 unidades. Tom Lee, en su declaración, subrayó que el ETH es el activo macro con mejor desempeño en el 3T de 2026, superando al S&P 500 en alrededor de 6.519 puntos básicos.
Tres, desglose en profundidad: por qué la lógica del “respaldo institucional” del ETH es importante
El movimiento del ETH en esta ronda tiene una diferencia esencial respecto al ciclo 2021-2022. Entonces, el ETH estaba impulsado principalmente por el apalancamiento minorista y por el relato de DeFi, con volatilidad extrema; mientras que ahora, las compras clave provienen de la tesorería de empresas cotizadas, los ETF y la infraestructura institucional de staking.
Los datos de posiciones de Bitmine revelan dos señales clave:
Primero, la oferta en circulación se está ajustando de manera estructural. De los 6 millones de ETH, aproximadamente 5.07 millones ya han sido apostados a través de su plataforma MAVAN. El rendimiento anualizado por staking ronda el 2.62%, lo que equivale a un ingreso anual de unos 421 millones de dólares. Esto significa que cerca del 4.9% del suministro de ETH queda bloqueado a largo plazo, y esta proporción sigue creciendo a un ritmo de decenas de miles de monedas por semana. Cuando las instituciones mantienen ETH desde la perspectiva de “activos de tesorería” en lugar de “fichas de negociación”, la oferta de liquidez real en el mercado se comprime fuertemente.
Segundo, el ratio ETH/BTC entra en un nuevo canal alcista. Bitmine indica que el ratio ETH/BTC ha subido al nivel más alto desde el 30 de enero de 2026, rompiendo la línea de tendencia descendente que venía desde el máximo de la era de la pandemia. La lógica motriz de esta ronda ya no es el ICO o los NFT, sino la demanda real de tokenización y de infraestructura de blockchain impulsada por la liquidación en Wall Street y por agentes de IA (Agentic-AI). Esta revaluación del valor impulsada por aplicaciones a nivel institucional tiene mayor continuidad que el relato minorista.
Pero hace falta mantener la claridad: 2700 dólares es un umbral definido entre posiciones alcistas y bajistas. Por encima, en 2720-2750 dólares, existe presión por posiciones atrapadas de etapas previas; por debajo, 2635 dólares es un soporte a corto plazo. Si los rendimientos de los bonos del Tesoro rompen 5.3% aún más, el ETH difícilmente podrá inmunizarse por completo ante el shock de un ajuste de liquidez macro; por el contrario, si el Q4 realmente, como anticipa Tom Lee, “aumenta de forma significativa la exposición a cripto”, el impulso de ruptura del ETH será muy superior al del BTC.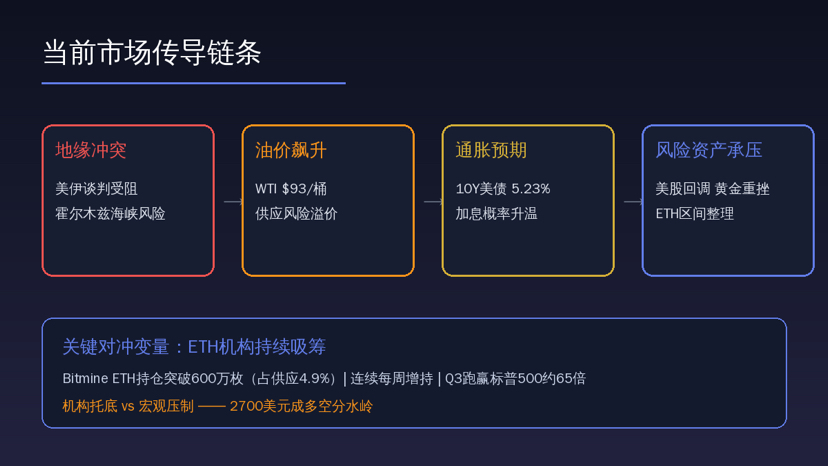
Cuatro, perspectiva del futuro: tres pistas determinan la dirección del Q4
Pista uno: el peso del “cisne negro” en las negociaciones entre Irán y EE. UU. El petróleo es la mayor variable de las expectativas de inflación actuales. Si la situación alrededor de Ormuz se deteriora y el precio del crudo supera los 100 dólares, el mercado se verá obligado a fijar una senda de subidas de tipos más agresiva; todos los activos de riesgo (incluido el ETH) sufrirían presión. Si en cambio aparecen señales de avance en las negociaciones, una caída del petróleo aliviaría simultáneamente la presión inflacionaria y las expectativas de subidas de tipos, creando una ventana de “doble toro en acciones y bonos + rebote de los activos de riesgo”.
Pista dos: los datos de nóminas no agrícolas de esta semana y la ruta de la Reserva Federal. Actualmente el mercado ya ha fijado una probabilidad de 75.3% para una subida en octubre. Si los datos de empleo salen fuertes, la subida de tipos se materializará y el efecto negativo a corto plazo se habrá agotado; si los datos salen débiles, las expectativas de subidas se enfrían pero aumentan los temores de recesión: ambos escenarios impactan a los activos de riesgo de forma muy distinta, por lo que hay que hacer un seguimiento dinámico.
Pista tres: la persistencia del flujo de fondos institucionales. Los compradores tipo tesorería como Bitmine y Strategy incrementan sus posiciones cada semana, creando una “base de suelo” invisible para el precio del ETH. Pero hay que tener cuidado con un punto: las compras de estas instituciones tienen cierta naturaleza procíclica. Aceleran la acumulación cuando el precio sube y podrían pausar la compra cuando el precio cae con fuerza debido a presiones sobre sus balances. Por lo tanto, si el rango de consolidación de 2635-2700 dólares se rompe de forma efectiva a la baja, la lógica de respaldo institucional se enfrentará a una prueba.
Actualmente el mercado está en una fase de “tira y afloja” entre una “presión macro” y una “mejora estructural”. Los ajustes del oro y de las acciones estadounidenses son un resultado pasivo de la reevaluación de tipos, mientras que la resiliencia del ETH proviene de la acumulación real por parte de instituciones y de los bloqueos por staking. Para los inversores, a corto plazo hay que vigilar el vínculo entre los rendimientos de los bonos del Tesoro y el precio del petróleo; a medio plazo, hay que verificar si el capital institucional del Q4 puede continuar con el ritmo de compra de Bitmine y similares. Con un tipo libre de riesgo del 5.2%, cualquier activo de riesgo debe demostrar que sus expectativas de rentabilidad superan ese umbral. El relato de la tokenización del ETH está intentando lograrlo, pero el nivel de 2700 dólares aún no se ha conquistado; la prudencia y la paciencia siguen siendo igual de importantes.#英国FCA获法院令追缴85.1万英镑 #Chainlink上线CCIP2支持企业验证 #黄金跌至4144美元 #QNT从日内高点回落逾40% #USDT一周新增84.59万持有者 $BTC


