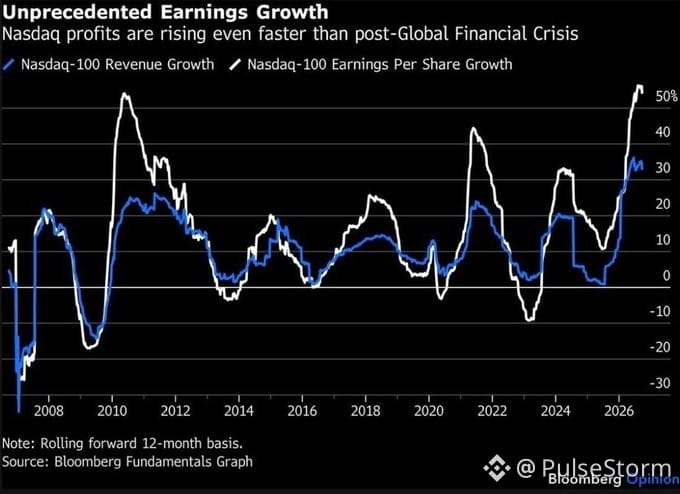
La multitud de la burbuja tiene una prueba clásica: múltiplos desgarrándose mientras las ganancias duermen. Esa prueba está fallando con fuerza ahora mismo.
Crecimiento del EPS del Nasdaq-100 en el 1T de 2026: 45,6%. S&P 500: 28,8%. Para el 2T, los propios datos de Nasdaq muestran que el crecimiento de las ganancias ronda el 80% anualizado, el más fuerte desde 2010. Crecimiento de ingresos: 18,6% frente al 11,8% del S&P.
El alcance cuenta la historia. Más de la mitad de los nombres del Nasdaq-100 reportaron un crecimiento de ganancias del 20% o más. Más de cuatro de cada cinco publicaron crecimiento positivo. El nivel más alto desde el 4T de 2021.
Aquí está la diferencia clave frente a 1999: en aquel entonces, las valoraciones iban varios kilómetros por delante de las ganancias. Muchas empresas no tenían utilidades.
Hoy, en sectores como los semiconductores, los múltiplos de P/E en realidad están cayendo a medida que las ganancias crecen más rápido que el precio. P/E forward: 25,2. Trailing: 35,2. Esa brecha es lo que se ve como un crecimiento real de ganancias en términos de valoración.
El contraargumento real: la concentración en las 10 principales participaciones está muy por encima del pico de las puntocom. La asignación de equity en los hogares alcanzó un récord del 48%.
Los fundamentales se están moviendo, no solo los múltiplos. Que las ganancias puedan seguir acumulándose con la suficiente rapidez como para justificar los rendimientos del Tesoro al 5% es la pregunta abierta real.
Por ahora, esto no es 1999. Es una subida impulsada por fundamentales con una velocidad real en las ganancias. La prueba de la burbuja está fallando — y eso es alcista hasta que deje de serlo.