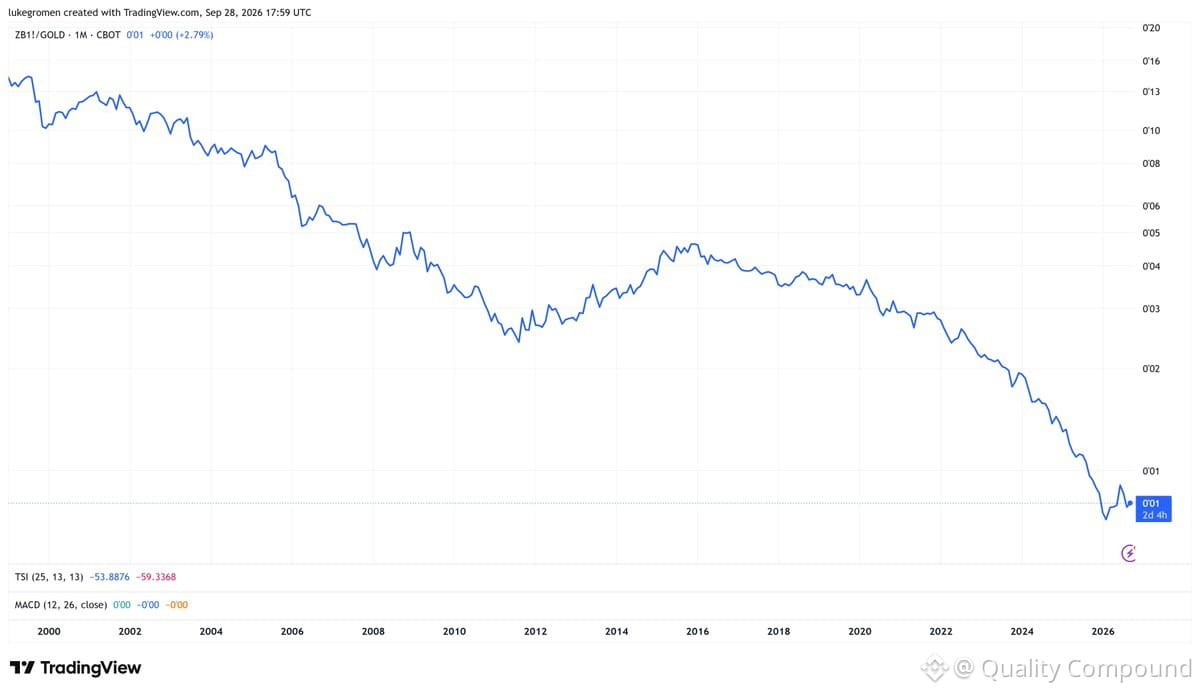
Los futuros de bonos del Tesoro de EE. UU. a largo plazo caen un 93% frente al oro desde que se lanzó el euro el 1 de enero de 1999.
Esto supone un cambio generacional en el poder adquisitivo real. Los bonos del Tesoro fueron el "refugio seguro" durante décadas, pero medidos frente a activos reales, se han depreciado sistemáticamente durante más de 25 años.
Esto importa para la construcción de carteras. Si mantienes la duración como ancla, has estado perdiendo terreno en términos reales durante un cuarto de siglo. El rendimiento superior del oro no es solo un fenómeno reciente: es estructural.
Para gestores de renta variable: esto refuerza por qué, más que nunca, importan las empresas de calidad con poder de fijación de precios, crecimiento real de las ganancias y eficiencia del capital. Los rendimientos nominales no son suficientes cuando el propio punto de referencia se está erosionando.