

【Observación del veterano inversor】
En la línea de RWA, recientemente ha empezado a aparecer un cambio bastante evidente.
Antes, cuando hablábamos de RWA, básicamente era una frase:
Mover acciones, bonos, fondos y otros activos tradicionales a la cadena.
Pero, en realidad, llevar los activos a la cadena es solo el primer paso.
Lo realmente interesante es que recientemente algunas personas han empezado a conectar estos activos aún más con DeFi.
Además, este enlace ya se ha ido conectando poco a poco.
Primero, veamos el lado de los activos.
Lo que hace $ONDO es convertir activos financieros tradicionales como acciones y ETF en activos on-chain.
En febrero de este año, los SPYon y QQQon de Ondo ya han entrado en el mercado de préstamos de Morpho, y pueden usarse como garantía para pedir prestados otros activos.
Este paso es muy importante.
Antes, después de tokenizar una acción, básicamente era:
Comprar → Dejarlos ahí.
Después de entrar en el mercado de préstamos, se convierte en:
Comprar → Pignorar → Pedir dinero prestado → Y luego participar en otras actividades financieras on-chain.
Los activos tradicionales comienzan a tener “capacidad de producción” en DeFi.
Y luego está $MORPHO.
Lo que resuelve Morpho es cómo, después de que estos nuevos activos entren en el sistema de préstamos, se puede construir un mercado de préstamos independiente y con aislamiento de riesgos.
Por eso, el verdadero valor de las acciones tokenizadas no es solo permitirte comprar una acción en la cadena.
en lugar de eso, hacer que las acciones se conviertan en un tipo de garantía que pueda integrarse en el ecosistema financiero on-chain.
Recientemente, Aave avanzó un paso más.
$AAVE V4 ya está en Base con Equities Hub.
Estos 7 tokens de acciones estadounidenses tokenizadas de Apple, Amazon, Google, Meta, Microsoft, Nvidia y Tesla ya se pueden usar como garantía para pedir USDC prestado.
Es decir:
Acciones de Nvidia tokenizadas → pignorar acciones de Nvidia → pedir USDC prestado.
Esto ya no es solo un “tokenizar acciones estadounidenses”.
en lugar de eso, los activos financieros tradicionales empiezan a entrar de verdad en el sistema de préstamos de DeFi.
Y en ese momento, también se revela la importancia de $LINK.
Después de tokenizar las acciones, el sistema debe saber:
¿Cuánto vale en realidad Nvidia ahora?
¿Cuál es la tasa de colateralización?
¿Cuándo debería hacerse la liquidación?
Si los datos de precio están mal, todo el mercado de préstamos tendrá problemas.
Por eso, el mercado de acciones tokenizadas de Aave usa directamente los datos de precios proporcionados por Chainlink.
Pero hoy Chainlink ha empujado este asunto un paso más adelante.
CCIP 2.0 ya está en funcionamiento oficial.
El cambio más grande en esta ocasión no es solo la mejora de la función entre cadenas.
En lugar de eso, empieza a resolver un problema más grande:
Cuando los activos de las instituciones entran en una blockchain, ¿cómo fluyen de forma segura y conforme entre distintas cadenas?
CCIP 2.0 permite a las instituciones ejecutar por su cuenta un Cross-Chain Verifier e incorporar sus propios pasos de validación a las transacciones entre cadenas.
También puede conectarse a un tercero para validación.
Al mismo tiempo, se añaden controles de cumplimiento como KYC, AML y filtrado de sanciones.
Es decir, las instituciones pueden incrustar directamente en el proceso entre cadenas sus requisitos de control de riesgos y de cumplimiento normativo.
Esto es extremadamente importante para las instituciones financieras tradicionales.
Porque lo que realmente le importa a un banco o a una gestora de activos nunca es solo:
“¿Se puede mover el activo a otra parte?”
sino:
¿Quién valida?
¿Quién aprueba?
¿Hay restricciones de cumplimiento?
Después de cruzar a otra cadena, ¿siguen vigentes las reglas originales?
Justamente esta es la capa que CCIP 2.0 empieza a resolver.
Además, la lista de instituciones detrás de este lanzamiento también resulta interesante.
AWS, ANZ, Fidelity International, Deutsche Börse, SBI Digital Markets, Sygnum, Taurus, etc. aparecen en el ecosistema de colaboración de CCIP 2.0.
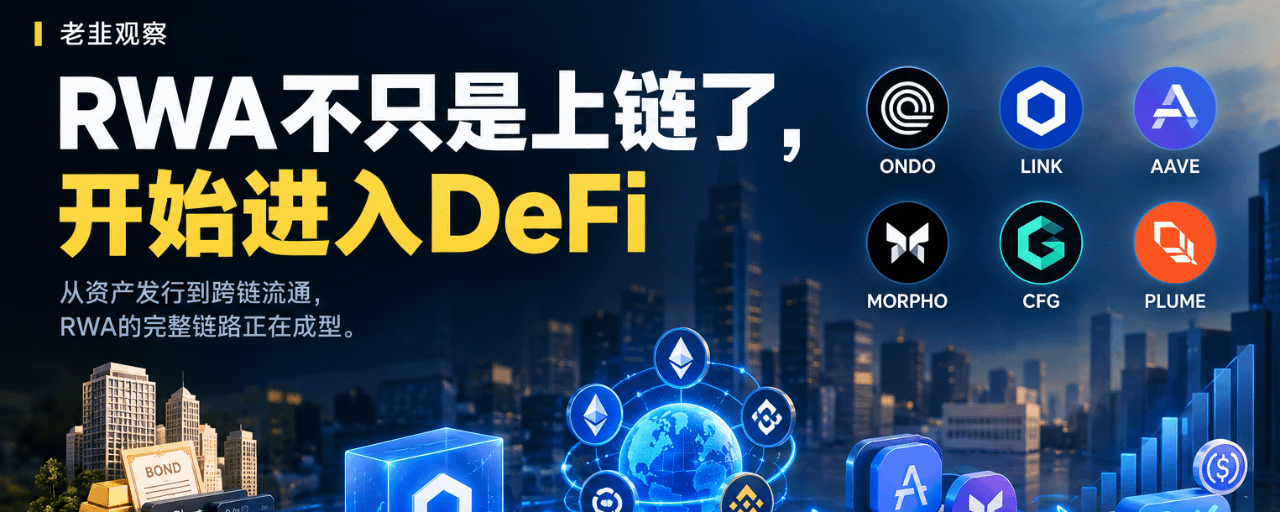
Así, al mirar de nuevo todo el sector RWA, las posiciones de los seis proyectos quedan bastante claras.
$ONDO
Se encarga de convertir los activos tradicionales en activos on-chain.
$LINK
Se encarga de los datos de precio, los oráculos, y de la infraestructura entre cadenas que ahora es cada vez más importante.
$AAVE
Se encarga de que estos activos on-chain entren en el sistema de préstamos.
$MORPHO
Proporcionar una infraestructura de préstamos on-chain más flexible y con aislamiento.
$CFG
Se encarga de la capa de infraestructura RWA y del proceso de tokenización/registro de activos en la cadena.
$PLUME
Construir directamente una infraestructura financiera on-chain especializada alrededor de RWA.
Estos seis, en realidad, no son seis historias completamente independientes.
Más bien, es como una cadena:
Emisión de activos → Validación de datos → Circulación entre cadenas → Préstamos → Liquidación → Liquidez
Antes, la mayor incomodidad del RWA era:
Los activos, efectivamente, pueden tokenizarse en cadena, pero ¿qué se hace después de tokenizarlos?
Ahora empiezan a aparecer las respuestas.
Las acciones se pueden tokenizar en cadena.
Después de tokenizar en cadena, se puede usar como colateral.
Después de pignorar, se puede pedir USDC prestado.
El capital prestado puede seguir entrando en DeFi.
Los activos también pueden entrar en otras redes a través de infraestructura entre cadenas.
y también las verificaciones internas de las instituciones, el KYC, el AML y el control de riesgos empiezan a poder integrarse en este proceso.
Esto no tiene nada que ver con el simple hecho de “convertir las acciones en tokens”.
El gran cambio, en realidad, es que:
Los activos financieros tradicionales comienzan a adquirir atributos financieros on-chain.
Si en el futuro cada vez más acciones, ETFs, fondos, bonos, oro e incluso otros activos del mundo real entran en este sistema, al final la competencia no podría ser solo qué proyecto emite más RWA.
Lo realmente importante pasará a ser:
¿Quién se encarga de emitir los activos?
¿Quién se encarga de los datos?
¿Quién se encarga de las transferencias entre cadenas?
¿Quién se encarga de los préstamos?
¿Quién se encarga de la liquidez?
Así que, en esta ronda, lo que realmente merece la pena mirar del RWA no es cuánto suba de golpe una moneda en particular.
en realidad, este conjunto de cosas se va completando paso a paso.
Antes era solo:
Tokenización/registro de activos en cadena.
Ahora empieza a convertirse en:
Activos tokenizados en cadena → que se puedan volver líquidos → que se puedan pignorar → que se puedan pedir prestado → que se puedan mover entre cadenas → y que se puedan integrar en el sistema financiero institucional.
Este es el cambio que realmente vale la pena observar cuando el RWA empieza a entrar en DeFi.