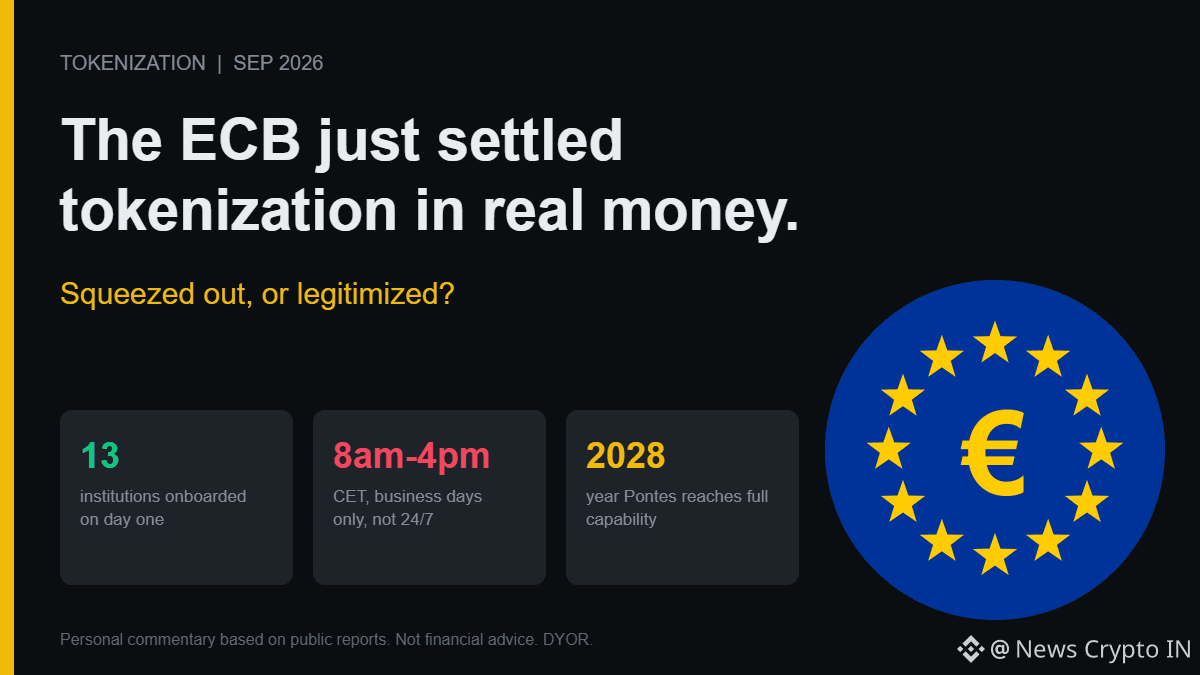
El BCE acaba de activar Pontes, un puente que permite que los valores tokenizados se liquiden en dinero real del banco central. Entró en funcionamiento el 21 de septiembre con 13 instituciones incorporadas, incluidas Deutsche Bank, Santander, Société Générale, KfW y el Banco Europeo de Inversiones, además de cuatro operadores de libro mayor como Clearstream. El BCE también ha empezado a preparar inversiones de una pequeña parte de sus propios fondos en valores tokenizados, liquidados a través de Pontes.
Por qué importa: las operaciones tokenizadas se han liquidado en su mayoría en dinero de bancos comerciales o en stablecoins, que conllevan riesgo de crédito y las grandes instituciones no suelen querer asumirlo. Un activo de liquidación libre de riesgo era uno de los mayores obstáculos. Pontes lo elimina, al menos para los participantes mayoristas.
Ahora las salvedades que Crypto Twitter se saltará:
- Funciona de 8:00 a 16:00 (CET) en días laborables. No 24/7.
- La finalización de la pata en efectivo sigue anclada en el sistema existente TARGET2.
- Solo es mayorista, para bancos y la infraestructura de mercado, no para el retail.
- Se prevé que la capacidad completa, con horarios más largos y más funciones, esté lista para 2028.
Así que esto no es “blockchain reemplaza a los bancos”. Es que los bancos adoptan blockchain en sus propios términos, con el banco central como capa de liquidación.
La pregunta abierta para las stablecoins: si las instituciones pueden liquidar activos tokenizados en dinero del banco central, ¿cuál es el caso de uso mayorista de una stablecoin privada? El retail y el 24/7 todavía parecen territorio de stablecoins (mi lectura), pero el segmento institucional se ha vuelto más reducido.
¿La liquidación del banco central está desplazando las stablecoins de las finanzas institucionales, o está legitimando la operación de tokenización que la cripto lleva vendiendo?
#ECB #Tokenization