


Editor | Wu Blockchain
Verificado a 26 de septiembre de 2026 (ET) | Periodo de cobertura: 28 de septiembre–4 de octubre de 2026 (ET)
Los principales acontecimientos que seguir esta semana:
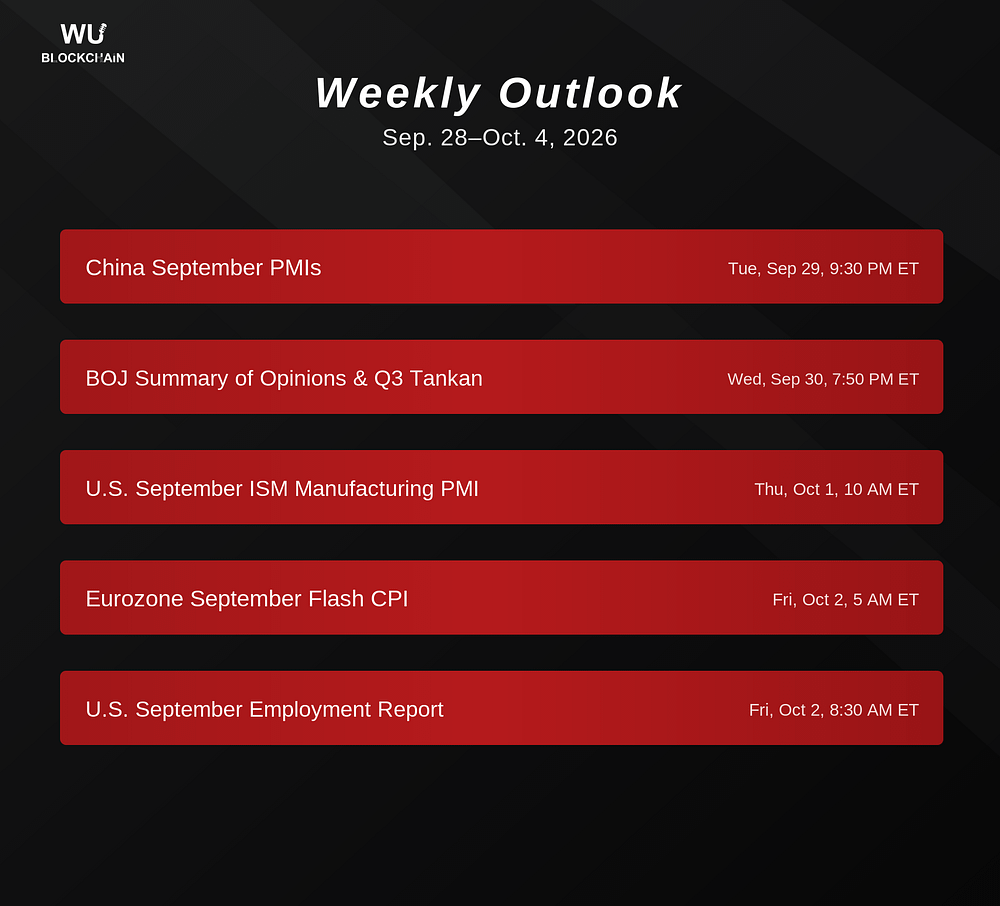
martes, 29 de septiembre, 9:30 p. m. ET | Los PMI manufactureros, no manufactureros y compuestos de China correspondientes a septiembre
El PMI manufacturero de China se situó en 49,8 en agosto, mientras que el índice de actividad empresarial de los no manufactureros cayó a 49,0 y el índice de producción compuesto registró 49,5. Las publicaciones de septiembre mostrarán si la recuperación de la demanda de fábrica se está extendiendo a los servicios y la construcción.
El regreso a la expansión junto con un fortalecimiento de los nuevos pedidos respaldaría al yuan, los metales industriales y las acciones chinas. Un nuevo conjunto de lecturas por debajo de 50 reforzaría las expectativas de apoyo adicional de política.
Miércoles, 30 de septiembre, 7:50 p.m. ET | Resumen de opiniones de la reunión de septiembre del BOJ y encuesta Tankan del T3
El Banco de Japón elevó su tasa de política a 1,25% en su reunión de septiembre. El Resumen de opiniones revelará cómo ven los responsables de la política la inflación, el yen y el ritmo de un mayor endurecimiento, mientras que la Tankan actualizará el sentimiento empresarial, los planes de gasto de capital, las expectativas de precios y los supuestos sobre el tipo de cambio.
Un firme sentimiento corporativo y posturas de política más agresivas elevarían los rendimientos de los bonos del gobierno japonés y respaldarían al yen. Una mayor preocupación por el crecimiento debilitaría las expectativas de alzas de tasas consecutivas y dejaría al yen expuesto a una reanudación de la presión del carry.
Jueves, 1 de octubre, 10:00 a.m. ET | PMI Manufacturero ISM de septiembre en EE. UU.
El PMI Manufacturero del ISM registró 54,6 en agosto, marcando el octavo mes consecutivo de expansión. Los mercados se enfocarán en los nuevos pedidos, la producción, el empleo y los precios para determinar si el crecimiento de las fábricas sigue siendo sólido mientras la energía y los costos comerciales continúan elevando los precios de insumos.
Otra lectura sólida de expansión acompañada de precios elevados reforzaría las expectativas de tasas más altas por más tiempo y pesaría sobre los Treasuries y las acciones tecnológicas con valoraciones elevadas. Una caída clara de pedidos y empleo mostraría que las condiciones financieras más estrictas están llegando a la demanda subyacente.
Viernes, 2 de octubre, esperado a las 5:00 a.m. ET | IPC Flash de septiembre de la zona euro
La inflación de la zona euro subió hasta el 3,3% en agosto, impulsada en parte por un aumento del 14,3% en los precios de la energía, mientras que la inflación subyacente, excluyendo energía, alimentos, alcohol y tabaco, se situó en el 2,4%. La lectura de septiembre mostrará si el repunte sigue concentrado en la energía o si se está extendiendo a los servicios y los bienes.
La inflación persistente de la energía y la subyacente aumentaría la presión sobre el BCE para endurecer aún más, afectando los rendimientos europeos, el euro y las valoraciones de las acciones de crecimiento a nivel global. Una inflación subyacente más débil limitaría nuevas revaloraciones más agresivas.
Viernes, 2 de octubre, 8:30 a.m. ET | Informe de Empleo de septiembre en EE. UU.
Los salarios no agrícolas en EE. UU. aumentaron en 162.000 en agosto, mientras que la tasa de desempleo se mantuvo en 4,1%. El informe de septiembre debe leerse en conjunto con el crecimiento de las nóminas, el desempleo, las ganancias medias por hora y las revisiones para determinar si la demanda laboral sigue siendo lo bastante fuerte como para sostener los salarios y el consumo.
La contratación sólida y el crecimiento de salarios aumentarían la probabilidad de un mayor endurecimiento de la Fed, empujando los rendimientos de los Treasuries y el dólar al alza. Una desaceleración material acompañada de revisiones a la baja aliviaría la presión de tasas, pero profundizaría las preocupaciones sobre el crecimiento del consumo y de las ganancias.
Conclusión:
Los PMIs de China mostrarán si los nuevos pedidos y los servicios están volviendo a la expansión, mientras que la lectura del BOJ y la Tankan pondrán a prueba si las empresas todavía planean aumentar la inversión después de la última alza de tasas. El IPC de la zona euro revelará si el aumento del 14,3% en los precios de la energía se está trasladando a la inflación subyacente. Los datos del ISM de EE. UU. y las nóminas son los anclajes finales de precios: la fortaleza continuada elevaría la trayectoria esperada de tasas, mientras que una desaceleración brusca en pedidos y contratación trasladaría la preocupación del mercado de la inflación al crecimiento y las ganancias.
Síguenos
Twitter: https://twitter.com/WuBlockchain
Telegram: https://t.me/wublockchainenglish