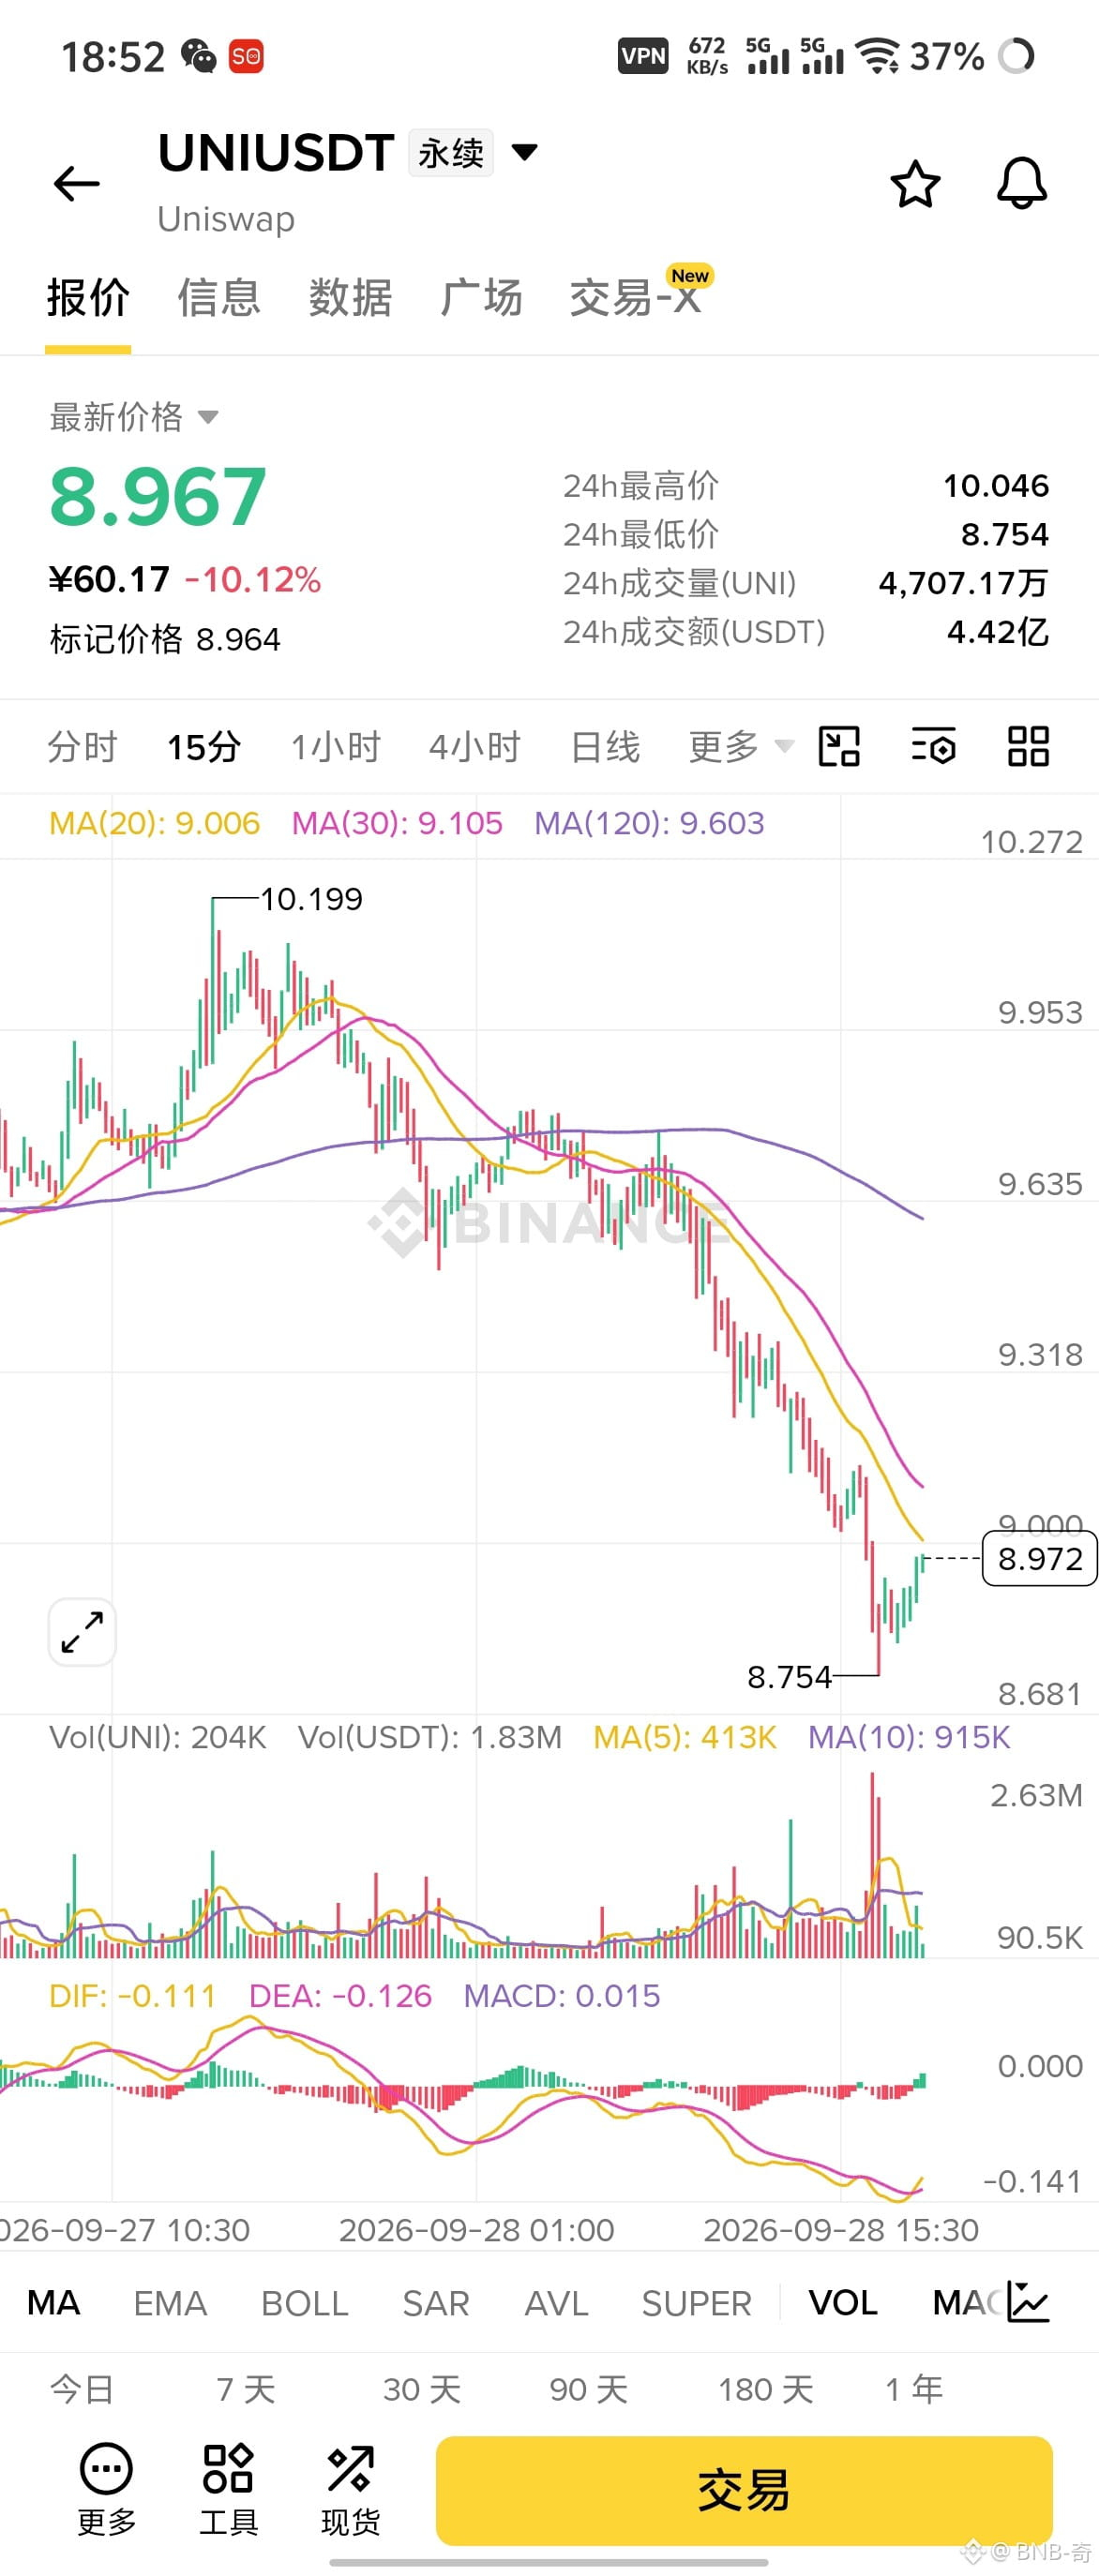
¿Por qué CME elige UNI y no BCH?
BCH tiene mineros, casos de uso para pagos y liquidez; UNI es líder en DeFi, y las instituciones que quieren asignar DeFi no pueden evitarla.
La lógica central es simple: Wall Street quiere tocar altcoins, pero debe hacerlo a través de un canal regulado. Esto es un arma de doble filo: la regulación aumenta la credibilidad y, al mismo tiempo, reduce el umbral para los que quieren apostar a la baja.
Los futuros de CME para BTC tocaron la cima en diciembre de 2017; después de que se lanzaran los futuros de ADA, el precio siguió quedándose en niveles bajos. Que haya futuros no equivale a una bull market: más bien, agrega al mercado un canal “formal” para operar a la baja.
Antes, para que las instituciones abrieran posiciones cortas en BCH o UNI, tenían que hacerlo en el OTC o en plataformas no reguladas; ahora, con CME, pueden hacerlo. Para los compradores (longs), ¿es bueno o malo? No importa el eslogan: mira si las instituciones están aquí para comprar o para vender.
Después del 19 de octubre, solo hay que fijarse en el open interest (OI): el OI sigue subiendo, lo que indica que hay una construcción real de posiciones. Es más probable que la tendencia continúe. Si el OI no sube, la primera ola probablemente fue solo emoción: subieron, alcanzaron el impulso y se fueron.
Además, esto son futuros, no un ETF spot. En los futuros, el resultado es cero-suma: no aportan dinero incremental directamente. El ETF sí compraría el activo subyacente para sostenerlo. No te FOMees solo por escuchar “entrada de instituciones”.
A corto plazo hay prima por el sentimiento, pero la tendencia tiene que esperar los datos de posiciones. Sin embargo, para el uso real de UNI, personalmente lo veo muy bien. A largo plazo, el activo objetivo debe tener a UNI en cartera; como meta, nuevos máximos históricos.
#UNI #BCH