

Micron Technology (Nasdaq: MU) $MUB presenta los resultados de su cuarto trimestre fiscal después del cierre del mercado el 30 de septiembre, poniendo fin a un año fiscal en el que sus acciones se han disparado. Para los inversores, la pregunta ya no es si el fabricante de memorias puede superar las estimaciones. La cuestión es si los resultados, y especialmente las previsiones, pueden justificar una valoración que se ha adelantado mucho al sector.
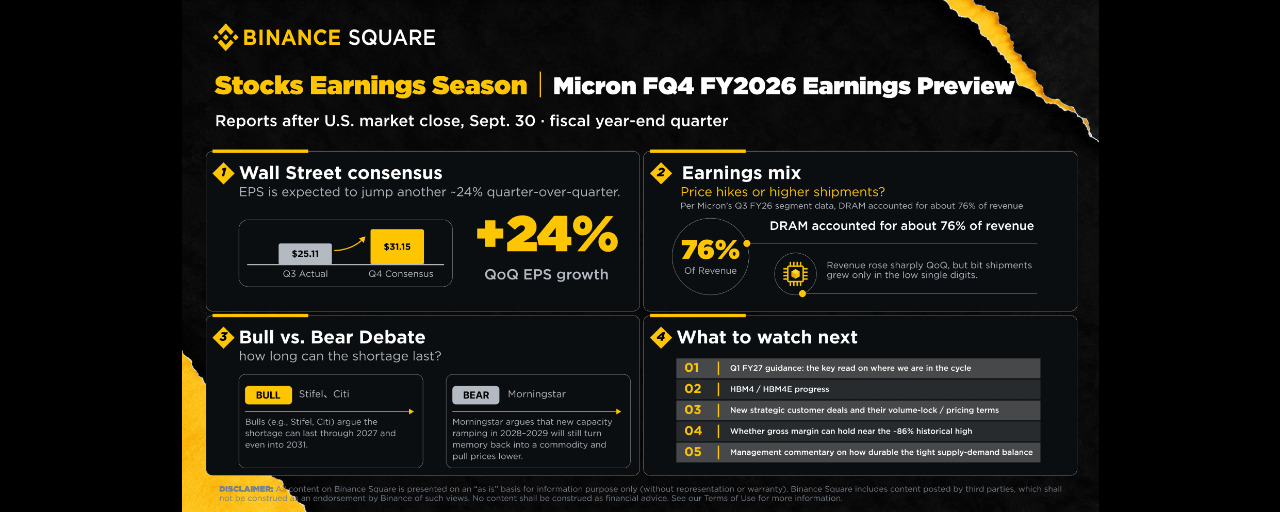
Para el trimestre de agosto, Micron pronosticó ingresos de 1.000 millones; ganancias no GAAP de 1; ganancias diluidas GAAP de 1; y un margen bruto de aproximadamente el 86%. Wall Street se sitúa en el punto medio de ese rango o ligeramente por encima. Según TipRanks, el consenso de los analistas prevé ingresos de unos 50.600 millones y ganancias ajustadas cercanas a 31,16. Un trimestre antes, en el tercer trimestre fiscal, Micron obtuvo 25,11 dólares por acción, mientras que los ingresos aumentaron aproximadamente un 346% respecto al año anterior. Alcanzar el consenso supondría otro aumento secuencial de alrededor del 24% en las ganancias, un salto pronunciado para cualquier fabricante de chips.
Las ganancias provienen de los precios, no del volumen
La mayoría de los analistas atribuye el cambio en las ganancias de este trimestre a la oferta limitada y al aumento de los precios de la memoria de alto ancho de banda y la DRAM relacionada con la IA, más que a un repunte de las unidades enviadas.
La composición de los ingresos del tercer trimestre fiscal lo demuestra. La DRAM representó alrededor del 76 % de los ingresos y, aunque estos aumentaron considerablemente con respecto al trimestre anterior, los envíos de bits crecieron solo en los dígitos bajos. Las ganancias se debieron a unos precios de venta promedio más altos; el volumen incremental contribuyó poco.
Lo que distingue este ciclo de los anteriores es el papel de los acuerdos de suministro a largo plazo. En la llamada sobre resultados, la dirección afirmó que la demanda de algunos clientes clave supera ahora en alrededor de un 50 % el volumen que Micron puede comprometerse a suministrar. Al cierre del trimestre anterior, la empresa había firmado 16 acuerdos estratégicos con clientes que cubren aproximadamente el 20 % de sus bits de DRAM y cerca del 30 % de sus bits de NAND, vinculados a unos 22 mil millones en depósitos y compromisos de efectivo de los clientes.
Los analistas se inclinan por una visión alcista, pero los precios objetivo varían mucho
Los datos de TipRanks al 24 de septiembre muestran que 29 analistas calificaron las acciones durante los tres meses anteriores, con un consenso de «Compra fuerte»: 28 recomendaciones de compra, una de mantener y ninguna de venta. El precio objetivo promedio es de unos 2,200 dólares y el mínimo, de 1,100 dólares. Esta dispersión refleja un desacuerdo real sobre el punto del ciclo en el que nos encontramos.
Stifel recomienda comprar Micron, con un precio objetivo de 1,500 dólares, y espera que tanto los resultados del cuarto trimestre como las previsiones superen el consenso. Sin embargo, considera que el potencial alcista será más moderado que en los últimos trimestres, debido a los acuerdos de suministro con precios escalonados y a las limitaciones a corto plazo de los envíos de bits. La firma también prevé que el precio por bit de HBM4 prácticamente se duplique, y que las negociaciones para 2027 estén cerca de concluir.
Krish Sankar, analista de TD Cowen, mantiene una recomendación de compra y un precio objetivo de 1,600 dólares. Presenta la tesis como una reevaluación al alza, más que como una historia de crecimiento de beneficios: Micron ha recorrido alrededor del 80 % de un periodo de 18 meses de expansión de márgenes, pero una mayor confianza en la durabilidad del ciclo todavía podría impulsar al alza el múltiplo.
Citi también es optimista y sostiene que la demanda de IA puede mantener la oferta del mercado de memoria por debajo de la demanda hasta 2031.
Ben Reitzes, analista de Melius Research, mantiene el precio objetivo más alto de Wall Street, de 2,200 dólares, y cita años de capacidad de HBM totalmente reservada y la visibilidad de ingresos que aportan los contratos a largo plazo ya garantizados.
El bando cauteloso teme la normalización y la valoración
El contraargumento, planteado por varias instituciones e inversores identificados, se centra menos en un posible desplome de la demanda de IA que en la vuelta de los elevados márgenes a niveles normales y en unas acciones que ya descuentan mucho optimismo.
El analista de Goldman Sachs James Schneider es el más cauteloso de los tres grandes bancos: mantiene una calificación neutral y una cifra de 62 en beneficios. Aun así, la previsión propia de Goldman para el trimestre se sitúa unos pocos puntos porcentuales por encima del consenso —32.54— y anticipa un crecimiento secuencial de los ingresos de dos dígitos bajos en el primer trimestre fiscal. Además, señala como principal riesgo las ampliaciones de capacidad a largo plazo de los productores chinos. En otras palabras, la postura neutral de Goldman se basa en la valoración, no en dudas sobre los fundamentos.
William Kerwin, analista de Morningstar, califica las acciones con dos estrellas, considera que el negocio carece de ventajas competitivas sostenibles y le asigna una incertidumbre «muy alta». Tras el trimestre de junio, elevó su valor razonable a 455, pero sigue considerando que las acciones están caras. Su pesimismo se reduce a la ciclicidad: Kerwin considera que la memoria es un negocio fundamentalmente cíclico y espera que una ola de nueva capacidad en 2028 y 2029 provoque un exceso de oferta y haga bajar los precios. En su opinión, los acuerdos a largo plazo amortiguan el impacto, pero no evitan la caída, ya que los ingresos realmente garantizados por los contratos con clientes representan solo una fracción del total.
Michael Burry, el inversor de «The Big Short» y fundador de Scion Asset Management, ha aumentado sus apuestas bajistas contra Micron. Según Yahoo Finance, mantiene posiciones cortas en las acciones y en el ETF iShares Semiconductor. Su tesis fundamental se apoya en señales del sector: ha citado al presidente de Acer, quien describió un mercado de DDR4 con más vendedores que compradores, y sigue de cerca a CXMT, de China. Los avances de esta empresa en el rendimiento de DDR5 y en la producción en volumen podrían aumentar la oferta y limitar cualquier subida duradera de los precios de la memoria.
La divergencia entre alcistas y bajistas sobre la oferta depende, en última instancia, del calendario. Los alcistas —entre ellos Stifel y Citi— creen que la escasez se prolongará hasta 2027 e incluso 2031. Morningstar sostiene, en cambio, que la nueva capacidad que entre en funcionamiento en 2028 y 2029 devolverá la memoria a sus orígenes como producto básico y hará que los precios vuelvan a caer.
Otras variables que conviene vigilar
Aranceles. Investing.com informa de que el Gobierno de Trump está sopesando ampliar los aranceles a los semiconductores para incluir servidores y portátiles, una medida que, según teme el sector, podría frenar el ritmo del gasto en infraestructura de IA.
Litigios por patentes. Netlist ha presentado una denuncia contra la memoria DDR5 de Micron ante la Comisión de Comercio Internacional de Estados Unidos, y Micron perdió recientemente un recurso de patente contra la empresa. Una orden de exclusión parece poco probable a corto plazo, pero supondría un riesgo importante.
Devolución de capital. Según CNBC, los aproximadamente 6.165 millones de dólares en financiación directa de la Ley CHIPS concedidos a Micron en diciembre de 2024 estaban sujetos a restricciones que limitaban las recompras de acciones y los dividendos a gran escala para los beneficiarios. Estas restricciones específicas de la empresa vencen después del 9 de diciembre de este año. El director financiero, Mark Murphy, ha dicho que la empresa tiene previsto aumentar la devolución de capital después de esa fecha, con un plan a largo plazo para devolver a los accionistas el 100 % del flujo de caja excedente. Con competidores como SK Hynix que ya han anunciado recompras de acciones por miles de millones de dólares, los inversores estarán atentos a cualquier compromiso que se anuncie en la llamada.
I+D. Micron planea invertir 10 mil millones de dólares durante la próxima década en un centro de investigación en Boise, Idaho, llamado Micron Research Labs.
Lo más importante el 30 de septiembre
El consenso es que las previsiones para el próximo trimestre tendrán más peso que las cifras del trimestre actual.
La previsión para el primer trimestre fiscal es la clave para determinar en qué punto del ciclo estamos. TipRanks sitúa el consenso de los analistas de venta para el trimestre de noviembre en unos 46.9 mil millones y 31.49 en beneficios (35.11); el modelo propio de Goldman para el trimestre ronda los 57.7 mil millones, por encima de la cifra de mercado que cita.
Los avances de HBM4 y HBM4E, y si Micron puede mantener o aumentar su cuota de alrededor del 20 % del mercado de HBM.
Nuevos acuerdos estratégicos con clientes, así como sus condiciones de volumen y precios; en particular, los avances para asegurar la mitad de los ingresos.
Si el margen bruto se mantiene cerca de su máximo del 86 % y si el ritmo de las subidas de precios empieza a aplanarse.
Las declaraciones de la dirección sobre la durabilidad de la oferta y la demanda. Cualquier señal de debilidad en los precios o la demanda de HBM podría provocar una reacción de «vender con la noticia», incluso si los resultados superan las expectativas.