La media K semestral de Bitcoin recientemente ha generado mucho debate.
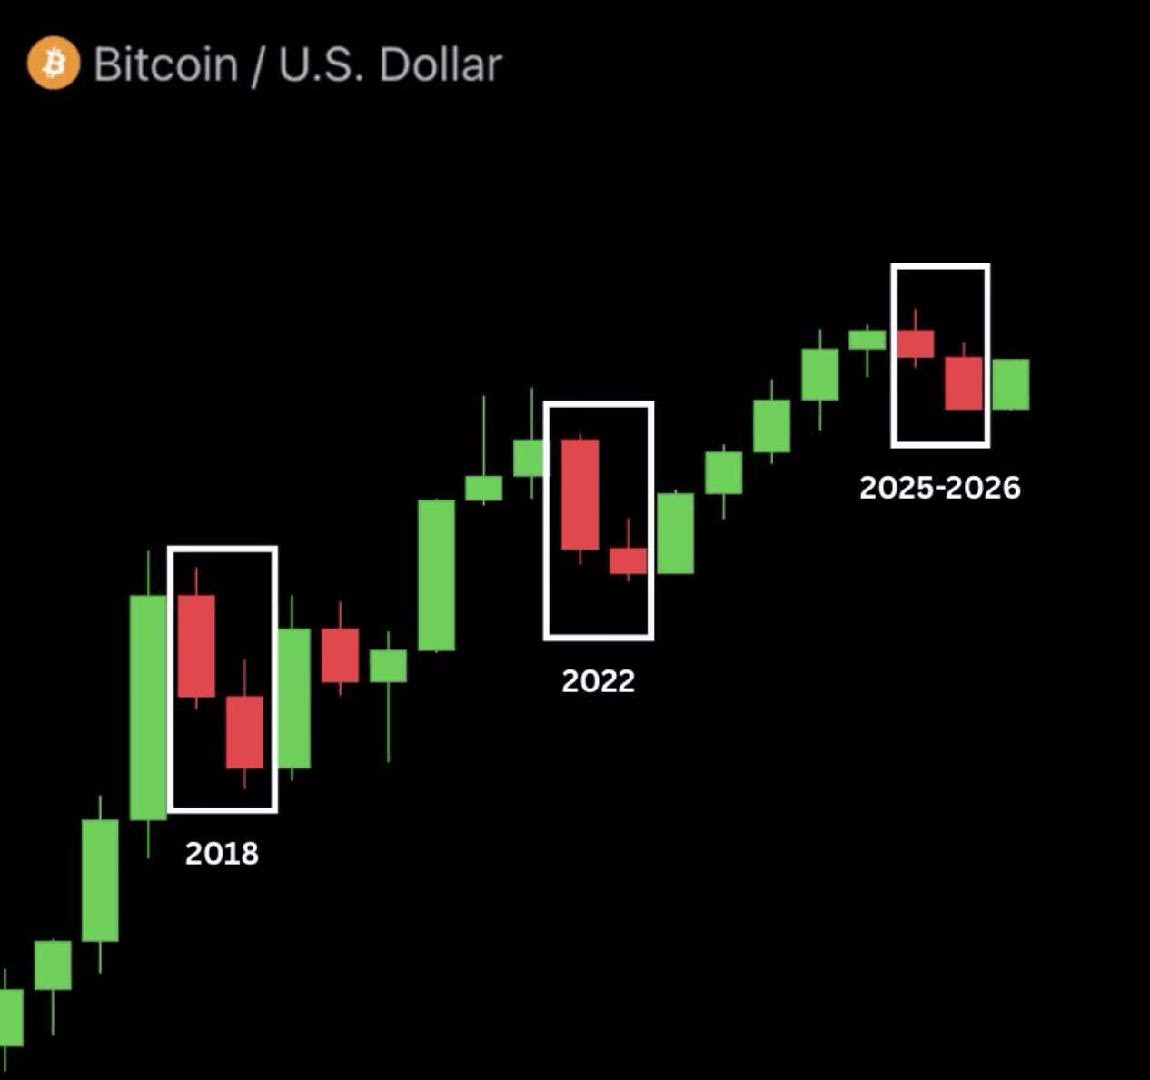
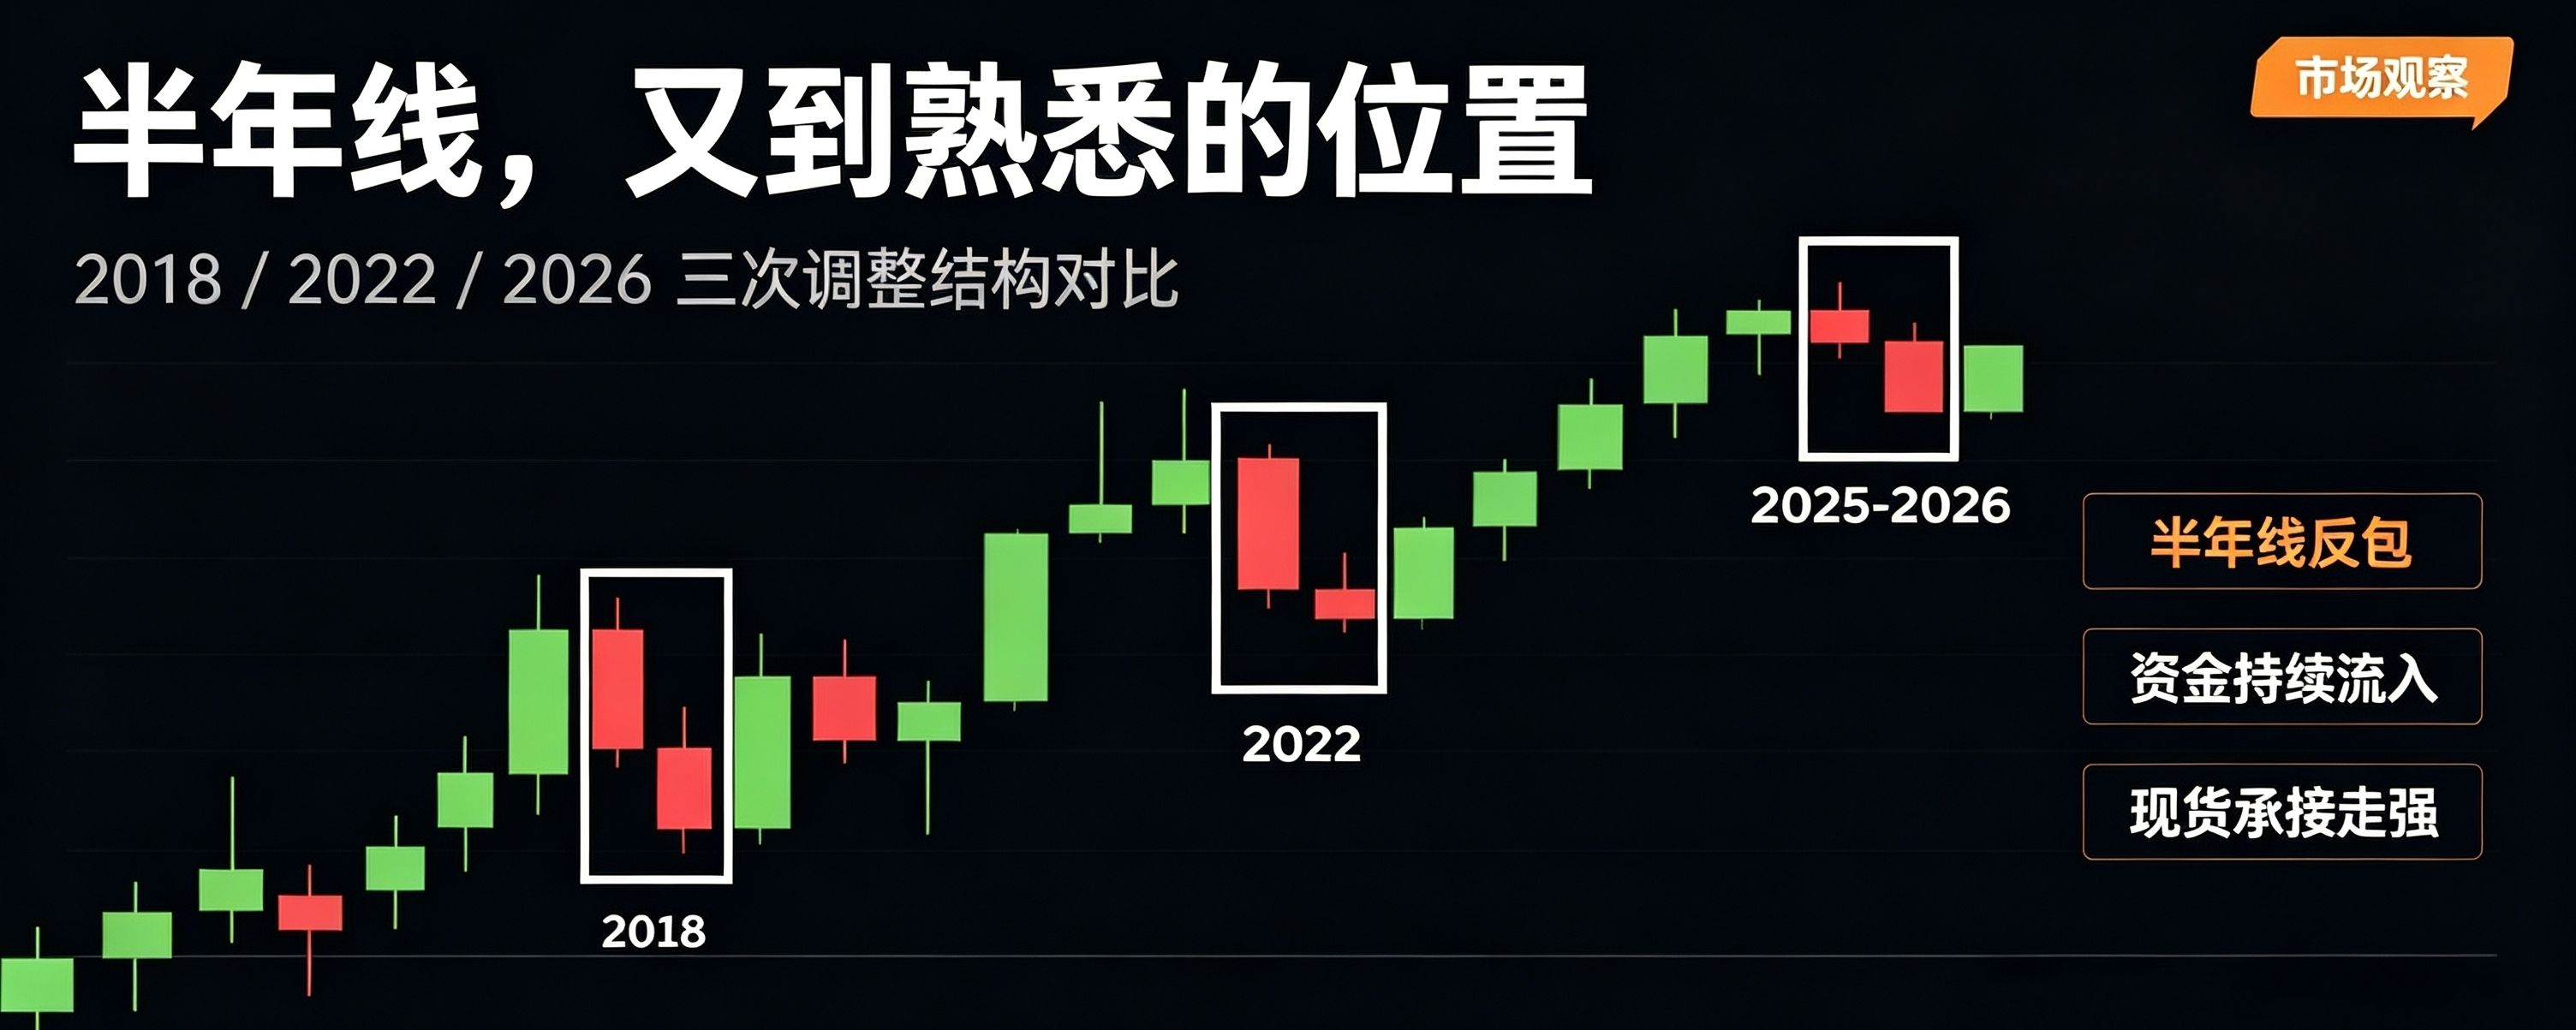
En pocas palabras, alguien descubrió en el gráfico un patrón: en 2018 y 2022, Bitcoin atravesó ajustes grandes de nivel de la media de seis meses, y después en ambos casos llegó un periodo de recuperación. Y en este momento, el ajuste de 2025 a 2026 se parece en cierta medida a esas dos ocasiones en cuanto a la estructura de las velas.
Pero, ¿la tendencia se copiará simplemente? Veamos algunos datos.
Bitcoin actualmente cotiza en torno a 85.000-86.000 dólares, con un mínimo en julio de aproximadamente 63.000 dólares. En los dos meses siguientes rebotó alrededor de un 35%. El 21 de septiembre, el ETF estadounidense de Bitcoin spot registró una entrada neta diaria de casi mil millones de dólares, que es la mayor entrada diaria de 2026 y el día más fuerte desde octubre de 2025.
Detrás de este rebote hay dos fuerzas impulsoras: una es el retorno masivo del capital a los ETF; la otra es que los cortos fueron “exprimidos” (squeeze) — alrededor de 919 millones de dólares en posiciones cortas se vieron forzadas a cerrar, y el reacomodo de los cortos también empuja el precio al alza.
Pero hay un detalle que conviene tener en cuenta: dentro de los flujos de entrada de los ETF hay una parte que proviene de órdenes pasivas (originadas por el cierre de posiciones cortas), y no todo se debe a una asignación activa por parte de las instituciones. La diferencia entre ambos es que lo primero podría ser algo puntual, mientras que lo segundo suele ser un proceso sostenido.
Otro indicador digno de atención es el ratio MVRV. Actualmente ronda 1.62 y ya ha superado la media móvil de 365 días. En la historia, en 2019 y 2023 se dio una situación similar; después de eso, el mercado entró en una fase más fuerte.
Entonces, ¿es realmente un punto de inflexión? Tres condiciones pueden ayudar a determinarlo:
Primero, si el gráfico semanal de seis meses puede cerrar con una vela alcista fuerte, formando un patrón de envolvimiento. Segundo, si la entrada de capital a través de los ETF puede mantenerse en el tiempo, y no ser solo un impulso de corto plazo. Tercero, si las compras en el mercado spot pueden realmente absorber la presión vendedora; actualmente, la demanda spot de 30 días aún está en valores negativos, y no se ha vuelto completamente positiva.
Podemos tomar como referencia patrones históricos, pero no se pueden copiar tal cual. La mayor diferencia con esta ronda frente a las dos anteriores es que: la magnitud de la corrección es menor (aprox. 54% vs. 75%-84% históricamente) y, además, la participación institucional ha aumentado claramente; la estructura del mercado ya ha cambiado$BTC