


Tras una ronda de alzas generalizadas de imitaciones, el mercado cripto ahora tiene como variable más incierta no solo los fondos on-chain y el sentimiento dentro del mercado, sino también una nueva fijación de precios procedente del frente macroeconómico de Estados Unidos. En la próxima semana, el PCE central, el ADP, la nómina no agrícola (Non-Farm), las numerosas intervenciones de varios funcionarios de la Reserva Federal y, además, los informes financieros de alto impacto de las acciones de EE. UU. reescribirán directamente las expectativas de tipos de interés de la reunión de octubre de la Fed. Desglosamos por completo la prioridad de los eventos, los posibles guiones del mercado asociados a distintos datos y, también, estrategias prácticas de seguimiento y gestión de riesgos que una persona común puede aplicar.
En las últimas semanas, mucha gente ha puesto la atención en la cadena (on-chain): el Total2 sigue subiendo, numerosas altcoins han superado la media móvil de 200 días, y las transferencias de grandes ballenas y los flujos de fondos hacia los ETF se han convertido en el centro de la conversación.
Pero mucha gente pasa por alto algo: para que esta recuperación pudiera desarrollarse, uno de los pre-requisitos del fondo es que el mercado, en silencio, ya está descontando que la Fed tiene condiciones para virar hacia la relajación monetaria.
BTC pasó de alrededor de 75.000 y subió hasta superar los 85.000. ETH y las altcoins de segunda línea se repararon colectivamente. En gran medida, esto es resultado de que el apetito por riesgo se liberó en un entorno donde los rendimientos de los bonos del Tesoro no continuaron subiendo con violencia.
Y esta semana es justamente la ventana para que ese conjunto de expectativas de “política laxa” sea sometido a una prueba con datos duros.
Según un reporte de BlockBeats que cita el último calendario, este es el grupo de datos más importante antes del FOMC de octubre.
No es simplemente “salen algunos números”: lecturas de inflación, la fortaleza o debilidad del empleo y la orientación verbal de los funcionarios de la Fed perturban rápidamente el dólar y las tasas reales de los bonos del Tesoro, que justamente son la parte más sensible del sistema nervioso en los activos de alto riesgo.
Muchos principiantes se preguntan: ¿por qué NFP y PCE afectan a BTC?
La lógica no es complicada:
El rendimiento real de los bonos del Tesoro se puede entender como un “retorno libre de riesgo”. Cuando los rendimientos suben, tener efectivo y bonos permite obtener una buena rentabilidad, y el capital tiende a retirarse de activos de riesgo como cripto y acciones de crecimiento. En cambio, cuando los rendimientos bajan, se calienta la expectativa de liquidez abundante, y los activos de riesgo tienen más probabilidades de obtener una prima.
Pero hay que recordarlo con especial atención: el mercado de monedas ahora ya no es completamente “el macro decide todo”. Cuando el sentimiento de la tendencia dentro del mercado es lo bastante fuerte, también puede aparecer “malos datos que primero derriban un poco y luego vuelven a subir”; pero si el impulso alcista actual ya está relativamente débil, los datos duros que superen expectativas con facilidad se convierten en la chispa que detona el retroceso.
Primero ordenemos los principales eventos de esta semana que debemos vigilar de cerca, según su impacto y su línea de tiempo (hora de Pekín):
El miércoles llega el primer pico: 20:15 se publicará el ADP tipo mini-NFP, y justo después, a las 20:30, se materializa el índice de precios PCE núcleo de agosto.
El ADP puede verse como una referencia adelantada del “no agrícola” (NFP). Aunque con frecuencia se desvía del NFP oficial, puede hacer que el mercado perciba antes el estado del empleo en el sector privado. Y el PCE núcleo es, en realidad, el indicador de inflación que más mira la Fed; incluso tiene más peso en su marco de política que el CPI.
Si el PCE núcleo vuelve a superar las expectativas, se reforzará la preocupación de que la “inflación pegajosa” sigue ahí. Entonces el mercado ajustará a la baja las expectativas de recortes de tasas en el año, y es muy probable que los rendimientos de los bonos del Tesoro reboten, generando presión de corto plazo sobre BTC y ETH. Si el PCE, en cambio, se enfría de forma clara, entonces se enciende otra vez la imaginación de una política laxa, y los activos de riesgo podrían recibir impulso por sentimiento.
Justo a la misma madrugada, comenzará una ronda intensa de pronunciamientos por parte de funcionarios de la Fed: Goolsbee, MussaIem y el presidente de la Fed de Nueva York, Williams, hablarán uno tras otro.
Ojo: ahí también hay miembros votantes del FOMC de la promoción 2027‑2028, además de votantes permanentes. No es seguro que en sus discursos hablen directamente de tasas, pero el mercado escarbará cada palabra: si es más agresivo, más moderado, o si mantienen un tono neutral de “dependencia de los datos”. Históricamente, cuando hay una semana de discursos concentrados así, suele provocar oscilaciones rápidas “de ida y vuelta” intradía en los bonos del Tesoro y en el mercado cripto. A eso es a lo que muchos llaman el “lavado por discursos”.
Los focos del jueves siguen aumentando: 16:00 discurso del presidente del Banco de Inglaterra, Bailey; 20:30 número de solicitudes iniciales de subsidio por desempleo en EE. UU.; 21:30 discurso de Lagarde, presidenta del BCE. Además, también aparecerán los gobernadores de la Fed Cook, Kashkari y Barkin.
Las solicitudes iniciales de desempleo reflejan el cambio marginal del empleo semana a semana: si sigue subiendo, significa que el empleo empieza a debilitarse; si baja, indica que el mercado laboral aún mantiene mucha resistencia. Y las declaraciones de la banca central de Europa y Reino Unido, aunque no determinan directamente la política de la Fed, sí alteran el dólar global y las expectativas de liquidez, transmitiéndose de forma indirecta a los activos de riesgo.
El gran drama del desenlace llega el viernes 20:30: NFP ajustado estacionalmente (nonfarm payrolls), tasa de desempleo y salarios promedio.
Estos tres números deben observarse juntos, no se puede mirar solo la cifra de nuevos empleos: si el empleo está fuerte y los salarios por hora suben por encima de lo esperado, significa que el riesgo de la espiral salarios‑inflación sigue ahí, y las expectativas más agresivas suben. Si el empleo se debilita con claridad y los salarios por hora caen, entonces el mercado vuelve a apostar por recortes de tasas lo antes posible.
Aquí hay una trampa: aunque el NFP “salga muy malo”, eso no significa que sea automáticamente un “mucho favorece a la compra”. Si el mercado empieza a descontar un rumbo hacia un “aterrizaje forzoso”, la lógica se vuelve: “la economía se deteriora y todos los activos de riesgo se venden al mismo tiempo”. A eso se le llama, en cierta forma, el “mal dato = mal activo”.
Además de la Fed y los datos, hay dos líneas “secundarias” que en el mundo de las monedas se suelen pasar por alto: los resultados de empresas en Wall Street.
El miércoles después del cierre publicará Micron (MU) sus resultados; el jueves hará lo propio Nike (NKE).
Micron es un líder de chips de memoria; su desempeño y sus guías de gasto de capital afectarán el juicio del mercado sobre el ciclo de hardware de IA. Nike representa la fortaleza de la demanda de consumo masivo. La correlación entre cripto y Nasdaq, y entre cripto y acciones de chips, ha sido a veces fuerte y a veces débil. Si los resultados se quedan muy por debajo de lo esperado, también puede arrastrar a la baja el sentimiento general de riesgo y, de paso, perjudicar al mercado de monedas. En cambio, si superan expectativas, respaldará el apetito por riesgo.
Pero debemos ser objetivos: los eventos solo cambian el ritmo; no reescriben de la nada toda la tendencia.
Volvamos al tablero actual: después de que el BTC superó los 85.000, hubo varios intentos fallidos de alcanzar máximos; muchas altcoins ya han salido de una reparación de mediano plazo. Pero al mismo tiempo apareció una de las señales que comentamos antes: sube el reingreso de fondos a las exchanges, y parte de los indicadores de RSI por valor de mercado muestran divergencia. Esto implica que dentro del mercado ya existe presión por realización de beneficios.
Esto provoca una situación clave esta semana:
• Si los datos macro salen hacia un escenario más “moderado/halcón suave” (es decir, más favorables a recortes), es posible que le dé combustible extra a la actual racha de reparación;
• Si el conjunto de datos sale, en general, por encima de lo esperado y con un tono más agresivo, entonces se convierte justo en la razón perfecta para que el capital que ya está tomando ganancias haga un “dump siguiendo la tendencia”;
• Lo más insoportable es que todos los datos caen justo en el centro de las expectativas, y al final se convierte en: “los datos se publican, pero el mercado no encuentra dirección; oscilación ida y vuelta, y ambos lados sufren un ‘doble lavado’”.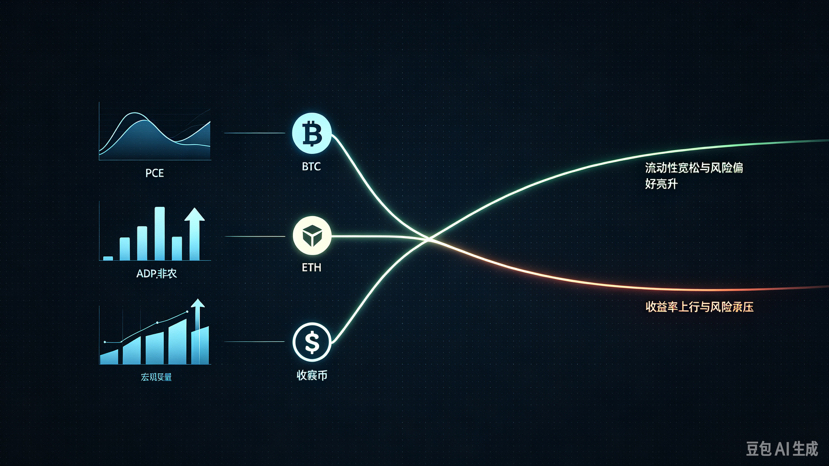
Por eso, en lugar de apostar con antelación por “sube” o “baja”, lo más práctico es preparar un marco de verificación en tres escenarios, y cuando salgan los datos, contrastar con el comportamiento del precio para confirmar:
✅ Escenario 1: los datos en general salen hacia lo “más moderado” (PCE cae, empleo se debilita, y el lenguaje de los funcionarios es más suave)
Si los rendimientos de los bonos bajan y el dólar se debilita: el estado ideal es que el BTC mantenga el soporte de 83.000‑83.500, haga pruebas al alza con mayor volumen cerca de máximos anteriores, y eso lleve a que ETH y las monedas de segunda línea continúen con la rotación.
Pero aquí también hay que tener cuidado: cuando los buenos datos se materializan, puede aparecer un impulso tipo “comprar la expectativa y vender el hecho”, y después cae rápidamente.
⚠️ Escenario 2: el conjunto de datos se inclina claramente hacia un tono más agresivo (PCE rebota, empleo muy fuerte, y los funcionarios liberan señales firmes)
Rebote en los rendimientos de los bonos del Tesoro y fortaleza del dólar. Si el BTC no logra sostener el rango de 82.000‑83.000, podría activarse una ronda de retroceso para probar soportes en 79.500‑80.500. La volatilidad de las altcoins suele ser mayor que la del BTC, y el retroceso suele ser más profundo.
🟡 Escenario 3: todos los datos salen dentro de lo esperado, sin sorpresas
Los funcionarios de la Fed siguen repitiendo el discurso estándar de que “la política depende de los datos”. Sin una guía clara, lo más probable es que el mercado regrese al rango de oscilación reciente, limpiando repetidamente posiciones con alto apalancamiento con picos en ambos sentidos. En ese contexto, perseguir operaciones es fácil que termine abofeteado de una punta a otra.
Llevándolo al plano operativo: en un entorno donde se combinan un "super-gestión macro" y además ya hay bastantes ganancias flotantes dentro del mercado, hay varios principios que pueden ejecutarse directamente:
Primero, no cargues de antemano una posición grande apostando por el resultado de NFP/PCE.
Muchos a la gente le gusta colgar órdenes con todo el capital antes de los datos para apostar la dirección, pero NFP y PCE a menudo muestran un patrón de “parece romper primero y luego se mueve al revés”. Sumado a que los derivados usan alto apalancamiento, un pinchazo puede activar directamente el stop-loss. La relación ganancia/pérdida no suele ser buena. La manera más adecuada es: esperar a que salgan los datos y que el precio muestre una confirmación estructural clara; recién ahí decidir si participar. Mejor ganar poco que intentar jugar a la probabilidad.
En segundo lugar, para quienes ya tienen posiciones, se recomienda elevar el stop de trailing (móvil).
Si ya tienes en tus manos una posición con ganancias flotantes decentes, no dejes que esas ganancias vuelvan íntegramente a manos del mercado; no se trata de vender todo, sino de configurar un nivel de protección para que incluso si aparece un retroceso, puedas conservar la mayor parte de las ganancias. Especialmente en el caso de altcoins pequeñas cuyo alza reciente ha sido enorme y que no tienen un relato fundamental que las respalde: cuando hay oscilación macro, la volatilidad puede ser extremadamente aterradora.
En tercer lugar, observa la divergencia de fortaleza entre BTC y ETH.
Cuando llegan los choques macro, normalmente el BTC se convierte primero en una "salida de liquidez"; si después el BTC se estabiliza pero las altcoins siguen debilitándose, cuidado: podría ser una retirada temporal de capital dentro del mercado. En cambio, si después de que el BTC se mantiene estable, el ETH y las monedas de segunda línea vuelven a recuperar la rotación, entonces significa que el apetito por riesgo todavía no se ha deteriorado del todo.
En cuarto lugar, conserva una parte de efectivo de reserva; no lo agotes todo.
En una semana de eventos súper importantes, lo más valioso no es necesariamente capturar ya mismo esta ola de subida, sino tener munición lista cuando el mercado muestre una caída irracional y aparezcan zonas de soporte con alta relación costo-beneficio.
Para terminar, quiero decir esto:
Muchos que hacen trading cripto están acostumbrados a vigilar solo las velas, la cadena y el sentimiento de la comunidad, y tratan el macro como un ruido de fondo “prescindible”.
Pero la compuerta de la liquidez, al final, la tienen los datos de inflación y empleo al otro lado del océano. Esto no significa que el macro decida si el mercado alcista termina o no, pero sí puede decidir, en las próximas una o dos semanas, si el mercado acelera y oscila, o si entra en un chequeo profundo.
El mercado nunca subirá solo porque “nosotros queremos que suba”. Lo que podemos hacer es entender las variables, respetar las probabilidades y controlar la posición: no actuar impulsivamente cuando el sentimiento está en su punto más caliente, ni caer en una desesperación ciega cuando hay pánico.#中国或允许阿里字节买英伟达芯片 #中美公布300亿美元关税减免清单 #韩国FSC考虑引入虚拟资产做市商制度 #中国工业利润增速连续四月放缓 #Quant将支持清算所区块链支付网络 $BTC


